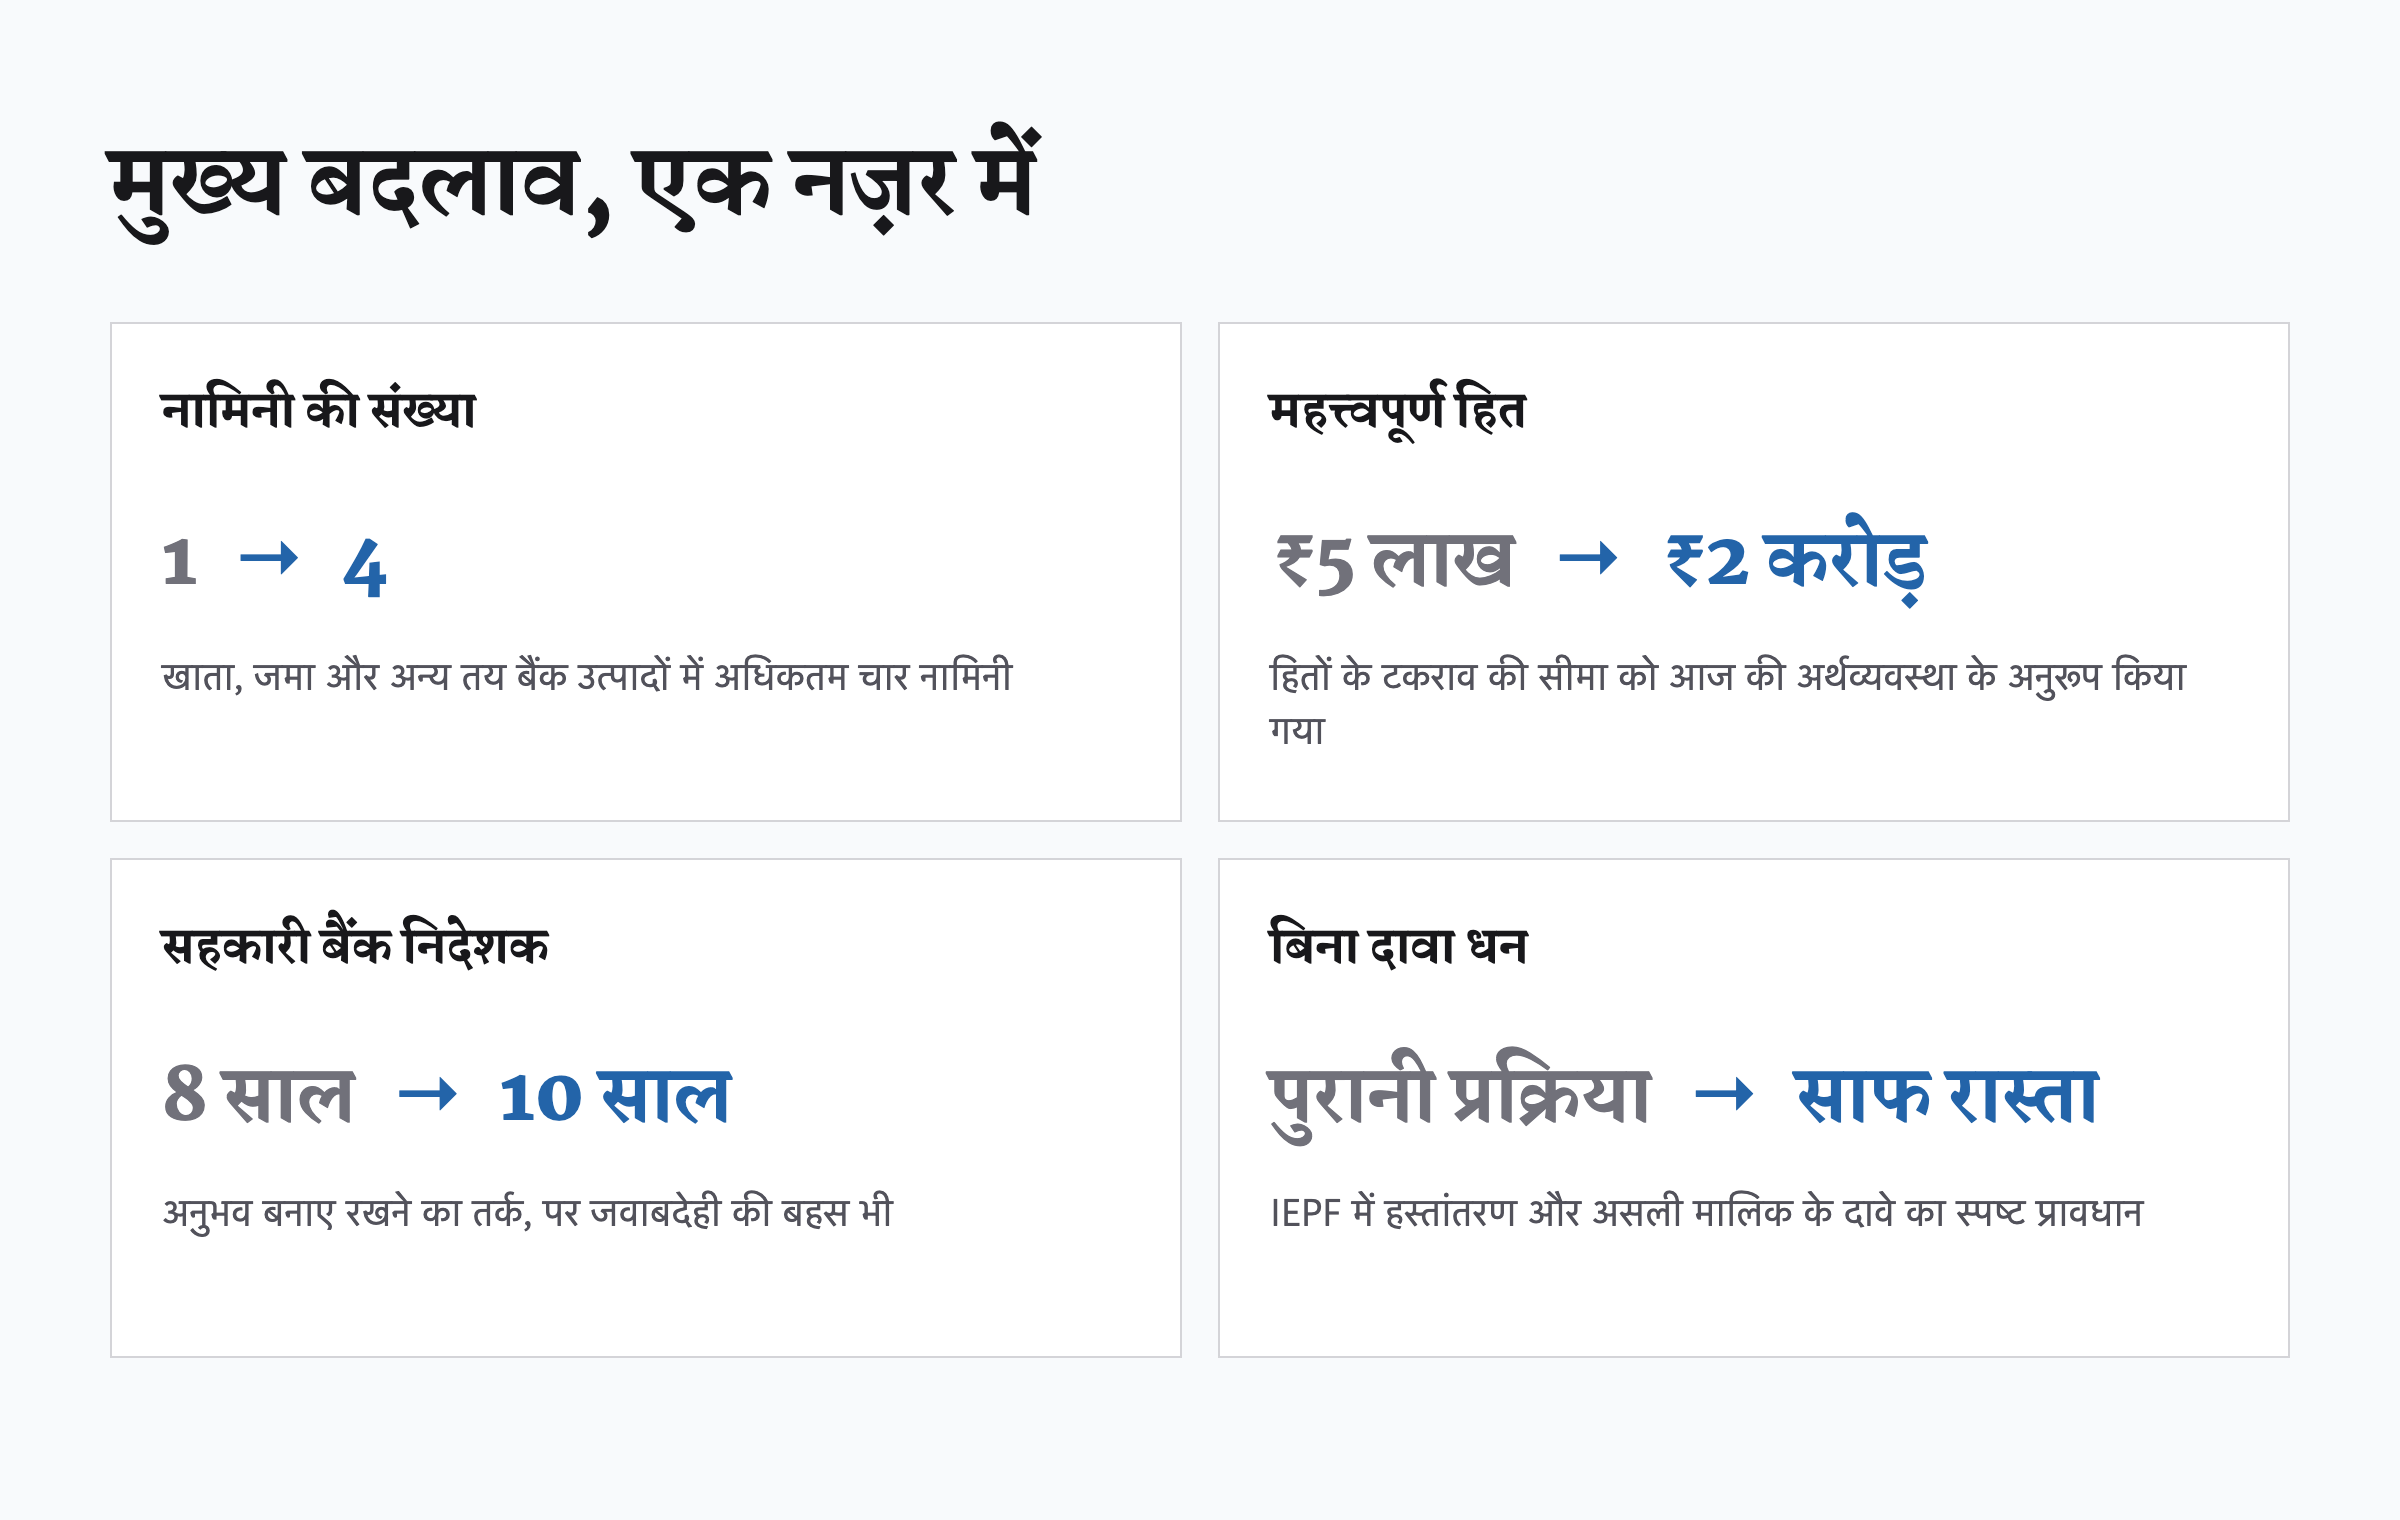
भारत में बैंकिंग सुधार अक्सर एक-एक कानून बदलकर आते हैं। बैंकिंग कानून (संशोधन) अधिनियम, 2025 अलग है, क्योंकि इसने एक साथ पाँच कानूनों में बदलाव किया है। सबसे दिखने वाला बदलाव यह है कि अब बैंक खाते, लॉकर या जमा पर एक की जगह अधिकतम चार नामिनी रखे जा सकते हैं। बात छोटी लगती है, पर इससे उस बड़ी समस्या को कम करने की कोशिश है जिसमें जमाकर्ता की मृत्यु के बाद सही हक़दार तय न होने से पैसा वर्षों तक दावा न किया गया रह जाता है।
नामिनी वाला नियम केवल शुरुआत है। अधिनियम ने पुराने शासन मानक बदले, RBI को भेजी जाने वाली रिपोर्टों का कैलेंडर व्यावहारिक बनाया और सहकारी बैंकों को अनुभवी निदेशकों को रखने की कुछ अधिक गुंजाइश दी। वित्त मंत्री ने इसका संकेत 2023-24 के बजट भाषण में दिया था। UPSC अर्थव्यवस्था के लिए यह अच्छा उदाहरण है कि भारत बैंकिंग ढाँचा तोड़े बिना उसे धीरे-धीरे आधुनिक कैसे बनाता है।
पुराने कानूनों को नया करने की ज़रूरत क्यों पड़ी
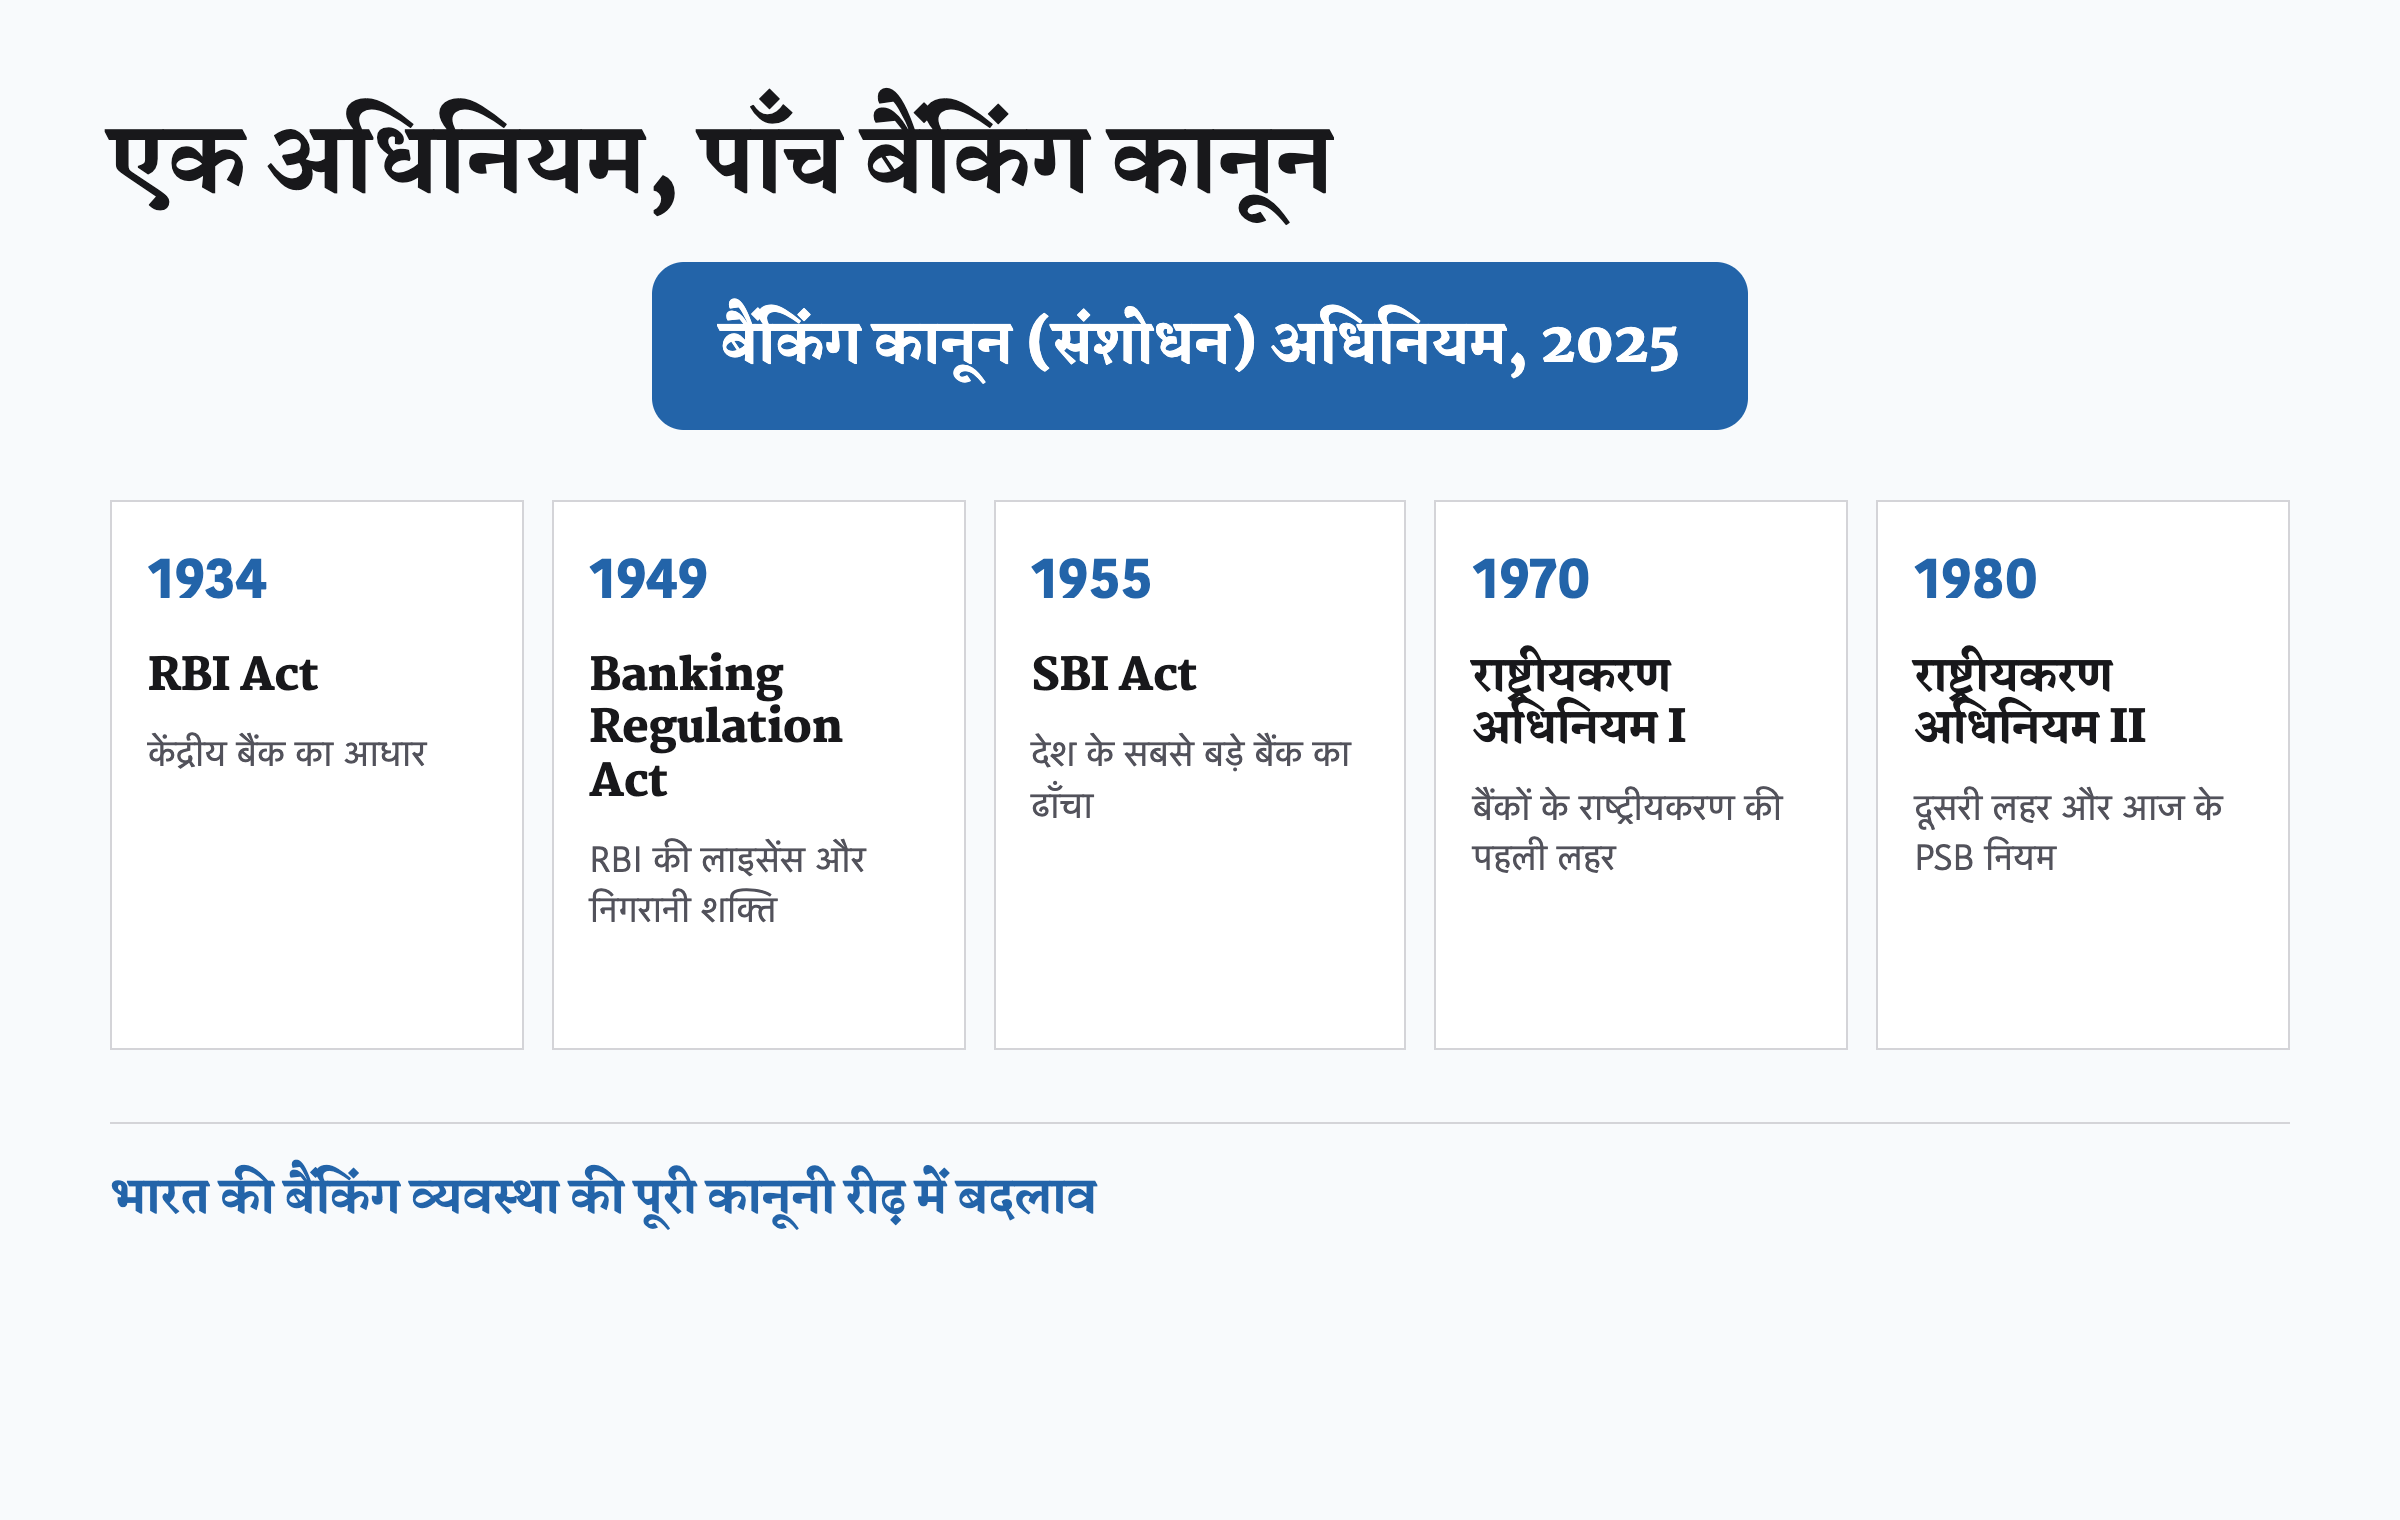
भारतीय बैंकिंग कानून कई परतों में बने हैं। RBI Act, 1934 ने केंद्रीय बैंक बनाया। Banking Regulation Act, 1949 ने RBI को बैंकों का लाइसेंस और निगरानी करने की ताकत दी। SBI Act, 1955 ने देश के सबसे बड़े बैंक का ढाँचा तय किया। 1970 और 1980 के दो बैंक राष्ट्रीयकरण अधिनियम (Bank Nationalisation Acts) आज भी सार्वजनिक क्षेत्र के बैंकों से जुड़े हैं। ये पाँच कानून मिलकर बैंकिंग व्यवस्था की हड्डियाँ हैं, लेकिन इनके कई हिस्से दशकों पुराने रह गए थे।
मिसाल के लिए, Banking Regulation Act में सारवान हित (substantial interest) की सीमा ₹5 लाख या कंपनी की चुकता पूँजी के 10% में जो कम हो थी। यह रकम 1968 में तय हुई थी। आज के कॉरपोरेट जगत में ₹5 लाख का वही अर्थ नहीं है। इसी तरह बैंकों को दूसरी और चौथी शुक्रवार वाली तारीख पर RBI को कुछ रिपोर्ट भेजनी पड़ती थीं, जबकि आधुनिक हिसाब-किताब पखवाड़े, महीने और तिमाही के अंत पर होता है।
सरकार ने इसलिए पूरी व्यवस्था पलटने के बजाय उसकी सर्विसिंग चुनी: पुराने आंकड़े बदले, तारीखें मिलाईं और कानून व आज की बैंकिंग पद्धति के बीच बने अंतर को घटाया। विधेयक पाँच कानूनों और आठ विषयों को छूता है। इसका उद्देश्य जमाकर्ता की सुरक्षा, बेहतर शासन और आसान पालन है। सवाल यह भी है कि क्या इतने क्रमिक बदलाव पर्याप्त हैं।
अधिनियम में क्या-क्या बदला
अब एक खाताधारक अधिकतम चार नामिनी चुन सकता है। एक साथ नामांकन (simultaneous nomination) में चारों लोगों का प्रतिशत हिस्सा तय किया जाता है और कुल हिस्सा 100% होना चाहिए। क्रमिक नामांकन (successive nomination) में प्राथमिकता का क्रम रहता है: पहला व्यक्ति न हो तो दूसरा, फिर तीसरा। लॉकर और सुरक्षित अभिरक्षा वाली वस्तुओं में केवल क्रमिक तरीका चलेगा, क्योंकि एक लॉकर को चार हिस्सों में बाँटा नहीं जा सकता। ये नामांकन नियम 1 नवंबर 2025 से लागू हुए।
यह बदलाव इसलिए अहम है कि बिना सही नामिनी के रकम फँस जाती है। दस साल तक दावा न होने पर जमा RBI के जमाकर्ता शिक्षा और जागरूकता निधि (Depositor Education and Awareness, DEA Fund) में चली जाती है। संसद में पूरे वित्तीय तंत्र के दावा न किए गए धन को ₹1 लाख करोड़ से अधिक बताया गया था। चार नामिनी और साफ हिस्सेदारी नई रकम को उस ढेर में जाने से रोकने का प्रयास है।
शासन के मोर्चे पर सारवान हित की सीमा ₹5 लाख से बढ़ाकर ₹2 करोड़ कर दी गई है और सरकार इसे आगे अधिसूचना से बदल सकेगी। सहकारी बैंकों में, अध्यक्ष या पूर्णकालिक निदेशक को छोड़कर, निदेशक का अधिकतम कार्यकाल 8 से 10 साल हुआ। यह 97वाँ संविधान संशोधन के 2011 वाले सहकारी-संस्था नियमों के साथ तालमेल का प्रयास है। अब केंद्रीय सहकारी बैंक का निदेशक राज्य सहकारी बैंक के बोर्ड में भी रह सकता है।
पालन में बैंक अब दूसरी और चौथी शुक्रवार के बजाय हर पखवाड़े, महीने या तिमाही के अंत पर RBI को रिपोर्ट देंगे। सार्वजनिक क्षेत्र के बैंक अपने वैधानिक लेखा-परीक्षकों का पारिश्रमिक तय कर सकेंगे। IEPF में सात लगातार वर्षों तक बिना दावा रहे लाभांश, उनसे जुड़े शेयर, बॉन्ड का ब्याज या मोचन राशि भेजने का दायरा भी बढ़ा है, और असली मालिक के लिए दावा करने का रास्ता बना रहेगा। शासन और पालन के पहले प्रावधान 1 अगस्त 2025 से, तथा नामांकन वाले प्रावधान 1 नवंबर 2025 से लागू हुए।
भारत के लिए इसका महत्व
यह अधिनियम केवल आंकड़े बदलने वाला कानून नहीं है। इसके हर छोटे बदलाव के पीछे बैंकिंग क्षेत्र की एक वास्तविक समस्या है। इसे चार नजरियों से समझना आसान है: जमाकर्ता की सुरक्षा, शासन, पालन की आसानी और सहकारी बैंकों का प्रबंधन।
पहला, जमाकर्ता की सुरक्षा। किसी मृत रिश्तेदार का बैंक खाता लेना अक्सर दस्तावेज़ों, बैंक और परिवार के बीच लंबी उलझन बन जाता है। चार नामिनी और तय हिस्से से पहले ही स्पष्ट हो जाता है कि किसे कितना मिलेगा। IEPF का साफ रास्ता भी यही संदेश देता है कि औपचारिक बैंकिंग में रखा धन अपने असली मालिक तक पहुँचना चाहिए।
दूसरा, शासन। ₹2 करोड़ वाली सीमा हितों के टकराव की जाँच को फिर अर्थपूर्ण बनाती है। छोटे शेयरधारक बेवजह नहीं फँसेंगे, मगर बड़े हित वाले व्यक्ति की बोर्ड में भूमिका पर नज़र रहेगी। PSB को लेखा-परीक्षकों का पारिश्रमिक तय करने देना भी P. J. Nayak Committee जैसी बहसों में उठी अधिक स्वायत्तता की दिशा में छोटा कदम है।
तीसरा, पालन की आसानी। रिपोर्टिंग को पखवाड़े, महीने और तिमाही के अंत से जोड़ने पर बैंक वही समय-सारिणी अपनाते हैं जिस पर उनके खाते बंद होते हैं। अधिसूचना से सीमा बदल पाने पर कानून को हर छोटे बदलाव के लिए संसद का इंतज़ार नहीं करना पड़ेगा। बचा समय और लागत अंततः ऋण देने में लग सकती है।
चौथा, सहकारी बैंक शासन। ये बैंक राज्य सहकारी कानून और RBI की बैंकिंग निगरानी के बीच आते हैं। 2019 का PMC Bank संकट बताता है कि यहाँ जोखिम कितना बड़ा हो सकता है। 10 साल का कार्यकाल अनुभव बनाए रख सकता है, लेकिन आलोचकों की चिंता भी सही है कि लंबे कार्यकाल कमजोर बैंकों में पुराने अंदरूनी लोगों की पकड़ मजबूत कर सकते हैं। दोनों पक्ष उत्तर में लिखने चाहिए।
अधिनियम किन बातों को नहीं बदलता
संतुलित निष्कर्ष यही है कि यह ढाँचे की सफाई है, उसका नया निर्माण नहीं। यह बैंकिंग की पाइपलाइन ठीक करता है, घर का नक्शा नहीं बदलता। तीन बड़े मुद्दे इससे बाहर रहे हैं।
जमा बीमा नहीं बदला: DICGC की गारंटी प्रति जमाकर्ता प्रति बैंक ₹5 लाख ही है, जो 2020 में तय हुई थी। सार्वजनिक क्षेत्र के बैंकों के निजीकरण या बड़े विलय की दिशा में भी यह अधिनियम नहीं जाता। सहकारी बैंकों पर राज्य रजिस्ट्रार और RBI के बीच दोहरी निगरानी (dual control) भी लगभग वैसी ही है।
कुछ सांसदों ने चार नामिनी की सीमा को मनमाना कहा। पुराने दावा न किए गए खातों में असली अड़चन आज भी प्रक्रिया है, केवल नामिनी की संख्या नहीं। सहकारी क्षेत्र में कार्यकाल बढ़ाने से अनुभव मिल सकता है, लेकिन जवाबदेही कमजोर होने का खतरा भी रहता है। इसलिए इसे खराब कानून कहना सही नहीं, पर इसे पहला और सीमित कदम मानना अधिक सटीक है।
मुख्य परीक्षा उत्तर में कैसे लिखें
यह GS पत्र 3 के भारतीय अर्थव्यवस्था, बैंकिंग और संसाधन जुटाने वाले हिस्से में आता है। इसे क्रमिक आधुनिकीकरण के केस स्टडी की तरह रखिए: जमाकर्ता सुरक्षा और शासन में सुधार, पर संरचनात्मक सुधार अब भी बाकी।
उत्तर की रूपरेखा
शुरुआत में लिखें कि अधिनियम पाँच बैंकिंग कानूनों में संशोधन करता है। फिर उद्देश्य के अनुसार अनुच्छेद बनाइए: चार नामिनी, ₹2 करोड़ की सीमा, RBI रिपोर्टिंग तारीखें और सहकारी बैंक निदेशक। अंत में जमा बीमा, निजीकरण और दोहरी निगरानी जैसी सीमाएँ लिखकर संतुलित निष्कर्ष दीजिए।
इन गलतियों से बचें
सात प्रावधानों को बिना तर्क के सूची की तरह न लिखें। बिल 2024 में आया, अधिनियम 2025 में बना, और प्रावधान 1 अगस्त तथा 1 नवंबर 2025 से चरणों में लागू हुए। इसे “बदलाव लाने वाला” कहकर बढ़ा-चढ़ाकर न लिखें। सहकारी बैंक वाला विवाद ज़रूर जोड़ें।
एक पंक्ति का उत्तर-ढाँचा
पाँच कानून → जमाकर्ता सुरक्षा (चार नामिनी, IEPF) → शासन (₹5 लाख से ₹2 करोड़, लेखा-परीक्षक स्वायत्तता) → आसान पालन → सहकारी बैंक निदेशक 8 से 10 साल → सीमाएँ: ₹5 लाख बीमा, निजीकरण नहीं, दोहरी निगरानी कायम → निष्कर्ष: उपयोगी सुधार, पर संरचनात्मक बदलाव नहीं।
आरेख का विचार
बीच में Banking Laws (Amendment) Act, 2025 लिखकर पाँच तीलियाँ बनाइए: RBI Act 1934, Banking Regulation Act 1949, SBI Act 1955 और 1970-1980 के राष्ट्रीयकरण कानून। नीचे चार खाने बनाइए: जमाकर्ता सुरक्षा, शासन, पालन और सहकारी बैंक।
संतुलित निष्कर्ष
“यह अधिनियम भारत की बैंकिंग नियम-पुस्तक की ज़रूरी सफाई है। इससे जमाकर्ता को सुविधा और शासन को कुछ मजबूती मिलती है, लेकिन जमा बीमा, बैंक स्वामित्व और सहकारी बैंक निगरानी जैसे कठिन सुधार अभी बाकी हैं।”
डेटा को कैसे इस्तेमाल करें
तीन आंकड़े काफी हैं: नामिनी 1 से 4, सारवान हित ₹5 लाख से ₹2 करोड़, और जमा बीमा ₹5 लाख ही। साथ में 1 अगस्त और 1 नवंबर 2025 की तारीखें लिखें।
सामान्य प्रश्न
अब बैंक खाते में कितने नामिनी जोड़े जा सकते हैं? अधिकतम चार। एक साथ नामांकन में हिस्से 100% होने चाहिए; क्रमिक नामांकन में अगला नामिनी पहले के न होने पर लागू होता है। यह नियम 1 नवंबर 2025 से लागू है।
यह अधिनियम किन कानूनों में संशोधन करता है? RBI Act, 1934; Banking Regulation Act, 1949; SBI Act, 1955; और 1970 तथा 1980 के दो बैंक राष्ट्रीयकरण अधिनियम में। कुल पाँच कानून बदलते हैं।
सहकारी बैंकों में क्या बदला? अध्यक्ष और पूर्णकालिक निदेशक को छोड़कर निदेशक की अधिकतम मियाद 8 से 10 साल हुई और केंद्रीय सहकारी बैंक का निदेशक राज्य सहकारी बैंक के बोर्ड में भी रह सकता है।
क्या जमा बीमा की सीमा बढ़ी? नहीं। DICGC सुरक्षा प्रति जमाकर्ता प्रति बैंक ₹5 लाख ही है।
अभ्यास प्रश्न
प्रीलिम्स MCQ
- नामिनी के बारे में सही कथन चुनिए: (a) अधिकतम चार नामिनी (b) एक साथ नामांकन में हिस्से 100% (c) लॉकर में केवल क्रमिक नामांकन (d) उपर्युक्त सभी।
उत्तर: (d) तीनों कथन सही हैं। - अधिनियम कितने कानूनों में संशोधन करता है? (a) तीन (b) चार (c) पाँच (d) छह।
उत्तर: (c) पाँच कानून। - सारवान हित की सीमा किस तरह बदली? (a) ₹1 लाख से ₹1 करोड़ (b) ₹5 लाख से ₹2 करोड़ (c) ₹5 लाख से ₹5 करोड़ (d) ₹10 लाख से ₹2 करोड़।
उत्तर: (b) ₹5 लाख से ₹2 करोड़। - सहकारी बैंक के संबंध में सही कथन चुनिए: (a) कार्यकाल 8 से 10 साल (b) 97वें संशोधन से तालमेल (c) केंद्रीय बैंक निदेशक राज्य बोर्ड में भी रह सकता है (d) उपर्युक्त सभी।
उत्तर: (d) तीनों सही हैं। - अधिनियम ने इनमें से किसे नहीं बदला? (a) नामिनी की संख्या (b) RBI रिपोर्टिंग तारीखें (c) DICGC बीमा सीमा (d) PSB लेखा-परीक्षकों का पारिश्रमिक।
उत्तर: (c) सीमा ₹5 लाख ही रही।
मुख्य परीक्षा प्रश्न
- “क्रमिक आधुनिकीकरण, संरचनात्मक सुधार नहीं।” Banking Laws (Amendment) Act, 2025 के संदर्भ में इस कथन की आलोचनात्मक जाँच कीजिए। (15 अंक, 250 शब्द)
- नामिनी और दावा न की गई राशि के प्रावधानों के संदर्भ में भारत में जमाकर्ता सुरक्षा की ताकतों और कमियों पर चर्चा कीजिए। (15 अंक, 250 शब्द)
- अधिनियम बैंकिंग शासन कैसे बेहतर बनाता है? सारवान हित और लेखा-परीक्षक पारिश्रमिक के बदलावों का मूल्यांकन कीजिए। (10 अंक, 150 शब्द)
- सहकारी बैंक निदेशक का कार्यकाल बढ़ाना स्थिरता का उपाय भी है और जड़ जमा लेने का जोखिम भी। चर्चा कीजिए। (15 अंक, 250 शब्द)
- Banking Laws (Amendment) Act, 2025 के उदाहरण से बताइए कि आसान पालन और जमाकर्ता सुरक्षा साथ-साथ कैसे चल सकते हैं। (10 अंक, 150 शब्द)