Disclosure: this guide contains Amazon affiliate links. As an Amazon Associate, Anantam IAS earns from qualifying purchases — at no extra cost to you.
Vivek Singh की Economy किताब तब काम आएगी जब पढ़ी हुई बात आप अपने शब्दों में दोहरा सकें। बैंक का कर्ज, पैसे की आपूर्ति और नीति दरों में बार-बार उलझ रहे हैं तो लेखक बदल देने से समस्या अपने आप नहीं सुलझेगी। मैं बैंकिंग के संबंधों का एक नक्शा बनाकर Indian Economy से उसे समझना शुरू करूँगा।
किताब की व्याख्या समझ आती है तो उसे रखें। मुख्य अर्थव्यवस्था किताब चाहिए और नमूने की भाषा आपके स्तर पर ठीक है तो खरीदें। पहले से काम की संदर्भ किताब है तो नई जोड़ने से पहले अगली बैठक में अपनी समझ जाँचें।
संस्करण और भाषा मिलाएँ
Vivek Singh की Indian Economy S Chand प्रकाशित करता है। अंग्रेजी संस्करण की जानकारी में 10वाँ संस्करण, कॉपीराइट वर्ष 2026 और ISBN 9789373597003 दिया है। विषय सूची में Fundamentals of Macroeconomics, Money and Banking के दो हिस्से, Government Budgeting और Budget and Economic Survey शामिल हैं।
हिंदी संस्करण की अलग सूची में Bhartiya Arthvyavastha, 10वाँ संस्करण और ISBN 9789373596273 दिया है। अपनी जरूरत की भाषा और ISBN मिलाएँ। दोनों भाषाओं में पन्नों या अध्यायों के संदर्भ समान मानकर न चलें।
अंग्रेजी की नई कॉपी के लिए Amazon की सूची देखें। Economy MCQs 450 अलग प्रश्न वाली किताब है। उसे मुख्य पाठ्य किताब समझकर न खरीदें।
एक मुख्य संदर्भ चुनें
इस गाइड का काम आपके पास मौजूद या खरीदने के लिए सोची गई किताब पढ़ने में मदद करना है। अलग लेखकों के बीच चुनाव के लिए अर्थव्यवस्था की किताबों की तुलना देखें। Ramesh Singh पहले से है तो उसे छोड़ने से पहले उसकी पढ़ने वाली गाइड का तरीका आजमाएँ।
- रखें: भाषा समझ आती है और गलतियों का कारण कम अभ्यास है।
- खरीदें: मुख्य पाठ्य किताब चाहिए और नमूने की व्याख्या समझ पा रहे हैं।
- अभी रुकें: हर पैराग्राफ में कई शब्दों के लिए पहले आधार समझना पड़ रहा है।
- दूसरी खरीद छोड़ें: दूसरी उपयोगी अर्थव्यवस्था किताब से रिविज़न कर रहे हैं।
प्रकाशक की जानकारी से विषय और रूप पता चलते हैं। आपके लिए कौन-सी भाषा आसान होगी, यह उससे तय नहीं होता। फैसला करने से पहले नमूने की एक अवधारणा बोलकर समझाइए।
आधार के हिसाब से पढ़ने का क्रम रखें
पहले समष्टि अर्थशास्त्र, फिर पैसा और बैंकिंग, फिर बजट पढ़ें। इससे आगे की नीतियों को समझना आसान होगा क्योंकि जिन चीजों को नीति बदलती है, वे पहले समझ आ चुकी होंगी। उधार लिए पन्ने वाले शेड्यूल की जगह विषय के नाम से काम करें।
| विषय कहाँ देखें | पढ़ने के बाद काम | समझ कैसे जाँचें |
|---|---|---|
| Fundamentals of Macroeconomics | चालू और स्थिर कीमत पर उत्पादन का उदाहरण | क्या उत्पादन की मात्रा बढ़े बिना उसका रुपये में मूल्य बढ़ सकता है? |
| Money and Banking I और II | नीति से कर्ज तक का नक्शा | क्या नीति दर का असर सब पर अलग हो सकता है? |
| Government Budgeting | प्राप्ति और खर्च का पन्ना | गैर-ऋण प्राप्तियों में उधार क्यों नहीं जोड़ते? |
| समावेशी विकास और सब्सिडी | फायदा और लागत की व्याख्या | लाभ किसे मिलता है, कौन छूट सकता है और पैसा कौन देता है? |
| कृषि और आपूर्ति श्रृंखला | खेत से बाजार तक रुकावट का नक्शा | समस्या कीमत, भंडारण या परिवहन में कहाँ है? |
| Budget and Economic Survey | तारीख वाला अपडेट पन्ना | आँकड़ा अनुमान है या वास्तविक? |
आधार जाँचने के लिए सभी नीति अध्याय खत्म होने का इंतजार न करें। बैंकिंग में उलझन है तो उसे गलती वाले पन्ने पर लिखें। मुख्य परीक्षा के उत्तर में मौद्रिक नीति इस्तेमाल करने से पहले वही उलझन दूर करें।
बैंकिंग का असर समझें
रेपो दर में बदलाव बैंक की फंडिंग और कर्ज देने के फैसलों को प्रभावित कर सकता है। लेकिन सभी उधार लेने वालों तक वही बदलाव तुरंत नहीं पहुँचता। RBI की मौद्रिक नीति वाली व्याख्या रेपो की बुनियादी भूमिका समझाती है। अभी की दर RBI के ताजा आधिकारिक बयान में देखें।
यह हमारा बनाया अभ्यास उदाहरण है, जिसमें कर्ज की दर का तरीका आसान किया गया है। यह UPSC का सवाल या किसी असली बैंक के उत्पाद का विवरण नहीं है।
मान लें कि एक काल्पनिक बैंक कर्ज की दर को बेंचमार्क दर में तय spread जोड़कर निकालता है। Spread यहाँ बैंक द्वारा ऊपर जोड़ा गया अंतर है।
- बेंचमार्क दर: 6%।
- Spread: 3 प्रतिशत अंक।
- शुरुआती कर्ज दर: 6% + 3 प्रतिशत अंक = 9%।
- बेंचमार्क 5.75% हो गया, spread 3 प्रतिशत अंक ही है।
- अगली लागू reset तारीख पर उदाहरण की दर 5.75% + 3 प्रतिशत अंक = 8.75% हो जाएगी।
मूलधन Rs 1,00,000 स्थिर मानें। किस्त में मूलधन चुकाने और चक्रवृद्धि असर को छोड़कर साल का साधारण ब्याज Rs 9,000 से Rs 8,750 होता है। फर्क Rs 250 है। यह ब्याज का उदाहरण है, EMI की गणना नहीं।
अब शर्तें एक-एक करके बदलें:
- कर्ज की दर fixed है तो यह reset अपने आप लागू नहीं होता।
- Floating दर वाले कर्ज की reset तारीख अभी नहीं आई है तो असर बाद में दिख सकता है।
- Spread बदलता है तो कर्ज की अंतिम दर में पूरा बेंचमार्क बदलाव आना जरूरी नहीं है।
- कारोबारी को बिक्री कमजोर रहने की उम्मीद है तो सस्ता कर्ज भी विस्तार के लिए काफी नहीं हो सकता।
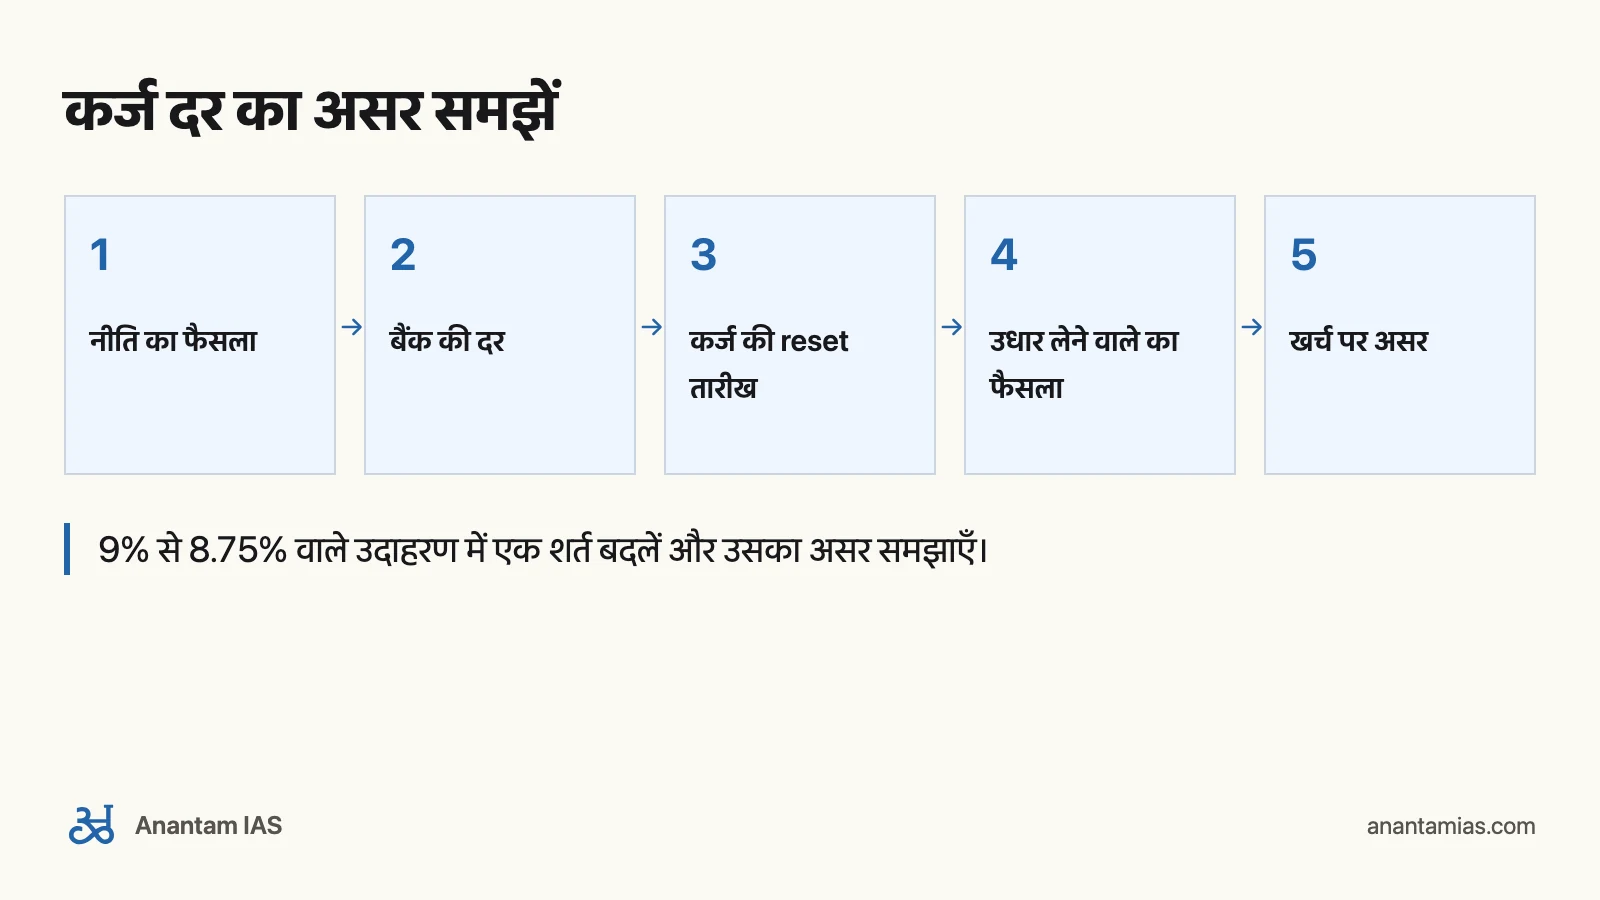
अब हमारा नक्शा है: नीति का फैसला, बेंचमार्क या फंडिंग की स्थिति, बैंक की कर्ज दर, उधार लेने वाले की प्रतिक्रिया और फिर खर्च व निवेश। हर तीर के साथ शर्त चाहिए। “रेपो घटा तो हर EMI तुरंत घटेगी” लिखना सही नहीं होगा। असली कर्ज की शर्तें और नीति का असर पहुँचने का रास्ता मायने रखते हैं।
अपने नोट्स में छोटा उत्तर लिखें: “मौद्रिक नीति में ढील का असर देर से या अलग-अलग क्यों हो सकता है?” ऊपर reset का समय, दर तय करने का तरीका और कर्ज की माँग वाली शर्तें लगाएँ। सिर्फ बिना समझाए तीर बनाने से यह बेहतर अभ्यास है।
स्थिर अवधारणा और ताजा आँकड़ा अलग रखें
अलग अपडेट पन्ना रखने से बदलती संख्या पूरा रिविज़न नहीं खा जाएगी। परिभाषा और अभी के आँकड़े का काम अलग है।
| पन्ने की जगह | क्या लिखें |
|---|---|
| अवधारणा | राजकोषीय घाटा, महँगाई या वास्तविक GDP वृद्धि |
| स्थिर व्याख्या | अर्थ और कारण अपने शब्दों में |
| ताजा संख्या | जिस अवधि की पढ़ाई कर रहे हैं उसका जरूरी आँकड़ा |
| स्रोत और तारीख | आधिकारिक जानकारी और जारी होने की तारीख |
| स्थिति | वास्तविक, अस्थायी, संशोधित या बजट अनुमान, जैसा लागू हो |
| सवाल | इस बदलाव से क्या समझ सकते हैं और क्या नहीं? |
वित्तीय अपडेट के लिए केंद्रीय बजट दस्तावेज से शुरू करें। मौद्रिक फैसले के लिए RBI देखें। महीने की महँगाई, तिमाही वृद्धि और साल के बजट को एक ही अवधि का आँकड़ा मानकर न मिलाएँ।
पढ़ने का लचीला चक्र बनाएँ
नियमित समय है तो 28 दिन का चक्र काम व्यवस्थित कर सकता है। यह योजना का उदाहरण है। इससे किताब खत्म होने या परीक्षा की तैयारी पूरी होने का वादा नहीं है।
- दिन 1-7: समष्टि अर्थशास्त्र, पैसा और बैंकिंग पढ़ें। बैंकिंग का नक्शा बनाएँ।
- दिन 8-14: बजट और सरकारी नीति पढ़ें। प्राप्तियों वाला एक अभ्यास हल करें।
- दिन 15-21: जरूरत के अनुसार वृद्धि, कृषि, सब्सिडी और बुनियादी ढाँचा पढ़ें। हर समूह का एक इस्तेमाल वाला पैराग्राफ लिखें।
- दिन 22-28: गलतियों पर लौटें, संबंधित सवाल करें और चुने हुए आँकड़े अपडेट करें।
रोज 30 मिनट हैं तो छोटा विषय लें और चक्र बढ़ाएँ। 60 मिनट हैं तो पढ़ने और याद करके समझाने को लगभग बराबर समय दें। आधार मजबूत है तो सवाल से शुरू करें और जहाँ गलती हुई, वही पन्ने पढ़ें। छूटा काम पूरा करने की बैठक रखें। एक दिन छूटना समय की समस्या है, नई किताब की जरूरत का सबूत नहीं।
किताब का इस्तेमाल परखें
एक संदर्भ के साथ भी आधिकारिक अपडेट और परीक्षा अभ्यास चाहिए। किताब में दूसरे परीक्षाओं का दायरा है तो उसका हर विवरण UPSC रिविज़न में बराबर समय नहीं माँगता। परिचित अध्याय का अर्थ यह भी नहीं कि नया कथन आसान लगेगा।
पहली जाँच बैंकिंग का उदाहरण रखें। याद से दोबारा बनाएँ, एक शर्त बदलें और उसका असर समझाएँ। कर पा रहे हैं तो अगले समूह पर जाएँ। नहीं कर पा रहे तो अभी नई खरीद इंतजार कर सकती है।
सामान्य प्रश्न
इस गाइड में Vivek Singh का कौन-सा संस्करण है?
S Chand का अंग्रेजी 10वाँ संस्करण, ISBN 9789373597003। हिंदी 10वें संस्करण का अलग ISBN 9789373596273 है। भाषा और विषय सूची अपनी कॉपी से मिलाएँ।
क्या Economy MCQs 450 मुख्य पाठ्य किताब है?
नहीं। Amazon की जानकारी में इसे Indian Economy से अलग दिया है। मुख्य किताब खरीदने से पहले शीर्षक और ISBN मिलाएँ।
क्या रेपो दर घटते ही हर EMI कम होती है?
नहीं। असर कर्ज की दर के प्रकार, बेंचमार्क, reset तारीख और कीमत तय करने की शर्तों पर निर्भर करता है। गाइड का उदाहरण साधारण ब्याज का है, EMI गणना का नहीं।
क्या 28 दिन का चक्र जरूरी है?
नहीं। यह योजना का उदाहरण है। अपने समय और आधार के अनुसार मुश्किल समूह को ज्यादा समय दें या रोज कम विषय लें।
आर्थिक आँकड़े कैसे अपडेट करें?
अलग पन्ने पर संख्या, अवधि, आधिकारिक स्रोत, जारी होने की तारीख और अनुमान की स्थिति लिखें। मुख्य नोट्स में अवधारणा की स्थिर व्याख्या रखें।