एक दशक से अधिक समय तक आयकर क़ानून की एक धारा ने ऐसी बात पर कंपनियों से कर माँगा जिसकी स्टार्टअप संस्थापक कल्पना नहीं कर सकते थे: ऊँची कीमत आँके जाने पर। आयकर अधिनियम, 1961 की धारा 56(2)(viib) को ‘एंजेल टैक्स’ कहा गया, क्योंकि सबसे अधिक असर नए और बिना प्रमाण वाले कारोबार को पहला पैसा देने वाले एंजेल निवेशकों पर पड़ा। 23 जुलाई 2024 को केंद्रीय बजट 2024-25 में वित्त मंत्री निर्मला सीतारमण ने सभी प्रकार के निवेशकों के लिए इसे हटाने की घोषणा की। प्रावधान आकलन वर्ष 2025-26 से लागू नहीं रहा।
मौजूदा स्थिति साफ़ है: एंजेल टैक्स ख़त्म हो चुका है। लेकिन वह क्यों बनाया गया, भारत की सबसे नापसंद कर व्यवस्थाओं में कैसे बदला और हटने से जोखिम पूँजी के प्रति नीति का क्या संकेत मिला, यह UPSC के लिए अहम है। GS3 अर्थव्यवस्था में यह कर, पूँजी निर्माण, स्टार्टअप तंत्र और विदेशी निवेश को जोड़ता है। शुरुआत, लंबे विवाद, अधूरी राहत और साफ़ अंत वाली कहानी उत्तर में आसानी से इस्तेमाल हो सकती है।
एंजेल टैक्स क्या था और धारा 56(2)(viib) का तर्क
गैर-सूचीबद्ध निजी कंपनी पैसा जुटाने के लिए नए शेयर जारी करती है। ₹10 अंकित मूल्य वाला शेयर निवेशक को ₹100 में बेचने पर अतिरिक्त ₹90 शेयर प्रीमियम है। धारा 56(2)(viib) में निवेशक द्वारा दी कीमत शेयर के उचित बाज़ार मूल्य (FMV) से अधिक हो तो अंतर को जुटाई पूँजी नहीं, कंपनी की ‘अन्य स्रोतों से आय’ माना जाता था। उस पर तब 30% से अधिक प्रभावी कॉर्पोरेट दर से कर लग सकता था। संस्थापक जिसे निवेश समझता था, कर विभाग उसका हिस्सा मुनाफ़ा मान सकता था।
2012 में इसका लक्ष्य स्टार्टअप नहीं, काला धन था। प्रणब मुखर्जी के वित्त अधिनियम, 2012 ने इसे धन-शोधन रोकने के लिए जोड़ा। चिंता थी कि बिना हिसाब नक़दी वाला व्यक्ति लगभग बेकार मुखौटा कंपनी के शेयर बहुत बढ़े प्रीमियम पर खरीदकर काले धन को वैध निवेश दिखा सकता है। उचित मूल्य से अधिक प्रीमियम पर कर से यह रास्ता रोकना था। शुरुआत में केवल भारतीय निवासी से मिला निवेश इसके दायरे में था और काग़ज़ पर यह उचित दुरुपयोग-विरोधी उपाय लगा।
समस्या ‘उचित’ शब्द था। दो साल पुरानी कंपनी के पास नमूना, छोटी टीम और बड़ा विचार हो तो उचित मूल्य कैसे तय होगा? प्रत्यक्ष कर चलाने वाले CBDT ने आयकर नियम के नियम 11UA में तरीके दिए। शुद्ध परिसंपत्ति मूल्य (NAV) खातों में परिसंपत्ति घटा देनदारी देखता है। कारखाने में ठीक, लेकिन भविष्य की क्षमता वाली स्टार्टअप को लगभग बेकार दिखा सकता है। रियायती नक़दी प्रवाह (DCF) भविष्य की अनुमानित कमाई को आज के मूल्य में बदलता है और निवेशक इसी तरह कीमत लगाते हैं, लेकिन कर अधिकारी अनुमान को चुनौती दे सकता था। एक ही कंपनी NAV में बहुत कम और DCF में बहुत अधिक मूल्य पा सकती थी। कर अधिकारी कम संख्या चुने तो लगभग पूरा प्रीमियम ‘अतिरिक्त’ होकर कर योग्य बनता था। बाज़ार और कर नियमों की यही दूरी एंजेल टैक्स को परेशानी बना गई।
स्टार्टअप को नुकसान और बाद की राहत
धन-शोधन रोकने का उपाय उन्हीं कंपनियों पर पड़ा जिन्हें भारत बढ़ावा देना चाहता था। असली स्टार्टअप प्रीमियम पर पैसा इसलिए उठाती है क्योंकि निवेशक भविष्य पर दाँव लगाता है, बहीखाते पर नहीं। लेकिन NAV देखने वाले अधिकारी को वही प्रीमियम अस्पष्ट अतिरिक्त आय दिखता था। सही काम करने वाले संस्थापकों को निवेश खर्च हो जाने के बाद कर, ब्याज और जुर्माने की माँग मिली। 2010 के दशक के अंत में सैकड़ों मान्य स्टार्टअप तक ऐसी माँग पहुँची, कभी जुटाए पैसे से भी अधिक। शुरुआती निवेशक भी उस कीमत पर कर विवाद के डर से पीछे हटे जिस पर वे सहमत हुए थे।
सरकार ने DPIIT के रास्ते राहत बनानी शुरू की। यह विभाग 2016 के स्टार्टअप इंडिया कार्यक्रम को चलाता है। 11 अप्रैल 2018 की पहली बड़ी छूट तय शर्तों वाले DPIIT-मान्य स्टार्टअप के लिए थी, लेकिन नियम और काग़ज़ भारी थे। फ़रवरी 2019 में छूट बढ़ी: कंपनी गठन से मान्यता सात से दस साल और सालाना कारोबार सीमा ₹25 करोड़ से ₹100 करोड़ हुई। सरल घोषणा देने वाले मान्य स्टार्टअप को तय सीमा तक शेयर प्रीमियम जाँच से राहत मिली। DPIIT मान्यता और फ़ॉर्म से एंजेल टैक्स का ख़तरा हटना था।
फिर भी दो बड़ी कमियाँ रहीं। छूट केवल DPIIT-मान्य स्टार्टअप को मिली; बहुत सी असली छोटी कंपनियाँ पंजीकृत नहीं थीं या परिभाषा में नहीं आती थीं। दूसरी ओर वित्त अधिनियम, 2023 ने 1 अप्रैल 2023 से निवासी वाली शर्त हटाकर गैर-निवासी निवेशकों के प्रीमियम को भी दायरे में ला दिया। विदेशी जोखिम पूँजी भी मूल्य विवाद में फँसी। CBDT ने 25 सितंबर 2023 को नियम 11UA में अधिक मूल्यांकन तरीके और कुछ विदेशी निवेशक वर्गों को छूट दी, लेकिन वैश्विक निवेशकों को संकेत उलटा गया: भारत ने जोखिम पूँजी लगाना आसान नहीं, कठिन किया।
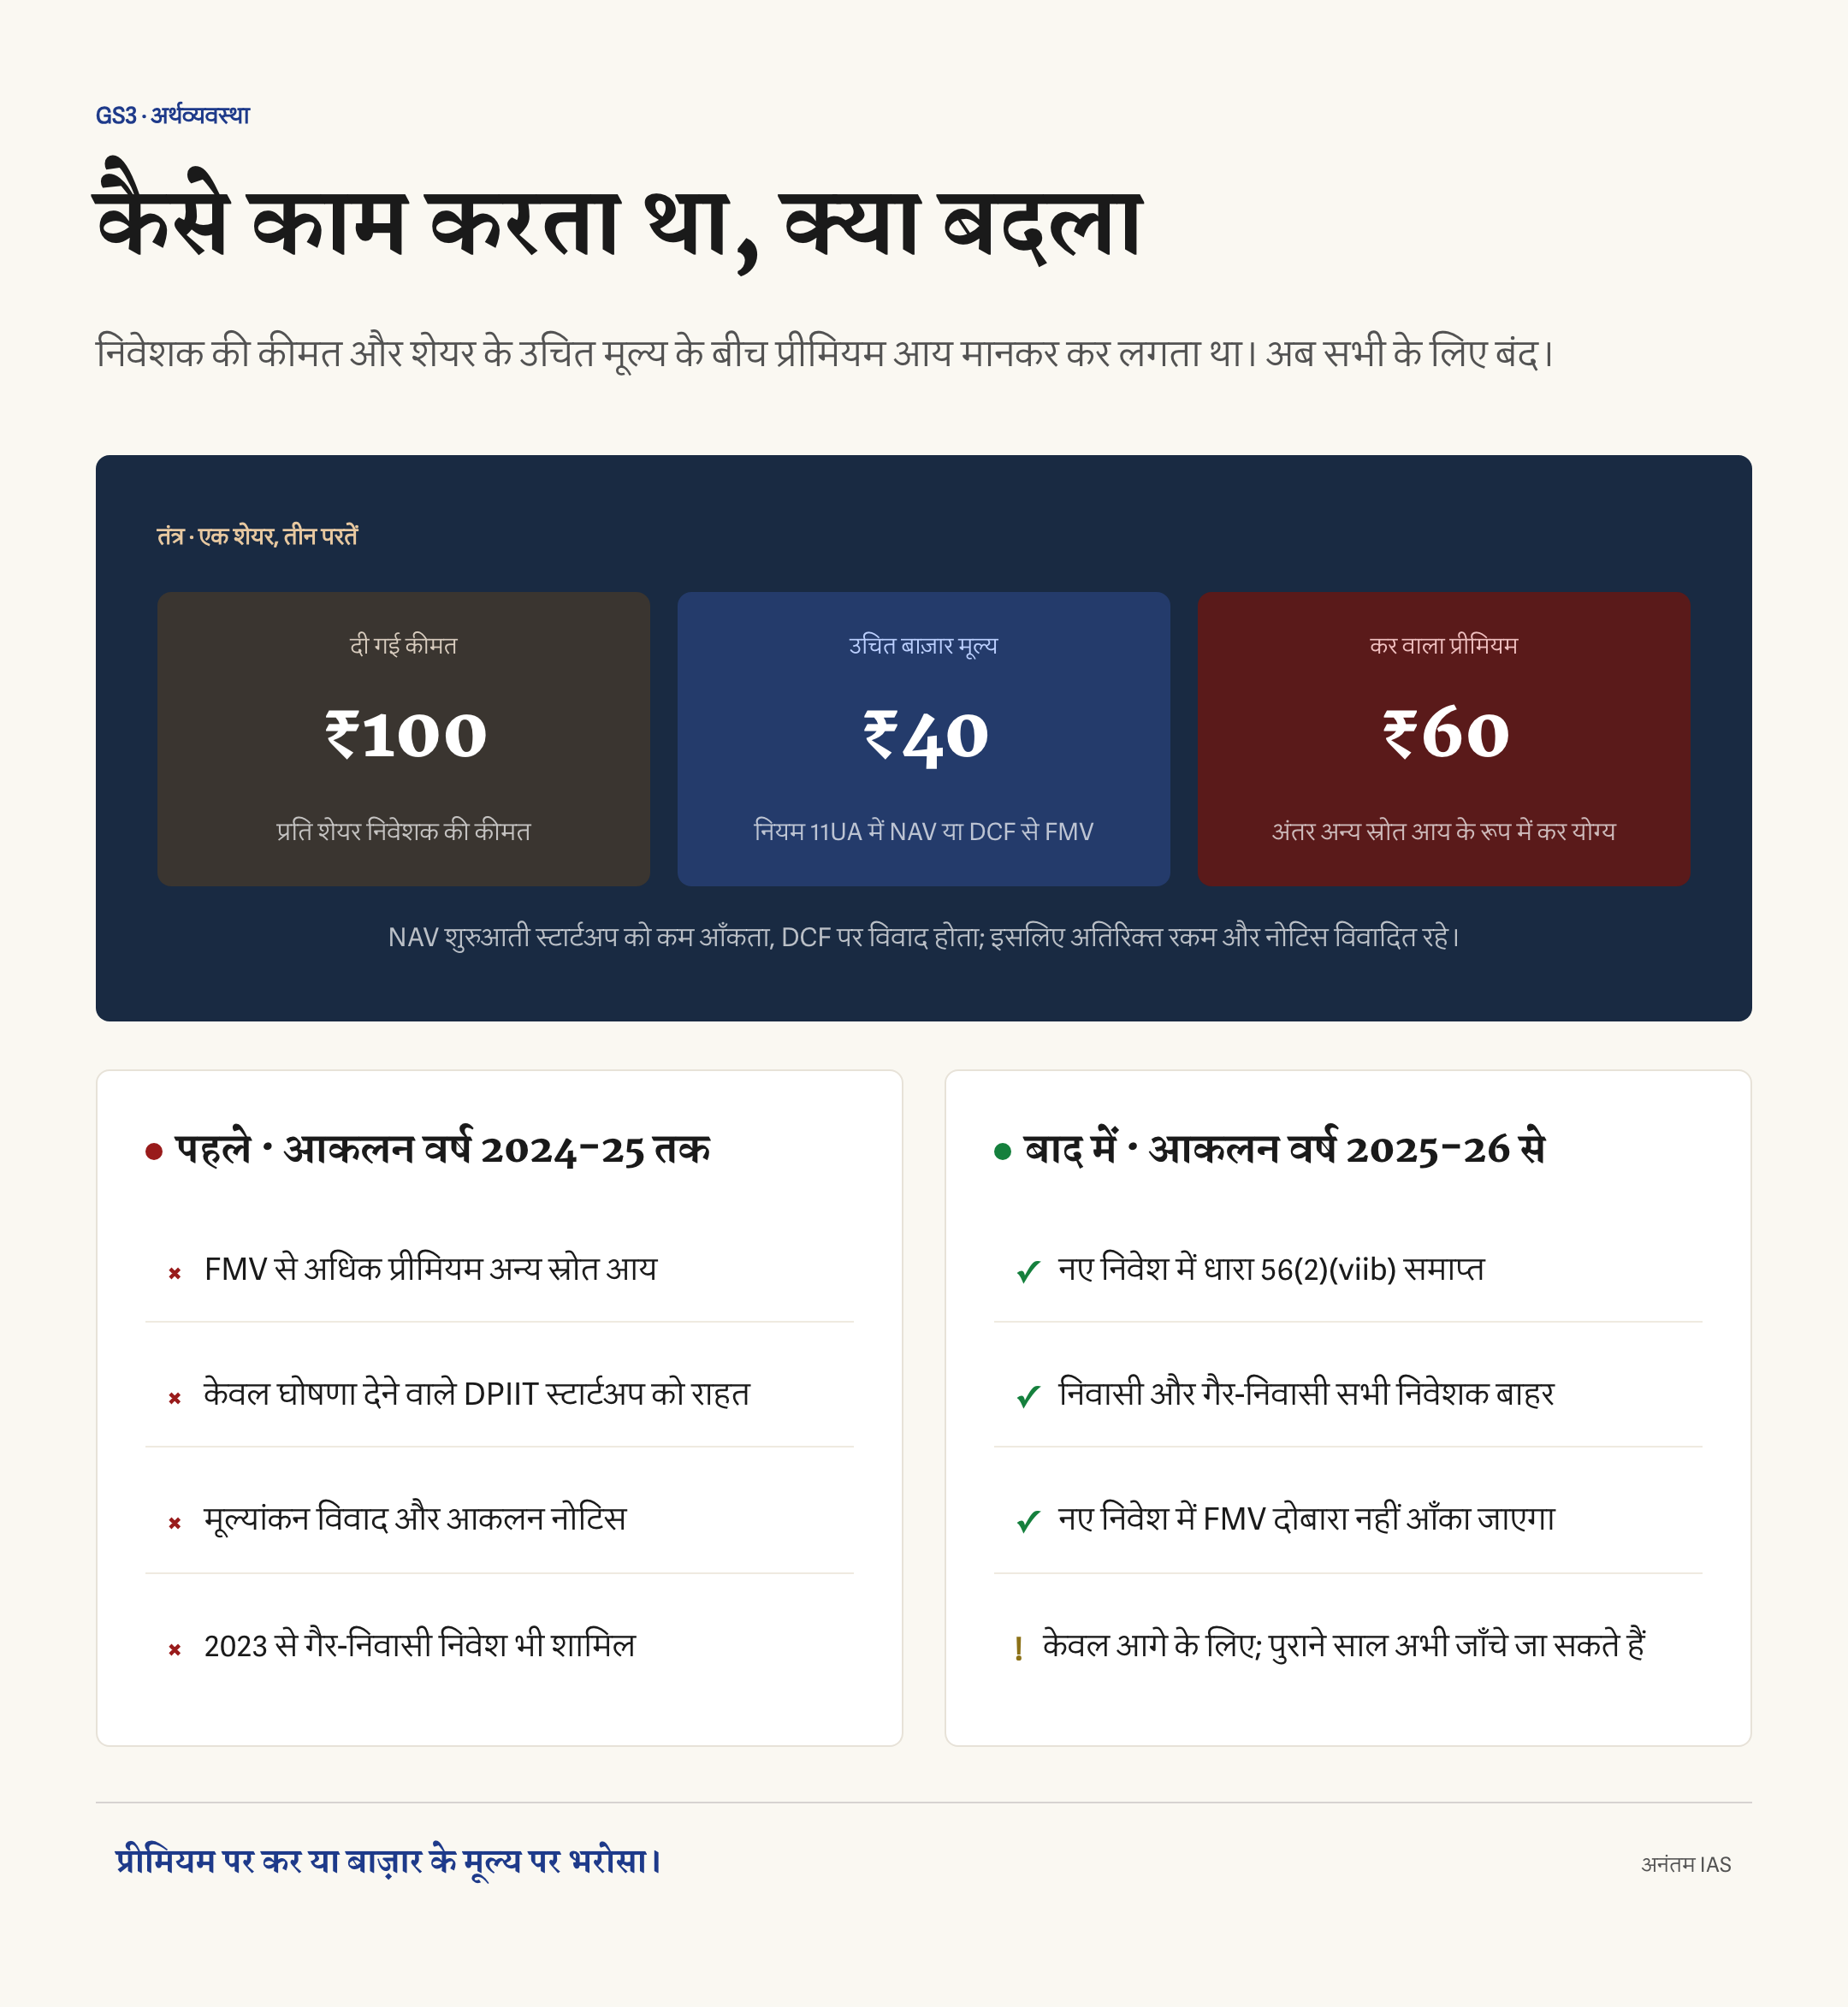
उचित बाज़ार मूल्य और मूल्यांकन तरीके कैसे काम करते थे
उचित बाज़ार मूल्य वह कीमत है जिस पर खुले बाज़ार में इच्छुक खरीदार और विक्रेता शेयर लें-दें। सूचीबद्ध कंपनी में बाज़ार भाव मिलता है। गैर-सूचीबद्ध स्टार्टअप का बाज़ार भाव नहीं होता, इसलिए CBDT के नियम 11UA के सूत्र इस्तेमाल होते थे। कौन-सा सूत्र चुना गया, वही तय कर सकता था कि कर लगेगा या नहीं।
NAV कंपनी की किताबों में संपत्ति घटा देनदारी देखता है। कारखाना और माल वाली कंपनी के लिए उपयोगी, लेकिन उत्पाद, उपभोक्ता आधार या बहीखाते में न दिखने वाली बौद्धिक संपदा वाली स्टार्टअप को कम आँकता है। DCF भविष्य की नक़दी का अनुमान लगाकर आज का मूल्य निकालता है और बढ़ने की क्षमता पकड़ता है। लेकिन भविष्य की बिक्री और वृद्धि के अनुमान पर कर अधिकारी असहमति जताकर कम संख्या रख सकता था, उचित मूल्य घटा सकता था और अंतर पर कर लगा सकता था। इसलिए वही निवेश दौर चुने तरीके और अधिकारी की पढ़ाई के अनुसार कर-मुक्त या भारी कर वाला बन सकता था।
असल नुकसान वसूले कर से अधिक अनिश्चितता थी। संस्थापक पहले नहीं जानता था कि निवेश पर माँग आएगी या नहीं; निवेशक जोखिम की साफ़ कीमत नहीं लगा सकता था; और अपील वर्षों चलती थी। सीख यह है कि कर केवल ऊँची दर से नहीं, अस्पष्ट आधार और मर्ज़ी वाले प्रशासन से भी नुकसान करता है। एंजेल टैक्स दोनों में विफल रहा। 2023 के अतिरिक्त तरीके और सुरक्षित सीमाएँ मर्ज़ी घटाने की कोशिश थीं, लेकिन क़ानून और बाज़ार के स्टार्टअप मूल्यांकन का मूल फ़र्क़ नहीं मिटा सकीं।
बजट 2024-25 में समाप्ति और स्टार्टअप पर असर
इस फ़र्क़ का सबसे साफ़ समाधान कर ही हटाना था। 23 जुलाई 2024 के केंद्रीय बजट में सरकार ने सभी निवेशक वर्गों के लिए एंजेल टैक्स हटाया। धारा 56(2)(viib) आकलन वर्ष 2025-26 से लागू नहीं रही, यानी 1 अप्रैल 2024 या उसके बाद जारी शेयरों पर उचित मूल्य से अधिक प्रीमियम कंपनी की कर योग्य आय नहीं है। नए निवेश में DPIIT छूट और जटिल मूल्यांकन बहस की ज़रूरत ख़त्म हुई। निवासी एंजेल, घरेलू जोखिम कोष और विदेशी निवेशक सभी बाहर हैं। लेकिन समाप्ति आगे के लिए है; पुराने वर्षों के निवेश पर पुराने आकलन और नोटिस जारी रह सकते हैं।
ज़मीन पर सबसे सीधा असर शुरुआती निवेश से जोखिम और रुकावट कम होना है। स्टार्टअप और निवेशक सहमत मूल्य पर पैसा जुटा सकते हैं, कर अधिकारी द्वारा कीमत दोबारा आँककर अंतर पर कर लगाने के डर के बिना। बीज और एंजेल चरण में इसका असर अधिक है, जहाँ मूल्य अनुमानित और संस्थापक विवाद लड़ने में कम सक्षम होता है। गैर-निवासी निवेश भी बाहर होने से 2023 में बना विदेशी निवेश का ख़ास अवरोध हट गया। वैश्विक जोखिम निवेश ठंडा पड़ने और भारत के पूँजी के लिए प्रतिस्पर्धा करने के समय यह उपयोगी संकेत था। स्टार्टअप इंडिया, आसान नियम-पालन और यूनिकॉर्न नीति के साथ संदेश है कि जोखिम पूँजी को बहने देना है।
इसे बढ़ा-चढ़ाकर नहीं कहना चाहिए। कर हटने से अपने-आप नई कंपनी या नया निवेश नहीं बनता; यह रुकावट हटाता है, ईंधन नहीं देता। फर्जी बढ़े प्रीमियम से धन-शोधन का मूल ख़तरा भी नहीं गया, इसलिए दूसरे दुरुपयोग-विरोधी और खुलासा नियम काम करेंगे। संतुलित निष्कर्ष है कि यह सही पाठ-सुधार था: कुंद धन-शोधन नियम उद्यमिता पर कर बन गया और रुके निवेश तथा मुक़दमे की लागत पकड़े काले धन से बड़ी थी। यह नई प्रोत्साहन योजना नहीं, स्टार्टअप और विदेशी पूँजी के रास्ते की सफ़ाई है।
मुख्य परीक्षा के उत्तर के लिए
यह GS3 में भारतीय अर्थव्यवस्था, संसाधन जुटाना, निवेश नमूने और विकास पर सरकारी नीति का असर जोड़ता है। एंजेल टैक्स कर, पूँजी निर्माण और स्टार्टअप तंत्र के बीच है। इससे कर नीति का निवेश, स्टार्टअप और विदेशी निवेश (FDI) वातावरण तथा राजस्व रिसाव रोकने बनाम उद्यमिता बढ़ाने का संतुलन समझा सकते हैं। निबंध में कारोबार सुगमता और नीति अनिश्चितता का तारीख़ वाला उदाहरण है। अच्छा उत्तर उद्देश्य, अनचाहा नुकसान, अधूरी राहत और साफ़ समाप्ति की पूरी कहानी पर निर्णय देता है।
उत्तर कैसे बनाएँ
तार्किक क्रम रखिए: धारा 56(2)(viib) में उचित मूल्य से अधिक शेयर प्रीमियम पर अन्य स्रोत आय का कर; 2012 में बढ़े प्रीमियम से धन-शोधन रोकने का लक्ष्य; NAV बनाम DCF फ़र्क़ और नोटिस से स्टार्टअप नुकसान; DPIIT छूट तथा 2019 नियम; 2023 में गैर-निवासी तक विस्तार; और 2024 में सभी निवेशकों के लिए समाप्ति तथा उसका संकेत। आख़िर में तय करें कि हटाना सही था या नहीं। उद्देश्य, तंत्र, नुकसान, राहत, विस्तार, समाप्ति और निष्कर्ष वाला क्रम हर सवाल में काम करेगा।
इन आम ग़लतियों से बचिए
इसे एंजेल निवेशक की आय पर कर न कहें; यह निवेश पाने वाली कंपनी के उचित मूल्य से अधिक शेयर प्रीमियम पर था। यह केवल स्टार्टअप के लिए नहीं हटा; 2024 बजट ने सभी निवेशक वर्गों के लिए हटाया। तारीख़ें साफ़ रखें: 2012 में शुरुआत, 2019 में स्टार्टअप राहत, 2023 में गैर-निवासी तक विस्तार, 2024-25 बजट में समाप्ति, आकलन वर्ष 2025-26 से प्रभावी। पुराने दायित्व मिटने का दावा न करें; समाप्ति आगे के लिए है।
उत्तर की छोटी रीढ़
एंजेल टैक्स = धारा 56(2)(viib) में उचित मूल्य से अधिक शेयर प्रीमियम को अन्य स्रोत आय मानकर कर। वित्त अधिनियम 2012 में बढ़े प्रीमियम से धन-शोधन रोकने के लिए। NAV ने शुरुआती कंपनी का मूल्य कम और DCF विवादित दिखाया, इसलिए स्टार्टअप नोटिस। DPIIT छूट और 2019 स्टार्टअप इंडिया नियम: दस साल, कारोबार ₹100 करोड़ तक। वित्त अधिनियम 2023 ने गैर-निवासी तक बढ़ाया। 23 जुलाई 2024 बजट ने सभी निवेशकों के लिए हटाया, आकलन वर्ष 2025-26 से। निष्कर्ष: सही पाठ-सुधार, केवल आगे के लिए।
आरेख या प्रवाह-चित्र का विचार
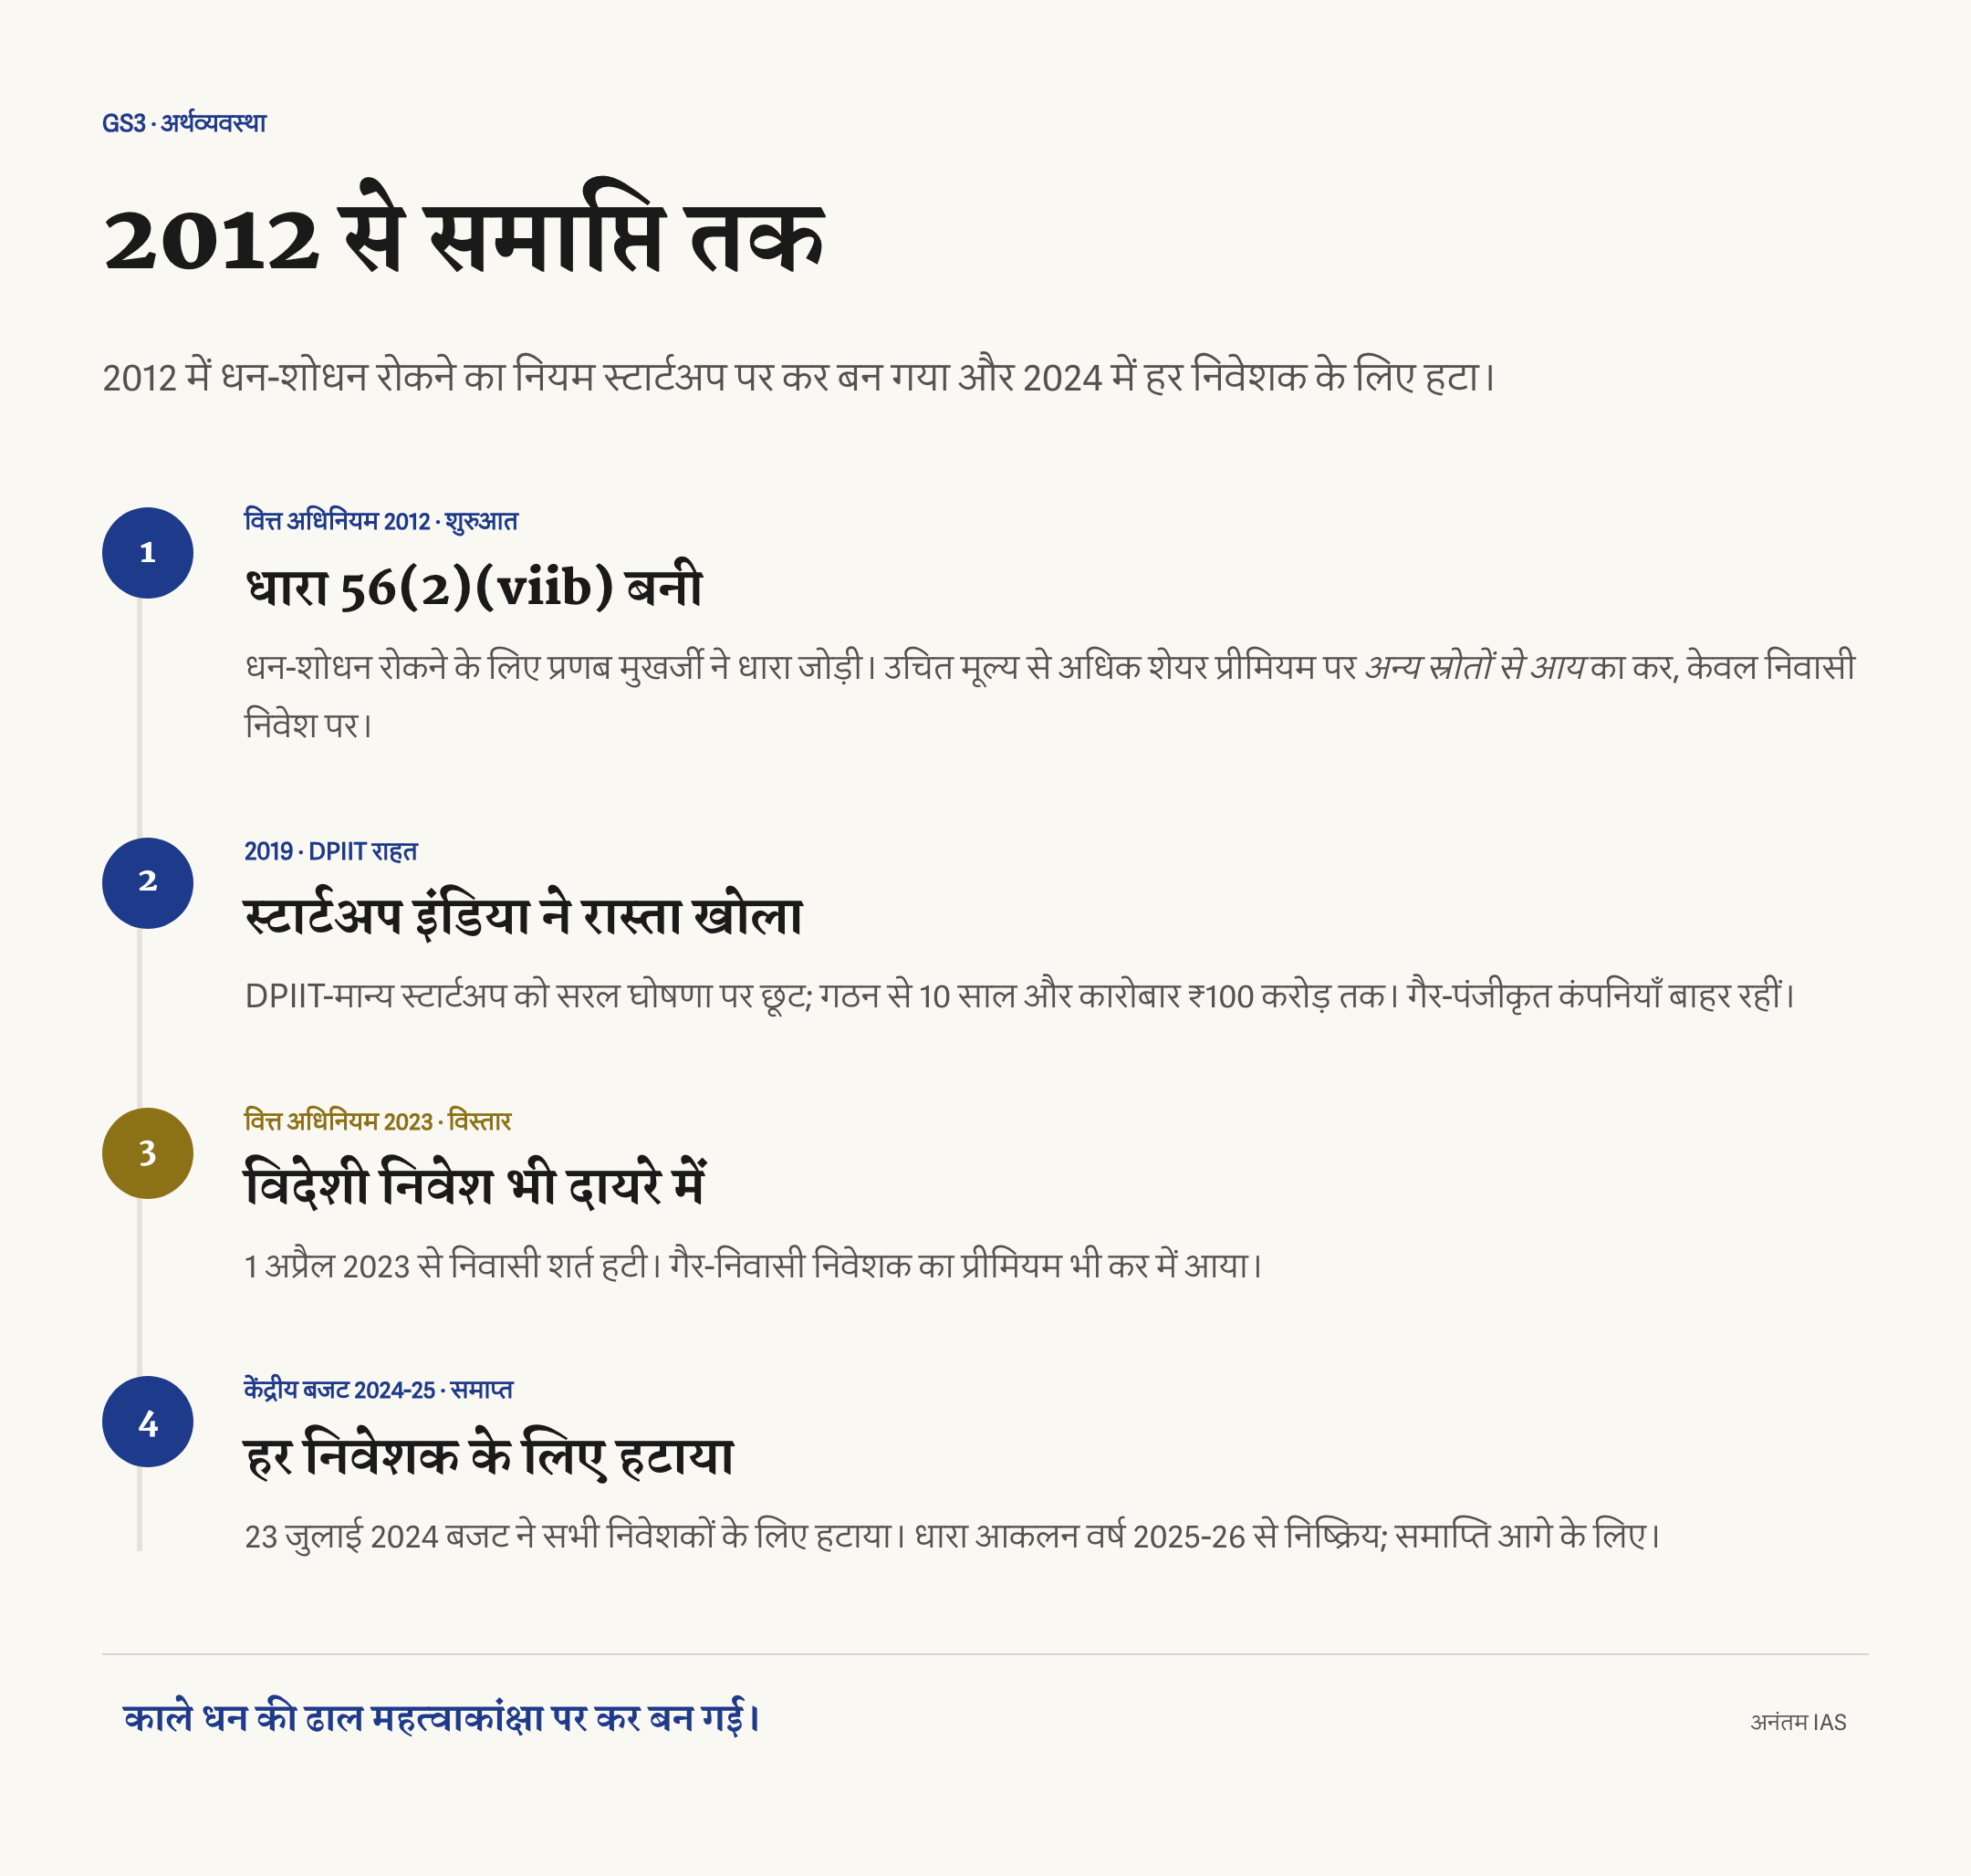
चार बिंदुओं की क्षैतिज समयरेखा बनाइए: 2012 शुरुआत, 2019 DPIIT राहत, 2023 गैर-निवासी तक विस्तार, 2024 समाप्ति। बगल में दो खाने: ‘उचित मूल्य से अधिक प्रीमियम → आय मानकर कर’, फिर काटकर ‘हटा’ लिखें। समयरेखा और तंत्र साथ में पूरी कहानी दिखाएँगे।
संतुलित निष्कर्ष की एक पंक्ति
अंक दिलाने वाली पंक्ति: ‘एंजेल टैक्स धन-शोधन की ढाल के रूप में शुरू हुआ और महत्वाकांक्षा पर कर बन गया। हर निवेशक के लिए इसे हटाना रियायत कम, यह स्वीकार करना अधिक था कि अस्पष्ट कर आधार ने जितना राजस्व पकड़ा उससे अधिक पूँजी रोक दी।’
बिना रटे आँकड़े कैसे इस्तेमाल करें
कुछ सहारे काफ़ी हैं: आयकर अधिनियम 1961 की धारा 56(2)(viib); 2012 शुरुआत; नियम 11UA के NAV और DCF तरीके; 2019 नियमों में DPIIT मान्यता दस साल और कारोबार ₹100 करोड़ तक; 1 अप्रैल 2023 से गैर-निवासी; 2024-25 बजट में सभी निवेशकों के लिए समाप्ति, आकलन वर्ष 2025-26 से। ‘2024-25 बजट में वित्त मंत्री की घोषणा के अनुसार’ जैसा स्रोत साफ़ लिखें।
सामान्य प्रश्न
भारत में एंजेल टैक्स क्या था? आयकर अधिनियम 1961 की धारा 56(2)(viib) का बोलचाल नाम। गैर-सूचीबद्ध निजी कंपनी उचित बाज़ार मूल्य से अधिक कीमत पर शेयर जारी करे तो अतिरिक्त प्रीमियम कंपनी की अन्य स्रोत आय मानकर कर लगता था। शुरुआती एंजेल निवेश उठाने वाली स्टार्टअप सबसे अधिक प्रभावित हुईं।
एंजेल टैक्स क्यों लाया गया? प्रणब मुखर्जी के वित्त अधिनियम 2012 ने धन-शोधन रोकने के लिए जोड़ा। डर था कि बिना हिसाब नक़दी को मुखौटा कंपनी के शेयर बहुत बढ़े प्रीमियम पर खरीदकर निवेश दिखाया जा सकता है। उचित मूल्य से अधिक प्रीमियम पर कर इस रास्ते को रोकना था। शुरुआत में निवासी निवेश ही शामिल था।
एंजेल टैक्स कब और क्यों हटाया गया? 23 जुलाई 2024 के बजट 2024-25 में सभी निवेशक वर्गों के लिए हटाया और धारा आकलन वर्ष 2025-26 से निष्क्रिय हुई। धन-शोधन पकड़ने वाला नियम असली स्टार्टअप पर मूल्य विवाद और नोटिस बना तथा 2023 में विदेशी निवेश तक बढ़ा। हटाने से घरेलू और विदेशी निवेश की रुकावट साफ़ हुई।
क्या गैर-निवासी निवेशक भी बाहर हैं? हाँ। वित्त अधिनियम 2023 ने 1 अप्रैल 2023 से विदेशी प्रीमियम को शामिल किया था। बजट 2024-25 ने निवासी और गैर-निवासी समेत सभी निवेशकों के लिए प्रावधान हटाया, इसलिए नए विदेशी निवेश पर यह कर नहीं लगता।
अभ्यास प्रश्न
प्रारंभिक परीक्षा के बहुविकल्पीय प्रश्न
- भारत में एंजेल टैक्स किस प्रावधान में था? (a) 80-IAC (b) 56(2)(viib) (c) 115BAB (d) 54GB। उत्तर: (b)। गैर-सूचीबद्ध कंपनी का उचित मूल्य से अधिक शेयर प्रीमियम अन्य स्रोत आय माना जाता था।
- एंजेल टैक्स किस वित्त अधिनियम और किस लक्ष्य से आया? (a) 2016, स्टार्टअप इंडिया को पैसा (b) 2012, बढ़े शेयर प्रीमियम से धन-शोधन रोकना (c) 2019, कर आधार बढ़ाना (d) 2023, विदेशी निवेशक पर कर। उत्तर: (b)। वित्त अधिनियम 2012 ने बिना हिसाब पैसा बढ़े प्रीमियम से घुमाने से रोकने के लिए जोड़ा।
- नियम 11UA में गैर-उद्धृत शेयर का उचित मूल्य तय करने के केंद्रीय दो तरीके कौन-से थे? (a) लागत और प्रतिस्थापन (b) शुद्ध परिसंपत्ति मूल्य (NAV) और रियायती नक़दी प्रवाह (DCF) (c) बाज़ार पूँजीकरण और लाभांश उपज (d) बही मूल्य और अनुमान। उत्तर: (b)। NAV किताबें और DCF भविष्य की नक़दी देखता है; फ़र्क़ विवाद का कारण था।
- एंजेल टैक्स पर कथन: 1 DPIIT-मान्य स्टार्टअप को छूट थी। 2 वित्त अधिनियम 2023 ने गैर-निवासी तक बढ़ाया। 3 बजट 2024-25 ने सभी निवेशक वर्गों के लिए हटाया। कौन-से सही? (a) 1 और 2 (b) 2 और 3 (c) 1 और 3 (d) 1, 2 और 3। उत्तर: (d)। तीनों सही हैं।
- बजट 2024-25 में घोषित समाप्ति किस आकलन वर्ष से प्रभावी हुई? (a) 2023-24 (b) 2024-25 (c) 2025-26 (d) 2026-27। उत्तर: (c)। धारा 56(2)(viib) आकलन वर्ष 2025-26 से निष्क्रिय हुई और 1 अप्रैल 2024 या बाद के शेयर मुद्दे शामिल हैं।
मुख्य परीक्षा के अभ्यास प्रश्न
- 2012 की शुरुआत से 2024 की समाप्ति तक एंजेल टैक्स का विकास बताइए और समझाइए कि धन-शोधन रोकने वाला उपाय स्टार्टअप का बोझ क्यों बना। (15 अंक, 250 शब्द)
- ‘कर केवल ऊँची दर से नहीं, अस्पष्ट आधार और मर्ज़ी वाले प्रशासन से भी नुकसान करता है।’ एंजेल टैक्स और उचित बाज़ार मूल्य के संदर्भ में जाँच कीजिए। (15 अंक, 250 शब्द)
- समाप्ति से पहले एंजेल टैक्स से स्टार्टअप को मिली राहत में DPIIT और स्टार्टअप इंडिया की भूमिका बताइए। ये कितनी पर्याप्त थीं? (10 अंक, 150 शब्द)
- वित्त अधिनियम 2023 ने गैर-निवासी निवेश तक कर बढ़ाया और एक साल बाद हट गया। भारतीय स्टार्टअप में विदेशी निवेश पर इन लगातार बदलावों का असर समझाइए। (15 अंक, 250 शब्द)
- भारत के स्टार्टअप तंत्र को मज़बूत करने के उपाय के रूप में एंजेल टैक्स समाप्ति का आलोचनात्मक मूल्यांकन कीजिए। केवल कर रुकावट हटाना पूँजी निर्माण कितना बढ़ाता है? (15 अंक, 250 शब्द)