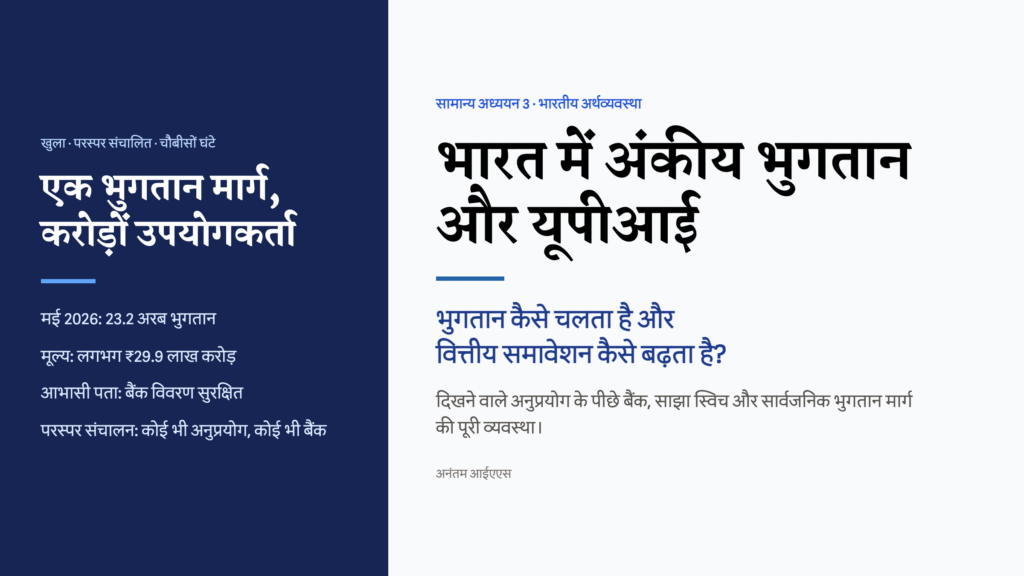
मई 2026 में भारत ने एक महीने में एक ही भुगतान मार्ग से 23.2 अरब लेन-देन किए। भारतीय राष्ट्रीय भुगतान निगम के अनुसार एकीकृत भुगतान अंतरफलक (UPI) पर 31 दिनों में 23.20 अरब लेन-देन हुए, जिनका मूल्य लगभग ₹29.9 लाख करोड़, यानी करीब ₹30 लाख करोड़ था। इसका अर्थ है हर दिन लगभग 73.8 करोड़ भुगतान और करीब ₹84,000 करोड़ का दैनिक मूल्य। उसी महीने पुराने तत्काल भुगतान सेवा (IMPS) मार्ग ने 35.8 करोड़ लेन-देन किए। एकीकृत अंतरफलक ने इससे अधिक भुगतान दोपहर से पहले ही कर दिए।
इनमें अधिकतर बड़े बैंक हस्तांतरण नहीं, बल्कि ₹10 की चाय, सब्जी का ठेला, ऑटो-रिक्शा और किराना दुकान जैसे छोटे भुगतान हैं, जो पहले नकद के क्षेत्र थे। इस तंत्र ने केवल अमीर लोगों का भुगतान अंकीय नहीं बनाया, बल्कि सड़क और बाजार को भी अंकीय बनाया। परीक्षा के लिए यह दशक की बड़ी आर्थिक कहानियों में है, क्योंकि यहाँ अंकीय सार्वजनिक बुनियादी ढाँचा, वित्तीय समावेशन और भारत में बने तंत्र का अंतरराष्ट्रीय विस्तार एक साथ मिलते हैं। 23 अरब की संख्या के नीचे का ढाँचा समझ लिया तो अंकीय भुगतान के अधिकतर प्रश्नों का उत्तर दिया जा सकता है।
एकीकृत भुगतान अंतरफलक वास्तव में कैसे काम करता है?
इस तंत्र की सबसे अलग बात है कि भुगतान करने वाले को बैंक विवरण साझा नहीं करना पड़ता। पहले पैसा भेजने के लिए खाता संख्या, भारतीय वित्तीय प्रणाली कोड (IFSC) और नाम भरना पड़ता था। नए तंत्र ने इसे आभासी भुगतान पते (VPA), जैसे नाम@बैंक, या स्कैन किए गए QR कोड से बदल दिया। व्यक्ति या दुकान को ऐसे पते से भुगतान होता है जो असली बैंक खाते का विवरण नहीं दिखाता। इस सरल परत के कारण सड़क विक्रेता केवल छपा हुआ कोड लगाकर भुगतान ले सकता है; कार्ड मशीन की जरूरत नहीं है।
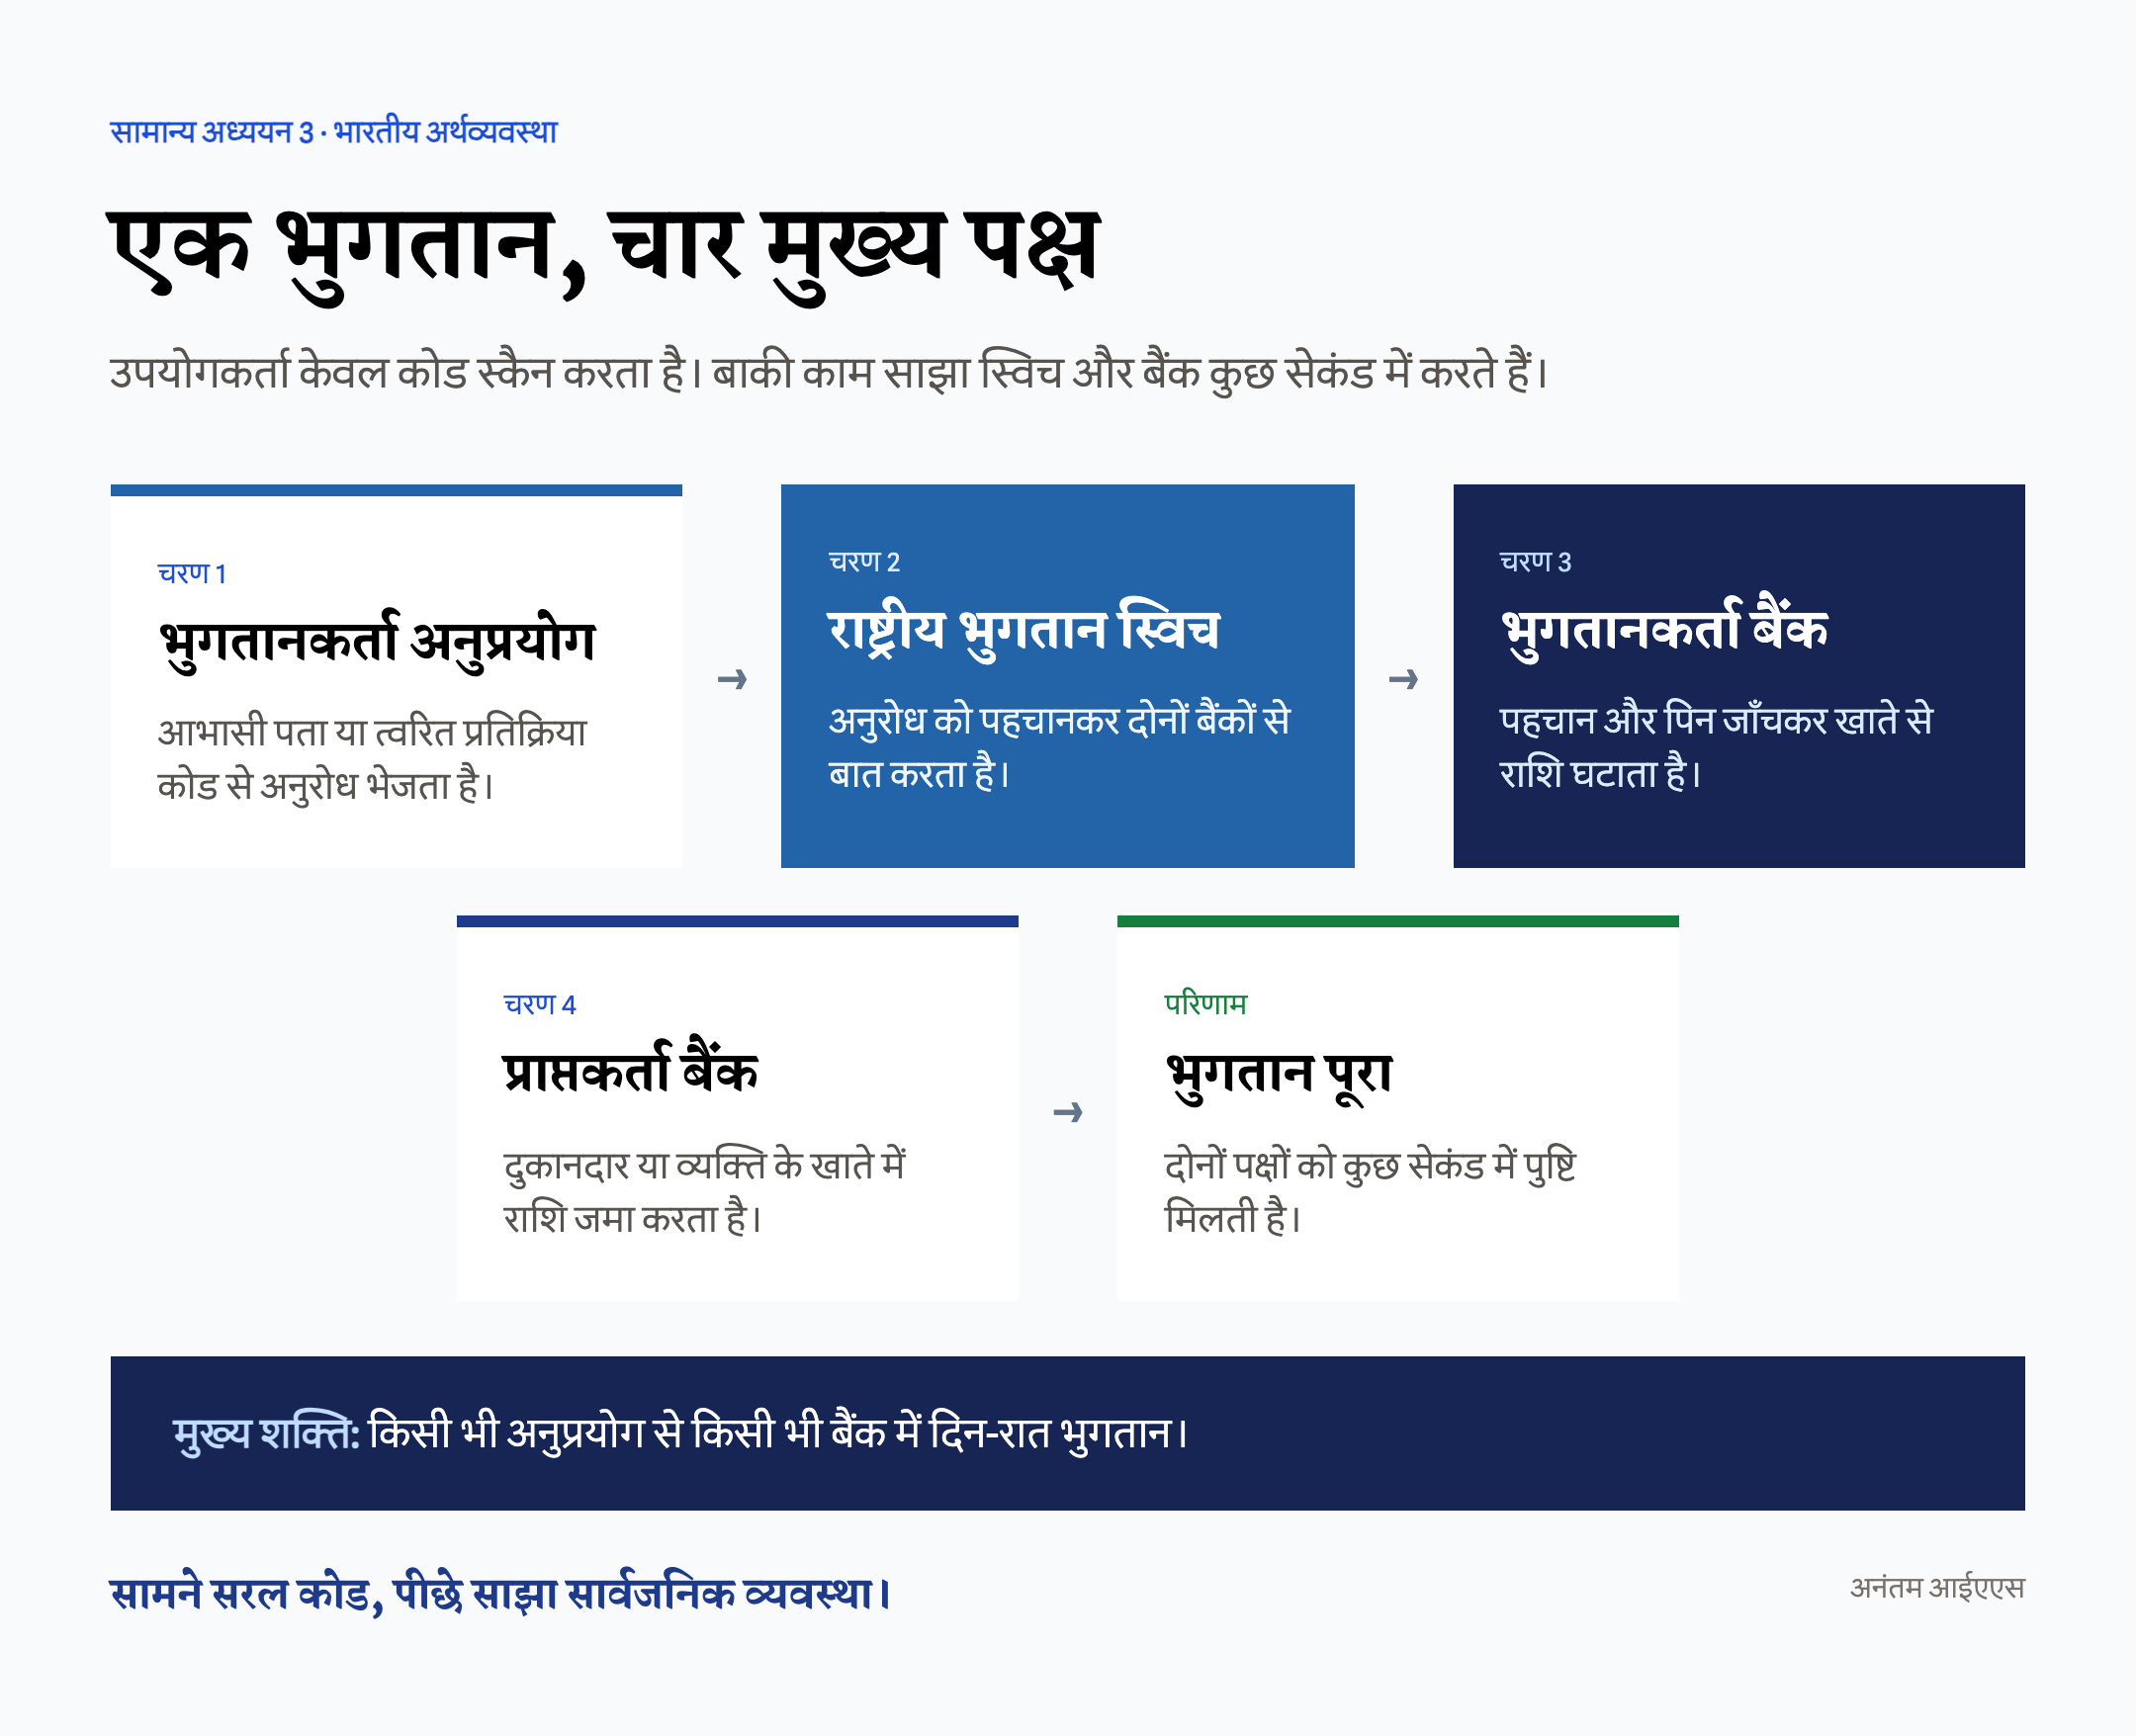
भीतर यह भारतीय राष्ट्रीय भुगतान निगम द्वारा मौजूदा तत्काल भुगतान सेवा पर बनाया खुला सॉफ्टवेयर स्तर है। 2016 में शुरू और भारतीय रिजर्व बैंक द्वारा नियंत्रित यह तंत्र मानकीकृत API से चौबीसों घंटे अंतर-बैंक भुगतान मार्ग को खोलता है। इसके चार मुख्य पक्ष हैं। भुगतानकर्ता और दुकानदार दो छोर पर हैं। सामने भुगतान सेवा प्रदाता का अनुप्रयोग होता है, जैसे फोनपे, गूगल पे, पेटीएम या भीम। उसके पीछे प्रायोजक बैंक होता है। बीच में निगम का केंद्रीय स्विच अनुरोध को सही बैंक तक भेजता, दोनों बैंकों से बात करता और कुछ सेकंड में खाते से कटौती व जमा की पुष्टि करता है। इसी से दिन-रात वास्तविक समय में बैंक खातों के बीच पैसा जाता है।
इसे राष्ट्रीय बुनियादी ढाँचा बनाने वाली विशेषता परस्पर संचालन (interoperability) है। किसी भी अनुप्रयोग से किसी दूसरे अनुप्रयोग और किसी भी बैंक में भुगतान किया जा सकता है। गूगल पे उपयोगकर्ता फोनपे वाले व्यापारी को भुगतान करता है और पैसा तीसरे बैंक में पहुँच सकता है। बंद मोबाइल बटुओं में एक अनुप्रयोग का पैसा दूसरे में नहीं जाता, लेकिन यह खुली सार्वजनिक सुविधा है। भुगतान मार्ग पर किसी एक निजी कंपनी का स्वामित्व नहीं है, इसलिए एकाधिकार के बिना इसका विस्तार हुआ। फिर भी अंकीय भुगतान भारहीन नहीं है। इसके लिए स्मार्टफोन, आँकड़ा केंद्र, दूरसंचार टावर, बिजली और सक्रिय इंटरनेट चाहिए। भौतिक बुनियादी ढाँचे की जरूरत न होने का दावा गलत है।
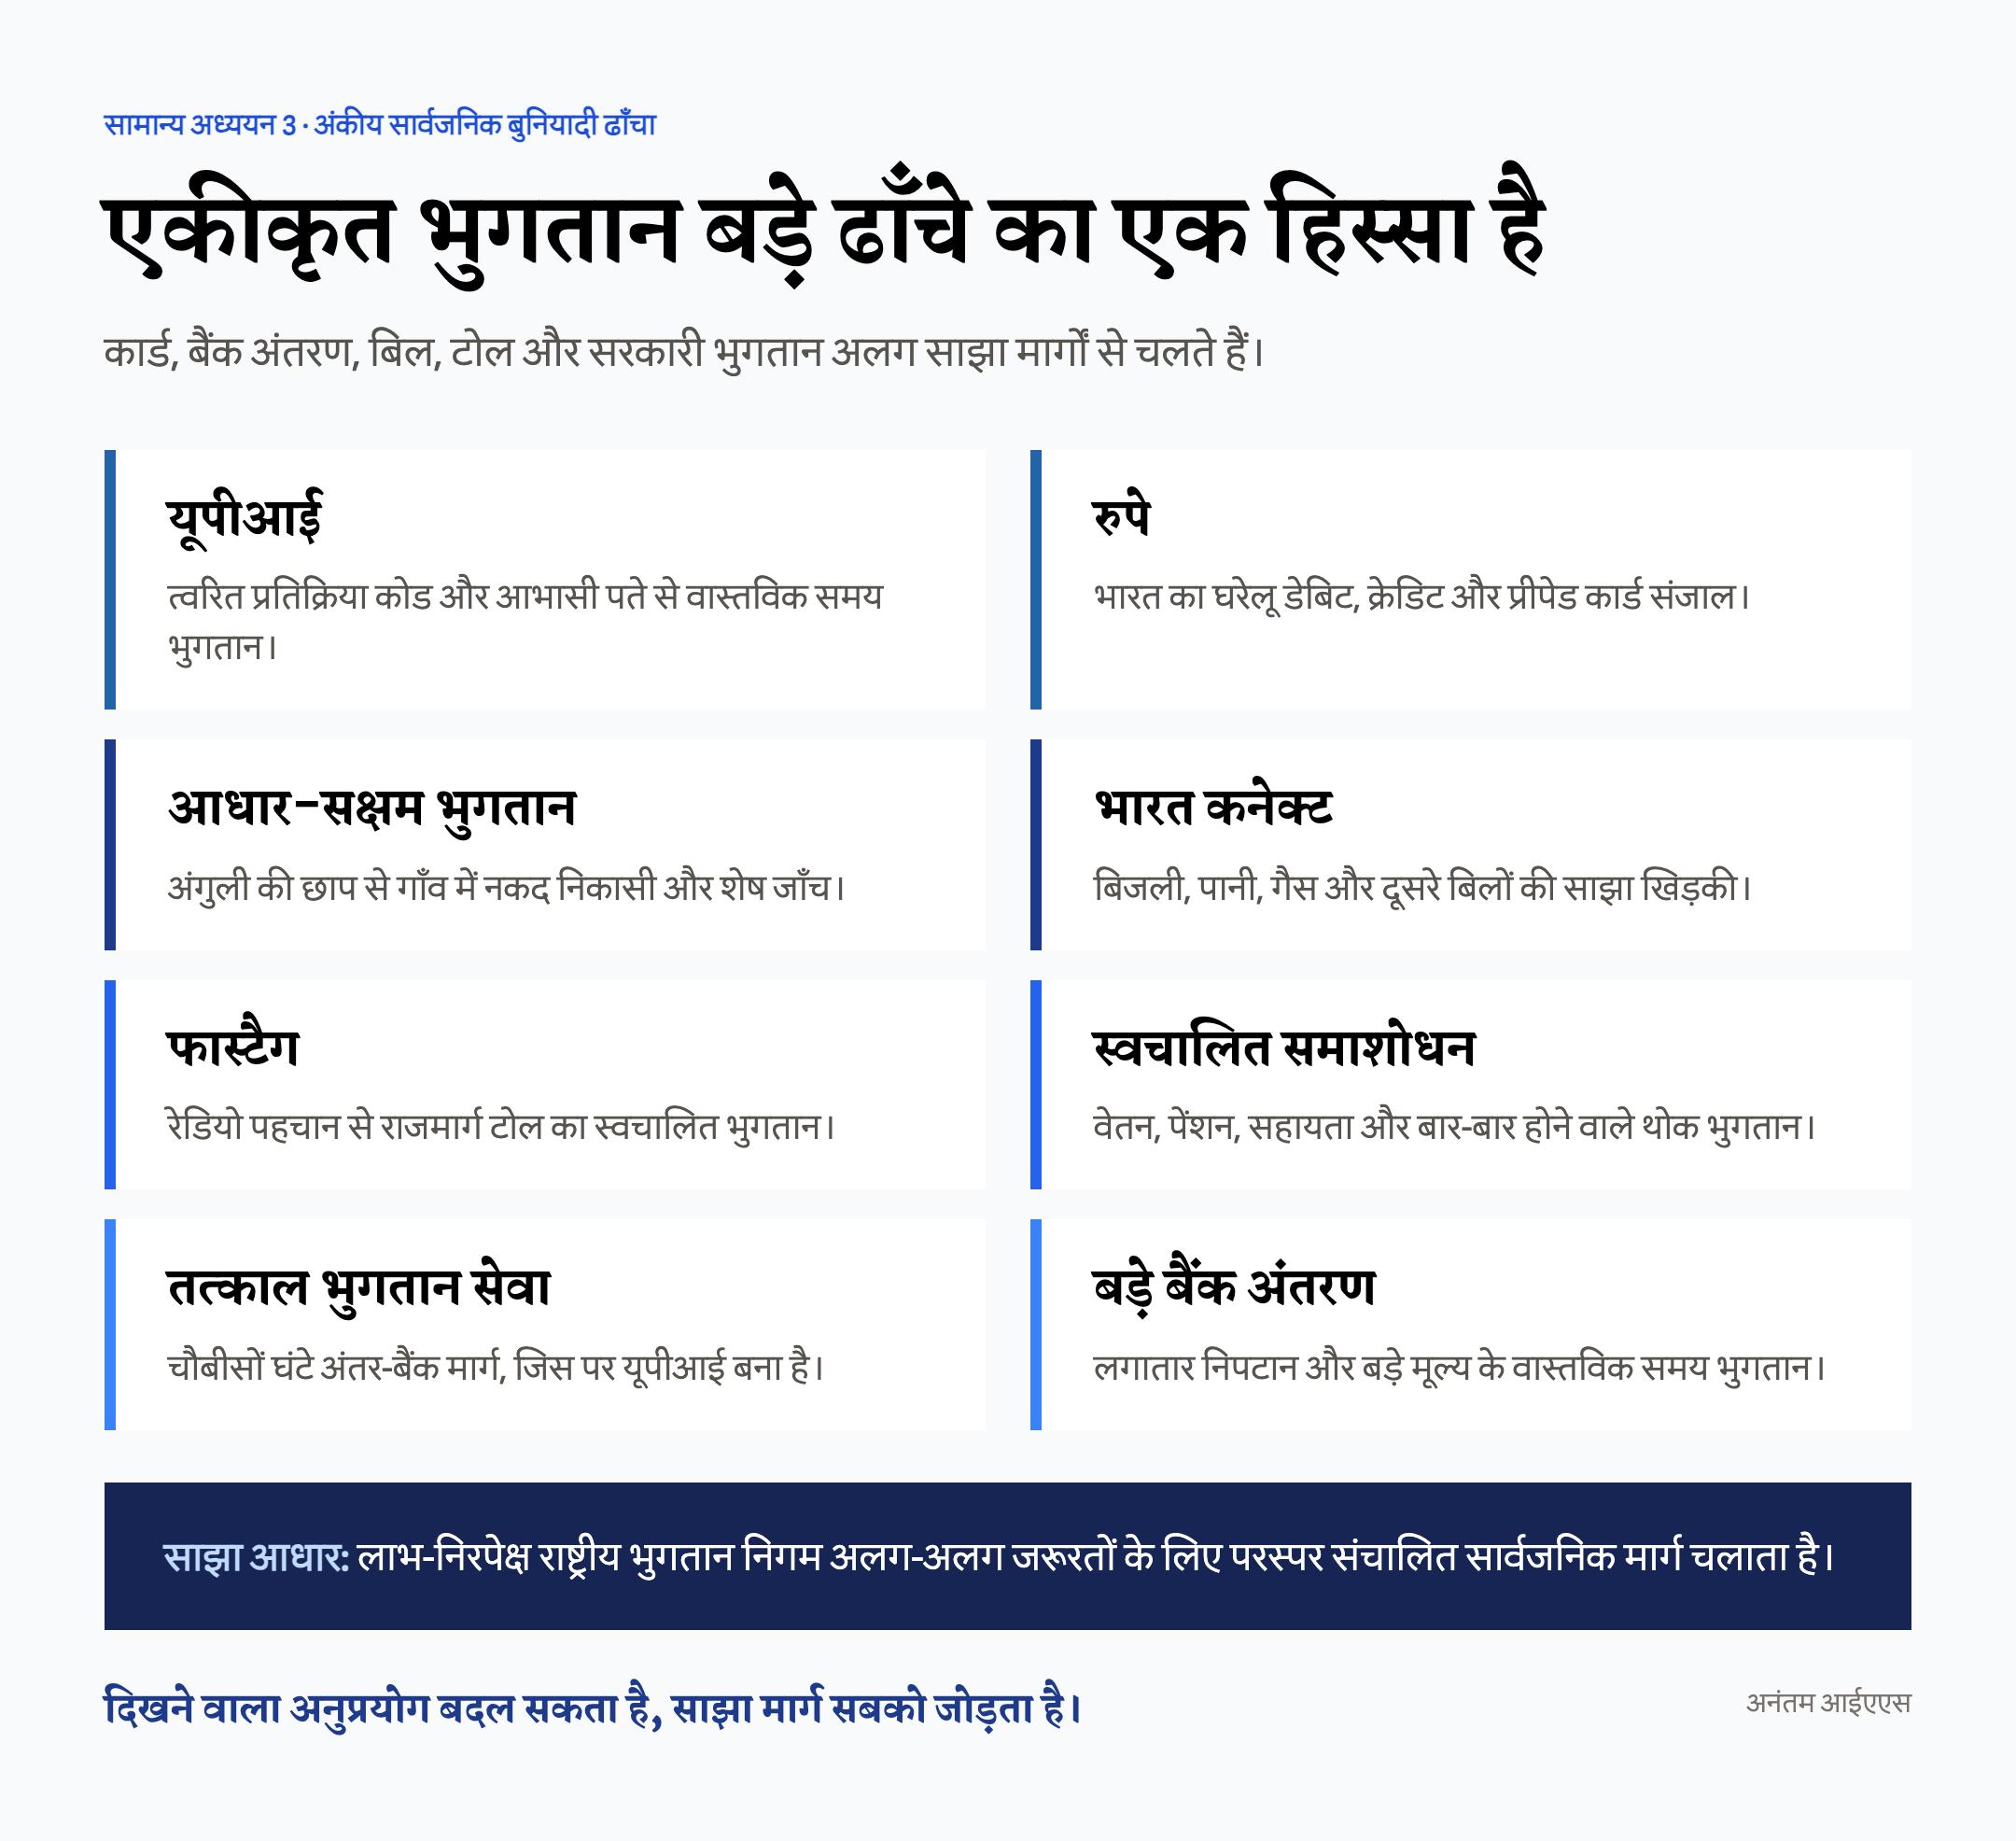
अनुप्रयोग के पीछे का पूरा भुगतान ढाँचा
एकीकृत भुगतान सबसे ज्यादा दिखाई देता है, पर वह बड़े तंत्र का केवल एक मार्ग है। अधिकतर खुदरा मार्ग भारतीय राष्ट्रीय भुगतान निगम चलाता है। भारतीय रिजर्व बैंक और बैंकों ने 2008 में इसे लाभ-निरपेक्ष छत्र संस्था के रूप में बनाया, ताकि खुदरा भुगतान किसी निजी कंपनी की बंद जागीर के बजाय साझा सार्वजनिक बुनियादी ढाँचा बनें। इसे भारत के छोटे भुगतानों की अधिकांश नलियाँ बनाने वाली कार्यशाला समझ सकते हैं।
रुपे (RuPay) भारत का घरेलू कार्ड संजाल है, जो वीजा और मास्टरकार्ड का स्वदेशी विकल्प है। यह डेबिट, क्रेडिट और प्रीपेड कार्ड जारी करता तथा आँकड़े व शुल्क देश के भीतर रखता है। तत्काल भुगतान सेवा वह मार्ग है जिस पर एकीकृत भुगतान बनाया गया। बड़े या नियोजित बैंक हस्तांतरण के लिए रिजर्व बैंक की पुरानी प्रणालियाँ हैं: राष्ट्रीय इलेक्ट्रॉनिक निधि अंतरण (NEFT), जो अब लगातार निपटान करता है, और वास्तविक समय सकल निपटान (RTGS), जो बड़े मूल्य का भुगतान वास्तविक समय में करता है। आधार-सक्षम भुगतान प्रणाली (AePS) में गाँव का व्यक्ति बैंक प्रतिनिधि के पास केवल अंगुली की छाप और आधार संख्या से नकद निकाल या शेष राशि देख सकता है। कार्ड और स्मार्टफोन की जरूरत नहीं। भारत बिल भुगतान प्रणाली (BBPS), जिसे अब भारत कनेक्ट कहा जाता है, बिजली, गैस, पानी और दूरदर्शन जैसे बिलों की साझा खिड़की है। फास्टैग (FASTag) रेडियो-आवृत्ति पहचान से राजमार्ग टोल चुकाता है। राष्ट्रीय स्वचालित समाशोधन गृह (NACH) वेतन, पेंशन और सीधे खाते में जाने वाली सरकारी सहायता जैसे बड़े व बार-बार होने वाले भुगतान सँभालता है।
तंत्र किनारों पर भी बदल रहा है। UPI Lite पहले से भरे उपकरण-बटुए से छोटे भुगतान बिना बैंक सर्वर तक जाए और सीमित जुड़ाव में कराता है। UPI 123Pay साधारण फीचर फोन पर बिना इंटरनेट भुगतान संभव करता है। UPI पर ऋण सीमा (Credit Line on UPI) पहले से स्वीकृत बैंक ऋण को स्कैन करके खर्च करने योग्य बनाती है। हर सुविधा नई आबादी को उसी साझा जाल में लाती है: बिना स्थिर इंटरनेट वाला व्यक्ति, साधारण फोन उपयोगकर्ता और कम औपचारिक ऋण इतिहास वाला छोटा उधारकर्ता।
भारत से बाहर एकीकृत भुगतान का विस्तार
घरेलू भुगतान मार्ग अब निर्यात बन रहा है। भारतीय राष्ट्रीय भुगतान निगम की अंतरराष्ट्रीय शाखा दो तरीकों से इसे विदेश ले जा रही है। पहला स्वीकार्यता है: भारतीय यात्री विदेश में स्थानीय QR कोड स्कैन करके अपने भारतीय अनुप्रयोग से भुगतान कर सके। यह संयुक्त अरब अमीरात, सिंगापुर, फ्रांस, श्रीलंका, मॉरीशस, नेपाल, भूटान और ब्रिटेन सहित 20 से अधिक अंतरराष्ट्रीय बाजारों में चल रहा है। ये भारतीय पर्यटकों, छात्रों और कामगारों के प्रमुख गंतव्य हैं। फ्रांस इसे स्वीकार करने वाला पहला यूरोपीय देश बना।
दूसरा, अधिक गहरा तरीका दो देशों के तत्काल भुगतान मार्गों को सीधे जोड़ना है। इसका प्रमुख उदाहरण भारत के तंत्र और सिंगापुर के पेनाउ (PayNow) का सक्रिय संबंध है। इससे दोनों देशों के लोग पारंपरिक प्रेषण की तुलना में कम लागत पर लगभग तुरंत पैसा भेज सकते हैं। संयुक्त अरब अमीरात की घरेलू प्रणाली, ब्रिटेन के तेज भुगतान और यूरोपीय संघ के तत्काल अंतरण ढाँचे से संबंध बनाए या खोजे जा रहे हैं। निगम दक्षिण-पूर्व एशिया में भी विस्तार चाहता है। छोटी शुरुआती संख्या से सीमा-पार लेन-देन एक वर्ष में कई गुना बढ़े हैं।
भारत के लिए इसके तीन लाभ हैं। पहला, विदेशों से बहुत बड़ी राशि भेजने वाले प्रवासी समुदाय की प्रेषण लागत घटती है। दूसरा, भारत में बना अंकीय सार्वजनिक साधन आर्थिक कूटनीति और सौम्य शक्ति बनता है। तीसरा, कार्ड व प्रतिनिधि-बैंक संजाल के बाहर व्यापार और हस्तांतरण का मार्ग मिलता है, जो रुपये के अंतरराष्ट्रीय उपयोग के व्यापक लक्ष्य को सहारा देता है। देशों के बीच चलने वाला अपने देश का भुगतान मार्ग सुविधा के साथ रणनीतिक प्रभाव भी है।
वित्तीय समावेशन चलाने वाला अंकीय सार्वजनिक बुनियादी ढाँचा
यह भारत स्टैक (India Stack) कहे जाने वाले खुले अंकीय सार्वजनिक बुनियादी ढाँचे की प्रमुख भुगतान परत है। इसमें एक अरब से अधिक लोगों की अंकीय पहचान आधार और सहमति-आधारित आँकड़ा परत भी है। तर्क जन-धन, आधार और मोबाइल की जाम त्रयी (JAM) से चलता है। जन-धन खातों ने गरीबों को पैसा रखने की जगह दी, आधार ने पहचान देकर खाता खोलना और उपयोग संभव किया, और मोबाइल ने लेन-देन का उपकरण दिया। एकीकृत भुगतान उस खाते को सक्रिय करता है। लगभग बिना परिचालन लागत का सरल भुगतान साधन निष्क्रिय जन-धन खाते को उपयोगी बनाता है।
विकास लाभ ठोस हैं। प्रत्यक्ष लाभ अंतरण से सहायता, पेंशन और मजदूरी सीधे बैंक खातों में जाती है। नकद में हिस्सा लेने वाले बिचौलियों और नकली लाभार्थियों के हटने से सरकारी धन बचता है। पहले केवल नकद लेने वाले सब्जी विक्रेता का अंकीय लेन-देन इतिहास बनता है, जो आगे छोटे औपचारिक ऋण का आधार हो सकता है। इससे अनौपचारिक आजीविका औपचारिक, करयोग्य और ऋणयोग्य अर्थव्यवस्था की ओर आती है। नकद सँभालने की लागत भी घटती है। भारत में वास्तविक समय भुगतान शहरी मध्य वर्ग की महँगी सुविधा नहीं, सड़क विक्रेता और दिहाड़ी मजदूर का सामान्य साधन बन गया। इसी कारण विश्व के वास्तविक समय अंकीय भुगतानों में भारत की हिस्सेदारी बहुत बड़ी है।
जोखिम भी हैं। कुछ निजी अनुप्रयोगों में भारी एकाग्रता से प्रणालीगत जोखिम और आँकड़ा नियंत्रण के प्रश्न उठते हैं। तंत्र जितनी तेजी से बढ़ता है, सेवा रुकना, धोखाधड़ी और मनोवैज्ञानिक चाल वाली ठगी भी उतनी तेजी से फैलती है। ग्रामीण-शहरी अंतर और अंकीय समझ की कमी सबसे कमजोर लोगों को सबसे आसान निशाना बनाती है। सस्ता इंटरनेट, भरोसेमंद बिजली और काम करता फोन अनिवार्य हैं। आगे चुनौती है कि अर्थव्यवस्था का बड़ा हिस्सा सँभालते हुए तंत्र खुला, सुरक्षित और सबके लिए सुलभ रहे।
मुख्य परीक्षा के उत्तर में कैसे लिखें?
यह सामान्य अध्ययन प्रश्नपत्र 3 (GS3) के भारतीय अर्थव्यवस्था, संसाधन जुटाने, बुनियादी ढाँचे और विकास में तकनीक की भूमिका से जुड़ा महत्वपूर्ण विषय है। अंकीय सार्वजनिक बुनियादी ढाँचा, वित्तीय समावेशन, अर्थव्यवस्था का औपचारीकरण, साइबर सुरक्षा और आँकड़ा शासन सभी में इसका उपयोग होता है। निबंध में भी वैश्विक पहुँच वाले भारतीय नवाचार का आँकड़ा-समृद्ध उदाहरण मिलता है। कुछ सही आँकड़े लिखकर डिजाइन के चुनाव से विकास परिणाम तक साफ शृंखला दिखाएँ।
उत्तर की रचना
दिखने वाले अनुप्रयोग से भीतर के ढाँचे की ओर बढ़ें। शुरुआत 23.2 अरब मासिक लेन-देन से करें। फिर आभासी भुगतान पता, तत्काल सेवा पर खुला अंतरफलक, चार-पक्षीय निगम वास्तु और परस्पर संचालन समझाएँ। उत्तर को केवल एकीकृत भुगतान तक न रखें; रुपे, आधार-सक्षम भुगतान, बिल भुगतान और स्वचालित समाशोधन जोड़ें। फिर जाम त्रयी, प्रत्यक्ष लाभ और औपचारीकरण के परिणाम लिखें। 20 से अधिक विदेशी बाजार और पेनाउ संबंध से वैश्विक पक्ष जोड़ें। अंत में एकाग्रता, धोखाधड़ी और अंकीय विभाजन लिखें। पैमाना, डिजाइन, पूरा ढाँचा, समावेशन, वैश्विक विस्तार और जोखिम का यह क्रम अधिकतर प्रश्नों पर लागू होता है।
आम गलतियाँ
एकीकृत भुगतान और सभी अंकीय भुगतान को एक न मानें; वह निगम के बड़े ढाँचे का एक मार्ग है। यह न लिखें कि भौतिक बुनियादी ढाँचे की जरूरत नहीं होती। फोन, दूरसंचार और आँकड़ा केंद्र जरूरी हैं। किसी निजी कंपनी को इसका मालिक न बताएँ। शक्ति खुली और परस्पर संचालित सार्वजनिक सुविधा में है। उपलब्धियों के साथ एकाग्रता, धोखाधड़ी और अंकीय विभाजन भी लिखें, तभी उत्तर संतुलित होगा।
संक्षिप्त उत्तर-ढाँचा
एकीकृत भुगतान = तत्काल भुगतान मार्ग पर खुला अनुप्रयोग अंतरफलक, 2016 में शुरू, राष्ट्रीय भुगतान निगम द्वारा संचालित और रिजर्व बैंक द्वारा नियंत्रित → आभासी पता व QR कोड बैंक विवरण छिपाते हैं, चार पक्ष और पूर्ण परस्पर संचालन → मई 2026 में 23.2 अरब लेन-देन, मूल्य लगभग ₹29.9 लाख करोड़ → व्यापक ढाँचा: रुपे, आधार-सक्षम भुगतान, बिल भुगतान, स्वचालित समाशोधन, फास्टैग और बैंक अंतरण → जाम त्रयी, प्रत्यक्ष लाभ और औपचारीकरण से समावेशन → 20 से अधिक विदेशी बाजार, भारत-सिंगापुर संबंध → जोखिम: एकाग्रता, धोखाधड़ी, अंकीय विभाजन और भौतिक ढाँचे पर निर्भरता → निष्कर्ष: खुला और सुरक्षित रखा जाने वाला समावेशी अंकीय सार्वजनिक बुनियादी ढाँचा।
आरेख कैसे बनाएँ?
चार-पक्षीय प्रवाह बनाएँ: भुगतानकर्ता अनुप्रयोग → राष्ट्रीय भुगतान निगम स्विच → भुगतानकर्ता बैंक और प्राप्तकर्ता बैंक → तत्काल भुगतान मार्ग पर निपटान। साथ घड़ी में “कुछ सेकंड, चौबीसों घंटे” लिखें। दूसरी ओर साझा निगम आधार पर एकीकृत भुगतान, रुपे, आधार-सक्षम भुगतान, बिल भुगतान और स्वचालित समाशोधन की परतें रखें। पहला चित्र भुगतान का प्रवाह और दूसरा पूरे तंत्र में उसकी जगह दिखाएगा।
संतुलित निष्कर्ष
आप लिख सकते हैं: “भारत की भुगतान क्रांति किसी एक अनुप्रयोग से अधिक एक सार्वजनिक साधन की कहानी है। खुले और परस्पर संचालित मार्ग ने एक अरब बैंक खातों को सक्रिय किया, सड़क की अर्थव्यवस्था को औपचारिक बनाया और अब अंकीय कूटनीति के साधन के रूप में निर्यात हो रहा है। साथ ही इसे एकाग्रता, धोखाधड़ी और बचे हुए विभाजनों से सुरक्षित रखना होगा।”
आँकड़ों का सही उपयोग
चार आधार पर्याप्त हैं: मई 2026 में 23.2 अरब मासिक लेन-देन, लगभग ₹29.9 लाख करोड़ मूल्य, 2016 में शुरुआत और 20 से अधिक विदेशी बाजार। सही वाक्य में इन्हें लिखने से उत्तर वर्तमान और विश्वसनीय लगेगा। “मई 2026 के भारतीय राष्ट्रीय भुगतान निगम के आँकड़ों के अनुसार” जैसा साफ स्रोत दें।
सामान्य प्रश्न
एकीकृत भुगतान अंतरफलक क्या है और इसे कौन चलाता है? यह वास्तविक समय भुगतान प्रणाली है, जो आभासी भुगतान पता या QR कोड से बिना खाता संख्या साझा किए बैंक खातों में पैसा भेजती है। 2016 में शुरू इस प्रणाली को भारतीय राष्ट्रीय भुगतान निगम चलाता और भारतीय रिजर्व बैंक नियंत्रित करता है। फोनपे, गूगल पे, पेटीएम और भीम उसी साझा परस्पर संचालित मार्ग के सामने दिखने वाले अनुप्रयोग हैं।
यह भारत के बाकी भुगतान ढाँचे से कैसे अलग है? यह सबसे प्रसिद्ध मार्ग है, पर निगम कई और मार्ग चलाता है। रुपे घरेलू कार्ड संजाल है; तत्काल सेवा, राष्ट्रीय इलेक्ट्रॉनिक निधि अंतरण और वास्तविक समय सकल निपटान बैंक अंतरण करते हैं; आधार-सक्षम प्रणाली अंगुली की छाप से लेन-देन; भारत कनेक्ट बिल; फास्टैग टोल; और स्वचालित समाशोधन वेतन व सहायता जैसे थोक भुगतान सँभालता है।
क्या इसका उपयोग भारत से बाहर होता है? हाँ। अंतरराष्ट्रीय शाखा के माध्यम से यह संयुक्त अरब अमीरात, सिंगापुर, फ्रांस, श्रीलंका, मॉरीशस, नेपाल, भूटान और ब्रिटेन सहित 20 से अधिक बाजारों में स्वीकार होता है। भारत-सिंगापुर का पेनाउ संबंध लगभग तुरंत और कम लागत वाला सीमा-पार हस्तांतरण भी देता है। दूसरे देशों के साथ और संबंध विकसित हो रहे हैं।
इससे वित्तीय समावेशन कैसे बढ़ा? इसने जन-धन, आधार और मोबाइल की त्रयी को सस्ता व तुरंत भुगतान साधन दिया। सरकारी प्रत्यक्ष लाभ सीधे खाते में पहुँचे और रिसाव घटा। छोटे विक्रेता का अंकीय इतिहास बना, जो औपचारिक ऋण में सहायक हो सकता है। इससे अनौपचारिक आजीविका औपचारिक अर्थव्यवस्था की ओर आई।
अभ्यास प्रश्न
प्रारंभिक परीक्षा बहुविकल्पीय प्रश्न
- एकीकृत भुगतान अंतरफलक के संदर्भ में विचार करें:
(a) इसे 2016 में शुरू किया गया और राष्ट्रीय भुगतान निगम चलाता है
(b) यह तत्काल भुगतान सेवा के ऊपर खुली परत है
(c) आभासी भुगतान पते से बैंक विवरण साझा नहीं करना पड़ता
(d) उपर्युक्त सभी
उत्तर: (d) 2016 में शुरू यह खुली परत आभासी पते या QR कोड से बैंक विवरण छिपाकर तत्काल मार्ग पर भुगतान करती है। - एकीकृत भुगतान, रुपे, तत्काल भुगतान, आधार-सक्षम भुगतान और भारत बिल भुगतान कौन चलाता है?
(a) भारतीय रिजर्व बैंक सीधे
(b) भारतीय राष्ट्रीय भुगतान निगम
(c) भारतीय प्रतिभूति और विनिमय बोर्ड
(d) इलेक्ट्रॉनिकी और सूचना प्रौद्योगिकी मंत्रालय
उत्तर: (b) लाभ-निरपेक्ष छत्र संस्था निगम इन खुदरा मार्गों को चलाता है। रिजर्व बैंक नियंत्रक है, संचालक नहीं। - भारत के अंकीय भुगतान के बारे में कौन-सा कथन सही है?
(a) एकीकृत भुगतान बैंक खातों में वास्तविक समय निधि अंतरण करता है
(b) अंकीय भुगतान में किसी भौतिक बुनियादी ढाँचे की जरूरत नहीं
(c) QR कोड के लिए कार्ड मशीन जरूरी है
(d) यह केवल एक अनुप्रयोग में चलने वाला बंद बटुआ है
उत्तर: (a) वास्तविक समय अंतरण होता है। फिर भी फोन, दूरसंचार व आँकड़ा केंद्र जरूरी हैं, कोड को कार्ड मशीन नहीं चाहिए और व्यवस्था परस्पर संचालित है। - आधार-सक्षम भुगतान प्रणाली मुख्यतः क्या करती है?
(a) रेडियो पहचान से राजमार्ग टोल चुकाती है
(b) बैंक प्रतिनिधि के पास अंगुली की छाप और आधार से नकद निकासी या शेष जाँच कराती है
(c) एक खिड़की से सभी उपयोगिता बिल चुकाती है
(d) बड़े मूल्य का हस्तांतरण वास्तविक समय में करती है
उत्तर: (b) यह ग्रामीण समावेशन का साधन है। फास्टैग टोल, भारत बिल भुगतान बिल और वास्तविक समय सकल निपटान बड़े भुगतान करता है। - भारत के एकीकृत भुगतान का पेनाउ संबंध किस देश की तत्काल भुगतान प्रणाली से है?
(a) संयुक्त अरब अमीरात
(b) फ्रांस
(c) सिंगापुर
(d) श्रीलंका
उत्तर: (c) पेनाउ सिंगापुर की तत्काल भुगतान प्रणाली है। सक्रिय संबंध भारत और सिंगापुर के बीच कम लागत वाला लगभग तुरंत हस्तांतरण देता है।
मुख्य परीक्षा अभ्यास प्रश्न
- एकीकृत भुगतान अंतरफलक की वास्तु समझाइए। परस्पर संचालन और खुली अनुप्रयोग परत ने इसे विश्व की सबसे बड़ी वास्तविक समय भुगतान प्रणाली बनने में कैसे मदद की? (15 अंक, 250 शब्द)
- “एकीकृत भुगतान कहीं बड़े भुगतान ढाँचे का दिखाई देने वाला चेहरा है।” भारत का अंकीय सार्वजनिक बुनियादी ढाँचा बनाने में राष्ट्रीय भुगतान निगम और उसके रुपे, आधार-सक्षम भुगतान, बिल भुगतान व स्वचालित समाशोधन मार्गों की भूमिका पर चर्चा कीजिए। (15 अंक, 250 शब्द)
- एकीकृत भुगतान और व्यापक अंकीय भुगतान तंत्र ने वित्तीय समावेशन तथा भारतीय अर्थव्यवस्था के औपचारीकरण को कैसे आगे बढ़ाया है? समीक्षा कीजिए। (15 अंक, 250 शब्द)
- एकीकृत भुगतान के अंतरराष्ट्रीय विस्तार पर चर्चा कीजिए। स्वदेशी अंकीय सार्वजनिक साधन का निर्यात भारत के आर्थिक और रणनीतिक हित कैसे साध सकता है? (10 अंक, 150 शब्द)
- “भारत की अंकीय भुगतान व्यवस्था की ताकत ही उसके जोखिम का स्रोत भी है।” तेज विस्तार से जुड़े प्रणालीगत, सुरक्षा और समानता के प्रश्नों का आलोचनात्मक मूल्यांकन कीजिए। (15 अंक, 250 शब्द)