दो खबरें, एक ही कहानी के दो हिस्से। 27 जनवरी 2026 को भारत और यूरोपीय संघ ने मुक्त व्यापार समझौते (Free Trade Agreement, FTA) की वार्ता पूरी की। यूरोपीय आयोग ने इसे दोनों में से किसी का अब तक का सबसे बड़ा ऐसा समझौता कहा, जिसमें करीब 2 अरब लोग आते हैं। यह अभी कानूनी समीक्षा, हस्ताक्षर और घरेलू मंजूरी के बाद ही बाध्यकारी होगा। दूसरी ओर चीन ने दुर्लभ मृदा पर निर्यात नियंत्रण बढ़ाया, प्रसंस्करण उपकरण और चीनी मूल की थोड़ी सामग्री वाले कुछ विदेशी उत्पाद भी लाइसेंस व्यवस्था में आए। एक देश बाजार खोल रहा है, दूसरा अड़चन वाले बिंदु बंद कर रहा है। भारत दोनों के बीच है, एक ओर निर्भर और दूसरी ओर महत्वाकांक्षी।
21वीं सदी में ताकत केवल युद्धपोत और सैन्य गठबंधन से नहीं चलती। वह शुल्क, निर्यात नियंत्रण, चिप फैब और परिष्कृत नियोडिमियम से भी चलती है। इसे भू-अर्थनीति (geoeconomics) कहते हैं: व्यापार, निवेश, प्रतिबंध और आपूर्ति शृंखला जैसे आर्थिक साधनों से रणनीतिक लक्ष्य पाना। अभ्यर्थी का सवाल केवल FTA या लिथियम खंड का महत्व नहीं है। सवाल यह है कि क्या भारत व्यापार और तकनीक को इतनी जल्दी रणनीतिक बढ़त बना सकता है, जबकि अपनी फैक्टरियों के बुनियादी कच्चे माल के लिए प्रतिद्वंद्वी पर निर्भर है।
मुद्दे को ठीक तरह से समझें
पहले जरूरी शब्द साफ करें। कठिन शब्दों का ढीला इस्तेमाल इस विषय को अनावश्यक रूप से उलझाता है।
भू-अर्थनीति भू-राजनीतिक लक्ष्य के लिए आर्थिक साधनों का इस्तेमाल है। व्यापार समझौते, निवेश जांच, शुल्क, प्रतिबंध और आपूर्ति शृंखला पर नियंत्रण, सब रणनीतिक औजार बनते हैं। राजनीतिक वैज्ञानिक हेनरी फैरेल और अब्राहम न्यूमैन ने 2019 के अंतरराष्ट्रीय सुरक्षा (International Security) लेख में हथियार बनी परस्पर निर्भरता (weaponised interdependence) का ढांचा दिया। वित्त, आंकड़े और आपूर्ति शृंखला के वैश्विक नेटवर्क कुछ केंद्रीय जोड़-बिंदुओं से चलते हैं। जो शक्ति किसी जोड़ पर बैठी है, वह गुजरते प्रवाह को देख सकती है, इसे सर्वदर्शी प्रभाव (panopticon effect) कहते हैं, या पहुंच काट सकती है, इसे अड़चन प्रभाव (chokepoint effect) कहते हैं। जुड़ाव केवल शांति का लाभ नहीं, हथियार भी हो सकता है।
उदाहरण सामने हैं। 2022 में रूस को SWIFT संदेश व्यवस्था से कुछ हद तक हटाना और उसके केंद्रीय बैंक के करीब 300 अरब डॉलर के भंडार को रोकना वित्तीय अड़चन थी। चीन को उन्नत चिप देने पर अमेरिकी रोक तकनीकी अड़चन है। दुर्लभ मृदा पर चीन का लाइसेंस आपूर्ति शृंखला की अड़चन है। हर बार वही नियम: ऐसा जोड़ खोजिए जिसका दूसरा पक्ष जल्दी विकल्प नहीं बना सकता, फिर दबाव डालिए।
दो जवाबों के नाम भी हैं। मित्र देशों में आपूर्ति लगाना (friend-shoring) का मतलब सबसे सस्ती जगह के बजाय राजनीतिक रूप से भरोसेमंद देश में उत्पादन ले जाना है। चीन+1 (China+1) में कंपनी चीन का आधार रखती है लेकिन जोखिम बांटने के लिए दूसरा उत्पादन देश जोड़ती है। पुराने वैश्वीकरण का नियम लागत पहले था। अब लागत में सुरक्षा का भार जुड़ गया है और भारत सबका “+1” बनना चाहता है।
व्यापार ढांचा संक्षेपों से भरा है। मुक्त व्यापार समझौता (FTA) सदस्यों के बीच शुल्क और रुकावट घटाता है। व्यापक आर्थिक साझेदारी समझौता (Comprehensive Economic Partnership Agreement, CEPA) और व्यापार व आर्थिक साझेदारी समझौता (Trade and Economic Partnership Agreement, TEPA) वस्तुओं से आगे सेवा, निवेश और कभी बाध्यकारी वादों तक जाते हैं। अलग नाम, एक ही परिवार। 2022 के बाद भारत ने ऐसे कई समझौते किए।
यही मुख्य खींचतान है। चीन पर खनिज, इलेक्ट्रॉनिक्स और दवा के कच्चे माल की निर्भरता के कारण भारत हथियार बनी परस्पर निर्भरता का लक्ष्य है। वहीं FTA, राष्ट्रीय महत्वपूर्ण खनिज मिशन और सेमीकंडक्टर निर्माण से भारत भू-अर्थनीति का सक्रिय खिलाड़ी भी है। लेख इन्हीं दो तथ्यों के बीच है।
आंकड़े क्या बताते हैं
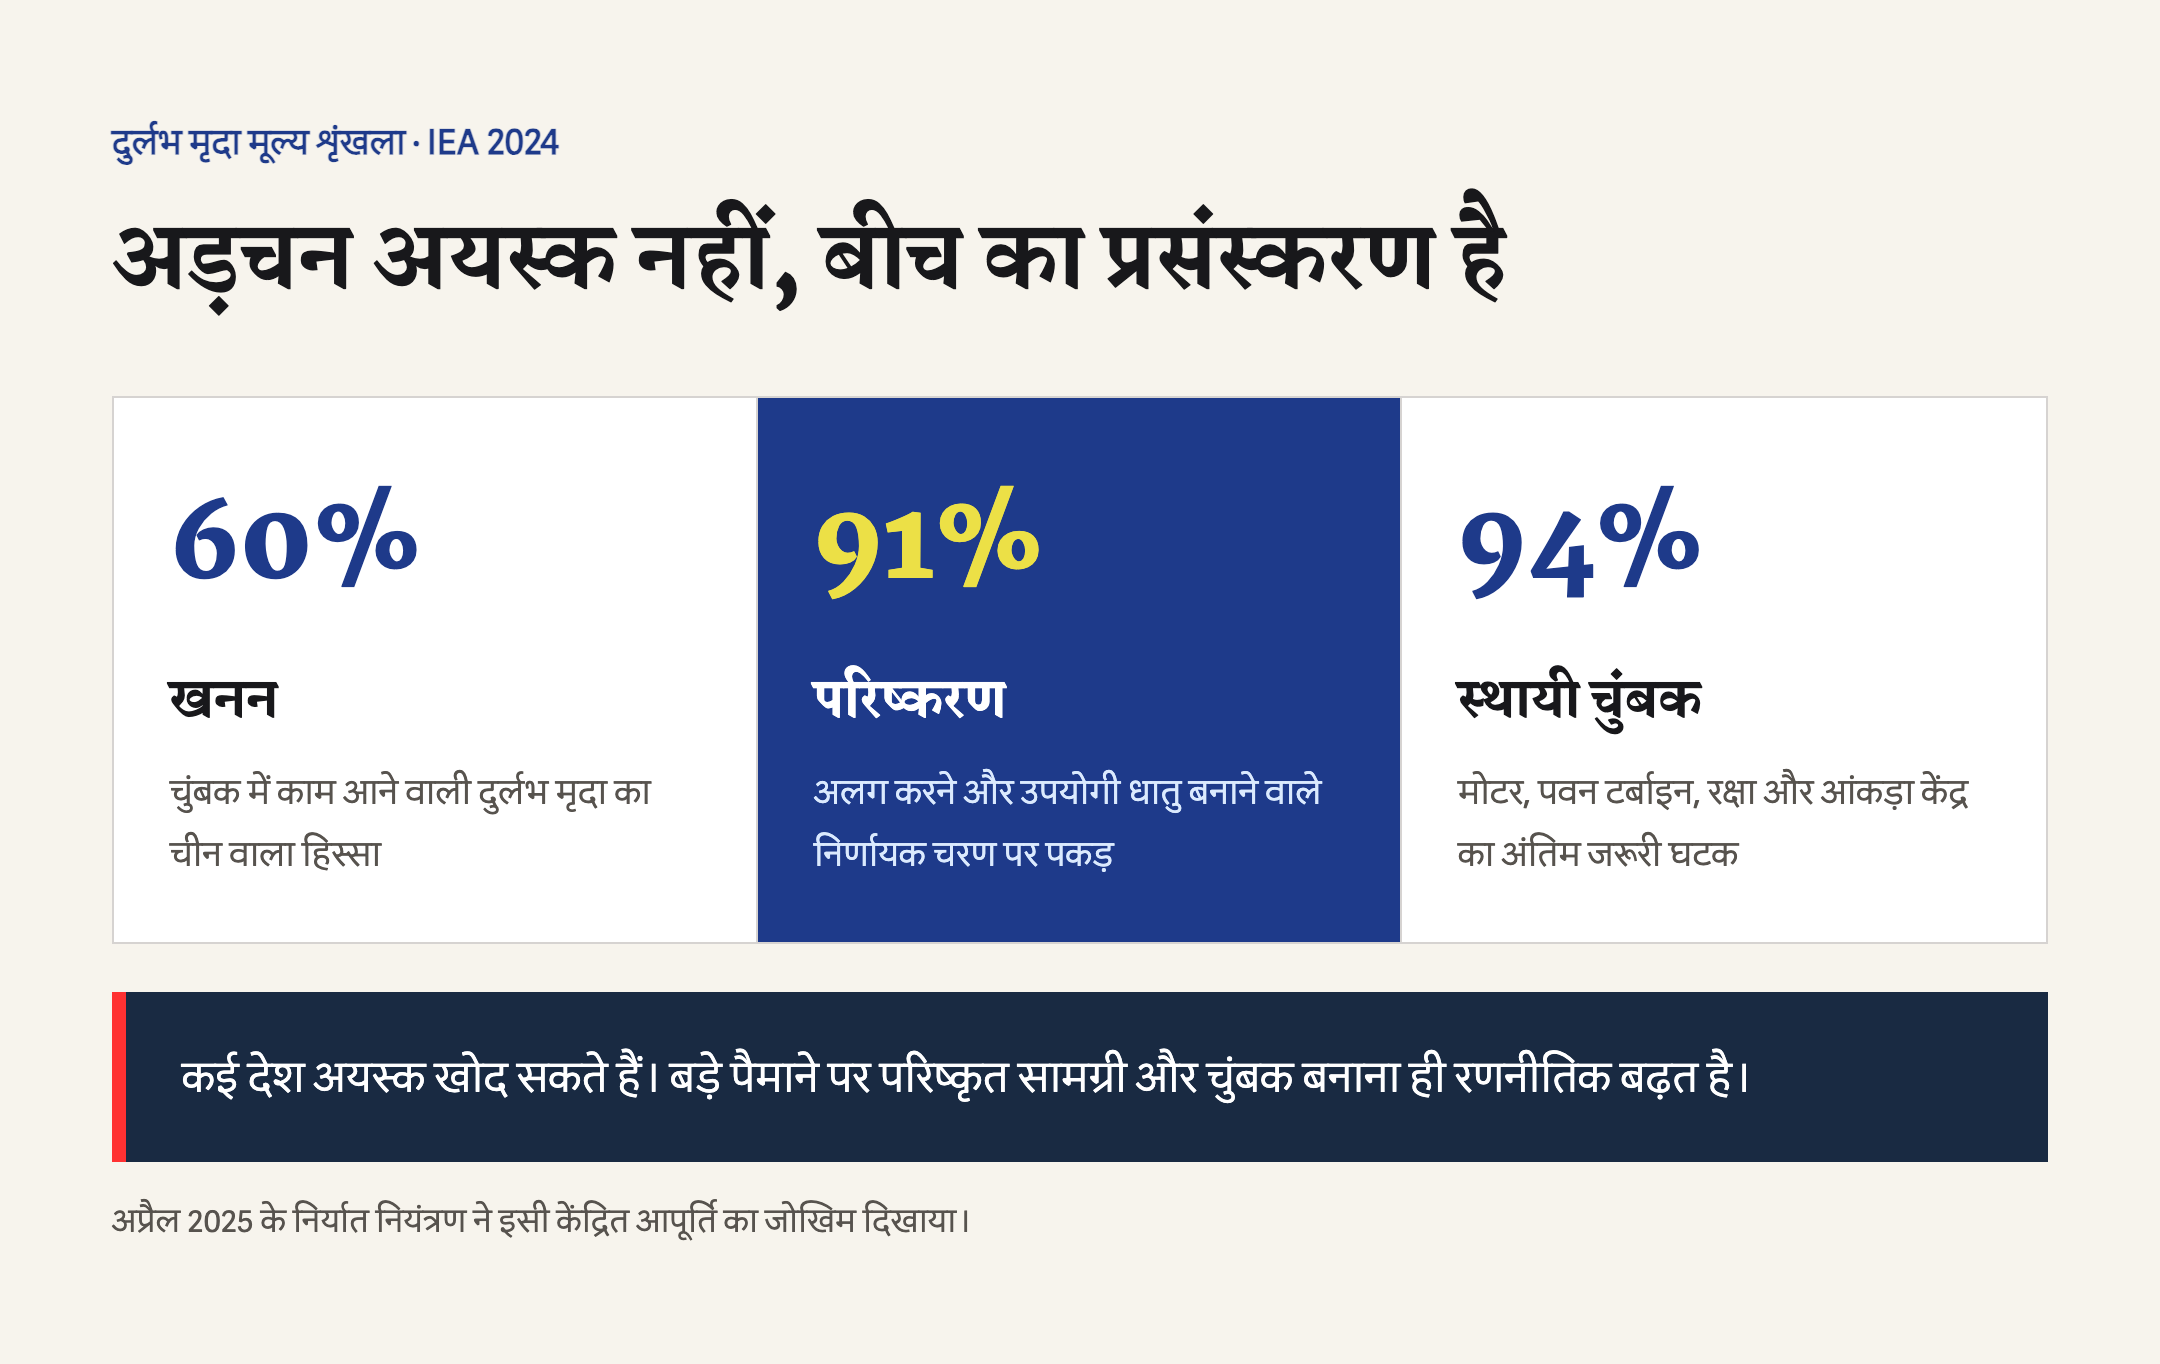
पहले चीन की अड़चन समझें, क्योंकि आंकड़े बताते हैं कि एक वस्तु रणनीतिक हथियार कैसे बनती है। अंतरराष्ट्रीय ऊर्जा एजेंसी (IEA) के अनुसार 2024 में चीन ने चुंबक वाली दुर्लभ मृदा का करीब 60% खनन किया। नियोडिमियम और डिस्प्रोसियम जैसी धातुएं बिजली वाहन मोटर से मिसाइल मार्गदर्शन तक काम आती हैं। लेकिन असली अड़चन खनन नहीं, प्रसंस्करण है। चीन वैश्विक परिष्कृत उत्पादन का करीब 91% और सिंटर किए स्थायी चुंबकों का करीब 94% बनाता है, जबकि 2005 में चुंबक हिस्सेदारी करीब आधी थी। अयस्क कई देश खोद सकते हैं; बड़े पैमाने पर अलग करके उपयोगी चुंबक बहुत कम बनाते हैं।
दुर्लभ मृदा अकेली नहीं। IEA के विश्लेषण में अनेक रणनीतिक खनिजों के परिष्करण में चीन सबसे बड़ा खिलाड़ी है। बैटरी के बीच वाले चरण, कैथोड पूर्ववर्ती और LFP (लिथियम आयरन फॉस्फेट) रसायन, में कई हिस्सों पर उसका 80% से अधिक नियंत्रण है। इसलिए “चीन महत्वपूर्ण खनिजों पर हावी है” का सही अर्थ खदान नहीं, मूल्य शृंखला के बीच वाले प्रसंस्करण चरण पर पकड़ है।
चीन ने इस पकड़ को नीति बनाया। जुलाई 2023 के गैलियम और जर्मेनियम से शुरू होकर नियंत्रण ग्रेफाइट, एंटीमनी और टंग्स्टन तक बढ़े। 4 अप्रैल 2025 को सात भारी दुर्लभ मृदा, समेरियम, गैडोलिनियम, टर्बियम, डिस्प्रोसियम, ल्यूटेटियम, स्कैंडियम और इट्रियम, उनके यौगिक तथा चुंबक लाइसेंस के दायरे में आए। 9 अक्टूबर 2025 को संबंधित उत्पाद, उपकरण और तकनीक पर आगे नियंत्रण घोषित हुआ। बाद में कुछ लाइसेंस मिले और निर्यात संभला, लेकिन सुरक्षा जोखिम और गैर-चीनी चुंबकों का दाम अधिक रहा। इसलिए दबाव वास्तविक था।
अब भारत की कमजोरी देखें। 2022-23 के सरकारी आंकड़ों में लिथियम, कोबाल्ट और निकल पर 100% आयात निर्भरता थी। 2024 में सरकार ने कहा कि इनका घरेलू उत्पादन करने वाली चालू खदानें नहीं हैं। वित्तीय वर्ष 2024-25 में चीन के साथ वस्तु व्यापार घाटा करीब 99.2 अरब डॉलर के रिकॉर्ड स्तर पर पहुंचा। वैश्विक व्यापार शोध पहल (GTRI) के अनुमान में चीन भारत के कुल आयात का करीब 16% लेकिन औद्योगिक वस्तु जरूरत का करीब 30.8% देता है; बड़ा हिस्सा इलेक्ट्रॉनिक्स, मशीनरी, कंप्यूटर और दवा के सक्रिय तत्वों (active pharmaceutical ingredients, APIs) में है। किसी जरूरी क्षेत्र में एक देश को करीब 30% से ऊपर न जाने देना समझदार अनुशासन है, और कई क्षेत्रों में भारत इसे पार कर चुका है।
भू-अर्थनीति के पक्ष में तर्क
भू-अर्थनीति अब राजकाज का केंद्रीय औजार है। मुख्य परीक्षा के उत्तर को इसे पूरी गंभीरता से लेना चाहिए।
आपूर्ति शृंखला नया युद्धक्षेत्र है। चीन का 2025 दुर्लभ मृदा लाइसेंस फैरेल और न्यूमैन के अड़चन प्रभाव का जीवित उदाहरण है। जिस प्रसंस्करण जोड़ पर दुनिया का 91% निर्भर हो, वहां बिना गोली चलाए दबाव बनाया जा सकता है। IEA ने बताया कि अप्रैल-मई 2025 में निर्यात तेजी से गिरा और अमेरिका तथा यूरोप के कुछ वाहन निर्माताओं को उत्पादन घटाना पड़ा। बीजिंग का लाइसेंस पुणे और स्टुटगार्ट के कारखाने तक असर करता है। यही ताकत है।
तकनीकी संप्रभुता अब राष्ट्रीय सुरक्षा है। TSMC दुनिया की सबसे उन्नत चिप का बहुत बड़ा हिस्सा ताइवान में बनाती है। इसे “सिलिकॉन ढाल (silicon shield)” कहा जाता है, लेकिन यही वैश्विक डिजिटल अर्थव्यवस्था का एक-बिंदु जोखिम भी है। ताइवान जलडमरूमध्य में झटका फोन, कार और आंकड़ा केंद्र के दिमाग रोक सकता है। इसी डर से अमेरिका का CHIPS अधिनियम, यूरोपीय चिप अधिनियम (Chips Act) और भारत का सेमीकंडक्टर मिशन आए। चिप बनाने की जगह अब भविष्य की मजबूती तय करती है।
आर्थिक साधन वह काम कर रहे हैं जो पहले सैन्य साधन करते थे। SWIFT रोक, चिप नियंत्रण और खनिज लाइसेंस बिना सीधे युद्ध के दबाव बनाते हैं। पुरानी उदार मान्यता थी कि व्यापार युद्ध रोकेगा। 2020 के दशक ने दिखाया कि परस्पर निर्भरता बड़ी शक्तियों की प्रतिस्पर्धा का मैदान है, उससे बाहर निकलने का रास्ता नहीं।
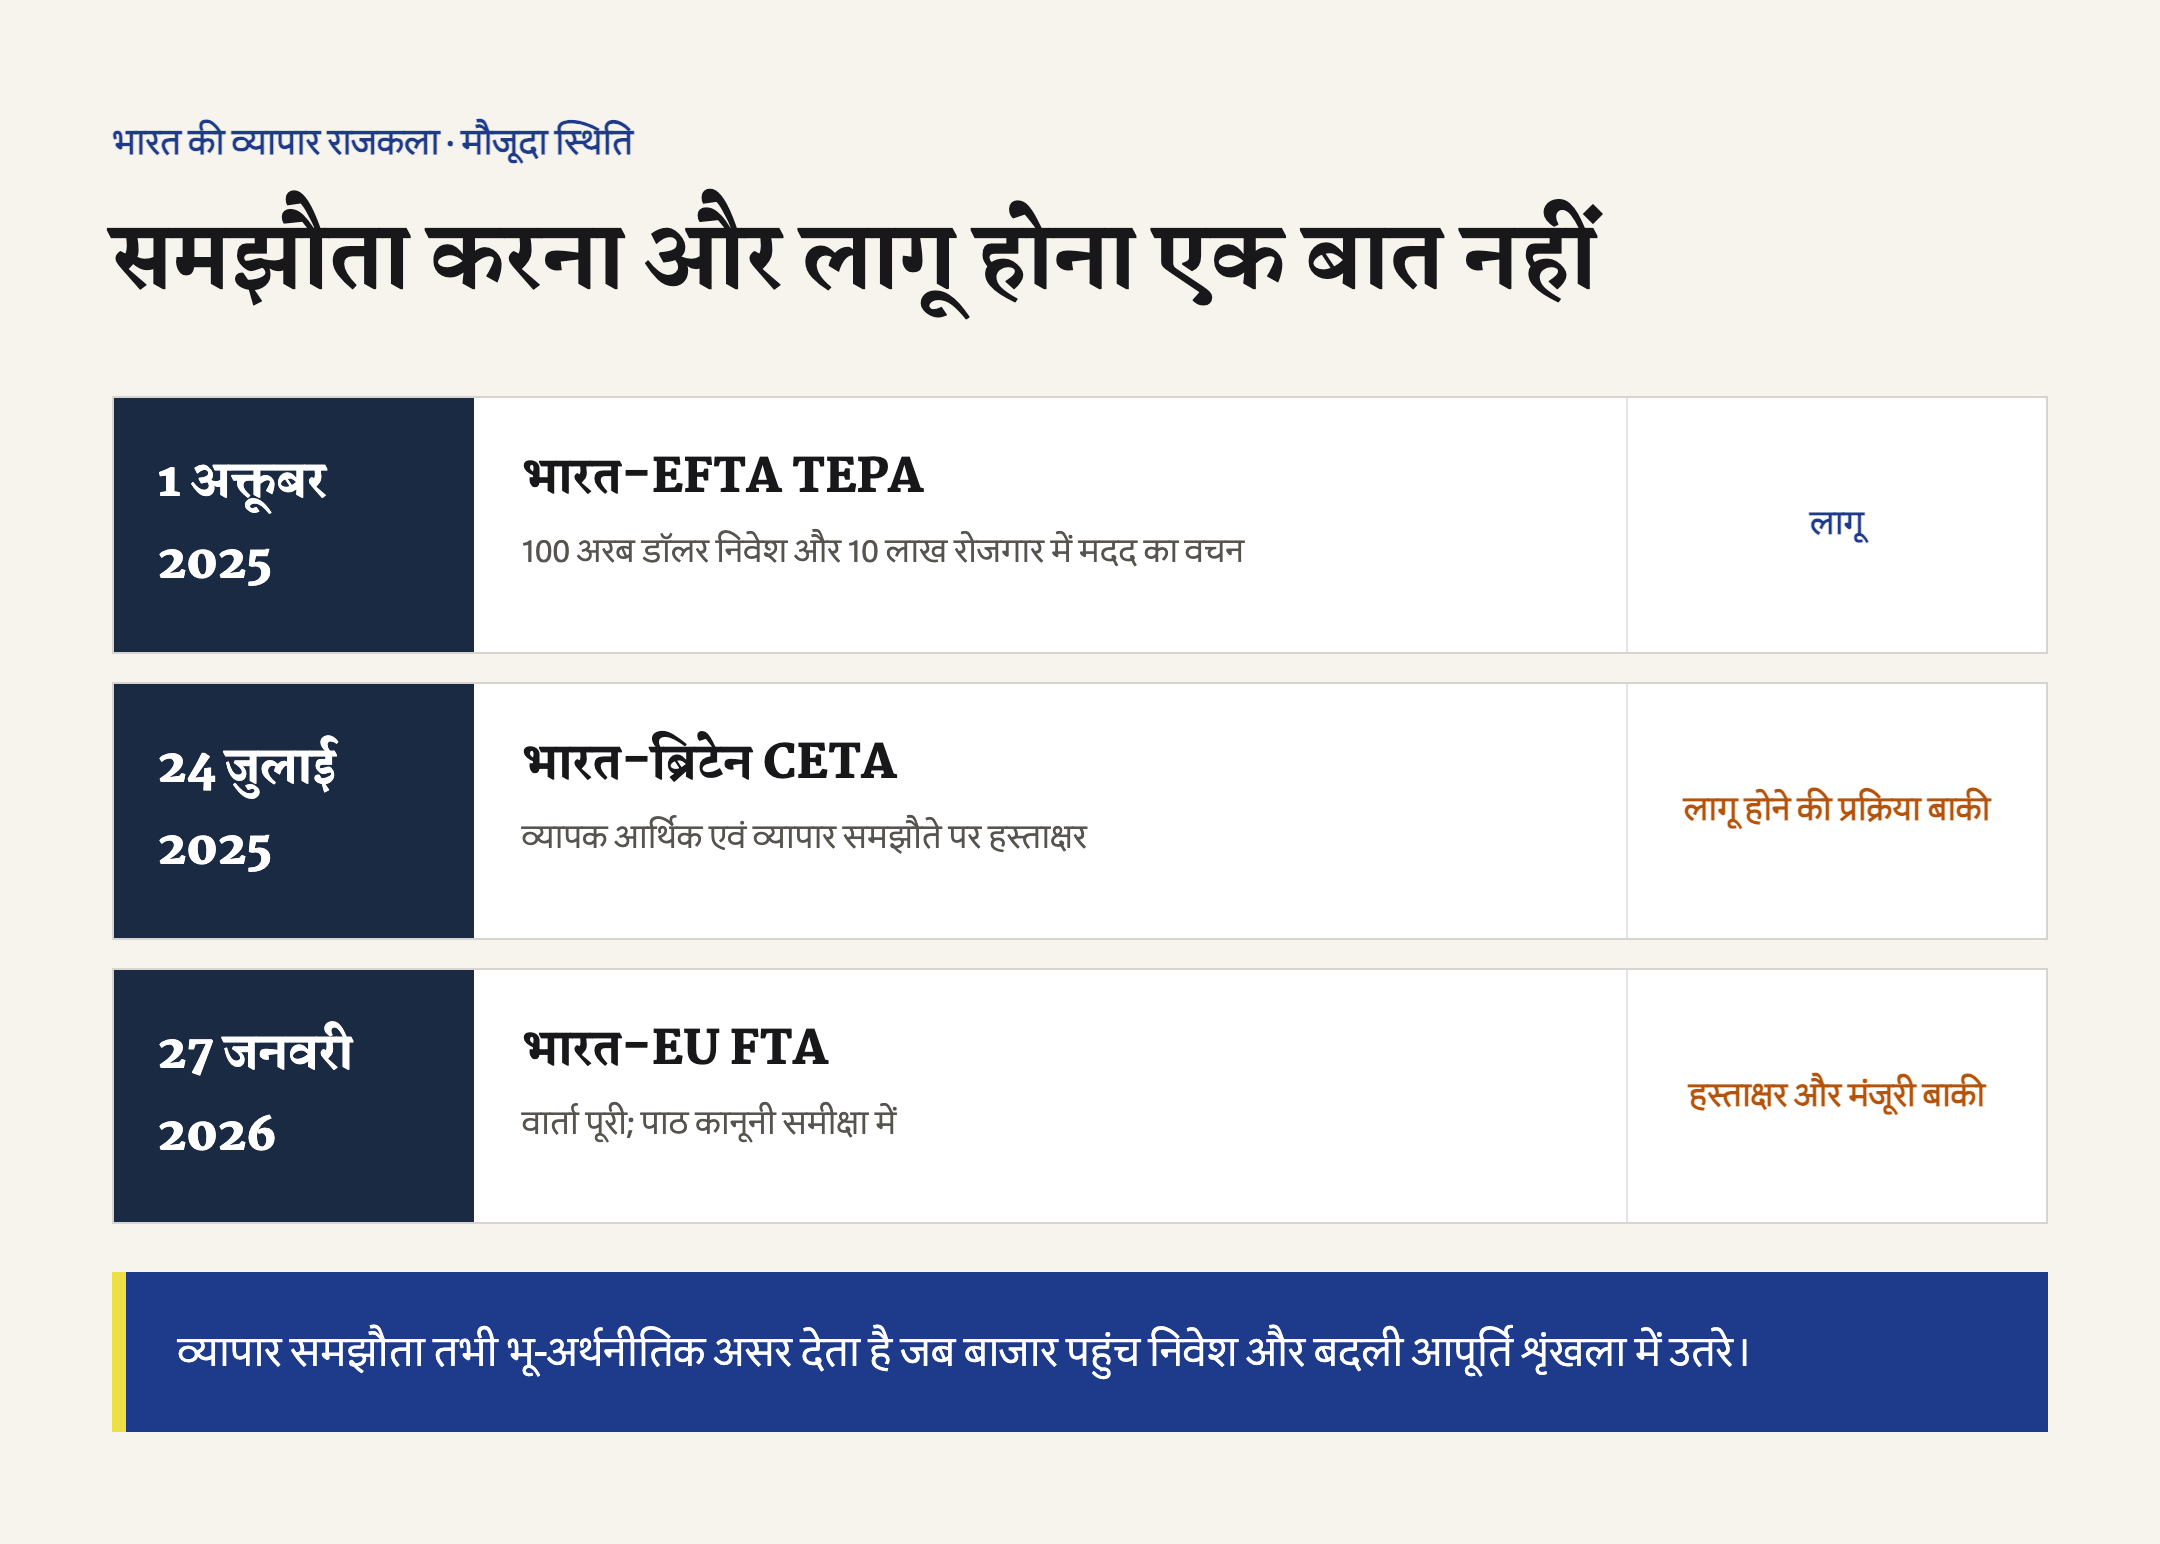
FTA वाणिज्य की पोशाक में रणनीतिक जुड़ाव भी हैं। भारत के समझौते केवल सस्ती विदेशी वस्तुओं के लिए नहीं, साझेदार बांधने और चीन जोखिम घटाने के लिए हैं। भारत-EFTA TEPA 1 अक्टूबर 2025 से लागू हुआ। EFTA, यानी स्विट्जरलैंड, नॉर्वे, आइसलैंड और लिचेंस्टाइन, ने 15 वर्षों में 100 अरब डॉलर निवेश जुटाने और 10 लाख सीधे रोजगार में मदद का वचन दिया। यह भारतीय FTA में पहली ऐसी निवेश प्रतिबद्धता है। समझौते में निवेश लक्ष्य आए तो रणनीतिक मंशा साफ हो जाती है।
कमजोरियां और सीमाएं
मजबूती की घोषणा आसान है, निर्माण कठिन। भारत की निर्भरता सतही नहीं, ढांचागत है।
चीन पर निर्भरता भारतीय विनिर्माण के भीतर बैठी है। करीब 99.2 अरब डॉलर घाटा और औद्योगिक इनपुट में लगभग 30.8% हिस्सा बताते हैं कि इलेक्ट्रॉनिक्स जोड़ने में चीनी पुर्जे, दवा निर्यात में चीनी API और सौर विस्तार में चीनी सेल-मॉड्यूल हैं। फोन, सामान्य दवा या सौर पैनल भारत में बने, फिर भी नीचे चीनी परत हो सकती है। इसे रातोंरात मित्र देशों में नहीं भेजा जा सकता। मजबूती की भाषा अभी कच्चे माल की सच्चाई से आगे है।
ऊर्जा बदलाव के जरूरी खनिजों में कमजोरी लगभग पूरी है। लिथियम, कोबाल्ट और निकल पर सरकारी 2022-23 आंकड़े 100% आयात निर्भरता दिखाते हैं। 2023 में खान मंत्रालय ने 30 महत्वपूर्ण खनिज पहचाने और 2025 में मिशन शुरू हुआ, लेकिन समस्या पहचानना और घरेलू प्रसंस्करण बनाना अलग समय-सारिणी हैं।
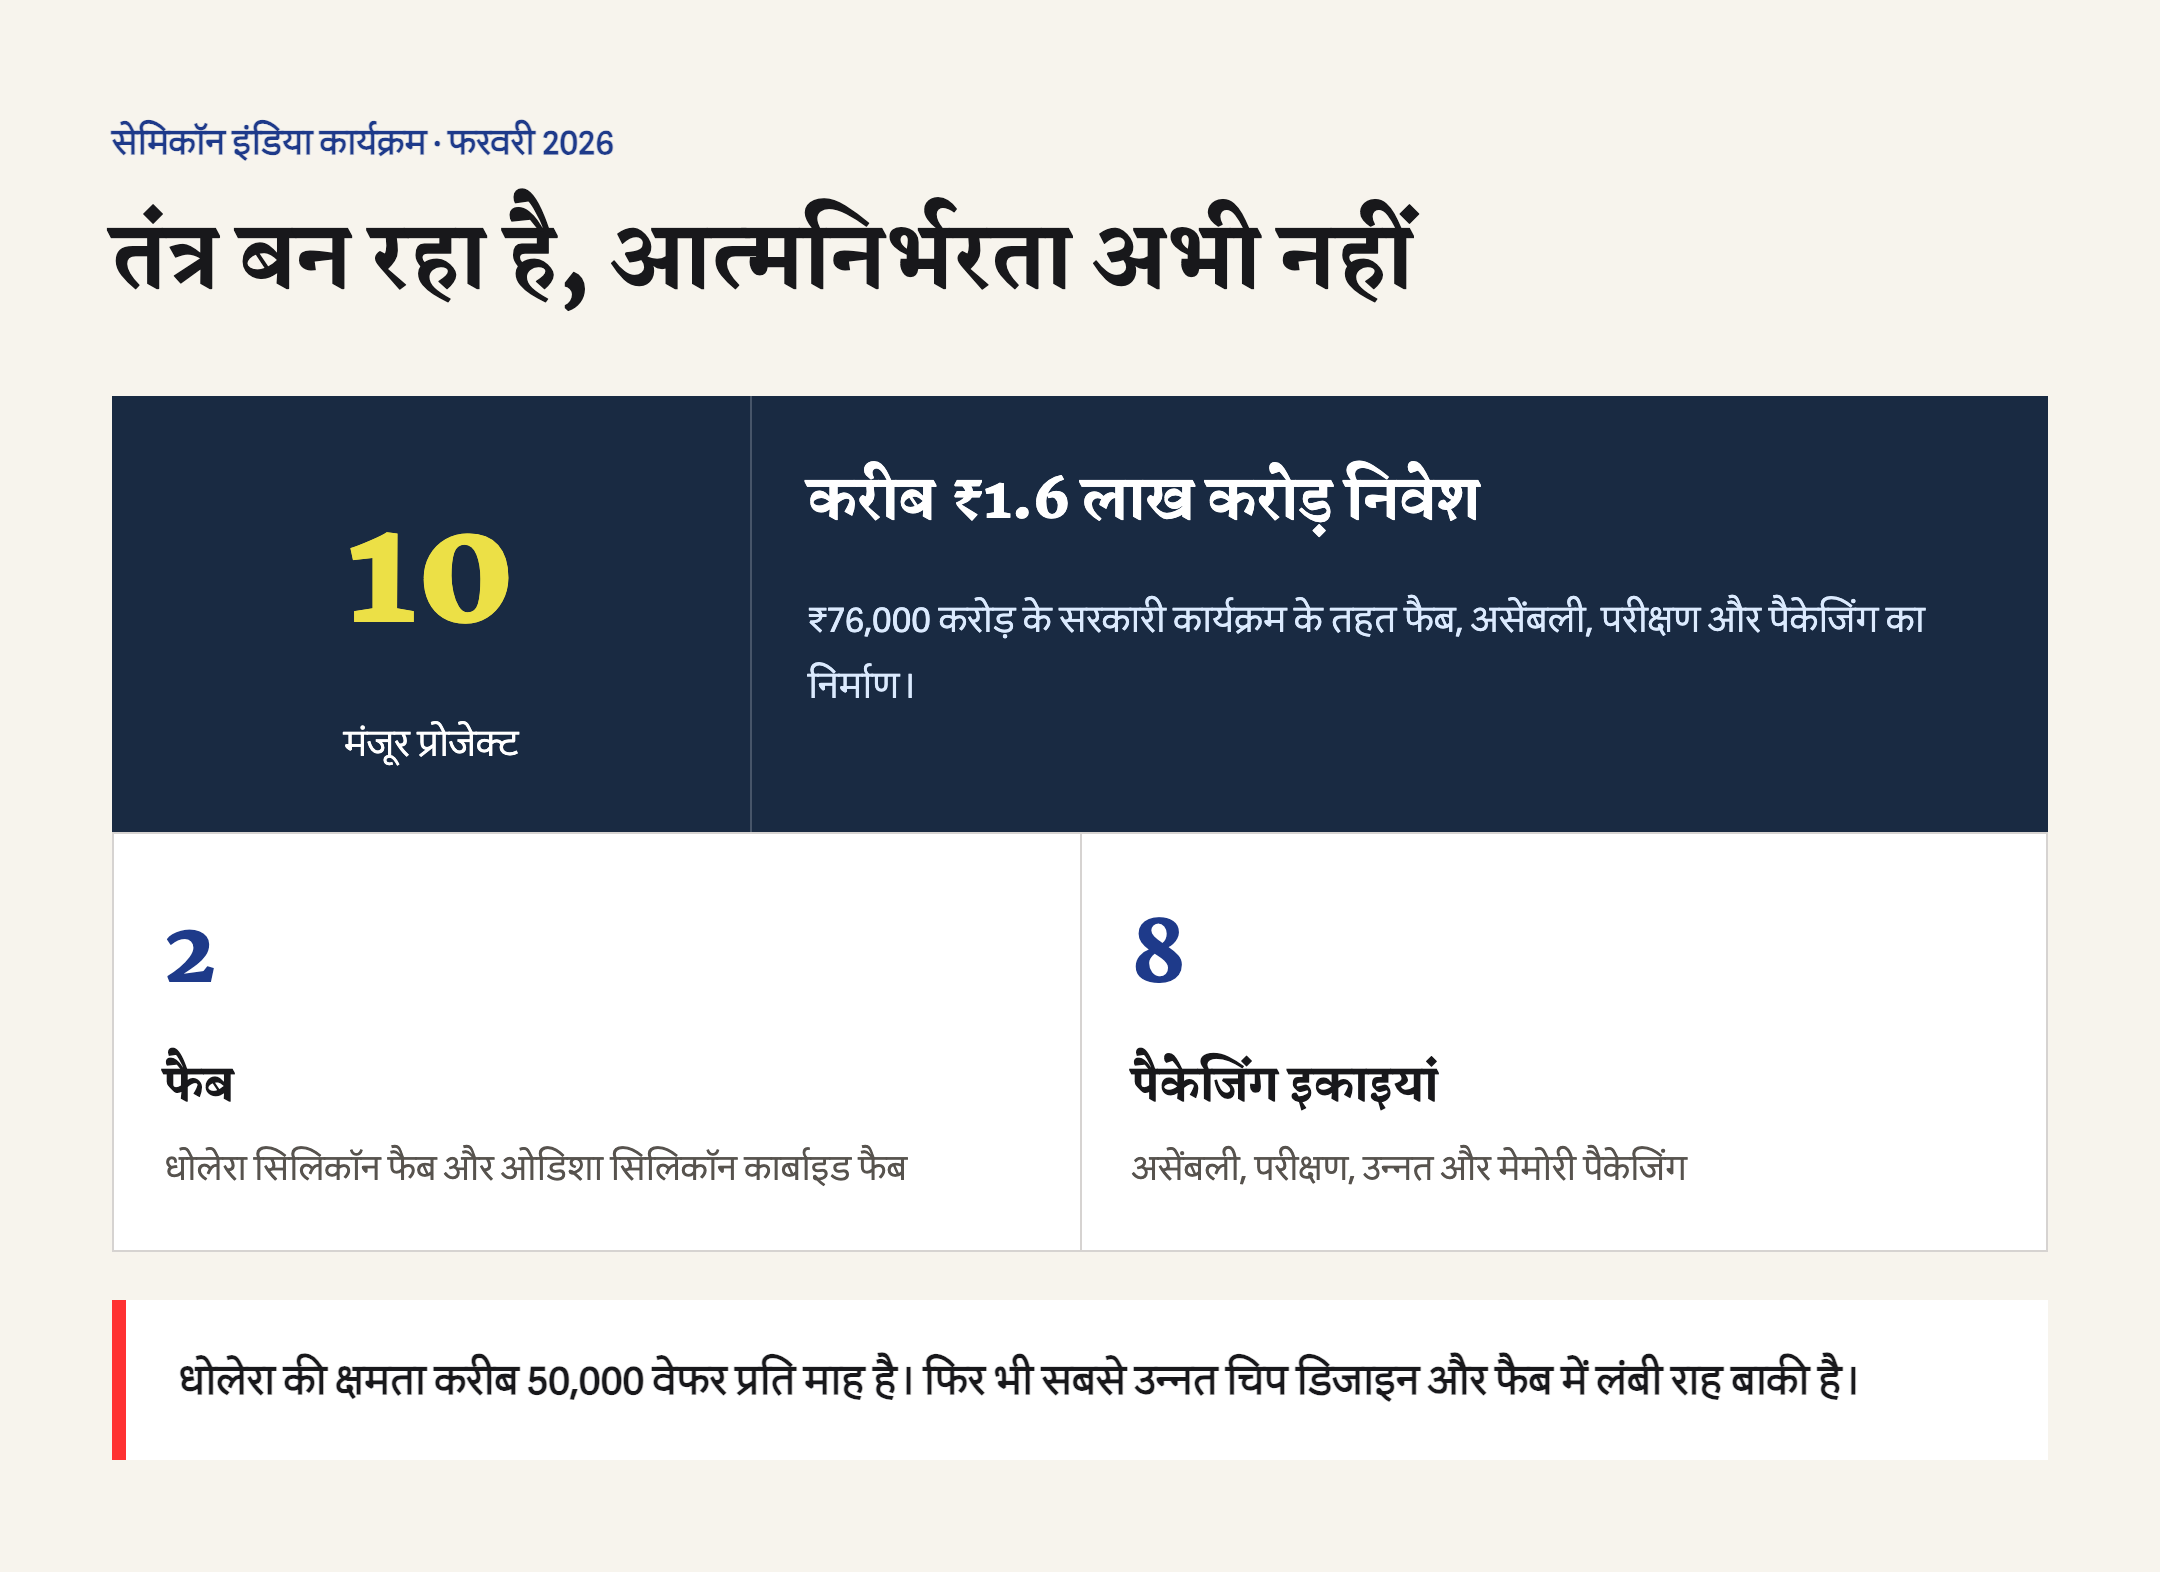
असली चिंता समय पर पहुंचाने और पैमाने की है। फरवरी 2026 के सरकारी आंकड़े बताते हैं कि ₹76,000 करोड़ के सेमिकॉन इंडिया कार्यक्रम (Semicon India Programme) के तहत 10 प्रोजेक्ट, करीब ₹1.6 लाख करोड़ निवेश, मंजूर हैं: 2 फैब और 8 पैकेजिंग इकाइयां। धोलेरा का टाटा-PSMC सिलिकॉन फैब ₹91,526 करोड़ और करीब 50,000 वेफर प्रति माह क्षमता वाला है। ओडिशा में वाणिज्यिक सिलिकॉन कार्बाइड फैब भी मंजूर है। बाकी बड़े हिस्से असेंबली, परीक्षण और पैकेजिंग हैं। यह वास्तविक प्रगति है, लेकिन सबसे उन्नत चिप में आत्मनिर्भरता नहीं; पूरा तंत्र बन रहा है।
परिष्करण और फैब में पूंजी, बौद्धिक संपदा और प्रतिभा चाहिए। चीन का 90% से अधिक प्रसंस्करण हिस्सा दशकों की क्षमता, ज्ञान और पर्यावरण लागत का नतीजा है। केवल सब्सिडी इसे जल्दी नहीं बनाती। भारत में दुर्लभ मृदा धातुकर्म और उन्नत फैब की गहरी प्रतिभा सीमित है। खनिज खोज से उत्पादन तक एक दशक या अधिक लग सकता है।
रणनीतिक स्वायत्तता पर भी दबाव है। चीन से दूरी बढ़ाते हुए भारत किसी एक गुट पर ज्यादा निर्भर नहीं होना चाहता। लेकिन जोखिम घटाने वाले FTA, खासकर EU समझौता, नियामक, श्रम और टिकाऊपन की शर्तें लाते हैं जो घरेलू नीति की जगह घटा सकती हैं। जब मजबूती दूसरे के नियम पर निर्भर हो तो रणनीतिक स्वायत्तता आसान नहीं, कठिन होती है।
गहरी संरचनात्मक समझ
सभी समझौतों और खनिजों को एक सिद्धांत जोड़ता है: हथियार बनी अर्थव्यवस्था में आपकी मजबूती सबसे मजबूत निर्यात जितनी नहीं, सबसे कमजोर अड़चन जितनी होती है।
इससे जीत की परिभाषा बदलती है। भारत दुनिया भर के FTA कर ले, फिर भी बिजली वाहन उद्योग को परिष्कृत डिस्प्रोसियम और दवा उद्योग को API न मिले तो उस पर दबाव डाला जा सकता है। व्यापार खोलना और आपूर्ति सुरक्षा अलग समस्याएं हैं। भारत पहली समस्या में सचमुच कुशल है, लेकिन खनिज व प्रसंस्करण वाली कठिन राह पर पीछे है। परीक्षा में FTA जीत को मजबूती का समाधान न मानें। ये समानांतर रास्ते हैं।
क्रम का पाठ IEA से मिलता है। महत्वपूर्ण खनिज की अड़चन खनन नहीं, प्रसंस्करण है। विदेश की खदान लेना उपयोगी है, लेकिन घर में अयस्क अलग और परिष्कृत न कर सकें तो पकड़ नहीं टूटती। अर्जेंटीना में लिथियम खंड अच्छा है; उसे भारत में बैटरी-स्तर सामग्री बनाना असली बढ़त है। चिप में भी पैकेजिंग प्रवेश-द्वार है, लेकिन बढ़त फैब और डिजाइन में है। भारत अक्सर मूल्य शृंखला के आसान, कम-प्रभाव वाले सिरे से प्रवेश करता है; रणनीतिक लाभ कठिन ऊंचे सिरे पर चढ़ने से आएगा।
यही GS2 और GS3 का जोड़ है। आत्मनिर्भरता सब कुछ देश में बनाने की ओर खींचती है, लेकिन कोई देश सब कुछ अकेला नहीं बनाता। उत्तर पूर्ण अलगाव नहीं, विविध परस्पर निर्भरता (diversified interdependence) है: निर्भरता इतने साझेदारों में बांटिए कि कोई एक दबाव न डाल सके। FTA साझेदार नेटवर्क बनाते हैं; खनिज और चिप मिशन घरेलू जमीन। दोनों अकेले अधूरे हैं।
शांत चेतावनी यह है: कठिन औद्योगिक समस्या केवल सब्सिडी और नारे को दे दी तो बीजिंग का अगला लाइसेंस नोटिस आने पर अड़चन वहीं मिलेगी। क्षमता, कौशल और प्रसंस्करण ज्ञान ही फर्क बनाते हैं।
क्या किया जाना चाहिए
भारत की गंभीर भू-अर्थनीतिक रणनीति इच्छा-सूची नहीं, हर अड़चन पर क्रम से वार करने वाले कदम होनी चाहिए।
- खदान से ज्यादा प्रसंस्करण जोड़ पर पकड़ बनाएं। राष्ट्रीय महत्वपूर्ण खनिज मिशन (National Critical Mineral Mission, NCMM) 29 जनवरी 2025 को मंजूर हुआ। इसमें सात वर्षों के लिए ₹16,300 करोड़ सरकारी खर्च और करीब ₹18,000 करोड़ सार्वजनिक उपक्रम निवेश की उम्मीद है, यानी कुल योजना आकार ₹34,300 करोड़। मिशन मूल्य शृंखला के हर चरण, खोज, खनन, लाभकारीकरण, प्रसंस्करण और बेकार उत्पाद से वापसी, को समेटता है। प्रसंस्करण पार्क को विदेश की हर खदान के पीछे भागने से ऊपर रखें, क्योंकि बढ़त परिष्करण में है।
- स्रोत तेजी से बांटें और सामग्री को दोबारा इस्तेमाल करें। सार्वजनिक संयुक्त उद्यम खनिज विदेश इंडिया लिमिटेड (KABIL) ने अर्जेंटीना के कैटामार्का में करीब 15,703 हेक्टेयर के पांच लिथियम नमकीन जल खंडों पर समझौता किया। NCMM में पुनर्चक्रण के लिए ₹1,500 करोड़ और प्रसंस्करण पार्क के लिए ₹500 करोड़ का प्रावधान है। अक्टूबर 2025 की पुनर्चक्रण प्रोत्साहन योजना का लक्ष्य 270 हजार टन वार्षिक क्षमता है। यह दशक भर के खनन चक्र का इंतजार किए बिना आयात घटाने का तेज रास्ता है।
- चिप मूल्य शृंखला में ऊपर चढ़ें, पैकेजिंग पर न रुकें। पैकेजिंग जीत असली शुरुआत है, लेकिन टाटा-PSMC धोलेरा फैब, सिलिकॉन कार्बाइड फैब, चिप डिजाइन, सामग्री और उपकरण की ओर जानबूझकर बढ़ना होगा। अमेरिका और ताइवान साझेदारी गहरी करें, ताकि भारत वैश्विक चिप आपूर्ति में रणनीतिक वैकल्पिक जोड़ बने, केवल सस्ता असेंबली ठिकाना नहीं।
- FTA को जोखिम घटाने का ढांचा बनाएं और लागू करें। हस्ताक्षर आसान, निवेश और आपूर्ति स्थानांतरण कठिन है। EFTA TEPA के 100 अरब डॉलर निवेश लक्ष्य को जमीन पर लाएं। भारत-ब्रिटेन व्यापक आर्थिक एवं व्यापार समझौता (Comprehensive Economic and Trade Agreement, CETA) 24 जुलाई 2025 को हस्ताक्षरित हुआ; उसके लागू होने की घरेलू प्रक्रिया पूरी करें। भारत-EU FTA की वार्ता 27 जनवरी 2026 को पूरी हुई, लेकिन कानूनी समीक्षा, हस्ताक्षर और मंजूरी बाकी है; उसे लागू समझना गलती होगी।
- एक स्रोत पर निर्भरता सीमित कर इनपुट परत बनाएं। जरूरी क्षेत्र में किसी एक देश को करीब 30% आयात से ऊपर न जाने देने का अनुशासन अपनाएं। उत्पादन-आधारित प्रोत्साहन (production-linked incentive, PLI) इलेक्ट्रॉनिक पुर्जे, API और सौर सेल जैसे चीनी इनपुट पर सीधे केंद्रित हों। यही घाटे के आंकड़े की मांग वाला उबाऊ लेकिन जरूरी काम है।
- भारत को सोच-समझकर चीन+1 केंद्र बनाएं। एपल (Apple), फॉक्सकॉन (Foxconn) और टाटा (Tata) इलेक्ट्रॉनिक्स विस्तार इसका शुरुआती प्रमाण है। Quad आपूर्ति शृंखला मजबूती और खनिज सुरक्षा साझेदारी (Minerals Security Partnership) भारत को वैकल्पिक विनिर्माण आधार बनने का ढांचा देते हैं। केवल कंपनियों के अपने-आप आने की उम्मीद पर्याप्त नहीं।
इन छह कदमों का एक तर्क है: बाहर साझेदार, घर में बुनियादी क्षमता और कोई अड़चन बिना जवाब के नहीं।
मुख्य परीक्षा के उत्तर के लिए
यह दो पत्रों का पुल है। इसे GS2 और GS3 की अलग नोट नहीं, एक संयुक्त तर्क की तरह लिखें।
GS पत्र से जुड़ाव: GS2 में भारत और विकसित देशों के व्यापार समूह, क्षेत्रीय समझौते, दूसरे देशों की नीति का भारत पर असर और आर्थिक कूटनीति। GS3 में व्यापार व निवेश, तकनीक का स्वदेशीकरण, ऊर्जा व खनिज सुरक्षा, उदारीकरण का असर, विकास और रोजगार।
संभावित प्रश्न:
- “21वीं सदी में आर्थिक परस्पर निर्भरता शांति की गारंटी के बजाय राजकाज का औजार बन गई है।” भारत की महत्वपूर्ण खनिज और सेमीकंडक्टर रणनीति के संदर्भ में परीक्षण कीजिए।
- 2022 के बाद भारत की व्यापार समझौता रणनीति का आपूर्ति शृंखला जोखिम घटाने और रणनीतिक स्वायत्तता के साधन के रूप में आलोचनात्मक मूल्यांकन कीजिए।
- “भारत भू-अर्थनीतिक शक्ति का लक्ष्य और सक्रिय खिलाड़ी, दोनों है।” महत्वपूर्ण खनिज, सेमीकंडक्टर और FTA के संदर्भ में चर्चा कीजिए।
उद्धृत करने लायक आंकड़े:
- चीन दुर्लभ मृदा का करीब 60% खनन करता है, लेकिन करीब 91% परिष्करण और 94% स्थायी चुंबक बनाता है, IEA।
- IEA के कई रणनीतिक खनिजों में चीन सबसे बड़ा परिष्करणकर्ता है; अड़चन खदान के बजाय बीच के चरण में है।
- 2022-23 के सरकारी आंकड़ों में भारत लिथियम, कोबाल्ट और निकल पर 100% आयात निर्भर था।
- NCMM: ₹16,300 करोड़ सरकारी खर्च और करीब ₹18,000 करोड़ अपेक्षित सार्वजनिक उपक्रम निवेश, सात वर्ष।
- NCMM का लक्ष्य 2030-31 तक 1,200 घरेलू खोज परियोजनाएं; सार्वजनिक और निजी क्षेत्र के लिए कुल 50 विदेशी खनिज परिसंपत्तियों का लक्ष्य।
- TSMC की सबसे उन्नत चिप में बहुत बड़ी वैश्विक हिस्सेदारी ताइवान केंद्रित है, इसलिए एक-बिंदु जोखिम बनता है।
- सेमिकॉन इंडिया कार्यक्रम (Semicon India Programme): ₹76,000 करोड़ परिव्यय; 10 मंजूर प्रोजेक्ट, करीब ₹1.6 लाख करोड़ निवेश, 2 फैब और 8 पैकेजिंग इकाइयां। धोलेरा फैब करीब 50,000 वेफर प्रति माह।
- भारत-EFTA TEPA में 15 वर्षों में 100 अरब डॉलर निवेश जुटाने और 10 लाख सीधे रोजगार में मदद का वचन है; 1 अक्टूबर 2025 से लागू।
- वित्तीय वर्ष 2024-25 में चीन के साथ भारत का वस्तु व्यापार घाटा करीब 99.2 अरब डॉलर रहा।
- GTRI के अनुमान में चीन भारत के औद्योगिक वस्तु आयात का करीब 30.8% देता है; सुझाई सुरक्षित सीमा करीब 30% है।
मुख्य शब्द: भू-अर्थनीति, हथियार बनी परस्पर निर्भरता, अड़चन और सर्वदर्शी प्रभाव, निर्यात नियंत्रण, मित्र देशों में आपूर्ति, चीन+1, आपूर्ति शृंखला मजबूती, तकनीकी संप्रभुता, सिलिकॉन ढाल, महत्वपूर्ण खनिज कूटनीति और रणनीतिक स्वायत्तता।
पाठ्यक्रम से संबंध: भारत वाले द्विपक्षीय व क्षेत्रीय समूह, विकसित देशों की नीति का असर, भारतीय अर्थव्यवस्था और व्यापार, नई तकनीक का विकास व स्वदेशीकरण, खनिज और ऊर्जा सुरक्षा, उदारीकरण का असर।
संतुलित निष्कर्ष: भारत ने FTA के जरिए भू-अर्थनीति में आक्रामक खेल दिखाया है। अधूरा काम बचाव है: परिष्करण, फैब और इनपुट की ऐसी गहराई बनाना कि बीजिंग का अगला निर्यात नियंत्रण ऐसे देश से टकराए जिसे दबाना संभव न हो।
उत्तर कैसे बनाएं
परिभाषा से नहीं, दोहरी पहचान से शुरू करें: भारत भू-अर्थनीतिक शक्ति का लक्ष्य और सक्रिय खिलाड़ी, दोनों है। दूसरी पंक्ति में भू-अर्थनीति और हथियार बनी निर्भरता को उसी तर्क में परिभाषित करें, अलग शब्दकोश न बनाएं।
आंकड़े जल्दी लेकिन तीन तक रखें: चीन का 91% परिष्करण, भारत की लिथियम-कोबाल्ट-निकल पर 100% आयात निर्भरता और 99.2 अरब डॉलर चीन घाटा। फिर बताएं कि तीनों मिलकर गहरी कमजोरी साबित करते हैं। UPSC तथ्य से निष्कर्ष पर अंक देता है।
दोनों पक्ष मजबूत लिखें। आशावादी हैं तो पैकेजिंग और फैब का फर्क तथा हस्ताक्षर और लागू होने का फर्क मानें। सावधान हैं तो EFTA का निवेश वचन, 2 फैब और EU वार्ता-समापन जैसी वास्तविक जीत मानें। इसी से संतुलन आता है।
आगे का रास्ता समूहों में दें: प्रसंस्करण जोड़ पर पकड़, विविध स्रोत और पुनर्चक्रण, चिप शृंखला में ऊपर जाना, FTA लागू करना, एक स्रोत सीमा और चीन+1 केंद्र। अड़चन, मित्र-आपूर्ति और तकनीकी संप्रभुता जैसे विषय के शब्द इस्तेमाल करें।
आम गलतियां
- इसे केवल अर्थव्यवस्था न बनाएं। यह GS2 और GS3 का जोड़ है। रणनीतिक स्वायत्तता और राजकाज की परत भूले तो आधा उत्तर लिखा।
- FTA सफलता को आपूर्ति मजबूती न मानें। ये समानांतर रास्ते हैं। अच्छा व्यापार समझौता होने के बावजूद खनिज पर दबाव संभव है।
- सेमीकंडक्टर स्थिति बढ़ा-चढ़ाकर न लिखें। भारत 2 फैब और 8 पैकेजिंग इकाइयों वाला तंत्र बना रहा है, सबसे उन्नत चिप आत्मनिर्भरता हासिल नहीं हुई।
- चीन-विरोधी नारा न लिखें। उसके नियंत्रण नीति कार्रवाई हैं और भारत के कदम जवाब। तटस्थ, स्रोत-सहित विश्लेषण ज्यादा अंक देता है।
- दस आंकड़े न उड़ेलें। समझाए गए तीन प्रतिशत उस दीवार से बेहतर हैं जिसे परीक्षक समय में समझ न पाए।
उत्तर का छोटा ढांचा
- भूमिका: भारत लक्ष्य और खिलाड़ी, दोनों; उसी वाक्य में भू-अर्थनीति और हथियार बनी निर्भरता।
- अड़चन: चीन का 91% परिष्करण व 94% चुंबक, भारत की लिथियम-कोबाल्ट-निकल पर 100% निर्भरता और चीन घाटा।
- सक्रिय पक्ष: FTA क्रम, NCMM और सेमीकंडक्टर मिशन को जोखिम घटाने के औजार की तरह लिखें।
- संरचनात्मक निदान: मजबूती सबसे कमजोर अड़चन जितनी; खनन और पैकेजिंग नहीं, प्रसंस्करण और फैब बाधा हैं।
- आगे का रास्ता: छह जुड़े कदम और हर एक का जिम्मेदार, खान मंत्रालय, KABIL, भारत सेमीकंडक्टर मिशन (ISM), वाणिज्य मंत्रालय या Quad।
- निष्कर्ष: आक्रामक खेल दिखा, बचाव अधूरा, इस संतुलित पंक्ति को प्रश्न के मुताबिक ढालें।
रेखाचित्र या प्रवाह-चित्र का विचार
15 अंक में साफ कारण-श्रृंखला बनाएं: वैश्विक अड़चन, चीन 91% परिष्करण → भारत निर्भरता, लिथियम-कोबाल्ट-निकल पर 100% और औद्योगिक इनपुट में 30.8% → दोहरा जवाब, साझेदारों के लिए FTA और घरेलू जमीन के लिए NCMM और सेमीकंडक्टर मिशन → कमी, पैकेजिंग व खनन में प्रवेश लेकिन परिष्करण व फैब बाकी → मूल्य शृंखला चढ़ने पर रणनीतिक लाभ।
10 अंक में दो-स्तंभी तालिका बेहतर है: “भारत लक्ष्य”, खनिज, API और इलेक्ट्रॉनिक्स निर्भरता; “भारत खिलाड़ी”, FTA समूह, NCMM और सेमीकंडक्टर मिशन।
नैतिकता और शासन का कोण
आत्मनिर्भर भारत सही राष्ट्रीय आकांक्षा है, लेकिन पूर्ण अलगाव निर्भरता की जगह अक्षमता और अकेलापन देगा। परिपक्व नीति विविध परस्पर निर्भरता है: निर्भरता इतनी जगह बांटें कि कोई साझेदार दबाव न डाल सके, सब कुछ घर में बनाने की कल्पना नहीं।
प्रशासनिक निर्णय में ईमानदारी जरूरी है। पैकेजिंग इकाई को चिप संप्रभुता या एक FTA को पूरी मजबूती न कहें। परिष्करण, फैब और प्रतिभा की कमी बताना निराशा नहीं, नारे और रणनीति का फर्क है।
काम आने वाला वाक्य: “लक्ष्य सही और शुरुआती कदम वास्तविक हैं, लेकिन बढ़त मूल्य शृंखला के कठिन सिरे पर है, जहां नतीजा सब्सिडी नहीं, क्षमता तय करती है।”
आंकड़े यांत्रिक लगे बिना कैसे लिखें
सबसे अच्छा बड़ा अंतर चीन का 91% परिष्करण बनाम 60% खनन है; उसी से अड़चन का पूरा तर्क निकलता है। दूसरा भारत की लिथियम-कोबाल्ट-निकल पर 100% निर्भरता और तीसरा जवाब, NCMM का ₹16,300 करोड़ सरकारी खर्च या EFTA का 100 अरब डॉलर लक्ष्य। एक अड़चन, एक कमजोरी, एक जवाब।
आंकड़े को अकेला न छोड़ें। 91%/60% का मतलब है बढ़त प्रसंस्करण में। 99.2 अरब डॉलर घाटे का मतलब है जोखिम घटाना गहरी निर्भरता से शुरू होता है। “इसका मतलब” लिखते ही तथ्य विश्लेषण बनता है।
अंत में देखें कि थका परीक्षक एक बार में समझ सकता है या नहीं। छोटी भूमिका, जल्दी आंकड़े, साफ दो पक्ष, समूहों में आगे का रास्ता और सार के बजाय निर्णय वाला निष्कर्ष रखें। जो पंक्ति काम न करे, उसे तथ्य, कारण, नतीजे या सुधार से बदलें।
सामान्य प्रश्न
भू-अर्थनीति क्या है और भू-राजनीति से कैसे अलग है?
भू-अर्थनीति व्यापार, निवेश, शुल्क, प्रतिबंध और आपूर्ति शृंखला जैसे आर्थिक साधनों से रणनीतिक लक्ष्य पाना है। भू-राजनीति परंपरागत रूप से भूभाग, गठबंधन और सैन्य ताकत पर केंद्रित थी। अब वही प्रतिस्पर्धा वित्त, तकनीक और आपूर्ति शृंखला की अड़चनों से चलती है। चीन का दुर्लभ मृदा नियंत्रण और अमेरिकी चिप रोक इसके उदाहरण हैं।
हथियार बनी परस्पर निर्भरता क्या है?
हेनरी फैरेल और अब्राहम न्यूमैन ने 2019 में यह धारणा दी। वैश्विक वित्त, आंकड़ा और आपूर्ति नेटवर्क कुछ केंद्रीय जोड़ से चलते हैं। जोड़ नियंत्रित करने वाला प्रवाह देख सकता है, सर्वदर्शी प्रभाव, या पहुंच काट सकता है, अड़चन प्रभाव। चीन का दुर्लभ मृदा परिष्करण में करीब 91% हिस्सा इसका उदाहरण है।
महत्वपूर्ण खनिज भारत के लिए इतनी बड़ी कमजोरी क्यों हैं?
क्योंकि सरकारी 2022-23 आंकड़ों में लिथियम, कोबाल्ट और निकल पर भारत 100% आयात निर्भर था, जबकि चीन दुर्लभ मृदा का करीब 91% परिष्करण और 94% स्थायी चुंबक बनाता है। अयस्क कहीं और मिले, तब भी प्रसंस्करण अड़चन चीन में रह सकती है। NCMM का जवाब घरेलू प्रसंस्करण, विदेशी परिसंपत्ति और पुनर्चक्रण है।
क्या भारत सेमीकंडक्टर मिशन से चिप आत्मनिर्भर हो गया है?
नहीं। फरवरी 2026 के सरकारी आंकड़ों में 10 मंजूर प्रोजेक्ट, करीब ₹1.6 लाख करोड़ निवेश, 2 फैब और 8 पैकेजिंग इकाइयां हैं। धोलेरा का टाटा-PSMC फैब करीब 50,000 वेफर प्रति माह लक्षित करता है। यह वास्तविक तंत्र-निर्माण है, लेकिन सबसे उन्नत फैब और डिजाइन में अभी लंबी राह है। इसलिए इसे चिप आत्मनिर्भरता पूरी होना न कहें।