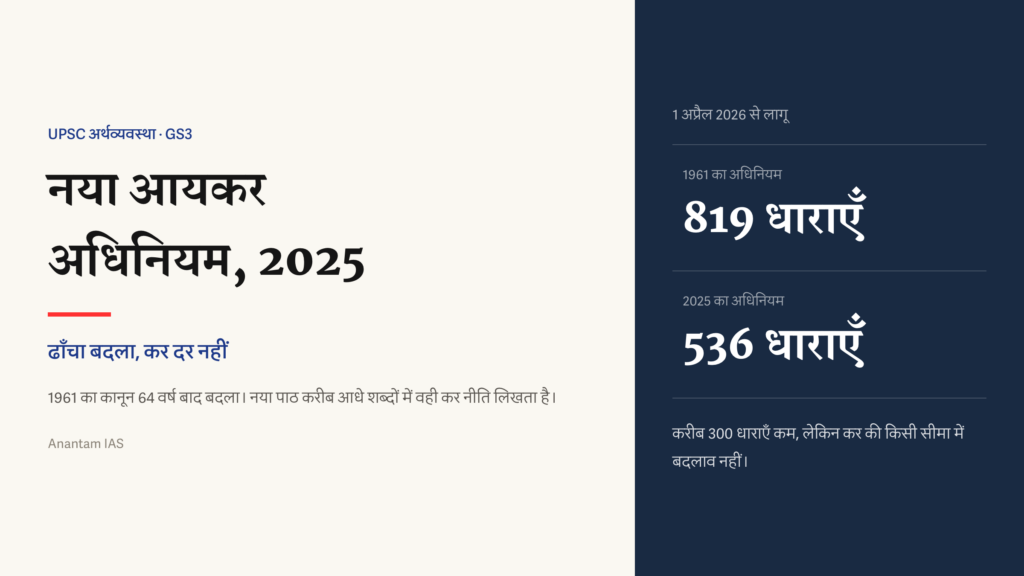
भारत में 64 वर्षों तक हर आयकर विवाद, हर कर वापसी और हर वेतन पर्ची में TDS की गणना एक ही कानून से चलती रही: आयकर अधिनियम, 1961 (Income-tax Act, 1961)। अब वह कानून खत्म हो चुका है। आयकर अधिनियम, 2025 (Income-Tax Act, 2025) को 21 अगस्त 2025 को राष्ट्रपति की मंजूरी मिली और यह 1 अप्रैल 2026 से लागू है। इसलिए कर वर्ष 2026-27 वह पहला पूरा वर्ष है जिसमें भारत की प्रत्यक्ष कर व्यवस्था नए कानून से चल रही है। 1961 का अधिनियम भी उसी दिन रद्द हो गया।
यह इस दशक के सबसे बड़े आर्थिक कानूनों में से एक है, लेकिन इसे गलत समझना आसान है। इसलिए पहले साफ कर लें कि यह क्या नहीं है। यह बजट नहीं है। इससे किसी कर दर में कमी या बढ़ोतरी नहीं हुई और कोई नया कर नहीं लगा। इसने आय पर कर लगाने वाले पूरे कानूनी ढाँचे को दोबारा लिखा है। भाषा छोटी और साफ की गई है, और व्यवस्था को एक आसान विचार के आसपास बनाया गया है ताकि कानून खुद पढ़ने योग्य हो सके। नीति में बदलाव और कानून की बनावट दोबारा लिखने के बीच का यही फर्क अक्सर अभ्यर्थी चूक जाते हैं। इसे ठीक लिखेंगे तो उत्तर अलग दिखेगा।
1961 के अधिनियम को बदलना क्यों जरूरी था?
1961 का अधिनियम इसलिए विफल नहीं हुआ कि वह गलत था। समस्या यह थी कि उसे पढ़ना बहुत मुश्किल हो गया था। लागू होते समय वह व्यवस्थित कानून था, लेकिन छह दशकों के सालाना वित्त अधिनियमों, अदालती फैसलों और जोड़-तोड़ वाले संशोधनों ने उसे भारत के सबसे अधिक संशोधित कानूनों में बदल दिया। आखिर में उसमें 819 धाराएँ और करीब 5 लाख शब्द थे। मुख्य धाराओं के साथ 1,200 से अधिक परंतुक और 550 से अधिक स्पष्टीकरण जुड़े थे, जो कभी मुख्य बात को सीमित करते, कभी बढ़ाते और कभी उलझा देते थे। किसी एक प्रावधान का सही अर्थ समझने के लिए कई बार अलग-अलग पन्नों पर तीन स्पष्टीकरण और एक परंतुक ढूँढ़ना पड़ता था।
इस जटिलता की वास्तविक कीमत थी। भारत की प्रत्यक्ष कर व्यवस्था दुनिया की सबसे अधिक मुकदमेबाजी वाली व्यवस्थाओं में गिनी जाने लगी। आयकर आयुक्त (अपील), आयकर अपीलीय न्यायाधिकरण (Income Tax Appellate Tribunal), उच्च न्यायालयों और सर्वोच्च न्यायालय में चल रहे विवादों में लाखों करोड़ रुपये फँसे थे। इनमें से कई मामले कर चोरी पर नहीं थे। विवाद इस बात पर था कि कानून का मतलब क्या है, क्योंकि ईमानदारी से पढ़ने वाले दो लोग भी अलग निष्कर्ष निकाल सकते थे। इसलिए नए लेखन के पीछे समस्या की साफ पहचान थी: जिस कानून को भरोसे के साथ पढ़ा न जा सके, वह विवाद बढ़ाता है, नियम मानने की लागत बढ़ाता है और कारोबार करना आसान बनाने के लक्ष्य को कमजोर करता है।
वित्त मंत्री निर्मला सीतारमण ने जुलाई 2024 के बजट भाषण में आयकर कानून की व्यापक समीक्षा की घोषणा की थी। केंद्रीय प्रत्यक्ष कर बोर्ड (Central Board of Direct Taxes), यानी CBDT, ने इस काम के लिए अपनी समितियाँ बनाईं। उनका काम जानबूझकर सीमित रखा गया था और यही बात अहम है: भाषा और ढाँचा आसान करना, बेकार हिस्से हटाना और कर नीति को न बदलना। लक्ष्य ऐसा कानून बनाना था जिसे सामान्य करदाता या नया अधिकारी भी समझ सके। यह इस बात पर नई सौदेबाजी नहीं थी कि कौन कितना कर देगा।
नया अधिनियम वास्तव में क्या बदलता है?
सबसे बड़ा बदलाव पिछला वर्ष (previous year) और आकलन वर्ष (assessment year) के फर्क को खत्म करना है। 1961 के कानून में आय पिछले वर्ष में कमाई जाती थी, लेकिन उसका कर अगले आकलन वर्ष में तय होता था। उदाहरण के लिए 2024-25 की आय का आकलन 2025-26 में होता था। यह फर्क हर साल नए करदाताओं को उलझाता था और इसका कोई बड़ा व्यावहारिक लाभ नहीं था। 2025 के अधिनियम ने दोनों को एक कर वर्ष (tax year) में मिला दिया, जो वित्त वर्ष की तरह 1 अप्रैल से 31 मार्च तक चलता है। एक आय, एक वर्ष और एक ही नाम। आयकर विभाग के अपने मार्गदर्शन के अनुसार कर वर्ष मोटे तौर पर पुराने पिछले वर्ष के बराबर है। केवल नया कारोबार शुरू होने पर पहला कर वर्ष छोटा हो सकता है।
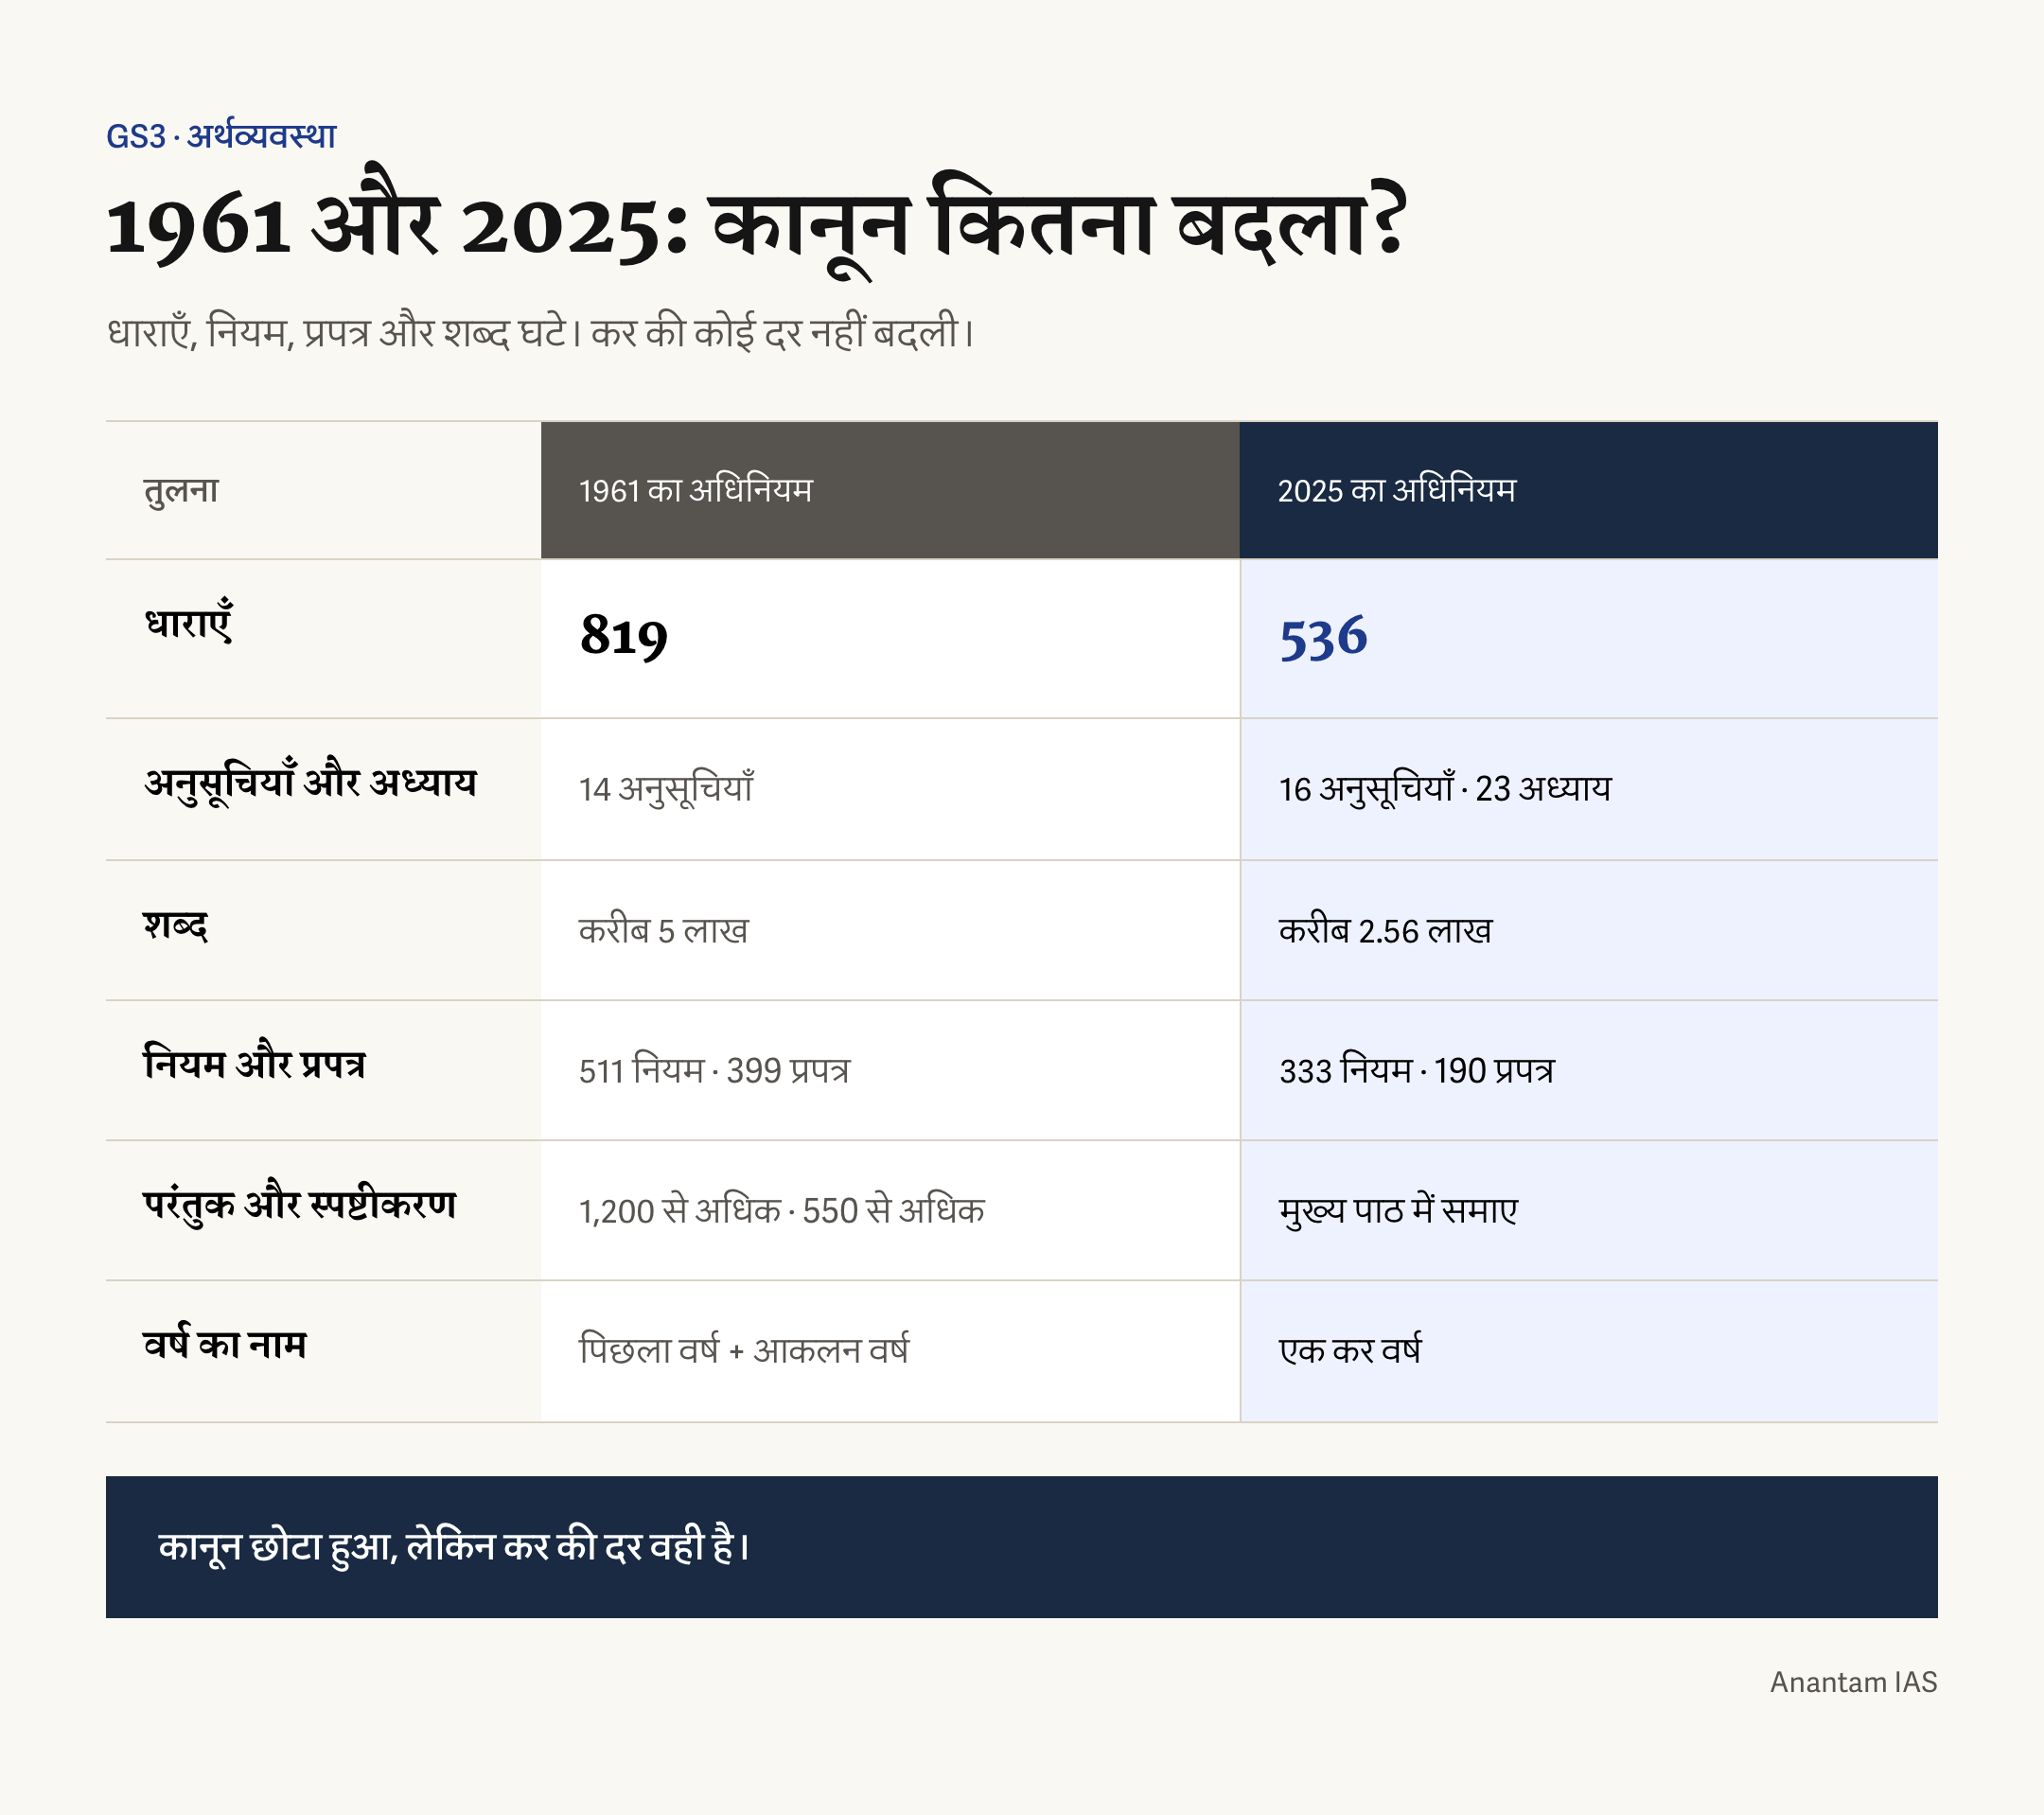
ढाँचे में की गई कटौती भी बड़ी है। नए अधिनियम में 536 धाराएँ, 23 अध्याय और 16 अनुसूचियाँ हैं। 1961 के अधिनियम में 819 धाराएँ और 14 अनुसूचियाँ थीं। यानी करीब 300 धाराएँ कम हुईं। शब्दों की संख्या घटकर करीब 2.56 लाख रह गई, जो पुराने कानून की लगभग आधी है। नियम और प्रपत्र भी 511 नियम और 399 प्रपत्र से घटकर 333 नियम और 190 प्रपत्र रह गए। केवल सामग्री हटाई नहीं गई। 1,200 से अधिक परंतुक और 550 से अधिक स्पष्टीकरण मुख्य पाठ में समेटे गए। घनी और लंबी धाराओं की जगह ऐसे सारणी और सूत्र रखे गए जिन्हें एक नजर में समझा जा सके। पुराने प्रावधान हटाए गए और अलग-अलग धाराओं में भटकाने वाले संदर्भ सीधे किए गए।
यह बात तीन बार रेखांकित करने लायक है: इससे आपके दिए जाने वाले कर में कोई बदलाव नहीं हुआ। अधिनियम ने कोई नया कर नहीं लगाया, किसी कर सीमा को नहीं बदला और PAN, TAN, बिना आमने-सामने आकलन (faceless assessment), छोटे कारोबार और पेशेवरों के लिए अनुमानित कर, TDS और TCS जैसी परिचित व्यवस्थाएँ कायम रखीं। कर वर्ष 2026-27 में लागू दरें बजट के तहत वित्त अधिनियम तय करता है, यह अधिनियम नहीं। आसान भाषा में कहें तो अधिनियम नियम-पुस्तक की व्याकरण है, जबकि अंक आज भी बजट लिखता है।
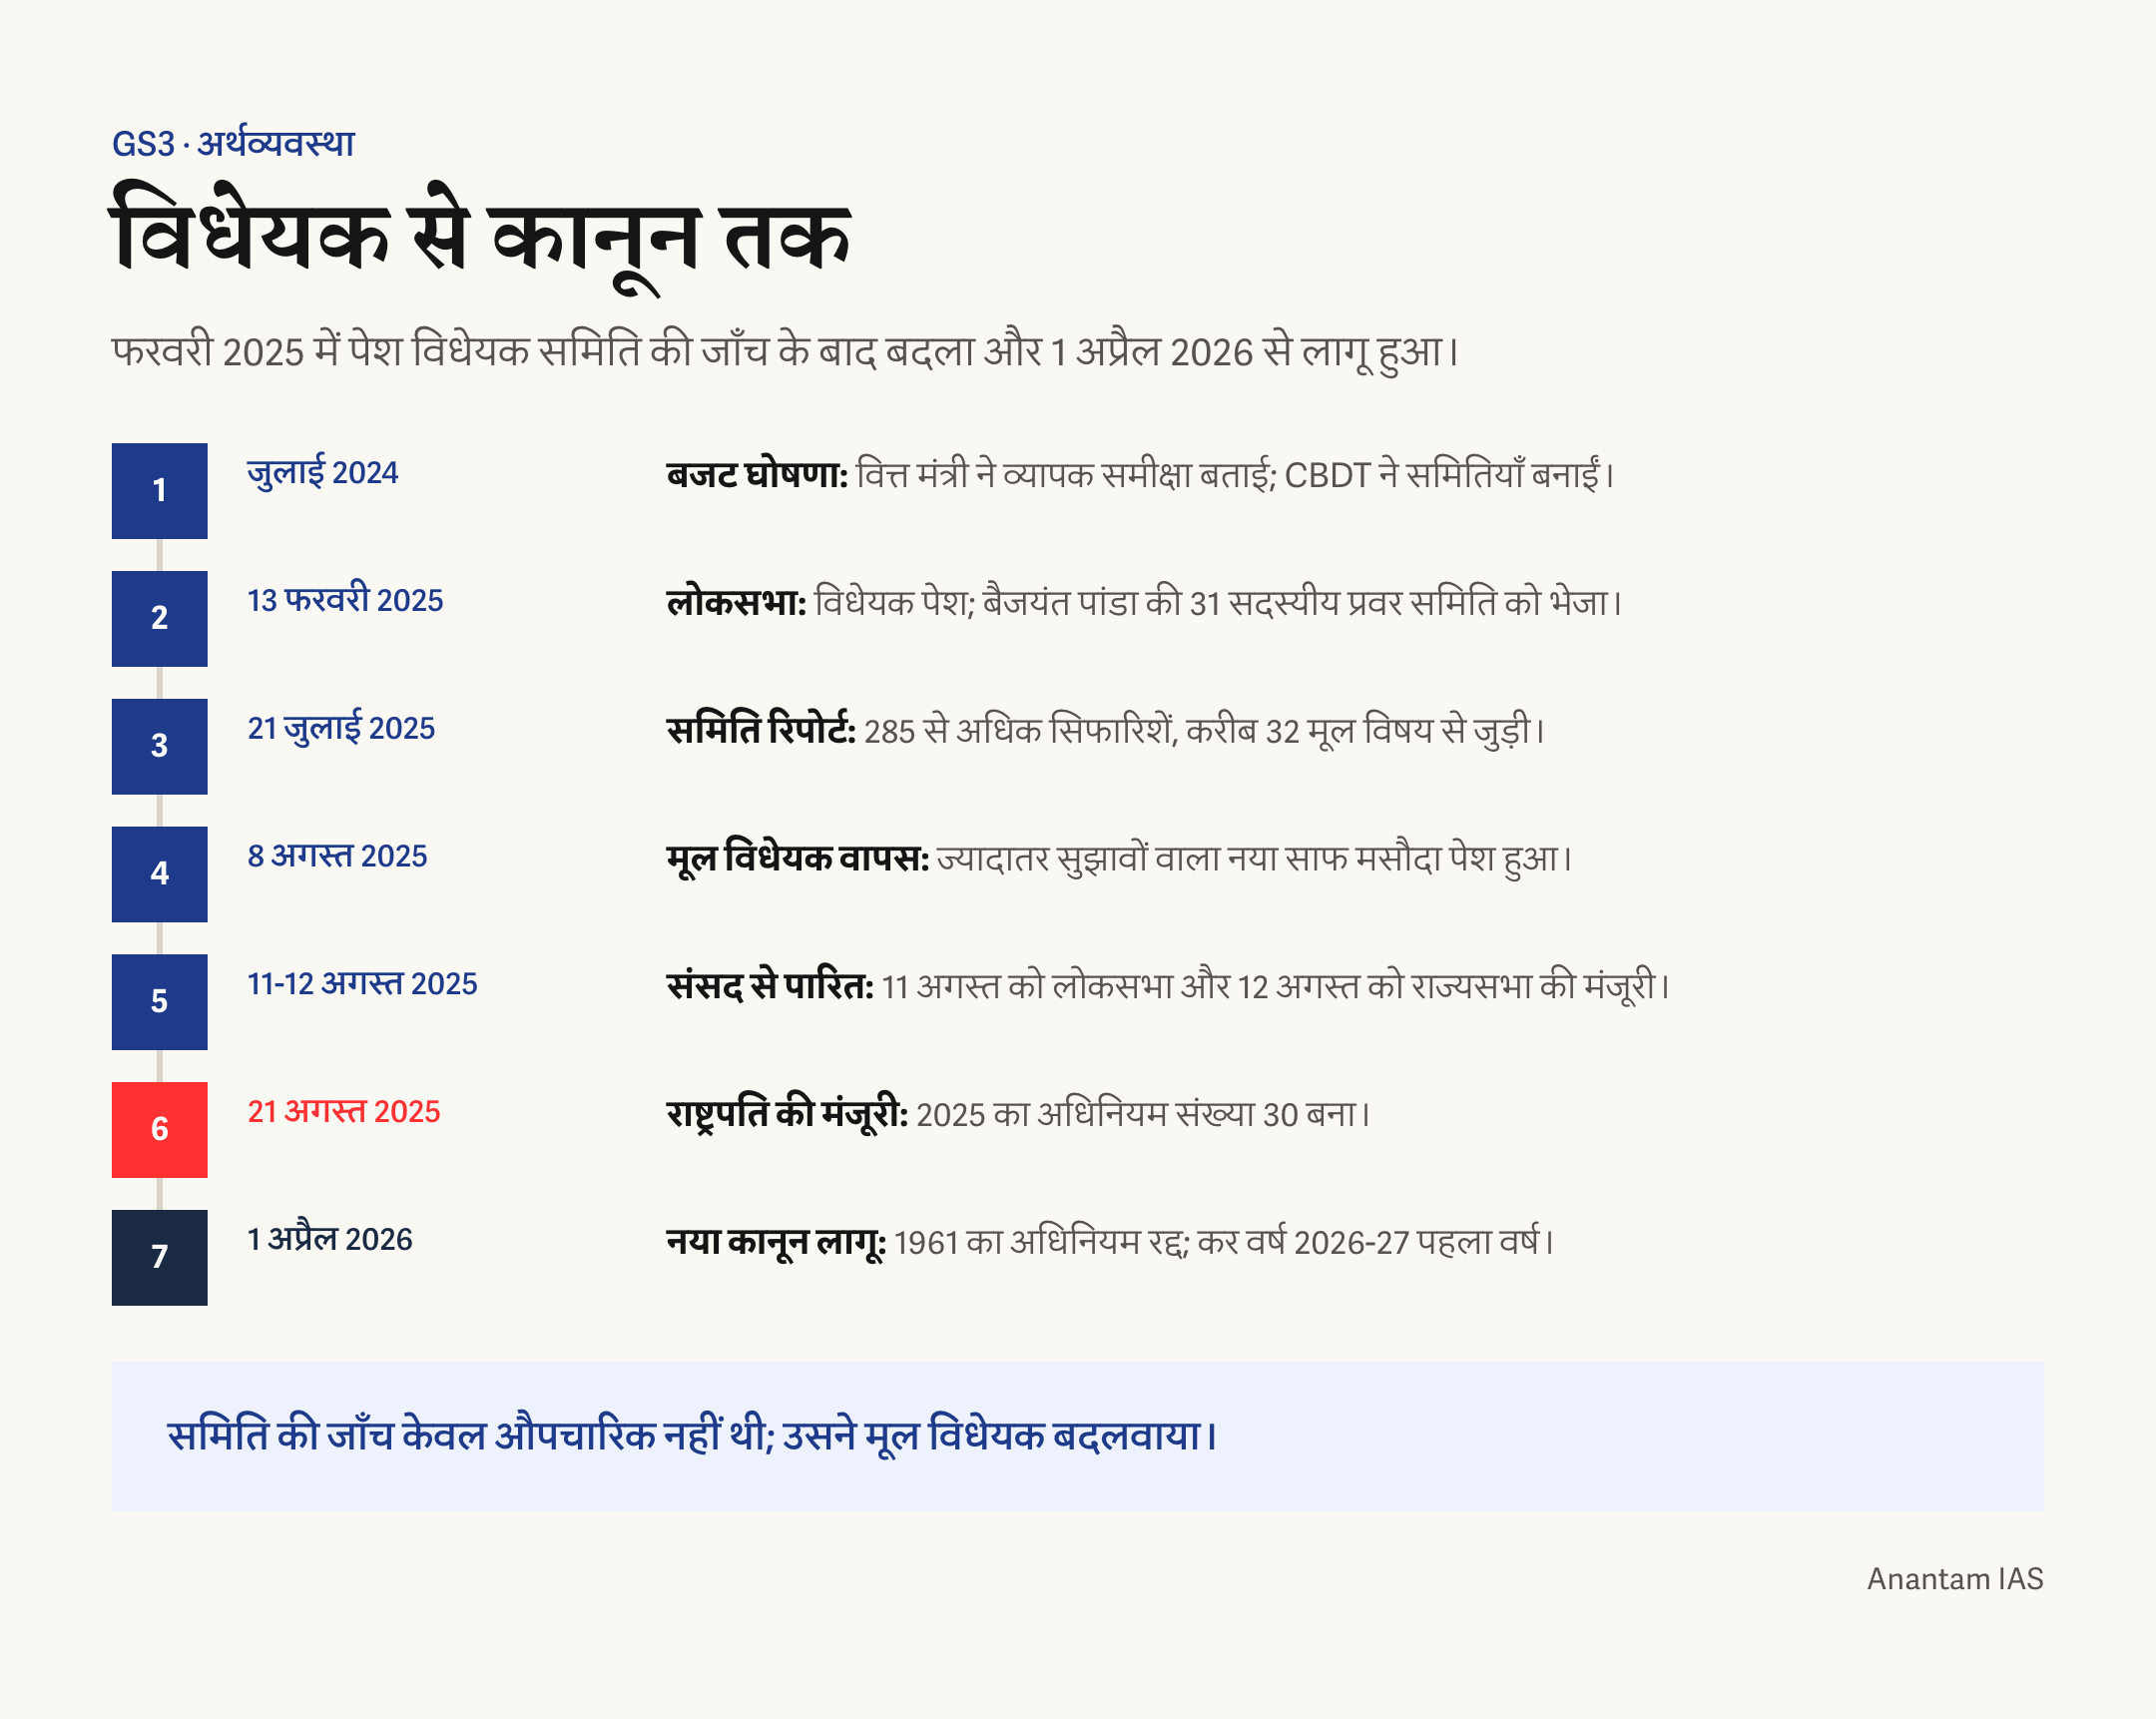
विधेयक से कानून बनने तक की यात्रा
यह यात्रा इसलिए अहम है, क्योंकि इसमें संसद की समिति व्यवस्था ने केवल मुहर नहीं लगाई बल्कि वास्तविक काम किया। मूल आयकर विधेयक, 2025 (Income-tax Bill, 2025) 13 फरवरी 2025 को लोकसभा में पेश हुआ और तुरंत 31 सांसदों वाली प्रवर समिति (Select Committee) को भेजा गया। इसकी अध्यक्षता BJP सांसद बैजयंत पांडा ने की। समिति ने काम को औपचारिकता नहीं माना। धाराओं की कई महीने जाँच की गई और उद्योग संगठनों, कर पेशेवरों और अधिकारियों से बातचीत हुई। 21 जुलाई 2025 को समिति ने 285 से अधिक सिफारिशों वाली रिपोर्ट दी, जिनमें करीब 32 को मूल विषय पर असर डालने वाला माना गया।
ज्यादातर सुझाव भाषा साफ करने से जुड़े थे: वाक्य एक जैसे करना, गलत संदर्भ ठीक करना और परिभाषाएँ ऐसी बनाना कि एक वाक्य के दो अर्थ न निकलें। लेकिन कुछ सुझावों का वास्तविक असर था। समिति ने उस प्रावधान का विरोध किया जिसमें अंतिम तारीख के बाद आयकर विवरणी दाखिल करने वाले करदाता को कर वापसी न देने की बात थी। समिति का तर्क था कि ईमानदार करदाता के अपने पैसे को देर के कारण रोकना अन्याय होगा। सरकार ने प्रतिक्रिया को इतनी गंभीरता से लिया कि सदन में छोटे संशोधन करने के बजाय 8 अगस्त 2025 को मूल विधेयक वापस लिया और ज्यादातर सिफारिशें शामिल करके साफ नया रूप पेश किया। दोबारा लिखा विधेयक 11 अगस्त को लोकसभा और 12 अगस्त 2025 को राज्यसभा से पारित हुआ। 21 अगस्त को राष्ट्रपति की मंजूरी के बाद यह 2025 का अधिनियम संख्या 30 बना और 1 अप्रैल 2026 से लागू होने की अधिसूचना जारी हुई।
याद रखने का क्रम छोटा और परीक्षा के लिए उपयोगी है: बजट 2024 में घोषणा → CBDT ने मसौदा बनाया → फरवरी 2025 में विधेयक पेश → पांडा की अध्यक्षता वाली प्रवर समिति → जुलाई में रिपोर्ट → अगस्त में मूल विधेयक वापस और नया मसौदा → अगस्त में राष्ट्रपति की मंजूरी → अप्रैल 2026 से लागू। यह इस बात का अच्छा उदाहरण है कि धन से जुड़ा विधेयक समिति की जाँच से कैसे गुजरता है। यह उस सतही दावे का जवाब भी है कि प्रवर समितियाँ कभी कुछ नहीं बदलतीं।
कर दरें वास्तव में कहाँ से आती हैं?
यहीं अभ्यर्थी अक्सर उलझते हैं, इसलिए दोनों बातों को अलग रखें। नई कर व्यवस्था में ₹12 लाख तक की आय को प्रभावी रूप से कर-मुक्त बनाने वाली छूट आयकर अधिनियम, 2025 से नहीं आई। यह फरवरी 2025 के केंद्रीय बजट 2025-26 से आई थी। बजट ने वित्त अधिनियम के जरिए उस छूट वाले प्रावधान में संशोधन किया, जो पहले धारा 87ए था।
बजट ने नई व्यवस्था में छूट की आय सीमा ₹7 लाख से बढ़ाकर ₹12 लाख और अधिकतम छूट ₹60,000 कर दी। इसलिए ₹12 लाख तक कर योग्य आय वाला निवासी व्यक्ति कोई कर नहीं देता। वेतनभोगी व्यक्ति को ₹75,000 की मानक कटौती मिलती है, जिससे कर न लगने की सीमा करीब ₹12.75 लाख हो जाती है। कर सीमाएँ शून्य दर से शुरू होकर 5%, 10%, 15% और 20% से होती हुई सबसे ऊपरी हिस्से में 30% तक जाती हैं। सीमांत राहत (marginal relief) भी है, ताकि ₹12 लाख से केवल एक रुपया अधिक कमाने पर अचानक बहुत बड़ा कर न लग जाए। 2025 का अधिनियम इस नीति को केवल अपनी नई क्रम संख्या वाली धाराओं में आगे ले जाता है।
दोनों बातों को एक साथ याद रखने का आसान तरीका यह है: बजट तय करता है कि आप कितना कर देंगे, जबकि अधिनियम तय करता है कि इसे कहने वाला कानून कैसे लिखा जाएगा। 2026 में करदाता को ₹12 लाख की छूट बजट के कारण मिलती है और वह उसके बारे में छोटे और साफ कानून में अधिनियम के कारण पढ़ता है। दोनों सुधार हैं, लेकिन दोनों एक सुधार नहीं हैं। इन्हें मिलाना इस विषय की सबसे आम गलती है।
वास्तविक चिंताएँ और आगे किन बातों पर नजर रखें?
इतने बड़े नए लेखन की जाँच होना स्वाभाविक है। आलोचनाएँ तीन हिस्सों में आती हैं। पहला, बदलाव की शुरुआती लागत और नियम मानने की लागत। दशकों के अदालत के तय अर्थ, विभागीय परिपत्र और सॉफ्टवेयर 1961 की धारा संख्याओं के आधार पर बने थे। हर पुराने संदर्भ को नए कानून से जोड़ना कर पेशेवरों, कारोबार और विभाग के लिए शुरुआती वर्षों में बड़ा बोझ है। कर विशेषज्ञों को नए शब्दों के अर्थ पर नए मुकदमों की आशंका भी है। अधिनियम बदलाव के लिए अलग व्यवस्था देता है, लेकिन शुरुआती परेशानी वास्तविक है।
दूसरी चिंता यह है कि आसान बनाने का दावा कितना गहरा है। आलोचक मानते हैं कि शब्द घटाना और परंतुकों को मुख्य पाठ में मिलाना अच्छा सुधार है। लेकिन आयकर की मूल जटिलताएँ, जैसे पूँजीगत लाभ, अंतरराष्ट्रीय कर, हस्तांतरण मूल्य निर्धारण (transfer pricing) और छूटों का जाल, काफी हद तक कायम हैं क्योंकि नीति नहीं बदली। छोटी किताब उठाना आसान है, लेकिन विषय अपने आप आसान नहीं हो जाता। कानून के जानकारों ने संघवाद और कर संधियों से जुड़ी चिंता भी बताई है। कार्यपालिका को पिछली तारीख से भी शब्दों की परिभाषा तय करने की व्यापक शक्ति देने वाले प्रावधान भारत की कर संधियों को कमजोर करने और सरकार के हाथ में अधिक मर्ज़ी छोड़ने की आशंका पैदा करते हैं।
तीसरी और सबसे तीखी चिंता करदाताओं के अधिकारों की है। अधिनियम आभासी डिजिटल जगह (virtual digital space), जैसे ईमेल, सोशल मीडिया खाते, बादल-आधारित स्टोरेज (cloud storage) और आभासी कंप्यूटर स्क्रीन (virtual desktop), में तलाशी और जब्ती की अधिकारियों की शक्ति को कायम रखता है और शायद बढ़ाता भी है। तलाशी के दौरान प्रवेश संकेत को दरकिनार करने की शक्ति भी दी गई है। कानूनी पत्रिकाओं के टिप्पणीकार चेतावनी देते हैं कि पहले से साफ न्यायिक मंजूरी जरूरी न होने पर बिना ठोस आधार व्यापक जाँच का खतरा है। यह सर्वोच्च न्यायालय के पुट्टस्वामी निजता संबंधी फैसलों से सहज मेल नहीं खाता। दूसरी तरफ अधिनियम बिना आमने-सामने आकलन को बनाए रखता है। यह तकनीक से चलने वाली गुमनाम व्यवस्था है जिसका उद्देश्य आमने-सामने भ्रष्टाचार कम करना है। लेकिन अब इसे तय कानूनी खाके के बजाय सरकार को ऐसी योजनाएँ बनाने की सामान्य शक्ति के रूप में लिखा गया है। इससे लचीलापन बढ़ता है, लेकिन निश्चितता घटती है। इसलिए 2026 के बाद तीन बातें देखनी हैं: क्या मुकदमे वास्तव में घटते हैं, क्या डिजिटल तलाशी की शक्तियों की अदालत में परीक्षा होती है और क्या बिना आमने-सामने व्यवस्था अधिक निष्पक्ष बनती है या केवल तेज।
मुख्य परीक्षा के उत्तर में कैसे इस्तेमाल करें?
यह विषय सामान्य अध्ययन प्रश्नपत्र 3 (GS3) में संसाधन जुटाने, सरकारी बजट और आर्थिक सुधार के तहत सीधे आता है। कर प्रशासन, कारोबार करना आसान बनाने या भारत की राजकोषीय क्षमता पर सवाल में भी इसका उपयोग हो सकता है। संसदीय समितियों और कानून बनाने की प्रक्रिया के संदर्भ में यह सामान्य अध्ययन प्रश्नपत्र 2 (GS2) में भी आ सकता है। इसे कर दरों का सुधार नहीं, बल्कि प्रक्रिया और ढाँचे का सुधार मानकर लिखें। यह रूपरेखा ही दिखा देगी कि आपने विषय ठीक से समझा है।
उत्तर का ढाँचा कैसे बनाएँ?
शुरुआत साफ परिभाषा से करें: यह प्रत्यक्ष कर कानून का ढाँचागत नया लेखन है जिसने 1 अप्रैल 2026 से 1961 के अधिनियम की जगह ली, कर नीति में बदलाव नहीं। इसके बाद क्रम रखें: समस्या, यानी पढ़ने में मुश्किल और मुकदमों से भरा कानून → समाधान, यानी एक कर वर्ष, कम धाराएँ, लंबे गद्य की जगह सारणी और कोई दर बदलाव नहीं → प्रक्रिया, यानी पांडा की अध्यक्षता वाली प्रवर समिति, मूल विधेयक वापसी और नया मसौदा → आलोचना, यानी शुरुआती लागत, तलाशी और जब्ती की शक्ति, और सुधार की सीमित गहराई। अंत में महत्त्व लिखें: नियम मानने में कम परेशानी, कम विवाद, प्रत्यक्ष कर संग्रह की अधिक मजबूती और कारोबार करना आसान बनाने का अधिक भरोसेमंद दावा।
इन आम गलतियों से बचें
यह न लिखें कि अधिनियम ने कर दरें घटाईं या ₹12 लाख की छूट बनाई। वह धारा 87ए के जरिए बजट का बदलाव था। यह भी केवल न लिखें कि उसने कर व्यवस्था आसान कर दी। आसान कानून और अब भी जटिल विषय के बीच फर्क बताएँ। अधिकार और निजता की चिंता को न छोड़ें, क्योंकि केवल प्रशंसा वाला उत्तर सतही लगेगा। और उत्तर को आँकड़ों से न भरें। दो या तीन सही आँकड़े काफी हैं।
उत्तर का संक्षिप्त आधार
पढ़ने में मुश्किल और मुकदमों से भरा 1961 का अधिनियम → 2025 का नया लेखन: 536 धाराएँ, 23 अध्याय, करीब आधे शब्द और एक कर वर्ष → नीति नहीं बदली, दरें बजट तय करता है → पांडा की अध्यक्षता वाली प्रवर समिति की जाँच, अगस्त 2025 में मंजूरी और अप्रैल 2026 से लागू → चिंताएँ: बदलाव की लागत, डिजिटल तलाशी की शक्ति, निजता और सुधार की गहराई → मुकदमों, नियम मानने और प्रत्यक्ष कर संग्रह की मजबूती के लिए महत्त्व।
चित्र या प्रवाह-चित्र का सुझाव
पहले और बाद के दो खाने बनाएँ। बाएँ में 1961 का अधिनियम लिखें: 819 धाराएँ, करीब 5 लाख शब्द, पिछला वर्ष और आकलन वर्ष, 1,200 से अधिक परंतुक। दाएँ में 2025 का अधिनियम लिखें: 536 धाराएँ, करीब 2.56 लाख शब्द, एक कर वर्ष और मुख्य पाठ में समाए परंतुक। दोनों के बीच तीर लगाकर लिखें: “ढाँचा दोबारा लिखा, दरें नहीं बदलीं।” इससे पूरी बात एक नजर में समझ आ जाएगी।
संतुलित निष्कर्ष की एक पंक्ति
आसान कानून जरूरी सुधार है, लेकिन असली सफलता 2026 में कम शब्द गिनकर नहीं तय होगी। आने वाले वर्षों में विवाद वास्तव में घटते हैं और करदाताओं का भरोसा बढ़ता है या नहीं, यही इसकी कसौटी होगी।
आँकड़े कैसे इस्तेमाल करें ताकि उत्तर बोझिल न हो?
ऐसे आँकड़े चुनें जो तर्क साबित करें, केवल याददाश्त की परीक्षा न लें। 819 से 536 धाराएँ ढाँचे की कटौती दिखाती हैं। करीब 5 लाख से 2.56 लाख शब्द लगभग आधा आकार बताते हैं। दो नामों की जगह एक कर वर्ष नया तरीका समझाता है। ₹12 लाख और वेतनभोगी के लिए ₹12.75 लाख बजट की छूट सीमा है, इसलिए साफ लिखें कि यह बजट से आया, अधिनियम से नहीं। 1 अप्रैल 2026 लागू होने की तारीख है। ये पाँच आँकड़े पर्याप्त हैं और हर एक का अलग काम है।
सामान्य प्रश्न
क्या आयकर अधिनियम, 2025 ने मेरी कर दरें बदली हैं? नहीं। यह प्रत्यक्ष कर कानून के ढाँचे और भाषा का नया लेखन है। इसने कोई नया कर नहीं लगाया और किसी कर सीमा को नहीं बदला। नई व्यवस्था में ₹12 लाख तक की आय को कर-मुक्त बनाने वाली दरें और छूट केंद्रीय बजट 2025-26 से वित्त अधिनियम के जरिए आईं, इस कानून से नहीं। अधिनियम उसी नीति को साफ भाषा और नई क्रम संख्या वाली धाराओं में आगे ले जाता है।
नया अधिनियम कब लागू हुआ और 1961 के कानून का क्या हुआ? आयकर अधिनियम, 2025 को 21 अगस्त 2025 को राष्ट्रपति की मंजूरी मिली और यह 1 अप्रैल 2026 से लागू हुआ। इसलिए कर वर्ष 2026-27 इसके तहत पहला वर्ष है। आयकर अधिनियम, 1961 उसी तारीख से रद्द हो गया, लेकिन बदलाव संबंधी प्रावधान लंबित मामलों को जारी रखने की व्यवस्था देते हैं।
नया कर वर्ष क्या है? यह पिछला वर्ष और आकलन वर्ष की पुरानी उलझन वाली जोड़ी को बदलता है। अब एक ही कर वर्ष है, जो वित्त वर्ष के साथ 1 अप्रैल से 31 मार्च तक चलता है। आय कमाने और कर तय होने को एक ही नाम वाले वर्ष में रखा जाता है। पहले आय पिछले वर्ष में कमाई जाती थी और अगले आकलन वर्ष में उसका कर तय होता था।
नीति वही थी तो 1961 का अधिनियम क्यों बदला गया? क्योंकि कानून खुद पढ़ने में बहुत मुश्किल हो गया था। छह दशकों के संशोधनों से उसमें 819 धाराएँ, करीब 5 लाख शब्द, 1,200 से अधिक परंतुक और 550 से अधिक स्पष्टीकरण हो गए थे। इससे कर व्यवस्था में बहुत मुकदमे हुए। 2025 का अधिनियम नीति कायम रखते हुए आकार घटाता है: 536 धाराएँ, करीब आधे शब्द और घने गद्य की जगह सारणी। उद्देश्य विवाद और नियम मानने की लागत घटाना है।
अभ्यास प्रश्न
प्रारंभिक परीक्षा के बहुविकल्पीय प्रश्न
- आयकर अधिनियम, 2025 के संदर्भ में नीचे दिए कथनों पर विचार कीजिए: यह (i) आयकर अधिनियम, 1961 की जगह लेता है; (ii) 1 अप्रैल 2026 से लागू है; (iii) पिछले वर्ष और आकलन वर्ष की जगह एक कर वर्ष लाता है। कौन-से कथन सही हैं?
(a) केवल (i) और (ii)
(b) केवल (ii) और (iii)
(c) केवल (i) और (iii)
(d) (i), (ii) और (iii)
उत्तर: (d) तीनों सही हैं। यह 1961 के अधिनियम को रद्द करता है, 1 अप्रैल 2026 से लागू है और दो वर्ष वाली व्यवस्था को एक कर वर्ष में मिलाता है। - आयकर अधिनियम, 2025 को राष्ट्रपति की मंजूरी कब मिली?
(a) फरवरी 2025
(b) जुलाई 2025
(c) अगस्त 2025
(d) अप्रैल 2026
उत्तर: (c) इसे 21 अगस्त 2025 को 2025 के अधिनियम संख्या 30 के रूप में राष्ट्रपति की मंजूरी मिली और 1 अप्रैल 2026 से लागू होने की अधिसूचना हुई। - नीचे में से कौन-सा आयकर अधिनियम, 2025 की प्रकृति का सबसे सही वर्णन है?
(a) यह अधिक आय वालों की कर दर बढ़ाता है
(b) यह ढाँचे और भाषा का नया लेखन है, जो कर दरें नहीं बदलता
(c) यह नई कर व्यवस्था खत्म करता है
(d) यह संपत्ति कर लगाता है
उत्तर: (b) अधिनियम कोई नया कर लगाए या कर सीमाएँ बदले बिना कानून को समेटता और आसान बनाता है। दरें बजट तय करता है। - आयकर विधेयक, 2025 की जाँच लोकसभा की किसकी अध्यक्षता वाली प्रवर समिति ने की?
(a) निर्मला सीतारमण
(b) बैजयंत पांडा
(c) संजय मल्होत्रा
(d) मुख्य आर्थिक सलाहकार
उत्तर: (b) 31 सदस्यों वाली प्रवर समिति की अध्यक्षता BJP सांसद बैजयंत पांडा ने की और उसने 285 से अधिक सिफारिशें दीं। - आयकर अधिनियम, 1961 की तुलना में आयकर अधिनियम, 2025 में क्या है?
(a) अधिक धाराएँ और अधिक शब्द
(b) उतनी ही धाराएँ, लेकिन कम अनुसूचियाँ
(c) कम धाराएँ, 536 बनाम 819, और करीब आधे शब्द
(d) कोई अनुसूची नहीं
उत्तर: (c) नए अधिनियम में 536 धाराएँ, 23 अध्याय और 16 अनुसूचियाँ हैं, जबकि 1961 के अधिनियम में 819 धाराएँ थीं। शब्दों की संख्या घटकर करीब 2.56 लाख रह गई।
मुख्य परीक्षा के अभ्यास प्रश्न
- “आयकर अधिनियम, 2025 भारत के प्रत्यक्ष कर कानून का रूप बदलता है, लेकिन उसका मूल विषय नहीं।” इस कथन की आलोचनात्मक जाँच कीजिए। (15 अंक, 250 शब्द)
- चर्चा कीजिए कि कर कानून की जरूरत से ज्यादा जटिलता और मुकदमे कारोबार करना आसान बनाने के लक्ष्य को कैसे कमजोर करते हैं। आकलन कीजिए कि आयकर अधिनियम, 2025 इन समस्याओं को कितनी अच्छी तरह हल करता है। (15 अंक, 250 शब्द)
- आयकर विधेयक, 2025 की यात्रा कानून बनाने में संसदीय प्रवर समितियों की भूमिका दिखाती है। अपनाई गई विधायी प्रक्रिया के संदर्भ में इसकी जाँच कीजिए। (10 अंक, 150 शब्द)
- नए आयकर कानून में आभासी डिजिटल जगह पर तलाशी और जब्ती की बढ़ी शक्तियों ने निजता संबंधी चिंता पैदा की है। प्रभावी कर प्रशासन और निजता के अधिकार के बीच तनाव की चर्चा कीजिए। (15 अंक, 250 शब्द)
- “आसान कर कानून साधन है, अंतिम लक्ष्य नहीं।” आयकर अधिनियम, 2025 के संदर्भ में कर कानून आसान करने, नियम पालन और प्रत्यक्ष कर संग्रह की मजबूती के बीच संबंध की चर्चा कीजिए। (15 अंक, 250 शब्द)