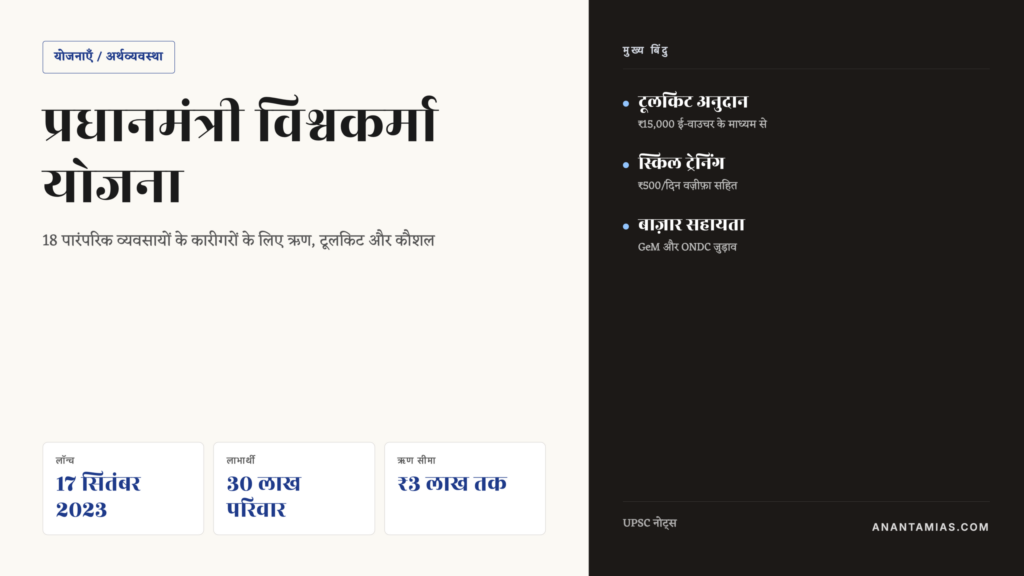
प्रधानमंत्री विश्वकर्मा योजना (PM Vishwakarma) भारत सरकार की एक केंद्रीय क्षेत्र की योजना (Central Sector Scheme) है, जिसे 17 सितंबर 2023 को विश्वकर्मा जयंती के दिन शुरू किया गया। इसका उद्देश्य 18 चिन्हित पारंपरिक व्यवसायों के कारीगरों और शिल्पकारों को आधुनिक टूलकिट, स्किल ट्रेनिंग, संपार्श्विक-मुक्त ऋण और बाज़ार-सहायता एक ही छत के नीचे उपलब्ध कराना है। योजना MSME मंत्रालय द्वारा कौशल विकास एवं उद्यमिता मंत्रालय और वित्तीय सेवा विभाग के सहयोग से चलाई जाती है। पाँच वर्षीय (FY 2023-24 से FY 2027-28) इस योजना का कुल परिव्यय ₹13,000 करोड़ है और 2026 तक देश भर के 30 लाख से अधिक कारीगर परिवार इससे लाभान्वित हो चुके हैं।
परिचय (Introduction)
भारत के पारंपरिक कारीगर — जैसे लोहार, सुनार, बढ़ई, कुम्हार, मूर्तिकार, धोबी, नाई, दर्जी — सदियों से ग्रामीण अर्थव्यवस्था की रीढ़ रहे हैं। फिर भी संगठित क्रेडिट, औपचारिक प्रशिक्षण और बाज़ार पहुँच के अभाव में ये “गुरु-शिष्य परंपरा” तक सीमित रह गए थे।
PM विश्वकर्मा इसी रिक्तता को भरने का प्रयास है। योजना का दृष्टिकोण है — पहचान → कौशल → साधन → ऋण → बाज़ार। यह केवल “कैश ट्रांसफर” वाली कल्याण योजना नहीं, बल्कि एक उद्यमिता-केंद्रित स्किलिंग योजना है, जो विश्वकर्मा को असंगठित श्रमिक से सूक्ष्म-उद्यमी (micro-entrepreneur) बनने का रास्ता देती है।
मुख्य तथ्य एक नज़र में (Quick Facts at a Glance)
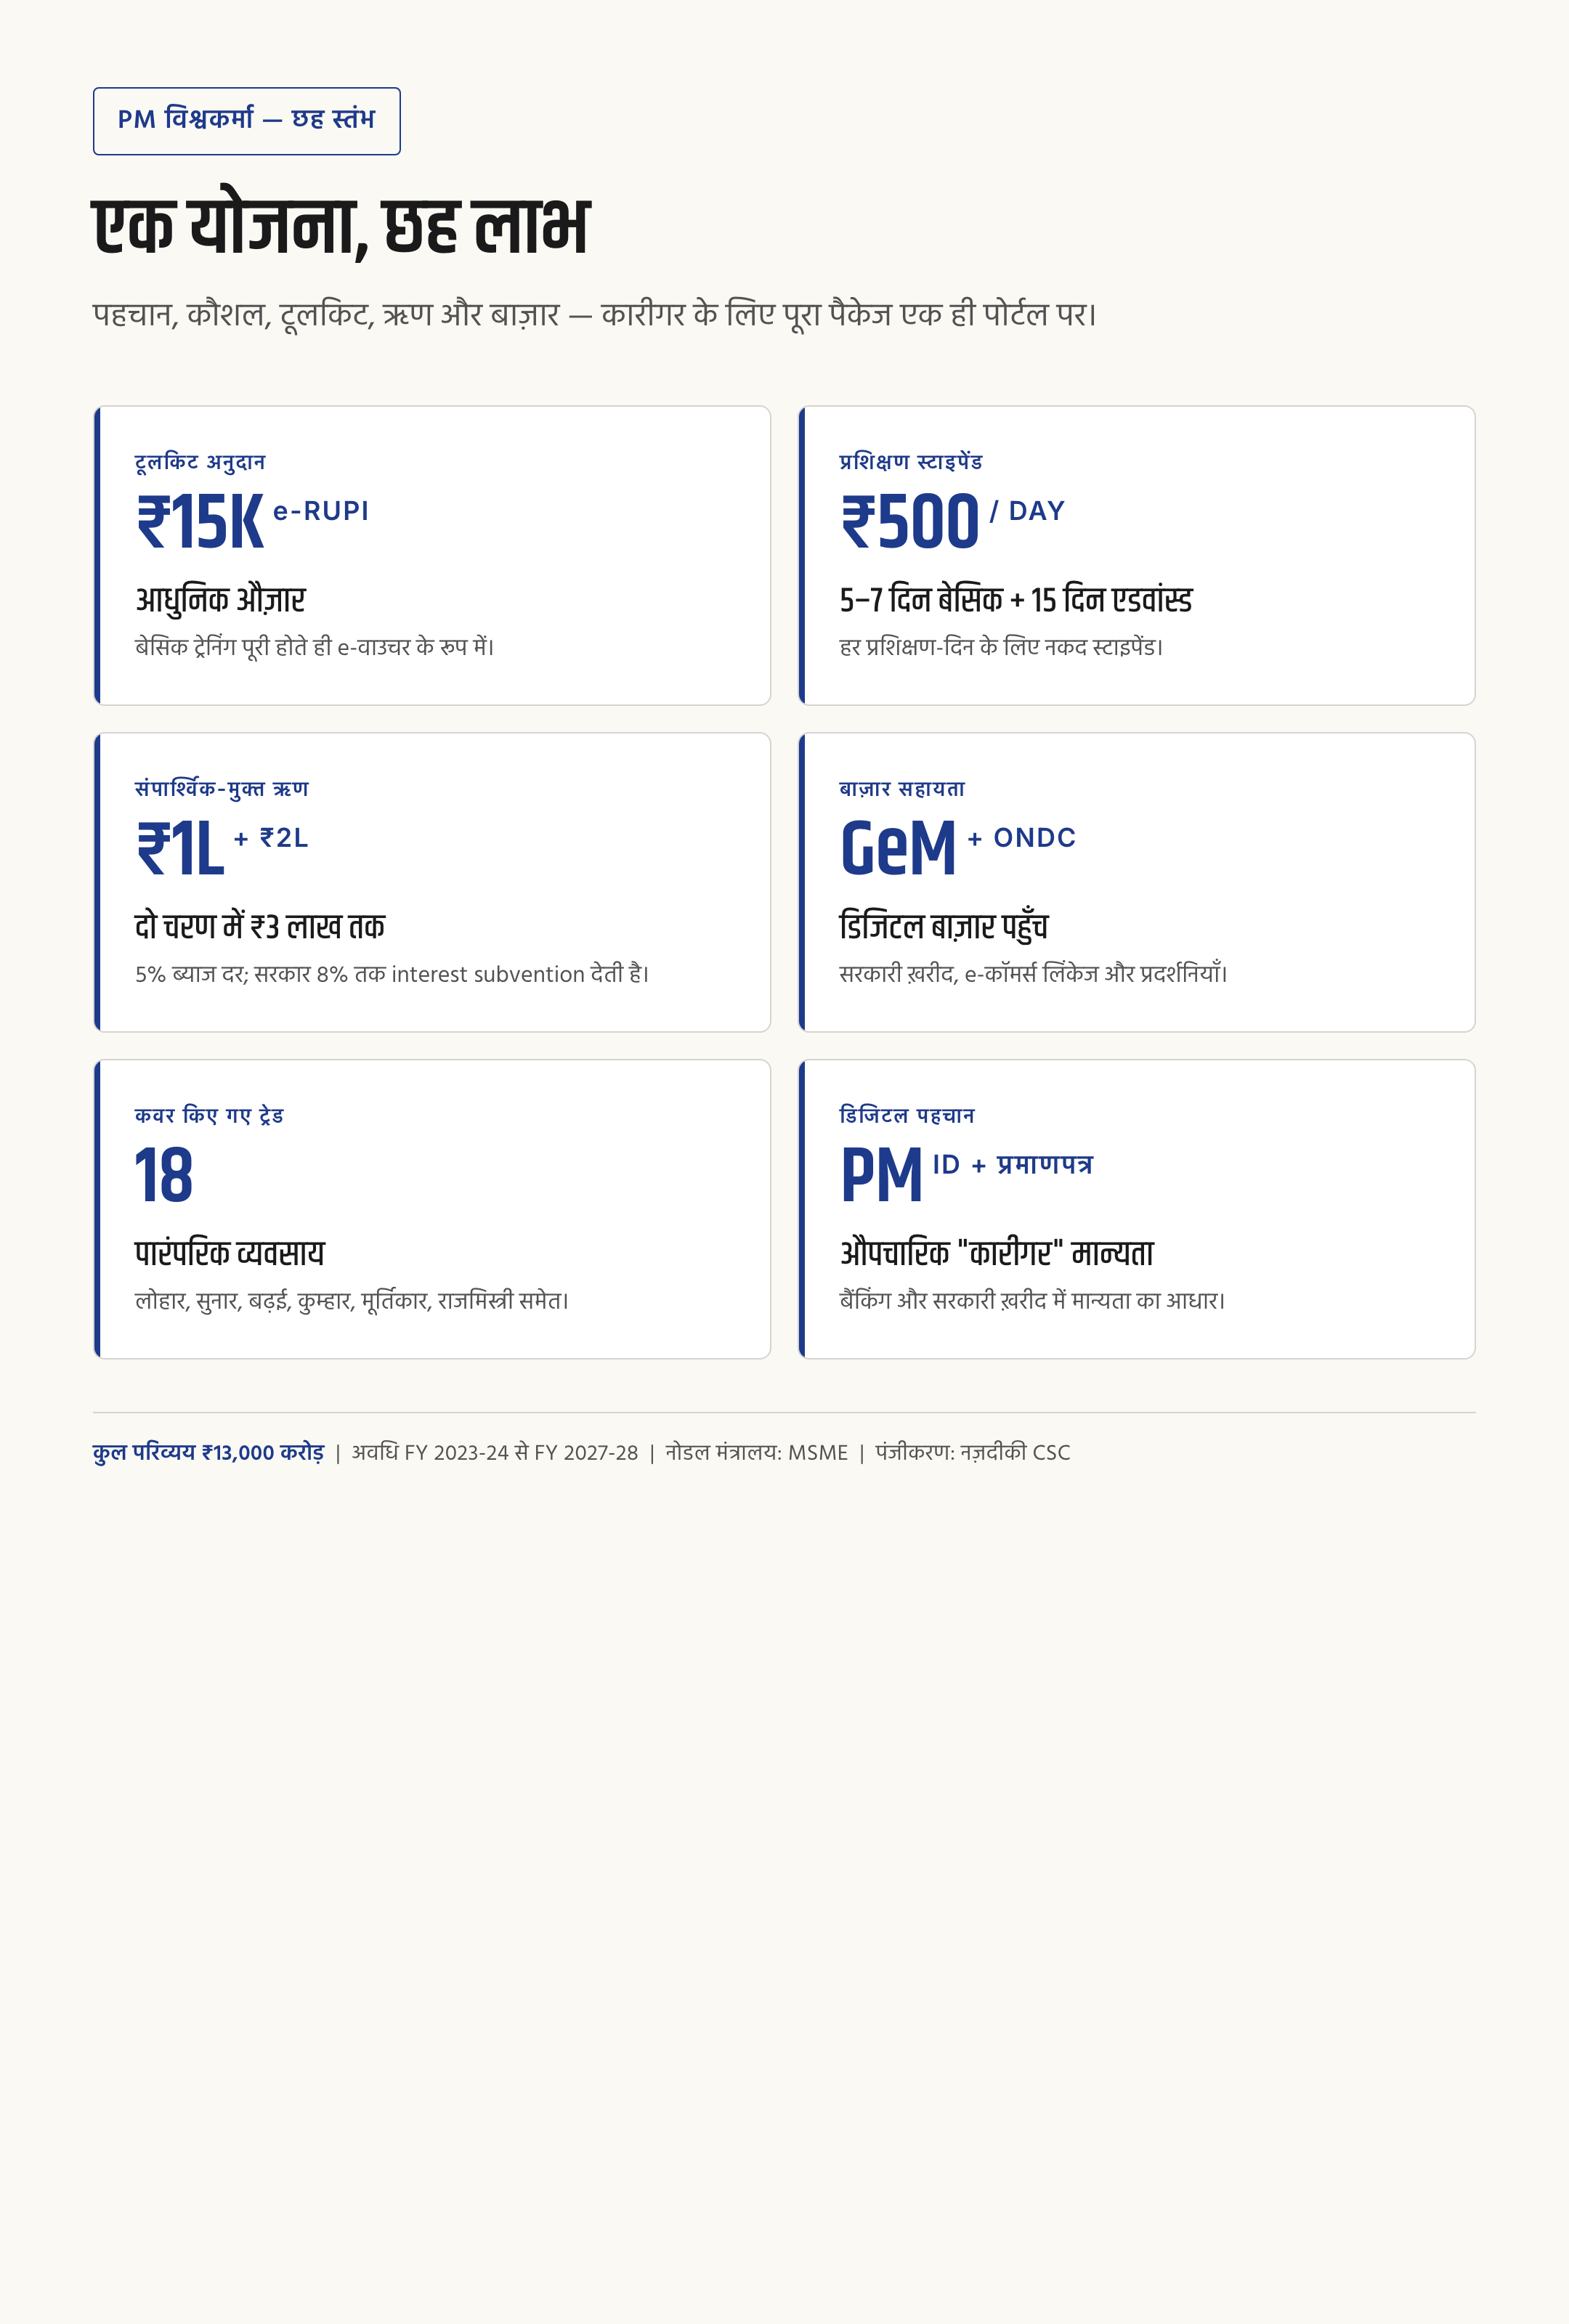
- शुभारंभ: 17 सितंबर 2023 (विश्वकर्मा जयंती) — प्रधानमंत्री नरेंद्र मोदी द्वारा
- प्रकार: Central Sector Scheme (100% केंद्रीय वित्तपोषण)
- नोडल मंत्रालय: सूक्ष्म, लघु एवं मध्यम उद्यम मंत्रालय (MSME Ministry)
- कुल परिव्यय: ₹13,000 करोड़ (FY 2023-24 से FY 2027-28)
- लक्षित लाभार्थी: 30 लाख कारीगर परिवार
- कवर किए गए व्यवसाय: 18 पारंपरिक ट्रेड
- टूलकिट अनुदान: ₹15,000 (e-RUPI/e-वाउचर के रूप में)
- प्रशिक्षण स्टाइपेंड: ₹500 प्रति दिन
- ऋण सुविधा: पहले चरण में ₹1 लाख, दूसरे चरण में ₹2 लाख — कुल ₹3 लाख तक संपार्श्विक-मुक्त
- ब्याज दर: 5% (लाभार्थी पर) — सरकार 8% तक interest subvention देती है
- पंजीकरण पोर्टल: pmvishwakarma.gov.in (CSC के माध्यम से)
यह विषय भारत में उद्यमिता विकास, मुद्रा, AIM और स्टार्टअप इंडिया से सीधे जुड़ता है।
ऐतिहासिक पृष्ठभूमि (Historical Background)
स्वतंत्रता के बाद भारत में पारंपरिक कारीगरों के लिए कोई एकीकृत राष्ट्रीय ढाँचा लंबे समय तक मौजूद नहीं था। हस्तशिल्प और हथकरघा क्षेत्र को कपड़ा मंत्रालय अलग से देखता आया, जबकि लोहार-कुम्हार जैसे ग्रामीण ट्रेड किसी भी सेक्टोरल योजना से बाहर थे।
2014 के बाद MUDRA (2015) और स्टैंड-अप इंडिया (2016) ने सूक्ष्म वित्त की राह खोली, लेकिन कारीगरों के लिए विशिष्ट सहायता नहीं थी। 2021-22 के बजट भाषण में पहली बार “विश्वकर्मा” वर्ग का उल्लेख आया। 2023 के स्वतंत्रता दिवस भाषण में प्रधानमंत्री ने इसकी विधिवत घोषणा की और 17 सितंबर 2023 को इसे लाँच किया गया। यह योजना PMEGP, MUDRA, स्किल इंडिया और MSME-सम्पर्क योजनाओं से अलग एक स्वतंत्र वर्टिकल है।
योजना के 18 चिन्हित पारंपरिक व्यवसाय (18 Trades)
| क्र. | व्यवसाय (हिंदी) | Trade (English) |
|---|---|---|
| 1 | बढ़ई / सुथार | Carpenter |
| 2 | नाव बनाने वाले | Boat-maker |
| 3 | अस्त्र निर्माता | Armourer |
| 4 | लोहार | Blacksmith |
| 5 | हथौड़ा-औज़ार बनाने वाले | Hammer & Tool-kit maker |
| 6 | ताला बनाने वाले | Locksmith |
| 7 | सुनार | Goldsmith |
| 8 | कुम्हार | Potter |
| 9 | मूर्तिकार / पत्थर तराशने वाले | Sculptor / Stone-carver |
| 10 | मोची | Cobbler / Footwear artisan |
| 11 | राजमिस्त्री | Mason |
| 12 | टोकरी / चटाई / झाड़ू बनाने वाले | Basket / Mat / Broom maker |
| 13 | गुड़िया / खिलौना बनाने वाले | Doll & Toy-maker (पारंपरिक) |
| 14 | हजाम / नाई | Barber |
| 15 | माला बनाने वाले | Garland-maker |
| 16 | धोबी | Washerman |
| 17 | दर्जी | Tailor |
| 18 | मछली पकड़ने का जाल बनाने वाले | Fishing-net maker |
योजना की प्रमुख विशेषताएँ (Key Features)
- विश्वकर्मा प्रमाणपत्र और ID कार्ड: लाभार्थी को PM विश्वकर्मा डिजिटल ID और प्रमाणपत्र मिलता है, जिससे वह औपचारिक रूप से “कारीगर” के रूप में पहचाना जाता है। यह बैंकिंग और सरकारी ख़रीद में मान्यता का आधार बनता है।
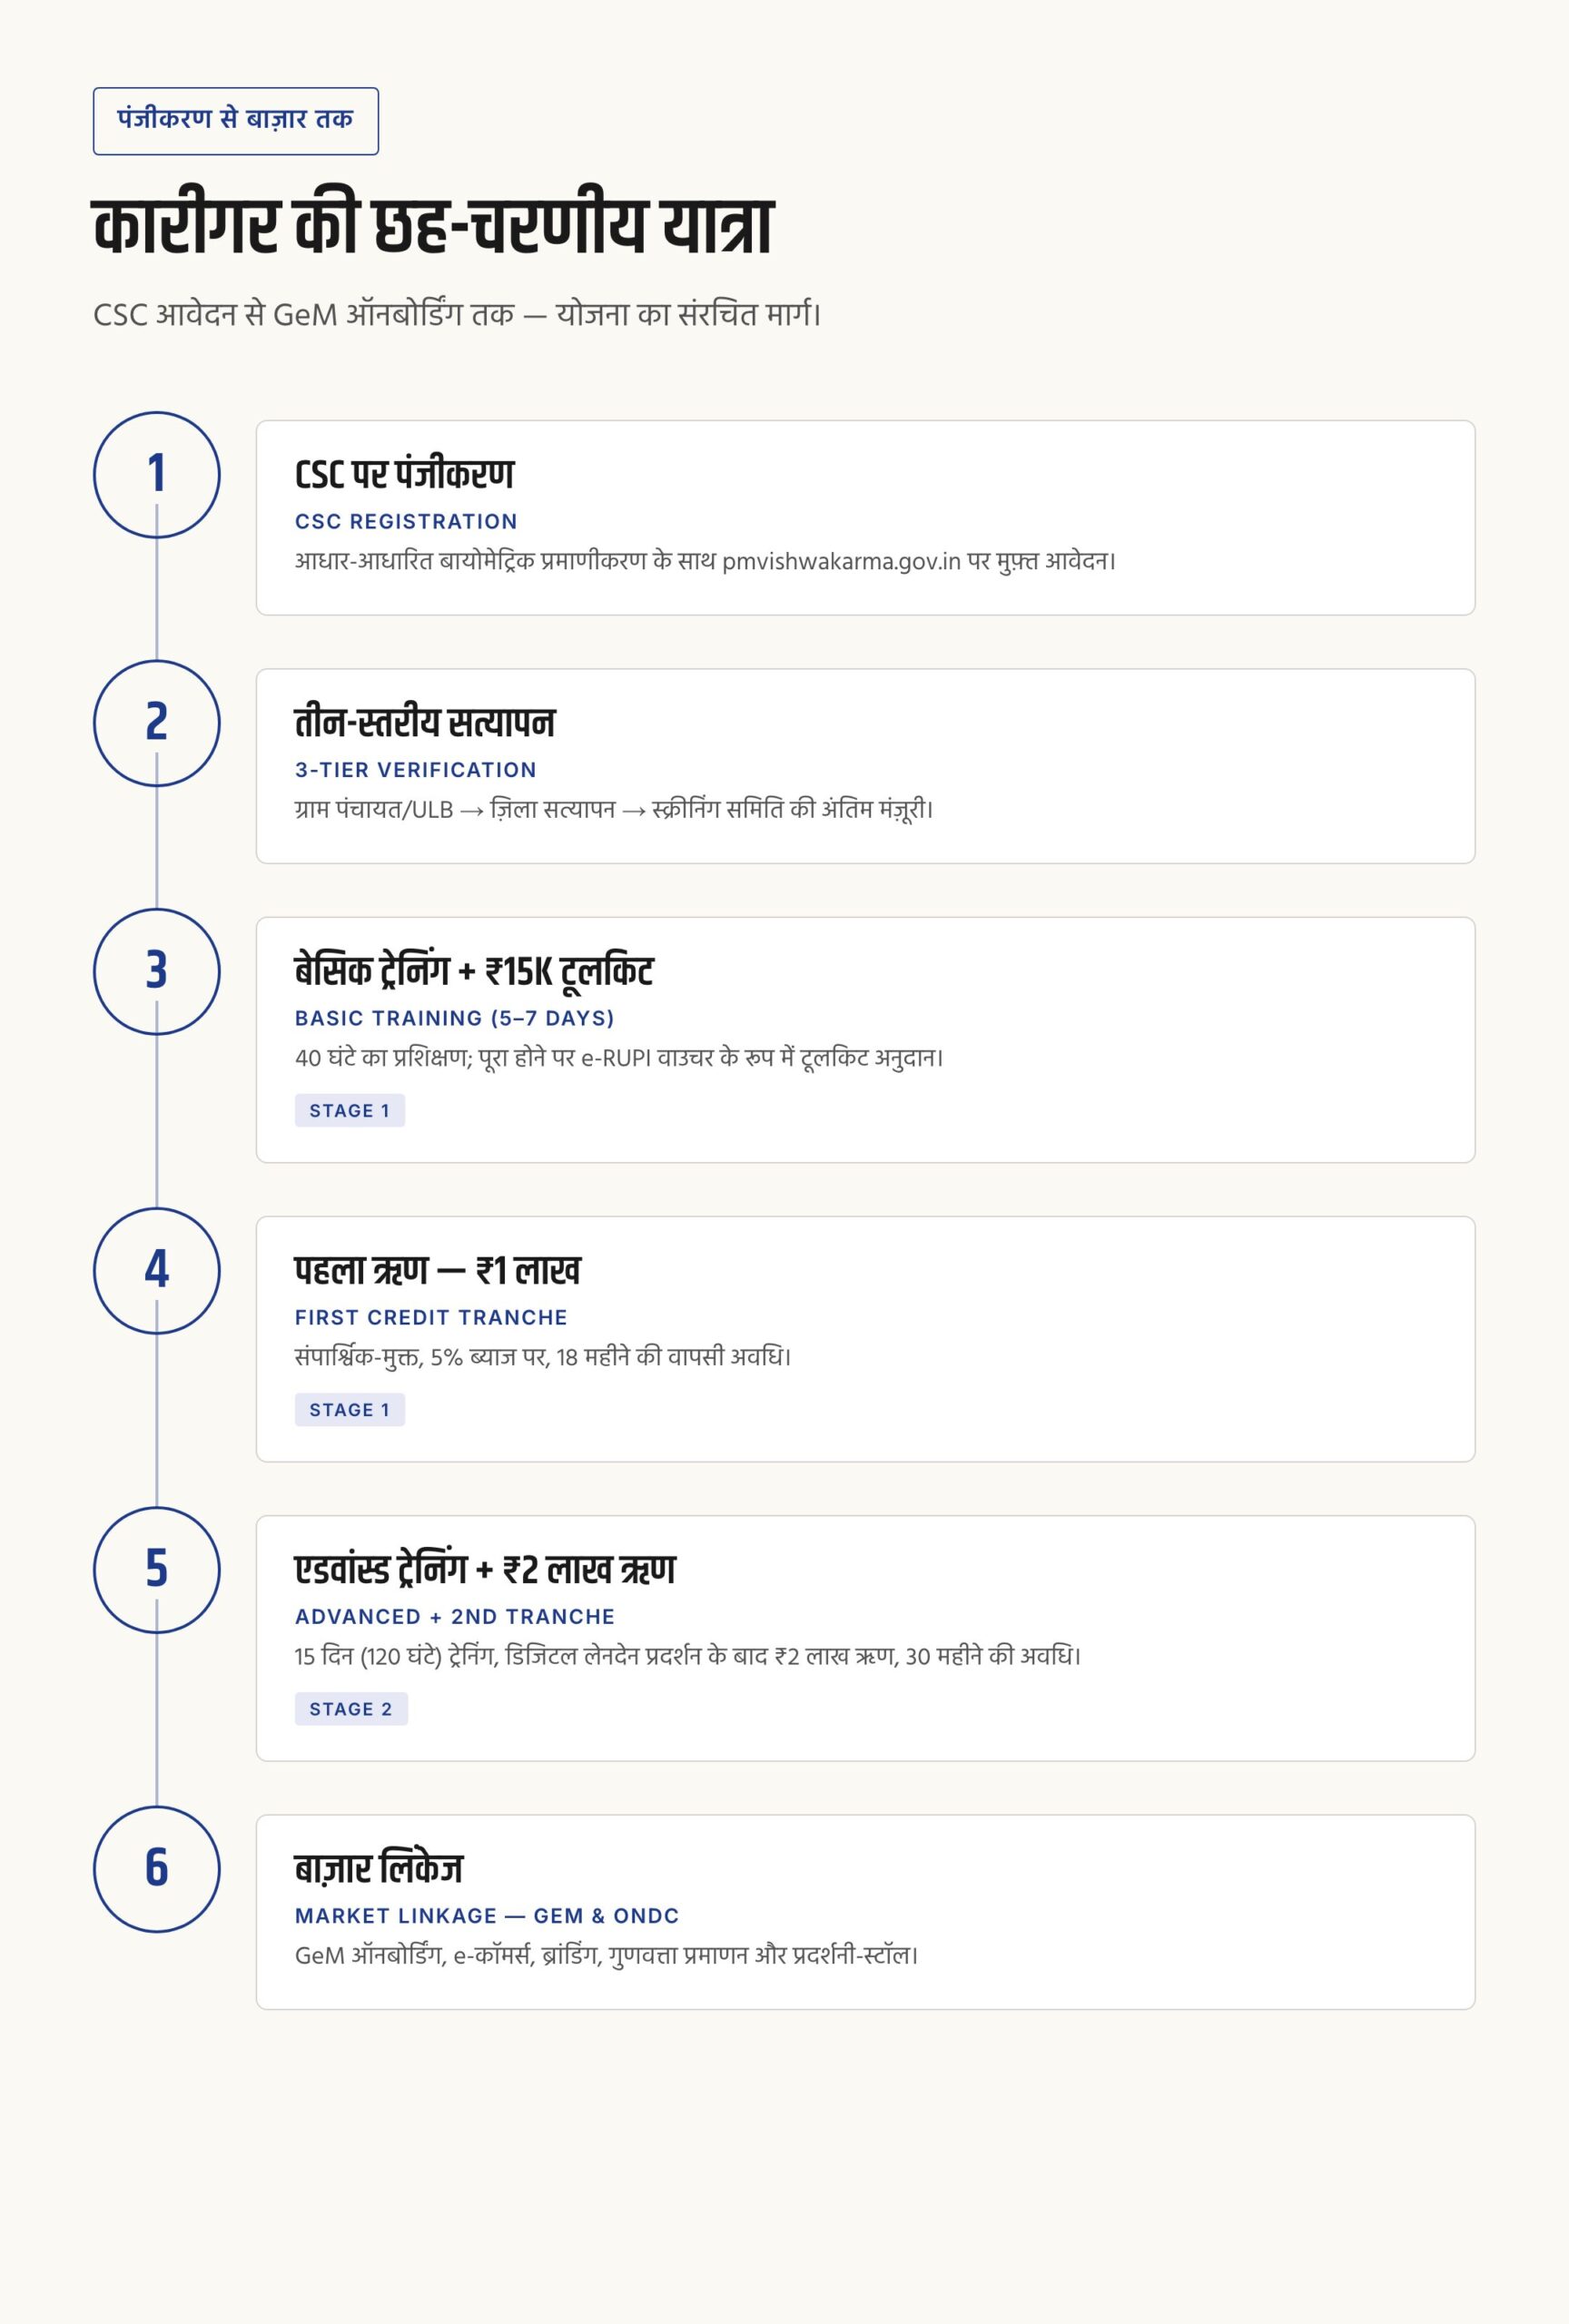
- दो चरणों में स्किल ट्रेनिंग: पहले 5–7 दिन की बेसिक ट्रेनिंग (40 घंटे) — सभी पात्र कारीगरों के लिए। फिर इच्छुक कारीगरों के लिए 15 दिन (120 घंटे) की एडवांस्ड ट्रेनिंग। प्रशिक्षण के दौरान ₹500 प्रतिदिन का स्टाइपेंड।
- ₹15,000 का टूलकिट इंसेंटिव: बेसिक ट्रेनिंग पूरी होते ही e-RUPI वाउचर के रूप में दिया जाता है, जिससे कारीगर अपनी ज़रूरत का आधुनिक टूलकिट ख़रीद सके।
- संपार्श्विक-मुक्त ऋण (Collateral-free credit):
- पहला चरण: ₹1 लाख तक का ऋण, 18 महीने की वापसी अवधि।
- दूसरा चरण: पहली किश्त समय पर लौटाने और डिजिटल लेनदेन/एडवांस्ड ट्रेनिंग पूरी करने वाले को ₹2 लाख तक का अतिरिक्त ऋण, 30 महीने की अवधि।
- लाभार्थी के लिए ब्याज दर 5% — शेष पर सरकार 8% तक interest subvention देती है।
- डिजिटल लेनदेन प्रोत्साहन: हर पात्र डिजिटल लेनदेन पर ₹1 का इंसेंटिव (अधिकतम 100 लेनदेन प्रति माह)।
- बाज़ार सहायता (Marketing Support): GeM पोर्टल पर ऑनबोर्डिंग, ब्रांडिंग, e-कॉमर्स लिंकेज, प्रदर्शनियों में स्टॉल और गुणवत्ता प्रमाणन।
पात्रता मानदंड (Eligibility Criteria)
- आवेदक की न्यूनतम आयु 18 वर्ष हो।
- वह 18 चिन्हित पारंपरिक व्यवसायों में से किसी एक में सक्रिय रूप से कार्यरत हो (हाथ और औज़ार से काम करने वाला)।
- पंजीकरण की तिथि से पिछले 5 वर्षों में केंद्र/राज्य की समान आधार वाली ऋण योजनाओं — PMEGP, PM SVANidhi, MUDRA — का लाभ नहीं लिया हो।
- एक परिवार में केवल एक सदस्य ही पात्र होगा। यहाँ “परिवार” का अर्थ — पति, पत्नी और अविवाहित बच्चे।
- सरकारी सेवा में कार्यरत व्यक्ति और उसके परिवार के सदस्य अपात्र हैं।
संरचना और कार्यान्वयन प्रक्रिया (Structure and Implementation)
योजना के तीन स्तर हैं:
1. राष्ट्रीय स्तर: राष्ट्रीय संचालन समिति (National Steering Committee) की अध्यक्षता वित्त मंत्री के नेतृत्व में होती है — नीतिगत मार्गदर्शन और अंतर-मंत्रालयी समन्वय यहीं होता है।
2. राज्य स्तर: राज्य निगरानी समिति, मुख्य सचिव की अध्यक्षता में।
3. ज़िला स्तर: ज़िला अधिकारी (DM/DC) की अध्यक्षता में ज़िला कार्यान्वयन समिति। यहीं तीन-चरणीय सत्यापन होता है — ग्राम पंचायत/ULB सत्यापन → ज़िला सत्यापन → स्क्रीनिंग समिति की अंतिम मंज़ूरी।
पंजीकरण नज़दीकी CSC (Common Service Centre) के माध्यम से आधार-आधारित बायोमेट्रिक प्रमाणीकरण से होता है। आवेदक को कोई शुल्क नहीं देना होता।
तुलनात्मक विश्लेषण (Comparative Analysis)
| पहलू | PM विश्वकर्मा | PMEGP | MUDRA |
|---|---|---|---|
| शुरुआत | 2023 | 2008 | 2015 |
| लक्षित वर्ग | 18 पारंपरिक कारीगर | नए सूक्ष्म उद्यम | सूक्ष्म-उद्यमी, गैर-कृषि |
| ऋण सीमा | ₹3 लाख तक (दो चरण) | विनिर्माण ₹50 लाख, सेवा ₹20 लाख | शिशु ₹50,000, किशोर ₹5 लाख, तरुण ₹20 लाख |
| ब्याज दर | 5% (लाभार्थी पर) | बैंक दर पर | बैंक दर पर |
| संपार्श्विक | नहीं | नहीं (मार्जिन मनी सब्सिडी) | नहीं |
| स्किलिंग घटक | अनिवार्य 5–7 दिन | वैकल्पिक EDP | नहीं |
| टूलकिट | ₹15,000 e-RUPI | नहीं | नहीं |
यह तालिका बताती है कि PM विश्वकर्मा का USP स्किल + टूलकिट + ऋण का संयोजन है, जो अन्य योजनाओं में बिखरा हुआ था।
महत्व और प्रभाव (Significance and Impact)
आर्थिक महत्व: पारंपरिक कारीगर भारत के अनौपचारिक क्षेत्र का बड़ा हिस्सा हैं। उन्हें औपचारिक क्रेडिट और GeM जैसी डिजिटल मार्केटप्लेस से जोड़ने पर उत्पादकता और आय दोनों बढ़ती है। 2026 तक के आँकड़ों के अनुसार 30 लाख से अधिक कारीगरों ने पंजीकरण कराया है, और लगभग 8 लाख ने बेसिक ट्रेनिंग पूरी की है।
सामाजिक महत्व: योजना SC, ST, OBC, अल्पसंख्यक और महिला कारीगरों को inclusive coverage देती है — विशेष रूप से OBC परिवारों में पारंपरिक व्यवसायों से जुड़ी जातियाँ इसकी सबसे बड़ी लाभार्थी हैं। यह कमज़ोर वर्गों के लिए कल्याण योजनाओं के व्यापक ढाँचे का हिस्सा बनती है।
सांस्कृतिक महत्व: “Make in India” और “Vocal for Local” अभियानों के साथ संरेखित — पारंपरिक हस्तशिल्प को पुनर्जीवित करना, GI टैग्स को मज़बूती देना और लुप्तप्राय कौशलों का संरक्षण।
चुनौतियाँ और आलोचना (Challenges and Criticism)
- 18 ट्रेड की सीमित सूची: हस्तकरघा बुनकर (पहले से अलग योजना में), कढ़ाई-ज़री कारीगर, मधुमक्खी पालक, तेली, मसाला-पीसने वाले — कई पारंपरिक वर्ग सूची से बाहर हैं।
- डिजिटल विभाजन: ग्रामीण कारीगरों के पास स्मार्टफ़ोन, आधार-लिंक्ड बैंक खाता और CSC तक पहुँच की कमी पंजीकरण की पहली बाधा है।
- तीन-चरणीय सत्यापन में देरी: ज़िला स्क्रीनिंग समिति के पास आवेदन लंबित रहने की शिकायतें कई राज्यों से आई हैं।
- एक-परिवार-एक-सदस्य की शर्त: संयुक्त परिवारों में, जहाँ कई भाई एक ही ट्रेड में हैं, यह सीमा अनुचित मानी जाती है।
- ₹3 लाख की ऋण सीमा कम: आधुनिक टूलिंग (CNC लेथ, स्वचालित मशीन) ख़रीदने के लिए यह राशि अपर्याप्त है।
- पंजीकरण-पश्चात follow-up कमज़ोर: ट्रेनिंग और टूलकिट तक तो लाभ पहुँच रहा है, पर बाज़ार-लिंकेज (GeM, e-कॉमर्स) में रूपांतरण दर अभी भी कम है।
अन्य सरकारी योजनाओं से सहक्रिया (Synergy with Other Schemes)
PM विश्वकर्मा अकेले नहीं चलती; यह कई योजनाओं के साथ अभिसरण (convergence) में काम करती है:
- PMKVY 4.0: एडवांस्ड स्किल मॉड्यूल और RPL प्रमाणन।
- MUDRA / स्टैंड-अप इंडिया: ₹3 लाख से ऊपर की ऋण ज़रूरत के लिए।
- Atal Innovation Mission (AIM): उत्पाद डिज़ाइन और इनोवेशन सहायता।
- GeM: सरकारी ख़रीद में सीधी पहुँच।
- ODOP (One District One Product): ज़िला-विशिष्ट हस्तशिल्प को पहचान।
कौशल विकास — संभावनाएँ, चुनौतियाँ और आगे का रास्ता इस योजना को बड़े स्किलिंग ढाँचे में रखने में मदद करता है।
UPSC के लिए प्रासंगिकता (UPSC Relevance)
- Prelims हुक:
- लाँच तिथि (17 सितंबर 2023), नोडल मंत्रालय (MSME), योजना की प्रकृति (Central Sector)।
- 18 ट्रेड की संख्या और कुछ ट्रेड के नाम।
- टूलकिट अनुदान ₹15,000, ऋण की दो किश्तें ₹1 लाख + ₹2 लाख, ब्याज दर 5%।
- कुल परिव्यय ₹13,000 करोड़, अवधि FY 2023-24 से FY 2027-28।
- Mains GS-III:
- “भारतीय अर्थव्यवस्था में अनौपचारिक क्षेत्र के औपचारीकरण” पर सीधा उदाहरण।
- MSME, क्रेडिट गारंटी, ग्रामीण उद्यमिता और स्किल-क्रेडिट-मार्केट लिंकेज पर निबंध-योग्य केस स्टडी।
- Mains GS-II:
- शासन में “एकीकृत डिलीवरी मॉडल” — एक ही पोर्टल पर पहचान, स्किल, ऋण, बाज़ार सहायता।
- कमज़ोर वर्गों के लिए कल्याण नीति का विश्लेषण।
मुख्य परीक्षा अभ्यास प्रश्न (Mains Practice Questions)
- PM विश्वकर्मा योजना को “स्किल-क्रेडिट-मार्केट कन्वर्जेन्स मॉडल” क्यों कहा जाता है? इसके अंतर्गत मिलने वाले प्रमुख लाभों का उल्लेख कीजिए। (150 शब्द)
- भारत में पारंपरिक कारीगरों के औपचारीकरण में PM विश्वकर्मा योजना कितनी कारगर सिद्ध हो सकती है? इसकी सीमाओं की भी समीक्षा कीजिए। (250 शब्द)
- “MUDRA, PMEGP और PM विश्वकर्मा — तीनों की तुलना में PM विश्वकर्मा का स्थान क्या है?” UPSC-style तुलनात्मक विश्लेषण प्रस्तुत कीजिए। (250 शब्द)
निष्कर्ष (Conclusion)
PM विश्वकर्मा योजना भारत के सबसे पुराने आर्थिक वर्ग — पारंपरिक कारीगरों — को 21वीं सदी के औपचारिक तंत्र से जोड़ने का सुसंगठित प्रयास है। यह केवल एक ऋण-योजना नहीं, बल्कि पहचान + कौशल + टूलकिट + क्रेडिट + बाज़ार का पाँच-तह वाला ढाँचा है। 2026 तक के आँकड़े उत्साहजनक हैं — 30 लाख पंजीकरण, ₹3,500 करोड़ से अधिक का ऋण वितरण और GeM ऑनबोर्डिंग में तेज़ी। फिर भी 18 ट्रेड की सीमित सूची, ₹3 लाख की ऋण सीमा और बाज़ार-लिंकेज की धीमी गति योजना की प्रभावशीलता पर सवाल छोड़ती है। UPSC अभ्यर्थी के लिए यह योजना GS-II और GS-III दोनों में निबंध, उत्तर-लेखन और प्रीलिम्स तथ्यों के लिए उच्च-वरीयता वाला विषय है — विशेषकर अनौपचारिक अर्थव्यवस्था, कल्याण-वितरण मॉडल और MSME सुधारों के संदर्भ में।
अक्सर पूछे जाने वाले प्रश्न (FAQ)
PM विश्वकर्मा योजना कब और किसने शुरू की?
यह योजना 17 सितंबर 2023 को विश्वकर्मा जयंती के दिन प्रधानमंत्री नरेंद्र मोदी ने शुरू की थी। नोडल मंत्रालय MSME है और यह केंद्र प्रायोजित नहीं, बल्कि केंद्रीय क्षेत्र की योजना (100% केंद्रीय वित्तपोषण) है।
PM विश्वकर्मा में कितने व्यवसाय शामिल हैं?
कुल 18 पारंपरिक व्यवसाय — जैसे लोहार, सुनार, बढ़ई, कुम्हार, मूर्तिकार, राजमिस्त्री, नाई, धोबी, दर्जी, मोची, माला बनाने वाले, खिलौना बनाने वाले, मछली का जाल बनाने वाले इत्यादि।
कितना ऋण मिलता है और किस ब्याज दर पर?
दो चरणों में कुल ₹3 लाख तक का संपार्श्विक-मुक्त ऋण मिलता है — पहले ₹1 लाख (18 महीने), फिर ₹2 लाख (30 महीने)। लाभार्थी के लिए ब्याज दर मात्र 5% है; सरकार 8% तक interest subvention देती है।
टूलकिट अनुदान की राशि कितनी है?
बेसिक ट्रेनिंग (5–7 दिन / 40 घंटे) पूरी करने पर ₹15,000 का e-RUPI/e-वाउचर मिलता है, जिससे कारीगर आधुनिक टूलकिट ख़रीद सकता है।
प्रशिक्षण स्टाइपेंड कितना है?
प्रशिक्षण के हर दिन ₹500 प्रति दिन का स्टाइपेंड दिया जाता है — बेसिक और एडवांस्ड दोनों स्तरों पर।
क्या एक परिवार के एक से अधिक सदस्य आवेदन कर सकते हैं?
नहीं। एक परिवार से केवल एक सदस्य ही पात्र है। “परिवार” से अर्थ — पति, पत्नी और अविवाहित बच्चे।
पंजीकरण कहाँ कराया जाता है?
नज़दीकी CSC (Common Service Centre) पर आधार-आधारित बायोमेट्रिक प्रमाणीकरण से। आधिकारिक पोर्टल pmvishwakarma.gov.in है। कोई आवेदन शुल्क नहीं है।
क्या PMEGP या MUDRA का लाभ ले चुका व्यक्ति आवेदन कर सकता है?
नहीं। पंजीकरण की तिथि से पिछले 5 वर्षों में PMEGP, PM SVANidhi या MUDRA जैसी समान आधार वाली योजनाओं का लाभ ले चुका व्यक्ति अपात्र है।
योजना का कुल बजट और अवधि क्या है?
कुल परिव्यय ₹13,000 करोड़, अवधि FY 2023-24 से FY 2027-28 (पाँच वर्ष), लक्षित लाभार्थी 30 लाख कारीगर परिवार।
UPSC में PM विश्वकर्मा से किस प्रकार के प्रश्न आ सकते हैं?
प्रीलिम्स में बजट, ब्याज दर, ट्रेड की संख्या जैसे factual प्रश्न; मेन्स GS-III में “अनौपचारिक क्षेत्र का औपचारीकरण,” MSME सुधार और स्किल-क्रेडिट-मार्केट कन्वर्जेन्स पर analytical प्रश्न।