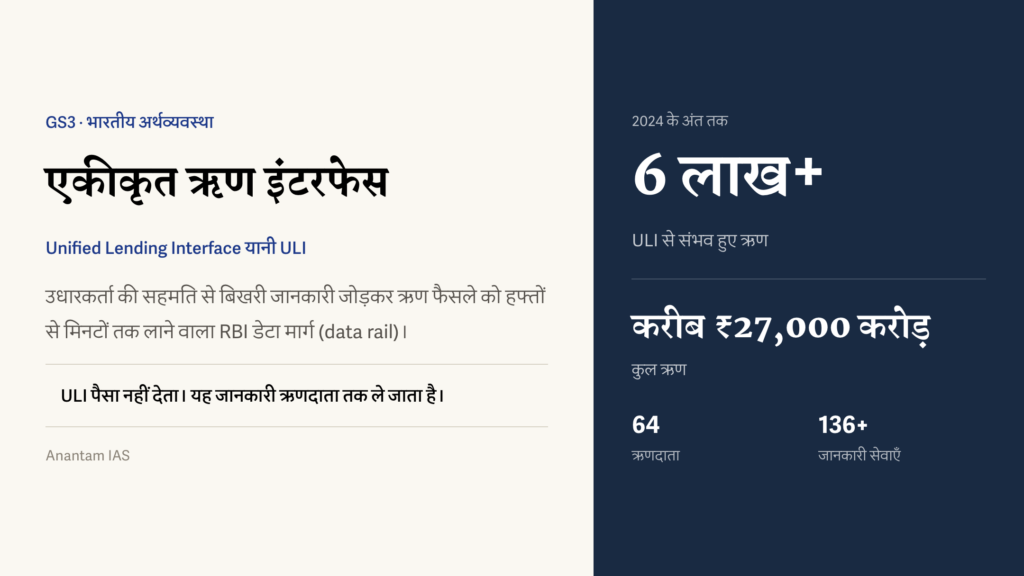
विदर्भ के किसान को ₹1.6 लाख का फसल ऋण चाहिए। कागज पर बैंक एक दोपहर में दे सकता है, लेकिन असल में कई हफ्ते लगते रहे हैं। ऋण अधिकारी को राज्य राजस्व विभाग से भूमि अभिलेख, दूसरी व्यवस्था से KYC दस्तावेज, डिजिटल रूप में मौजूद न हो ऐसा आय संकेत और शायद न बना हो ऐसा ऋण इतिहास जुटाना पड़ता है। जानकारी मौजूद है, लेकिन दर्जनभर बंद कमरों में बँटी है और उधारकर्ता उनके बीच दौड़ता है। एकीकृत ऋण इंटरफेस (Unified Lending Interface यानी ULI) इस गड़बड़ी पर RBI का जवाब है: उधारकर्ता की सहमति से बिखरे अभिलेख खींचकर मिनटों में ऋणदाता के सामने ऋण फैसले के लिए तैयार तस्वीर रखने वाला एक साझा डेटा मार्ग।
इसीलिए RBI गवर्नर Shaktikanta Das ने अगस्त 2024 में ULI दिखाते समय उसे JAM और UPI के साथ “नई त्रिमूर्ति” कहा। दावा बड़ा है। JAM, यानी Jan Dhan खाते, Aadhaar और मोबाइल, ने पहचान और बैंक खाता दिया। UPI ने लगभग मुफ़्त और तुरंत पैसा भेजना संभव किया। ULI तीसरा पाँव है, जो ऋण को भुगतान जितनी आसानी से बहाने के लिए बना है। छोटे किसान, अस्थायी कामगार (गिग वर्कर) और छोटे उद्यम औपचारिक ऋण व्यवस्था धीमी व महँगी होने से साहूकारों से कठोर ब्याज दरों पर उधार लेते हैं। इसलिए यह तकनीकी हाशिया नहीं, विकास का सवाल है और UPSC GS3 में डिजिटल सार्वजनिक बुनियादी ढाँचे की ऐसी कहानी समझानी होती है।
ULI क्या है और इसे क्यों बनाया गया?
साफ परिभाषा से शुरू करें। ULI बेंगलुरु में RBI के पूर्ण स्वामित्व वाली सहायक संस्था भारतीय रिजर्व बैंक नवाचार केंद्र (Reserve Bank Innovation Hub यानी RBIH) का बनाया और चलाया तकनीकी मंच है। यह ऋणदाताओं को उन कई जगहों से जोड़ता है जहाँ उधारकर्ता की जानकारी रखी है। ULI खुद ऋण नहीं देता। यह जोड़ने वाला ढाँचा है। बैंक या गैर-बैंकिंग वित्तीय कंपनी (NBFC) ULI से जुड़ती है, उधारकर्ता तय अभिलेख साझा करने की सहमति देता है और ULI संबंधित स्रोतों से अभिलेख खींचकर मानक, मशीन से पढ़े जा सकने वाले रूप में ऋणदाता को देता है। ऋण फैसला ऋणदाता ही करता है; ULI जानकारी जुटाने और जाँचने में लगने वाले हफ्ते हटाता है।
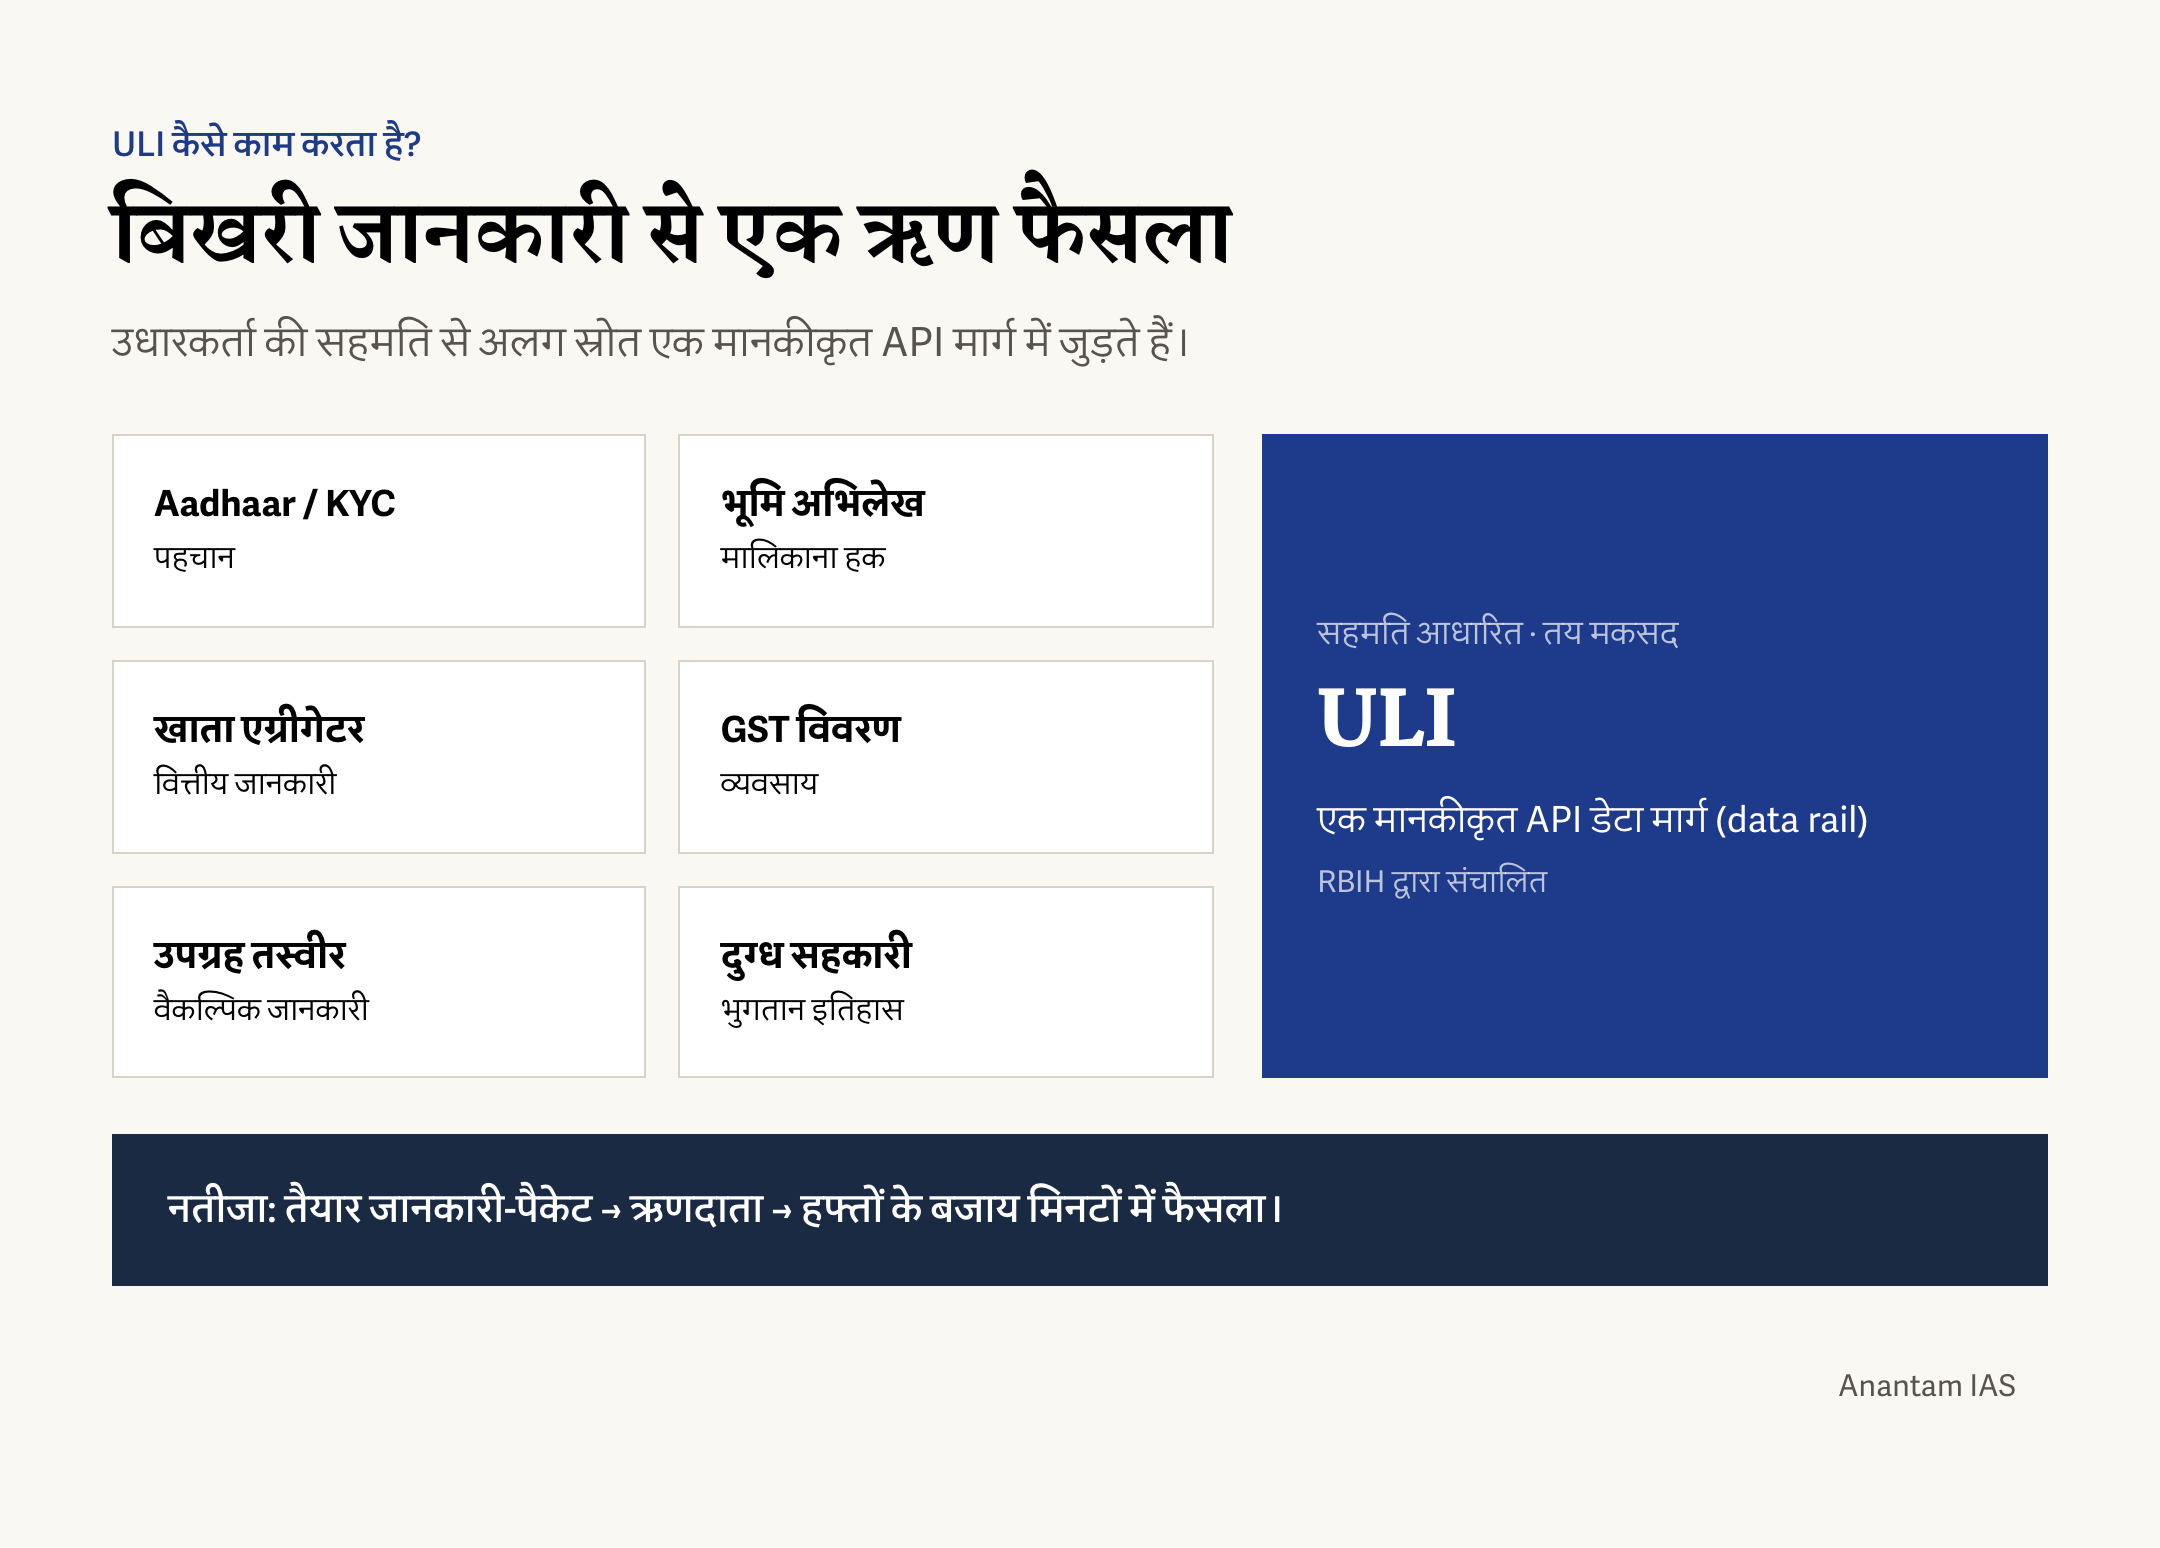
RBI के शब्दों में यह “सूचना के अलग-अलग बंद खानों” वाली दुनिया में ऋण आकलन की समस्या हल करता है। ऋण सुरक्षित है या नहीं जानने के लिए ऋणदाता को एक साथ पहचान (आधार और KYC), मालिकाना हक (भूमि व संपत्ति अभिलेख), आय या लेनदेन (बैंक विवरण, खाता एग्रीगेटर व्यवस्था, व्यवसाय के GST विवरण) और औपचारिक इतिहास न रखने वालों के दूसरे संकेत चाहिए। डेयरी किसान के दुग्ध सहकारी भुगतान, खेत की उपग्रह तस्वीर और बिजली-पानी के बिल का व्यवहार ऐसे संकेत हैं। हर जानकारी अलग संस्था, डेटाबेस और पहुँच विधि में है। बड़े कंपनी ऋण के लिए इतनी मेहनत ठीक है; किराना दुकान के ₹50,000 कार्यशील पूँजी ऋण के लिए नहीं, इसलिए ऋण बनता ही नहीं। कृषि और सूक्ष्म, लघु व मध्यम उद्यमों (MSME) की यही अधूरी माँग, यानी ऋण अंतर, ULI भरना चाहता है।
इतिहास बताता है कि ULI केवल घोषणा वाली योजना नहीं है। सितंबर 2022 में यह ₹1.6 लाख से कम Kisan Credit Card ऋणों को डिजिटल बनाने वाला छोटा परीक्षण था, ताकि बटाईदार किसान कागजी दौड़ के बिना फसल ऋण ले सकें। RBI ने इसे बढ़ाकर बिना रुकावट ऋण का सार्वजनिक तकनीकी मंच (Public Tech Platform for Frictionless Credit यानी PTPFC) बनाया, जो 10 अगस्त 2023 को शुरू हुआ। ऋणदाता और जानकारी के स्रोत जुड़ते रहे। अगस्त 2024 में गवर्नर ने तैयार हो चुके मंच का नाम ULI रखा, जानबूझकर UPI जैसा नाम चुना और देशभर में विस्तार का संकेत दिया। इसलिए अगस्त 2024 की “शुरुआत” असल में अगले चरण में पहुँचना था।
ULI की असली ताकत मानकीकरण है। हर ऋणदाता को हर जानकारी स्रोत के साथ अलग और महँगा जोड़ बनाने के बजाय ULI साझा मानकीकृत एप्लिकेशन प्रोग्रामिंग इंटरफेस (API) देता है। RBI इसे “जोड़ो और चलाओ” तरीका कहता है। ULI के लिए एक बार व्यवस्था बनाकर ऋणदाता एक जोड़ से भूमि अभिलेख, पहचान जाँच और वित्तीय जानकारी तक पहुँच सकता है। UPI ने भुगतान में यही किया: अलग-अलग बैंक जोड़ की उलझन के बजाय साझा नियम। जोड़ने की लागत और फैसला देने का समय घटे तो छोटा और कम रकम वाला मुश्किल ऋण भी देने लायक बनता है।
ULI जमीन पर कैसे काम करता है?
एक असली ऋण से बनावट साफ होती है। डेयरी किसान बैंक के ऐप पर कार्यशील पूँजी माँगती है। वह आधार से पहचान पक्की करती और इसी मकसद की तय जानकारी साझा करने की साफ सहमति देती है। ऋणदाता की ओर से ULI खुले स्रोतों तक पहुँचता है: खेती की पुष्टि के लिए राज्य राजस्व विभाग का भूमि अभिलेख, खाता एग्रीगेटर ढाँचे से बैंक विवरण, दुग्ध सहकारी भुगतान इतिहास और शायद खेत की उपग्रह जानकारी। जरूरत पर अलग लिपियों के नामों को एक रूप में करता, दस्तावेज जाँचता और साफ पैकेट ऋणदाता को लौटाता है। ऋण दल तैयार विवरण पढ़ता है, बनाता नहीं। शाखा यात्राओं वाले हफ्ते मिनटों में बदल सकते हैं और उधारकर्ता को कागजी दस्तावेज नहीं देना पड़ता।
परीक्षण के आँकड़े इसे केवल विचार नहीं रहने देते। 2024 के अंत तक RBI के अनुसार ULI ने 600,000 से ज्यादा ऋण, करीब ₹27,000 करोड़, संभव किए। इनमें लगभग 160,000 ऋण और करीब ₹14,500 करोड़ MSME तक पहुँचे। दिसंबर 2025 तक ऋणदाता 36 से बढ़कर 64 हो गए: 41 बैंक और 23 NBFC। वे 136 से ज्यादा जानकारी सेवाएँ और करीब 12 अलग ऋण यात्राएँ इस्तेमाल कर रहे थे। इनमें पहचान पक्की करना, जाँच, आठ राज्यों के भूमि अभिलेख, उपग्रह सेवाएँ, संपत्ति खोज, डेयरी जानकारी और ऋण-गारंटी जाँच थीं। हर नई जानकारी सेवा एक और बंद खाना खोलती और नए उधारकर्ता का आकलन संभव बनाती है।
कौन क्या करता है, साफ रखें। खाता एग्रीगेटर (Account Aggregator यानी AA) वित्तीय जानकारी के लिए सहमति परत है; इससे बैंक विवरण, म्यूचुअल फंड निवेश या बीमा जानकारी चुने ऋणदाता से सुरक्षित ढंग से साझा होती है। खुला ऋण सक्षमता नेटवर्क (Open Credit Enablement Network यानी OCEN) मानकों का समूह है, जिससे तकनीकी ऐप या ऑनलाइन व्यापार मंच उधारकर्ता, ऋणदाता और ऋण सेवा प्रदाता जोड़कर ऋण दे सकते हैं। ULI AA से व्यापक और OCEN का पूरक है। यह वित्तीय व गैर-वित्तीय जानकारी, भूमि, GST, उपग्रह और सहकारी अभिलेख, एक साथ जुटाता है और केंद्रीय बैंक इसे चलाता है। व्यवहार में ULI AA के ऊपर और OCEN के साथ बैठता है। याद रखने की आसान पंक्ति: AA वित्तीय जानकारी ले जाता है, OCEN ऐप को ऋण देने देता है, ULI वह साझा काउंटर है जहाँ ऋणदाता हर अभिलेख एक साथ लेता है।
भारत के डिजिटल सार्वजनिक बुनियादी ढाँचे में ULI की जगह
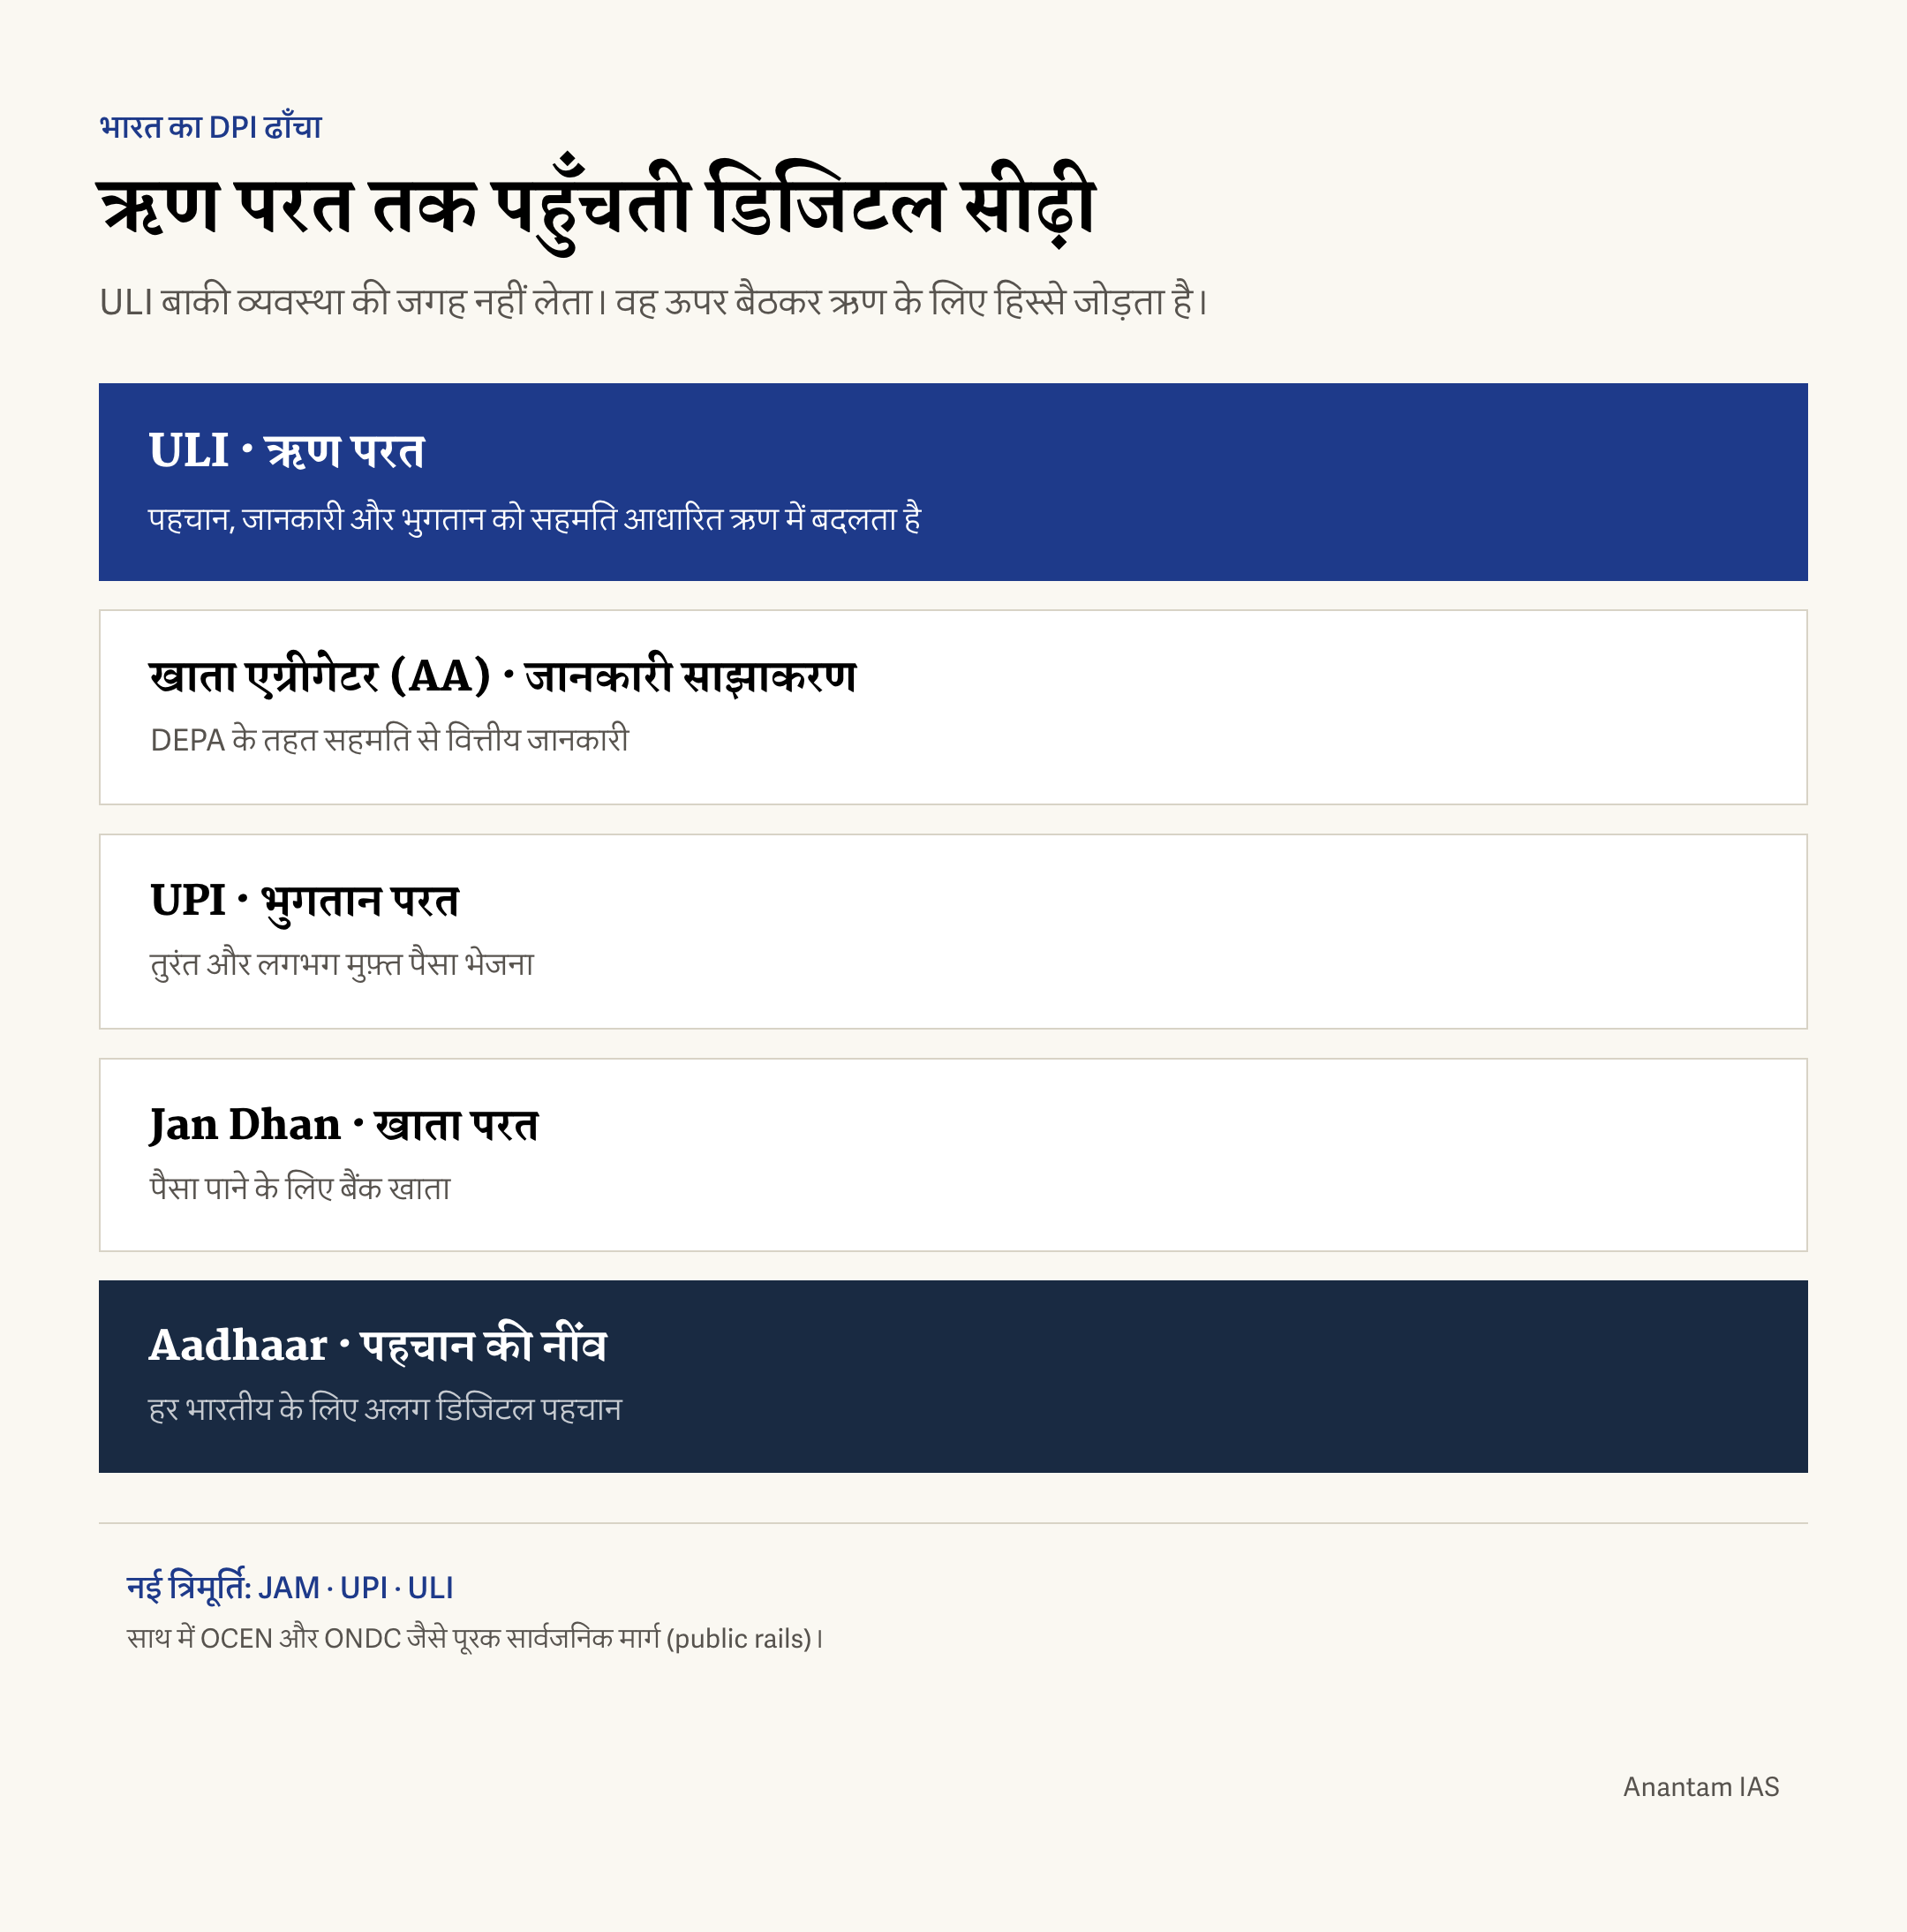
ULI को भारत के डिजिटल सार्वजनिक बुनियादी ढाँचे (Digital Public Infrastructure यानी DPI) की अगली परत की तरह समझें: खुले, एक-दूसरे से काम कर सकने वाले, सरकार समर्थित डिजिटल तंत्र जिन पर निजी संस्थाएँ सेवाएँ बनाती हैं। नीचे से ऊपर तर्क साफ है। आधार ने अनोखी डिजिटल पहचान दी। जन धन अभियान और आधार से जुड़े खातों ने पैसा पाने की जगह दी। UPI ने पैसा तुरंत और लगभग मुफ़्त भेजा। AA ने अपनी वित्तीय जानकारी को अपनी शर्तों पर साझा करने का रास्ता दिया। ULI इन सबको असली ऋणों में बदलने वाली ऋण परत है। अकेली परत सीमित, साथ में ताकतवर है। सार्वजनिक मार्ग बनाने का यही मतलब है, निजी बंद बगीचे नहीं।
यह भारत स्टैक (India Stack) तरीका भारत के सबसे चर्चित शासन निर्यातों में है और RBI ULI को विदेश में दिखाना चाहता है। दावा है कि DPI विकासशील अर्थव्यवस्था को लंबी छलाँग लगाने देता है: निजी ऋण ब्यूरो और बैंक शाखाओं के हर गाँव तक पहुँचने का दशकों इंतज़ार न करें; साझा सार्वजनिक मार्ग बनाएँ और हजारों ऋणदाता सस्ते में चलें। जानकारी के लोकतंत्रीकरण का यही तर्क खुदरा व्यापार के खुले डिजिटल वाणिज्य नेटवर्क (Open Network for Digital Commerce यानी ONDC) और AA की सहमति नींव जानकारी सशक्तिकरण और सुरक्षा ढाँचे (Data Empowerment and Protection Architecture यानी DEPA) में है। ULI केंद्रीय बैंक का नियामकीय वजन ऋण परत में लाता है। यही ताकत है और चिंता भी।
GS3 की साफ पंक्ति: ULI ऋण के लिए वही है जो UPI भुगतान और AA जानकारी साझाकरण के लिए है, यानी लागत घटाकर पहुँच बढ़ाने वाला सार्वजनिक, सहमति आधारित और एक-दूसरे से काम कर सकने वाला मार्ग। RBI उप-गवर्नर T. Rabi Sankar ने कहा कि ULI ऋण व्यवस्था में वही करेगा जो UPI ने भुगतान में किया। दावा अभी जाँचा जा रहा है, लेकिन ढाँचा बताता है कि नीति निर्माता विकास को अनुदान और योजना से कम, बाज़ार के अपने विस्तार वाले बुनियादी ढाँचे से ज्यादा देख रहे हैं।
फायदे और भारत के लिए महत्व
पहला मामला वित्तीय समावेशन है। भारत का ऋण अंतर बहुत बड़ा है, खासकर करीब 6 करोड़ MSME के लिए जो कामगारों का बड़ा हिस्सा रखते हैं पर औपचारिक ऋण कम पाते हैं, और छोटे व बटाईदार किसानों के लिए जो आय या मालिकाना हक साबित नहीं कर पाते। ULI बाहर रखे जाने की दो वजहें, आकलन का धीमा और महँगा होना, एक साथ घटाता है। जाँचा हुआ जानकारी पैकेट मिनटों में मिले तो छोटा ऋण घाटे से लाभकारी बनता है। ऋण गहराई का सही मतलब भी यही है: पहुँच वालों को बड़े ऋण नहीं, बाहर रहे लोगों को पहला औपचारिक ऋण।
दूसरा फायदा लागत और गति है। जल्दी फैसला केवल सुविधा नहीं। किसान समय पर बुआई के लिए पैसा जुटा सकता है; छोटा व्यापारी त्योहार का ऑर्डर पकड़ सकता है। ऋणदाताओं की जोड़ने की लागत घटे तो अब तक छोड़े क्षेत्रों को सेवा देना लाभकारी हो सकता है। साझा मार्ग पर 64 और बढ़ते ऋणदाताओं की होड़ सिद्धांत रूप में ऋण की कीमत भी घटा सकती है। तीसरा फायदा जानकारी का लोकतंत्रीकरण है: उधारकर्ता की बिखरी जानकारी सहमति से बेहतर सौदा लेने की संपत्ति बने। ऋण अंक न हो लेकिन नियमित दूध बिक्री या GST बिल हों तो वैकल्पिक जानकारी औपचारिक वित्त का रास्ता बनती है।
रणनीतिक फायदा भी है। काम करता ULI मौद्रिक नीति के असर का प्रसार मजबूत कर सकता है, क्योंकि औपचारिक ऋण असली अर्थव्यवस्था में जल्दी पहुँचेगा। अनौपचारिक साहूकारों और शोषणकारी ब्याज दरों की पकड़ घट सकती है। वैश्विक दक्षिण को देने के लिए भारत को एक और निर्यात योग्य DPI मिल सकता है। गारंटी कुछ नहीं, लेकिन ULI सिर्फ वित्तीय तकनीक का उत्पाद नहीं; एक अरब से ज्यादा लोगों की पूँजी तक पहुँच को फिर बनाने की कोशिश है।
जोखिम: निजता, बाहर छूटना और ज्यादा कर्ज़
वायदे के साथ चिंताएँ भी गंभीर हैं। पहला निजता है। ULI भूमि, वित्त, GST, स्थान और खपत मिलाकर व्यक्ति की बहुत गहरी तस्वीर बनाता है और जानकारी बहने के रास्ते एक जगह लाता है। RBI ढाँचे को सहमति आधारित, तय मकसद तक सीमित और डिजिटल व्यक्तिगत डेटा संरक्षण अधिनियम (Digital Personal Data Protection यानी DPDP Act), 2023 के अनुकूल बताता है। कानून व्यक्ति को जानकारी पर अधिकार देता और जानकारी सँभालने वालों को बताए मकसद तक उपयोग सीमित करता है। व्यावहारिक सवाल बाकी हैं: ऋण ऐप पर एक बार छूना सूचित सहमति है या नाममात्र की? गलत या दुरुपयोग हुई जानकारी पर शिकायत और समाधान मजबूत है? संवेदनशील जानकारी का जमाव साइबर सुरक्षा जोखिम बढ़ाता है। राष्ट्रीय मार्ग पर सेंध या सेंध लगा प्रदाता एक बैंक व्यवस्था से बड़ा संकट होगा।
दूसरा जोखिम डिजिटलीकरण से बाहर छूटना है। स्मार्टफोन, आधार पहचान-जाँच और डिजिटल सहमति वाली व्यवस्था डिजिटल पढ़ाई न जानने वाले, कमजोर संपर्क वाले, बुजुर्ग, बायोमेट्रिक विफलता वाले या गलत/गायब भूमि अभिलेख वालों को छोड़ सकती है। “कोई डिजिटल निशान नहीं” का मतलब “कोई ऋण नहीं” हुआ तो ULI पुराना विभाजन हटाकर नया मजबूत करेगा। गलत स्रोत जानकारी भी खतरा है: गलत भूमि अभिलेख या नाम बदलने की गलती गलत अस्वीकृति और पक्षपाती रूपरेखा बना सकती है, उधारकर्ता के पास उपाय कम हो सकता है। समावेशन को बनाना होगा, मान लेना काफी नहीं।
तीसरा जोखिम जरूरत से ज्यादा कर्ज़ है। बिना रुकावट ऋण के दोनों पहलू हैं। गति किसान को समय पर बुआई करा सकती है, लेकिन कमजोर उधारकर्ता को न समझ आने वाला और न चुका सकने वाला ऋण भी दे सकती है। भारत बिना गिरवी डिजिटल ऋण और ऐप आधारित ऋण का नुकसान देख चुका है, जिसके बाद RBI ने व्यवहार नियमों पर रोक कड़ी की। आसान उधारी के साथ जिम्मेदार ऋण के सुरक्षा नियम, वित्तीय समझ और RBI निगरानी चाहिए, वरना खराब ऋण औद्योगिक स्तर पर बनेंगे। इसलिए ULI का नतीजा शासन पर है: मजबूत DPDP अमल, असली सहमति, बाहर छूटे लोगों के लिए ऑफलाइन विकल्प और ऋणदाता आचरण नियम। ये बने तो बड़ा बदलाव, नहीं तो दक्षता उलटा काटेगी।
मुख्य परीक्षा के उत्तर में इस्तेमाल
ULI GS पत्र 3 में भारतीय अर्थव्यवस्था, बैंकिंग, वित्तीय समावेशन, बुनियादी ढाँचे और रोजमर्रा की जिंदगी में विज्ञान-तकनीक के लिए काम का विषय है। डिजिटल सार्वजनिक बुनियादी ढाँचा, वित्तीय तकनीक और समावेशी विकास के सवालों में सीधा बैठता है और घिसे UPI उदाहरण की जगह नया, जाँचा जा सकने वाला मामला देता है। तकनीक-विकास या समावेशी विकास के निबंध में भी काम आएगा।
उत्तर कैसे बनाएँ?
मंच नहीं, समस्या से शुरू करें: MSME और छोटे किसानों का ऋण अंतर, औपचारिक ऋण व्यवस्था का धीमा और महँगा होना। फिर ULI को एक पंक्ति में परिभाषित करें: उधारकर्ता की बिखरी जानकारी को मानक API से जोड़ने वाला सहमति आधारित RBI मार्ग। DPI ढाँचे में आधार-UPI-AA-ULI रखें, महत्व दें, निजता, बाहर छूटना, ज्यादा कर्ज़ और आगे के रास्ते से संतुलन करें। समस्या, तरीका, महत्व, जोखिम और आगे का रास्ता किसी पहल के मूल्यांकन का सुरक्षित ढाँचा है।
आम गलतियों से बचें
ULI को AA या OCEN न समझें। ULI पैसा उधार नहीं देता, सिर्फ जानकारी ऋणदाताओं तक ले जाता है। इसे बिना शर्त सफलता न बताएँ; निजता और बाहर छूटने के जोखिम जरूरी हैं। आँकड़ों की भीड़ न लगाएँ। 600,000+ ऋण करीब ₹27,000 करोड़, 64 ऋणदाता और अगस्त 2023 PTPFC परीक्षण में से दो-तीन आधार आँकड़े काफी हैं।
उत्तर का छोटा ढाँचा
MSME और छोटे किसानों का ऋण अंतर → जानकारी के बंद खाने → RBIH का सहमति आधारित ULI मार्ग और मानक जोड़ो-चलाओ API → भूमि, आधार, AA वित्तीय जानकारी, GST, उपग्रह और सहकारी जानकारी → हफ्तों से मिनटों में काम → JAM-UPI-ULI नई त्रिमूर्ति और DPI ढाँचा → फायदे: समावेशन, कम लागत, जानकारी का लोकतंत्रीकरण → जोखिम: निजता, DPDP अमल, डिजिटल रूप से बाहर छूटना, ज्यादा कर्ज़, साइबर सुरक्षा → आगे: असली सहमति, ऑफलाइन विकल्प, जिम्मेदार ऋण सुरक्षा नियम।
आरेख या प्रवाह-चित्र का विचार
सरल कीप बनाएँ। बाईं ओर भूमि अभिलेख, आधार/KYC, खाता एग्रीगेटर, GST, उपग्रह और सहकारी जानकारी के बिखरे खाने। बीच में “ULI, सहमति आधारित मानक API”। दाईं ओर “ऋणदाता → मिनटों में ऋण”। बिखराव और एक मार्ग का पहले-बाद वाला रूप पूरी बात जल्दी समझाता है।
संतुलित निष्कर्ष
“ULI ऋण में वह कर सकता है जो UPI ने भुगतान में किया, लेकिन उधारी को बिना रुकावट बनाने वाले मार्ग के साथ निष्पक्षता के सुरक्षा नियम जरूरी हैं; तकनीक तय है, शासन नहीं।” यह वायदे को मानता और शर्त साफ करता है।
जानकारी की भीड़ के बिना आँकड़े
स्रोत बताकर हल्का रखें: “2024 के अंत तक RBI ने ULI पर 600,000 से ज्यादा ऋण और करीब ₹27,000 करोड़ बताए, जिनमें करीब ₹14,500 करोड़ MSME तक पहुँचे।” फिर “दिसंबर 2025 तक ऋणदाता 64 हो गए।” हर आँकड़े से बात साबित करें: पैमाना, MSME पहुँच और अपनाया जाना। अकेले आँकड़े न गिनाएँ।
सामान्य प्रश्न
सरल शब्दों में ULI क्या है? RBI की सहायक संस्था RBIH का बनाया और चलाया डिजिटल मंच, जो ऋणदाताओं को उधारकर्ता की जानकारी वाली कई जगहों से जोड़ता है। उधारकर्ता की सहमति से भूमि का मालिकाना अभिलेख, आधार/KYC, बैंक विवरण और GST विवरण मानक API से एक पैकेट में ऋणदाता को देता है। ऋण का आकलन हफ्तों के बजाय मिनटों में हो सकता है। ULI खुद ऋण नहीं देता; ऋण देने वाले तक जानकारी ले जाने वाला मार्ग है।
ULI, UPI और खाता एग्रीगेटर में क्या फर्क है? UPI पैसा भेजता है; ULI ऋण फैसले वाली जानकारी। AA सहमति से बैंक विवरण जैसी वित्तीय जानकारी साझा करता है। ULI वित्तीय व गैर-वित्तीय जानकारी, भूमि, GST, उपग्रह और सहकारी अभिलेख जुटाता है और केंद्रीय बैंक चलाता है। ULI AA ढाँचे के ऊपर बैठता है। इसलिए RBI JAM, UPI और ULI को नई त्रिमूर्ति कहता है।
ULI कब शुरू हुआ और अब कितना बड़ा है? सितंबर 2022 में Kisan Credit Card परीक्षण, 10 अगस्त 2023 में PTPFC, अगस्त 2024 में RBI गवर्नर ने ULI नाम दिया। 2024 के अंत तक 600,000 से ज्यादा ऋण करीब ₹27,000 करोड़ के थे। दिसंबर 2025 तक 64 ऋणदाता, 41 बैंक और 23 NBFC, 136 से ज्यादा जानकारी सेवाएँ ले रहे थे।
ULI की मुख्य चिंताएँ क्या हैं? तीन: निजता और जानकारी सुरक्षा, क्योंकि सूचित सहमति और DPDP अधिनियम जरूरी हैं; डिजिटल रूप से बाहर छूटना, क्योंकि स्मार्टफोन-आधार व्यवस्था डिजिटल पढ़ाई न जानने वाले या गलत अभिलेख वाले लोगों को छोड़ सकती है; और जरूरत से ज्यादा कर्ज़, क्योंकि जिम्मेदार ऋण के सुरक्षा नियम न हों तो आसान उधारी कमजोर लोगों को न चुकाए जा सकने वाले ऋणों में डाल सकती है।
अभ्यास प्रश्न
प्रारंभिक परीक्षा MCQ
- एकीकृत ऋण इंटरफेस (ULI) के संदर्भ में कथनों पर विचार कीजिए:
1. इसे RBI की सहायक संस्था भारतीय रिजर्व बैंक नवाचार केंद्र चलाती है।
2. ULI खुद उधारकर्ताओं के ऋण मंजूर और बाँटता है।
3. यह सहमति से वित्तीय और गैर-वित्तीय जानकारी तक पहुँच देता है।
सही कथन कौन-से हैं?
(a) केवल 1 और 2
(b) केवल 1 और 3
(c) केवल 2 और 3
(d) 1, 2 और 3
उत्तर: (b) RBIH का ULI डेटा मार्ग सहमति आधारित वित्तीय व गैर-वित्तीय जानकारी ले जाता है; खुद ऋण नहीं देता, इसलिए कथन 2 गलत है। - RBI गवर्नर की डिजिटल सार्वजनिक बुनियादी ढाँचे वाली “नई त्रिमूर्ति” में क्या है?
(a) Aadhaar, PAN और GST
(b) JAM, UPI और ULI
(c) UPI, ONDC और OCEN
(d) Jan Dhan, Mudra और ULI
उत्तर: (b) गवर्नर ने JAM, यानी Jan Dhan-Aadhaar-Mobile, UPI और ULI को भारत के डिजिटल बुनियादी ढाँचे की नई त्रिमूर्ति कहा। - ULI के संबंध में खाता एग्रीगेटर (AA) ढाँचे का सही वर्णन क्या है?
(a) ऐप में ऋण जोड़ने वाला बाजार जाल
(b) वित्तीय जानकारी साझा करने की सहमति परत, जिसके ऊपर ULI बनता है
(c) ULI ऋण वास्तव में बाँटने वाला मंच
(d) RBI का ऋण ब्यूरो
उत्तर: (b) AA सहमति से वित्तीय जानकारी साझा करता है। ULI उसके ऊपर बैठकर गैर-वित्तीय स्रोत भी जोड़ता है। - ULI को बड़ा करने से पहले किस ऋण को डिजिटल बनाने का परीक्षण था?
(a) गृह ऋण
(b) शिक्षा ऋण
(c) Kisan Credit Card ऋण
(d) स्वर्ण ऋण
उत्तर: (c) सितंबर 2022 परीक्षण ने किसानों के ₹1.6 लाख से कम Kisan Credit Card ऋण डिजिटल किए। - ULI सहमति से इन जानकारी स्रोतों का उपयोग कर सकता है: 1. भूमि अभिलेख 2. GST विवरण 3. उपग्रह तस्वीरें 4. दुग्ध सहकारी जानकारी। इनमें कितने ऋण आकलन में इस्तेमाल हो सकते हैं?
(a) केवल दो
(b) केवल तीन
(c) चारों
(d) केवल एक
उत्तर: (c) ULI की जानकारी सेवाओं में भूमि अभिलेख, GST, उपग्रह और डेयरी जानकारी समेत चारों आते हैं।
मुख्य परीक्षा प्रश्न
- “ULI ऋण के लिए वही करना चाहता है जो UPI ने भुगतान के लिए किया।” ULI की बनावट की जाँच कीजिए और आकलन कीजिए कि तुलना कहाँ तक सही है। (15 अंक, 250 शब्द)
- आधार और UPI से खाता एग्रीगेटर व ULI तक भारत का DPI ढाँचा वित्तीय समावेशन गहरा करने की कोशिश कैसे करता है? इस ढाँचे के जोखिमों का मूल्यांकन कीजिए। (15 अंक, 250 शब्द)
- बिना रुकावट ऋण छोटे उधारकर्ताओं को ताकत भी दे सकता है और खतरे में भी डाल सकता है। किसानों और MSME के लिए ULI के फायदों व जोखिमों का आलोचनात्मक विश्लेषण कीजिए। (15 अंक, 250 शब्द)
- ULI का असर उसकी तकनीक से कम, शासन पर ज्यादा निर्भर है। जानकारी की निजता, सहमति और जिम्मेदार ऋण देने के संदर्भ में टिप्पणी कीजिए। (10 अंक, 150 शब्द)
- ULI भारत के MSME और कृषि ऋण अंतर को कैसे बंद करना चाहता है? डिजिटल रूप से बाहर छूटना और जरूरत से ज्यादा कर्ज़ रोकने के लिए कौन-से सुरक्षा उपाय चाहिए? (15 अंक, 250 शब्द)