संयुक्त राष्ट्र के आबादी आँकड़ों की सूखी तालिकाओं में हमारी प्रजाति से जुड़ा एक असाधारण तथ्य छिपा है। आज पैदा होने वाला बच्चा इतिहास की किसी भी मानवीय पीढ़ी से ज़्यादा जीने की उम्मीद कर सकता है। इस दशक में अमीर देशों में पैदा होने वाले बच्चों का एक बड़ा हिस्सा 100 साल का जन्मदिन देखेगा। भारत में स्वतंत्रता के समय औसत जीवन प्रत्याशा मुश्किल से 32 साल थी। अब यह करीब 72 साल है। तीन पीढ़ियों में इंसानी उम्र में 40 साल से ज़्यादा जुड़ गए हैं। हम इसे “अच्छी ख़बर” कहकर आगे बढ़ जाते हैं। लेकिन अर्थशास्त्री और जराविज्ञानियों ने देखना शुरू किया है कि औसत उम्र में जुड़े ये दशक बाकी लगभग सब कुछ बदल देते हैं: हम कितने साल पढ़ते हैं, कब काम करते हैं, कैसे बचत करते हैं, क्या खरीदते हैं और कोई देश बुढ़ापे का ख़र्च कैसे उठाता है। इन बदलावों का मिला-जुला नाम अब दीर्घायु अर्थव्यवस्था (longevity economy) है।
भारत के लिए यह सवाल एक खास समय पर आया है। हम खुद को अब भी दुनिया का सबसे युवा बड़ा देश और युवा आबादी के लाभांश का लाभ लेने वाला देश कहते हैं। दोनों बातें एक साथ सही हैं। भारत आज युवा है और तेज़ी से बूढ़ा भी हो रहा है। 60 साल से ऊपर के लोगों की हिस्सेदारी 2020 के करीब 10 प्रतिशत से लगभग दोगुनी होकर 2050 तक करीब 20 प्रतिशत, यानी लगभग 320 मिलियन लोगों तक पहुँच सकती है। जो UPSC अभ्यर्थी सिर्फ़ “युवा भारत” वाली कहानी जानता है, उसने आधा पन्ना ही पढ़ा है। दीर्घायु अर्थव्यवस्था आबादी का ढाँचा, अर्थव्यवस्था, स्वास्थ्य नीति और नैतिकता को एक जगह लाती है। इसमें सिर्फ़ यह बताना काफ़ी नहीं कि हम लंबा जी रहे हैं। यह भी समझाना होगा कि लंबी ज़िंदगी समाज और उसकी बैलेंस शीट के साथ क्या करती है।
दीर्घायु अर्थव्यवस्था असल में क्या है?
पहले शब्दों को साफ़ कीजिए, क्योंकि इन्हें ढीले ढंग से इस्तेमाल करना ही ज़्यादातर उत्तरों की ग़लती है। दीर्घायु अर्थव्यवस्था वह पूरा आर्थिक जाल है, यानी उत्पादन, खपत, निवेश, काम और नीति का वह जाल जो लोगों के ज़्यादा लंबा जीने से बदल रहा है। यह कोई एक उद्योग नहीं है। यह कुछ वैसा ही है जैसे 20 साल पहले डिजिटल अर्थव्यवस्था थी: एक ऐसी ताकत जो हर क्षेत्र से होकर गुजरती है, किसी एक क्षेत्र में बंद नहीं रहती। London Business School के अर्थशास्त्री Andrew Scott इस बदलाव को बुज़ुर्ग समाज से दीर्घायु समाज की ओर बढ़ना कहते हैं। बुज़ुर्ग समाज वृद्ध आबादी को बोझ मानती है। दीर्घायु समाज स्वस्थ जीवन के अतिरिक्त वर्षों को ऐसी संपत्ति मानती है जिसमें निवेश किया जा सकता है। वैश्विक बाज़ार के अनुमान बहुत अलग-अलग हैं क्योंकि इसकी सीमा साफ़ नहीं है। सिर्फ़ दीर्घायु उत्पाद और चिकित्सा गिनें तो बाज़ार दसियों अरब डॉलर का है। पूरी उम्र-आकार वाली अर्थव्यवस्था जोड़ें तो 2030 तक यह दसियों ट्रिलियन डॉलर तक पहुँचता है।
इसके नीचे एक आबादी वाला तथ्य है, जिसके दो चेहरे हैं। पहला है बढ़ती जीवन प्रत्याशा: ज़्यादा लोग बुढ़ापे तक पहुँच रहे हैं और वहाँ पहुँचने के बाद भी ज़्यादा साल जी रहे हैं। दूसरा चेहरा जनसंख्या पिरामिड का बदलता आकार है। जन्म कम हों और जीवन लंबा हो, तो हर जगह बुज़ुर्गों की हिस्सेदारी बढ़ती है, सिर्फ़ अमीर देशों में नहीं। जापान, यूरोप का बड़ा हिस्सा और चीन इस बदलाव में काफ़ी आगे हैं। भारत, इंडोनेशिया और ब्राज़ील अब इसमें प्रवेश कर रहे हैं। दीर्घायु अर्थव्यवस्था वैश्विक है, लेकिन अलग-अलग आय वाले देशों में अलग समय और अलग रूप में आती है। इसलिए भारत का रूप जापान जैसा नहीं होगा।
दिलचस्प और परीक्षा के लायक बात यह है कि लंबी ज़िंदगी को सिर्फ़ संभालने वाला ख़र्च नहीं, हासिल करने का अवसर भी माना जा सकता है। जून 2025 में IMF की Finance & Development पत्रिका में Scott और वैश्विक स्वास्थ्य विशेषज्ञ Peter Piot ने “दीर्घायु लाभांश (longevity dividend)” की बात की। उनका तर्क था कि लंबी, स्वस्थ और उत्पादक ज़िंदगी अगर ठीक तरह संभाली जाए तो बढ़ोतरी को खींचने के बजाय उसे बढ़ा सकती है। उन्होंने यूनाइटेड किंगडम के प्रमाण का उदाहरण दिया: 6 बड़ी पुरानी बीमारियों की घटना को 20 प्रतिशत कम कर दिया जाए, तो मुख्य रूप से लोगों को काम करने लायक स्वस्थ रखकर 5 साल में GDP करीब 1 प्रतिशत बढ़ सकती है। यही इस बहस का आशावादी पक्ष है। पेंशन, स्वास्थ्य बिल और सिकुड़ते कार्यबल का निराशावादी पक्ष भी उतना ही वास्तविक है। अच्छा उत्तर दोनों को साथ रखता है।
जीवनकाल और स्वास्थ्यकाल एक नहीं हैं: विषय का सबसे अहम फ़र्क़
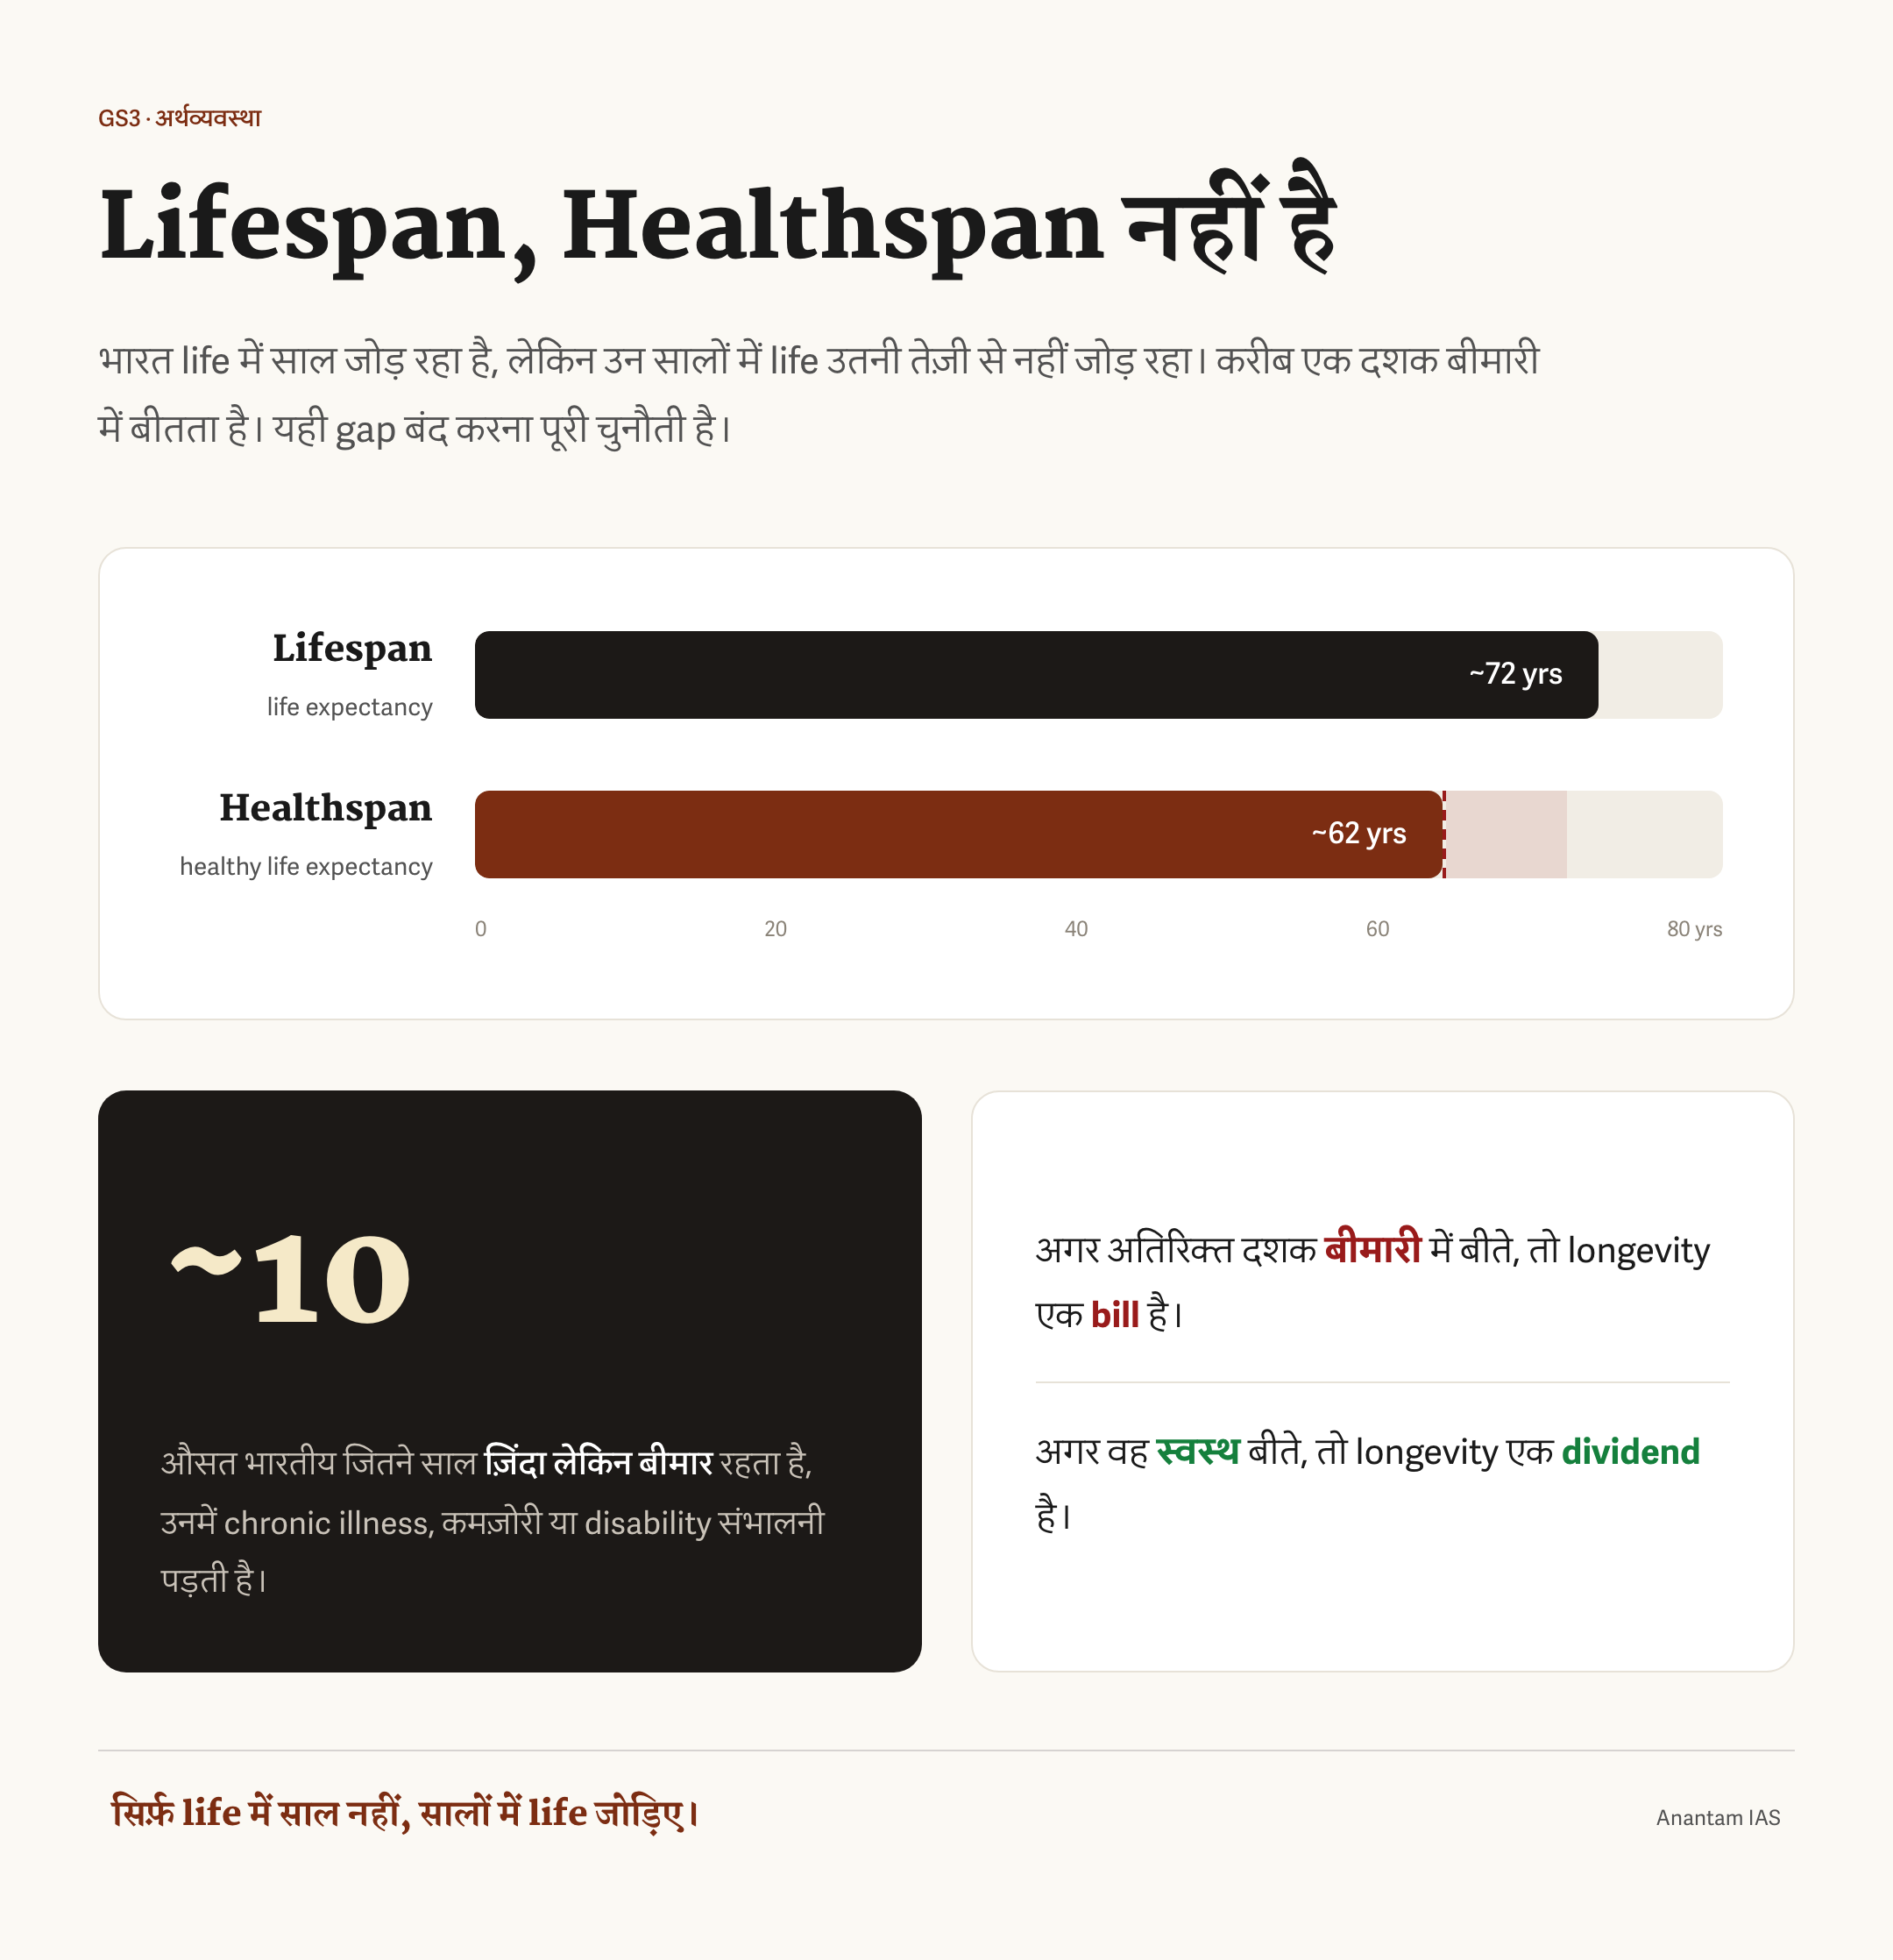
पूरे विषय का आधार यही फ़र्क़ है और सबसे ज़्यादा अभ्यर्थी इसे छोड़ देते हैं। जीवनकाल (lifespan) का मतलब है आप कितने साल जीते हैं। स्वास्थ्यकाल (healthspan) का मतलब है आप कितने साल अच्छी सेहत में, गंभीर बीमारी और अक्षमता से मुक्त रहकर जीते हैं। दोनों एक संख्या नहीं हैं। इनके बीच का फ़र्क़ ही इस विषय की मानवीय पीड़ा और आर्थिक कार्रवाई का स्थान है।
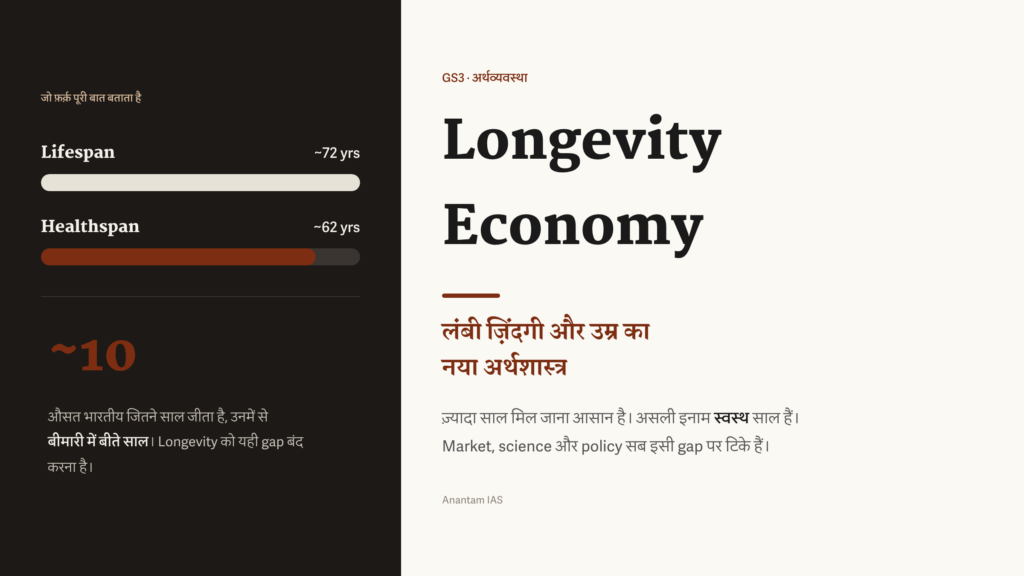
भारत के आँकड़े साफ़ हैं। 2025 तक जन्म के समय औसत जीवन प्रत्याशा करीब 72 साल है। लेकिन भारत की स्वस्थ जीवन प्रत्याशा, यानी WHO का वह माप जो पूरी सेहत में बिताए गए वर्षों को गिनता है और जिसे कभी-कभी HALE कहा जाता है, करीब 62 से 63 साल है। इसका मतलब है कि औसत भारतीय लगभग एक दशक तक जीवित तो रहता है, लेकिन पुरानी बीमारी, कमज़ोरी या अक्षमता से जूझ सकता है। इस फ़र्क़ को मापने वाले अध्ययन बताते हैं कि यह फ़ासला 10 साल से भी ज़्यादा हो गया है। महिलाओं के लिए यह और बड़ा है। वे ज़्यादा जीती हैं, लेकिन अतिरिक्त वर्षों का बड़ा हिस्सा खराब सेहत में बीतता है। हमने जीवन में साल जोड़ने में बड़ी कामयाबी पाई है। उन सालों में जीवन जोड़ने में अभी बहुत पीछे हैं। 2024 के आर्थिक सर्वेक्षण ने कारण पर ज़ोर दिया और भारत के स्वास्थ्य बोझ के आधे से कहीं ज़्यादा हिस्से को अस्वस्थ आहार से जोड़ा। इससे याद रहता है कि स्वास्थ्यकाल के फ़ासले का बड़ा हिस्सा सिर्फ़ उम्र नहीं, रोकी जा सकने वाली जीवनशैली बीमारी से बनता है।
इस लेख से बाहर ले जाने वाला सबसे ज़रूरी विचार यही है, क्योंकि इससे पूरी नीति का सवाल बदल जाता है। अगर जीवन का अतिरिक्त दशक बीमार होकर बीते, तो दीर्घायु ज़्यादातर अस्पताल, देखभाल करने वाले, पेंशन और खोए हुए काम का बिल बन जाती है। अगर वही दशक स्वस्थ और सक्रिय रहे, तो दीर्घायु लाभांश बन सकती है: ज़्यादा काम के साल, ज़्यादा ख़र्च और ज़्यादा योगदान। दीर्घायु अर्थव्यवस्था की पूरी लड़ाई जीवनकाल और स्वास्थ्यकाल के फ़ासले को बंद करने की है। बीमारी को जीवन के आख़िरी हिस्से में छोटा करके समेटना, न कि उसे पूरे दशक में फैलने देना, इसे “रुग्णता संकुचन (compress morbidity)” कहा जाता है। विज्ञान, तकनीक और करियर को फिर से गढ़ने का काम इसी एक लक्ष्य के लिए है।
यह सिल्वर इकॉनमी जैसी नहीं है
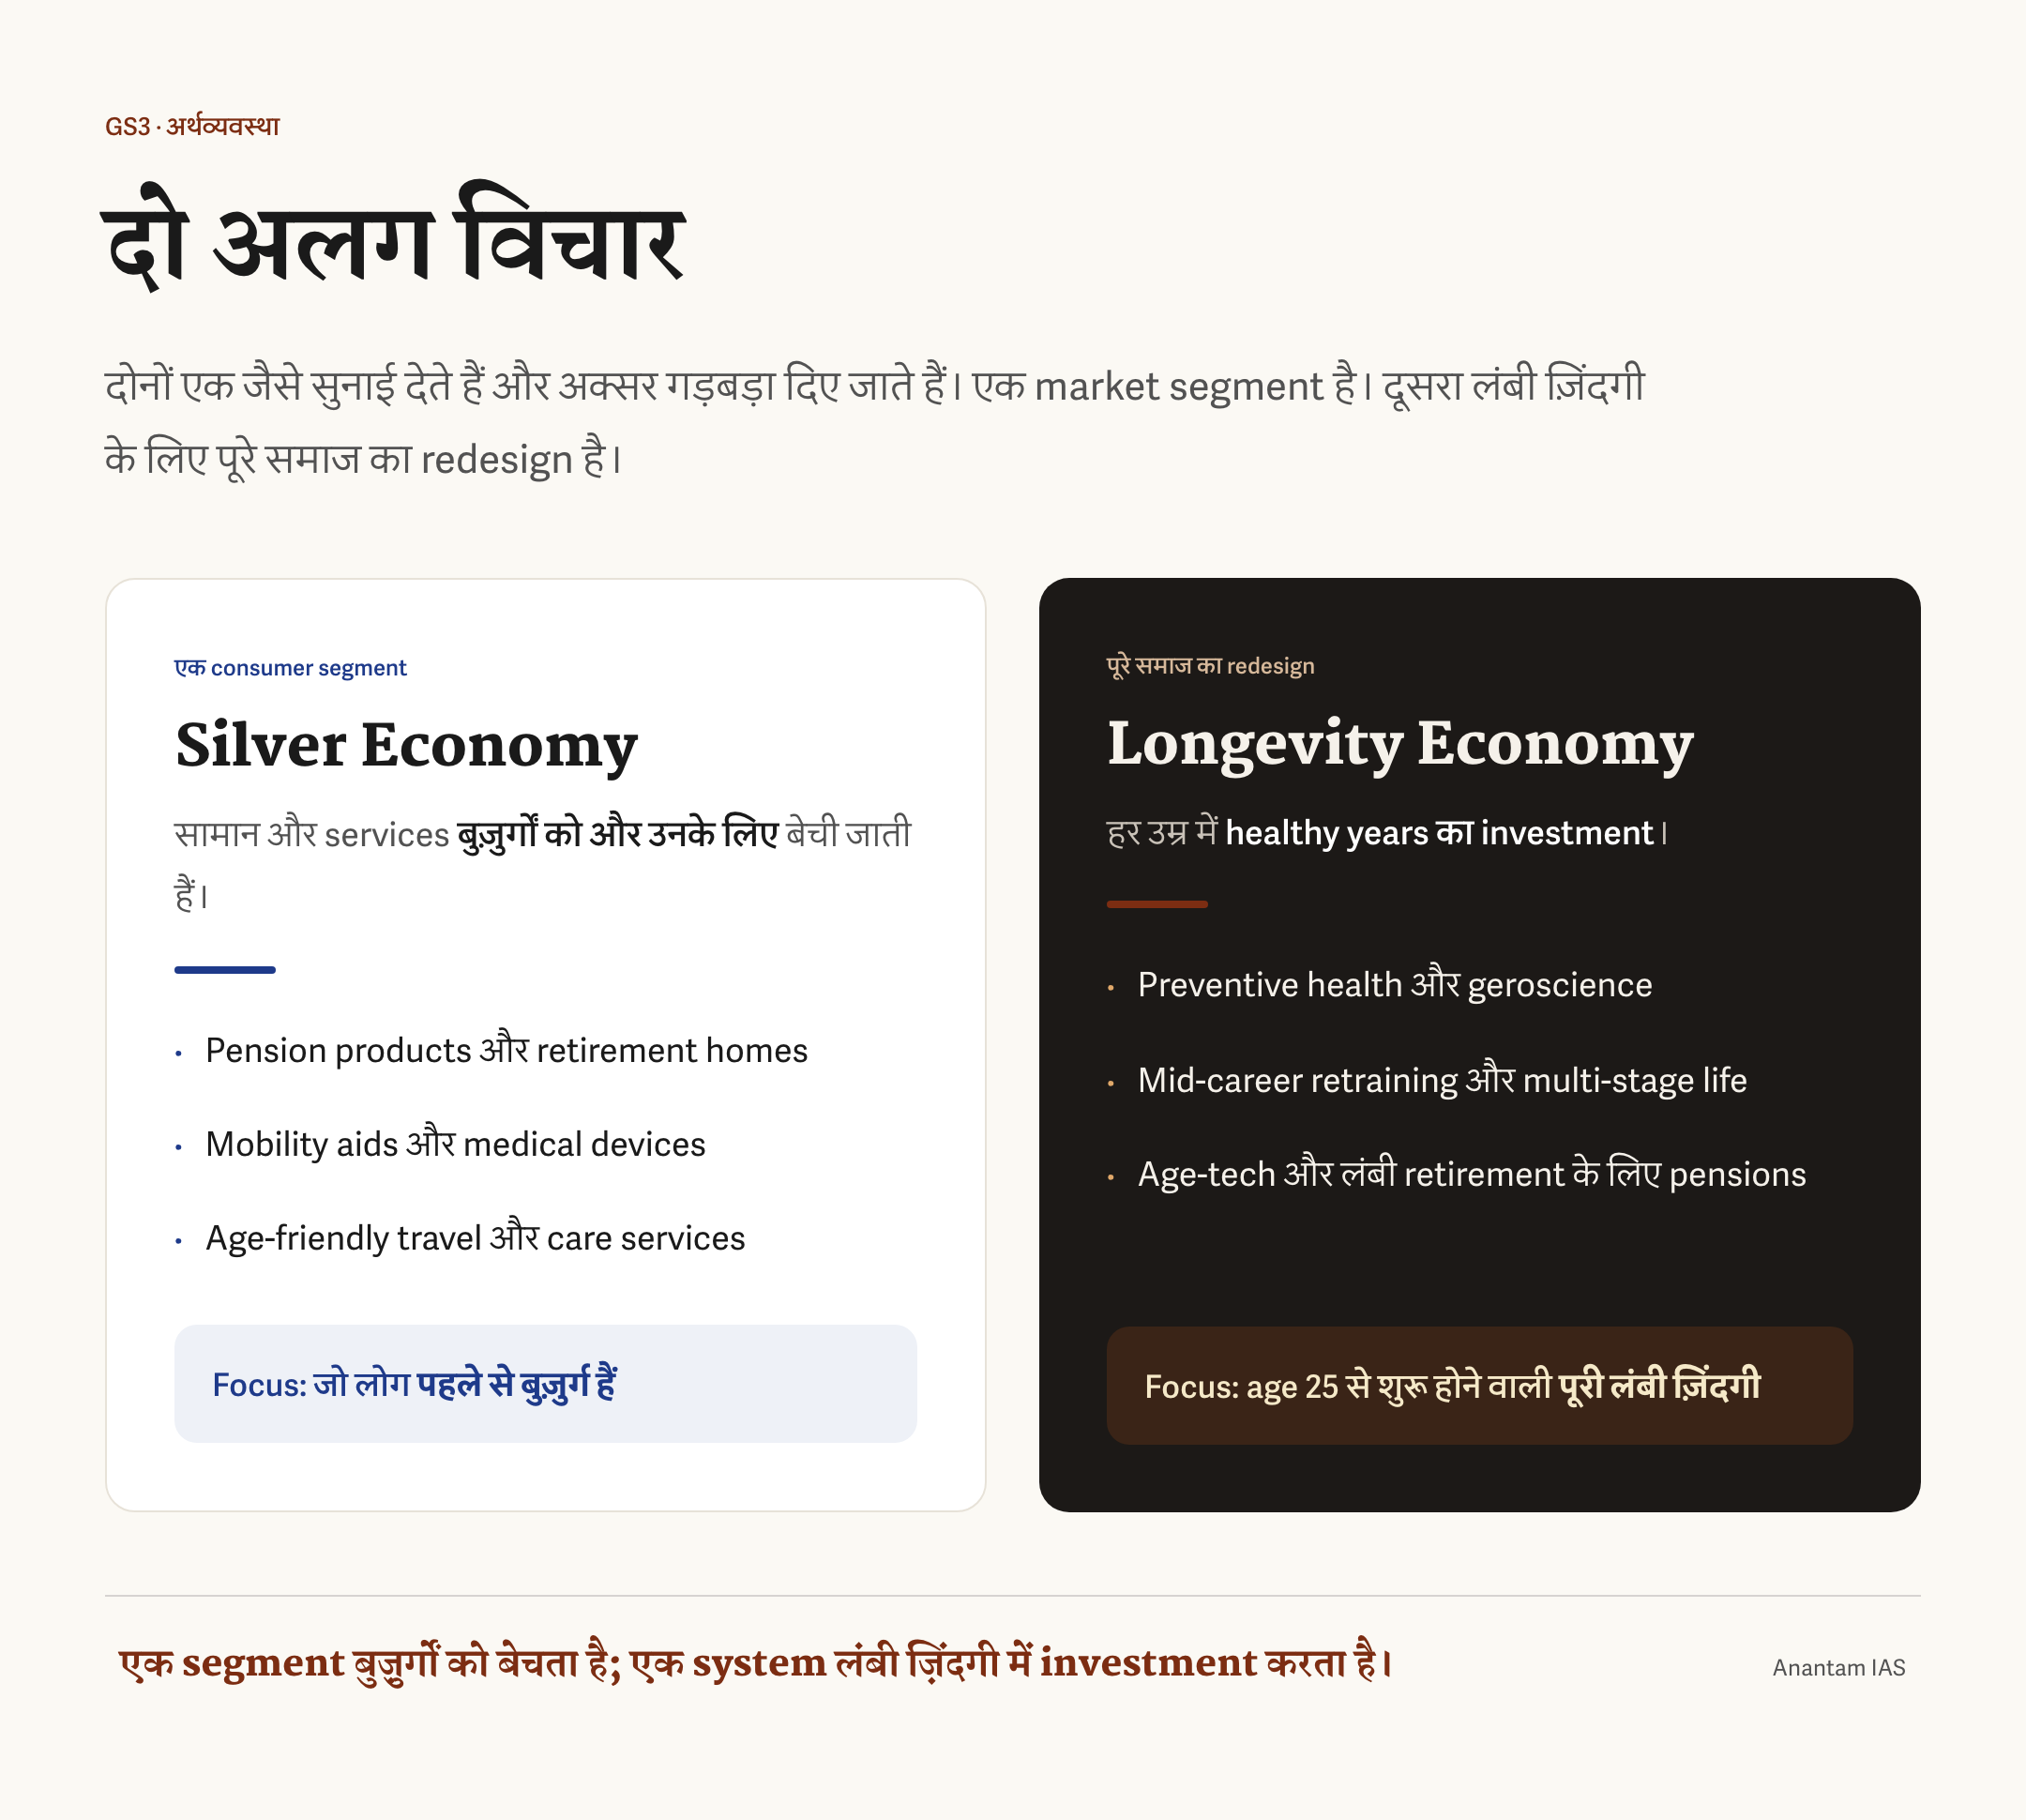
यह वह जाल है जिसे पहले ही साफ़ कर देना चाहिए। सिल्वर इकॉनमी (silver economy) और दीर्घायु अर्थव्यवस्था एक जैसी लगती हैं और कई लेख उन्हें एक-दूसरे की जगह मान लेते हैं। वे एक नहीं हैं। यही वैचारिक साफ़गोई अच्छे उत्तर को धुंधले उत्तर से अलग करती है।
सिल्वर इकॉनमी एक बाज़ार है। इसमें बुज़ुर्गों द्वारा या उनके लिए खरीदी जाने वाली चीज़ें और सेवाएँ आती हैं: पेंशन उत्पाद, सेवानिवृत्ति गृह, चलने-फिरने के सहारे, चिकित्सा उपकरण और उम्र-अनुकूल यात्रा। बुज़ुर्गों को एक अलग उपभोक्ता खंड मानकर उनकी ज़रूरतें पूरी की जाती हैं। यह बाज़ार वास्तविक है और बढ़ रहा है। हमने इसे भारत की सिल्वर इकॉनमी पर अलग व्याख्या में देखा है। लेकिन परिभाषा से ही इसका संबंध बुज़ुर्ग लोगों से है। Andrew Scott की आलोचना यह है कि बुढ़ापे पर कारोबारी सोच अक्सर यहीं रुक जाती है। पूरे आबादी बदलाव को “वयस्क डायपर और क्रूज़ जहाज़” जैसे छोटे बाज़ार तक घटा देती है।
दीर्घायु अर्थव्यवस्था दो अर्थों में बड़ी है। पहला, यह सिर्फ़ बुज़ुर्गों की नहीं, हर उम्र की बात है। अगर आपको 90 या 100 तक जीना है, तो अंतिम दशकों का रास्ता 25, 40 और 55 की उम्र में लिए गए फ़ैसलों से बनता है। इसमें 30 साल के व्यक्ति की रोकथाम जाँच, 50 साल के व्यक्ति का दूसरी पेशा के लिए फिर से प्रशिक्षण और 40 साल की सेवानिवृत्ति के लिए बदली गई पेंशन व्यवस्था सब शामिल हैं। सिर्फ़ 75 साल के व्यक्ति की व्हीलचेयर नहीं। दूसरा, यह उन अतिरिक्त स्वस्थ वर्षों में निवेश की बात करती है, न कि सिर्फ़ उन लोगों को सामान बेचने की जिनके पास वे साल पहले से हैं। सिल्वर इकॉनमी पूछती है, “बुज़ुर्गों को हम क्या बेच सकते हैं?” दीर्घायु अर्थव्यवस्था पूछती है, “पूरे समाज को कैसे बदलें ताकि लंबी ज़िंदगी सबको ज़्यादा अमीर, स्वस्थ और लंबे समय तक उपयोगी बनाए?” एक खंड है, दूसरी व्यवस्था। उत्तर में यह पंक्ति साफ़ रखिए।
विज्ञान और तकनीक: जेरोसाइंस और एज-टेक
आपूर्ति पक्ष से दीर्घायु अर्थव्यवस्था को दो इंजन चला रहे हैं। दोनों इतने तेज़ी से आगे बढ़ रहे हैं कि अपने आप में परीक्षा के लायक हैं। पहला है जेरोसाइंस (geroscience), यानी जीव विज्ञान की वह शाखा जो किसी एक बीमारी के बजाय बुढ़ापे को ही धीमा करने की चीज़ मानती है। इसका मुख्य विचार है कि बुढ़ापे के बड़े घातक, हृदय रोग, कैंसर, डिमेंशिया और मधुमेह, कुछ समान जैविक जड़ें साझा करते हैं। इन्हें बुढ़ापे की पहचान कहा जाता है। इसमें कोशिकीय जीर्णता, यानी ऐसी कोशिकाएँ जो विभाजन बंद कर देती हैं लेकिन शरीर में रहकर आसपास के ऊतक में सूजन पैदा करती हैं, जीनोम अस्थिरता, माइटोकॉन्ड्रिया का कमज़ोर होना और हल्की पुरानी सूजन शामिल हैं। जेरोसाइंस का अनुमान है कि अगर इन साझा तंत्रों को निशाना बनाया जाए, तो कई उम्र-संबंधी बीमारियों को एक साथ देर से लाया जा सकता है और स्वास्थ्यकाल बढ़ाया जा सकता है, सिर्फ़ जीवनकाल नहीं।
यह अब सिर्फ़ सिद्धांत नहीं है। शोधकर्ता मेटफ़ॉर्मिन और रैपामाइसिन जैसी दोबारा इस्तेमाल की दवाओं और सेनोलिटिक्स नाम के यौगिकों पर काम कर रहे हैं। सेनोलिटिक्स पुरानी और थकी हुई “जीर्ण” कोशिकाओं को साफ़ करने की कोशिश करते हैं। 2020 के दशक के बीच में हुए शुरुआती मानव परीक्षणों में वृद्ध वयस्कों के हृदय स्वास्थ्य संकेतकों में कम मात्रा से सुधार के अनिश्चित संकेत मिले हैं। विज्ञान एक ही समय में आशाजनक भी है और अभी साबित नहीं भी। इसलिए बुढ़ापे के जल्द “ठीक” होने का शोर और पूरी शाखा को खारिज करने वाली निराशा, दोनों से बचिए। ईमानदार ढाँचा यह है कि जेरोसाइंस असली रफ़्तार और बड़ी अनिश्चितता वाला उभरता क्षेत्र है। वैश्विक एंटी-एजिंग जैव-तकनीक बाज़ार उसी वादा पर तेज़ी से बढ़ रहा है।
दूसरा इंजन एज-टेक (age-tech) है। यह वे तकनीकें हैं जो लंबी ज़िंदगी में अच्छी तरह जीने में मदद करती हैं। पहने जाने वाले यंत्र और दूरस्थ स्वास्थ्य निगरानी से बीमारी जल्दी पकड़ी जा सकती है। AI सहायता प्राप्त निदान, सहायक रोबोटिक्स, बहुत बुज़ुर्ग लोगों के लिए गिरने का पता लगाने वाली व्यवस्थाएँ और 40 साल की सेवानिवृत्ति के लिए बना फिनटेक भी इसका हिस्सा हैं। भारत इसके कुछ हिस्सों में अच्छी स्थिति में है। भुगतान और पहचान को चलाने वाला वही डिजिटल सार्वजनिक ढाँचा, सिद्धांत रूप में, रोकथाम स्वास्थ्य और पेंशन सेवाओं को करोड़ों लोगों तक कम लागत में पहुँचा सकता है। बात यह समझनी है कि दीर्घायु अर्थव्यवस्था माँग पक्ष पर ही नहीं, आपूर्ति पक्ष पर भी बन रही है। विज्ञान स्वस्थ वर्षों को बढ़ाने की कोशिश कर रहा है। तकनीक उन्हें बड़े पैमाने पर जीने लायक और सस्ती बनाने की कोशिश कर रही है।
शिक्षा, काम और सेवानिवृत्ति को फिर से गढ़ना, और जोखिम
अगर जीवन बहुत लंबा हो रहा है, तो पुराना जीवन-आकार अब फिट नहीं बैठता। यहीं अर्थशास्त्र व्यक्तिगत हो जाती है। एक सदी तक मानक जीवन तीन हिस्सों में चलती रही: पहले पढ़ाई, फिर काम और उसके बाद सेवानिवृत्ति। यह मॉडल 65 या 70 साल की ज़िंदगी के लिए बना था। जीवन 90 या 100 साल तक जाए तो यह टूटता है। शुरुआत में की गई एक बार की शिक्षा ऐसी दुनिया में 60 साल के पेशे के लिए कौशल नहीं दे सकती जहाँ तकनीक हर दशक नौकरियाँ बदल देती है। 10 साल की सेवानिवृत्ति के लिए बना वित्तीय प्लान 35 साल की सेवानिवृत्ति नहीं झेल सकता। इससे बचतकर्ता या राज्य, किसी एक के टूटने का ख़तरा है।
अर्थशास्त्री Lynda Gratton और Andrew Scott ने अपनी मशहूर किताब The 100-Year Life में इसका विकल्प बताया। कठोर तीन-चरण जीवन से लचीले “बहु-चरण” जीवन की ओर जाना होगा। इसमें लोग शिक्षा, काम और विराम से एक से ज़्यादा बार गुजरते हैं: बीच करियर में फिर प्रशिक्षण, अवकाश, दूसरी और तीसरी पेशा, और बाद की उम्र में अंशकालिक काम। 60 पर अचानक काम रोक देना ही एकमात्र रास्ता नहीं। Gratton और Scott कहते हैं कि लंबी ज़िंदगी के लिए सिर्फ़ पैसा नहीं, “अमूर्त संपत्ति” भी बनाने होते हैं। कौशल और प्रतिष्ठा उत्पादक संपत्ति हैं। स्वास्थ्य और रिश्ते जीवनशक्ति संपत्ति हैं। खुद को फिर से बनाने की क्षमता रूपांतरण संपत्ति है। दीर्घायु अर्थव्यवस्था इस नज़र से किसी गैजेट या दवा से उतनी ही जुड़ी है जितनी व्यक्तियों और संस्थाओं द्वारा जीवन-क्रम को फिर से व्यवस्थित करने से।
लंबी ज़िंदगी कड़े जोखिम भी लाती है और संतुलित उत्तर में उन्हें लिखना ज़रूरी है। पहला है दीर्घायु की असमानता। अतिरिक्त साल सबको बराबर नहीं मिलते। भारत में सबसे अमीर 20 प्रतिशत परिवारों की जीवन प्रत्याशा सबसे ग़रीब 20 प्रतिशत से कई साल ज़्यादा है और स्वस्थ वर्षों का फ़र्क़ इससे भी बड़ा है। अगर दीर्घायु अर्थव्यवस्था सिर्फ़ निजी स्वास्थ्य, फिर प्रशिक्षण और बचत उठा पाने वालों के लिए बनी, तो वह पहले से गहरी खाई और चौड़ी करेगी। लंबा जीवन विशेषाधिकार बन जाएगा, अधिकार नहीं। दूसरा जोखिम पेंशन और राजकोषीय टिकाऊपन का है। भारत की पेंशन व्यवस्था पतली है। पेंशन संपत्ति GDP का छोटा हिस्सा हैं, कार्यबल के केवल छोटे भाग के पास औपचारिक पेंशन है और वृद्ध निर्भरता अनुपात 2050 तक तेज़ी से बढ़ने वाला है। अप्रैल 2025 से लागू Unified Pension Scheme केंद्रीय कर्मचारियों को अधिक निश्चित और मुद्रास्फीति से जुड़ी आय देने की कोशिश करती है, लेकिन इसका असर उस कार्यबल के छोटे हिस्से तक है जो मुख्य रूप से अनौपचारिक है। तीसरा है देखभाल की कमी। ज़्यादा लंबी उम्र वाले समाज को देखभाल करने वाले, जरा चिकित्सा और बुज़ुर्ग देखभाल का ढाँचा चाहिए, जिसे भारत ने अभी बनाना शुरू ही किया है। भारत की गायब बुज़ुर्ग देखभाल व्यवस्था पर हमने अलग से लिखा है। दीर्घायु अर्थव्यवस्था इसलिए चेतावनी से लिपटा अवसर है। ठीक संभाली जाए तो लंबी ज़िंदगी देश को समृद्ध करेगी। खराब संभाली जाए तो असमानता और वित्त दोनों पर दबाव बढ़ाएगी।
आपके मुख्य परीक्षा उत्तर के लिए
यह GS1 में आबादी और उससे जुड़े मुद्दों, सामाजिक सशक्तिकरण और बुढ़ापे को सामाजिक बदलाव की तरह समझाने में काम आता है। GS2 में कल्याण योजनाओं, स्वास्थ्य और कमज़ोर समूहों के सवालों से जुड़ता है। खास तौर पर GS3 में भारतीय अर्थव्यवस्था, संसाधन जुटाना, बढ़ोतरी और विकास से इसका सीधा संबंध है। बुढ़ापा, लंबे जीवन का अर्थ और मानव पूँजी जैसे निबंध विषयों के लिए भी यह समृद्ध और ताज़ा ढाँचा है। परीक्षक उस अभ्यर्थी को पुरस्कार देता है जो दो फ़र्क़ साफ़ रखे। पहला, जीवनकाल और स्वास्थ्यकाल। दूसरा, दीर्घायु अर्थव्यवस्था और सिल्वर इकॉनमी। ये दोनों सही लिख दिए तो बाकी उत्तर लगभग खुद बन जाता है।
उत्तर कैसे बनाएँ?
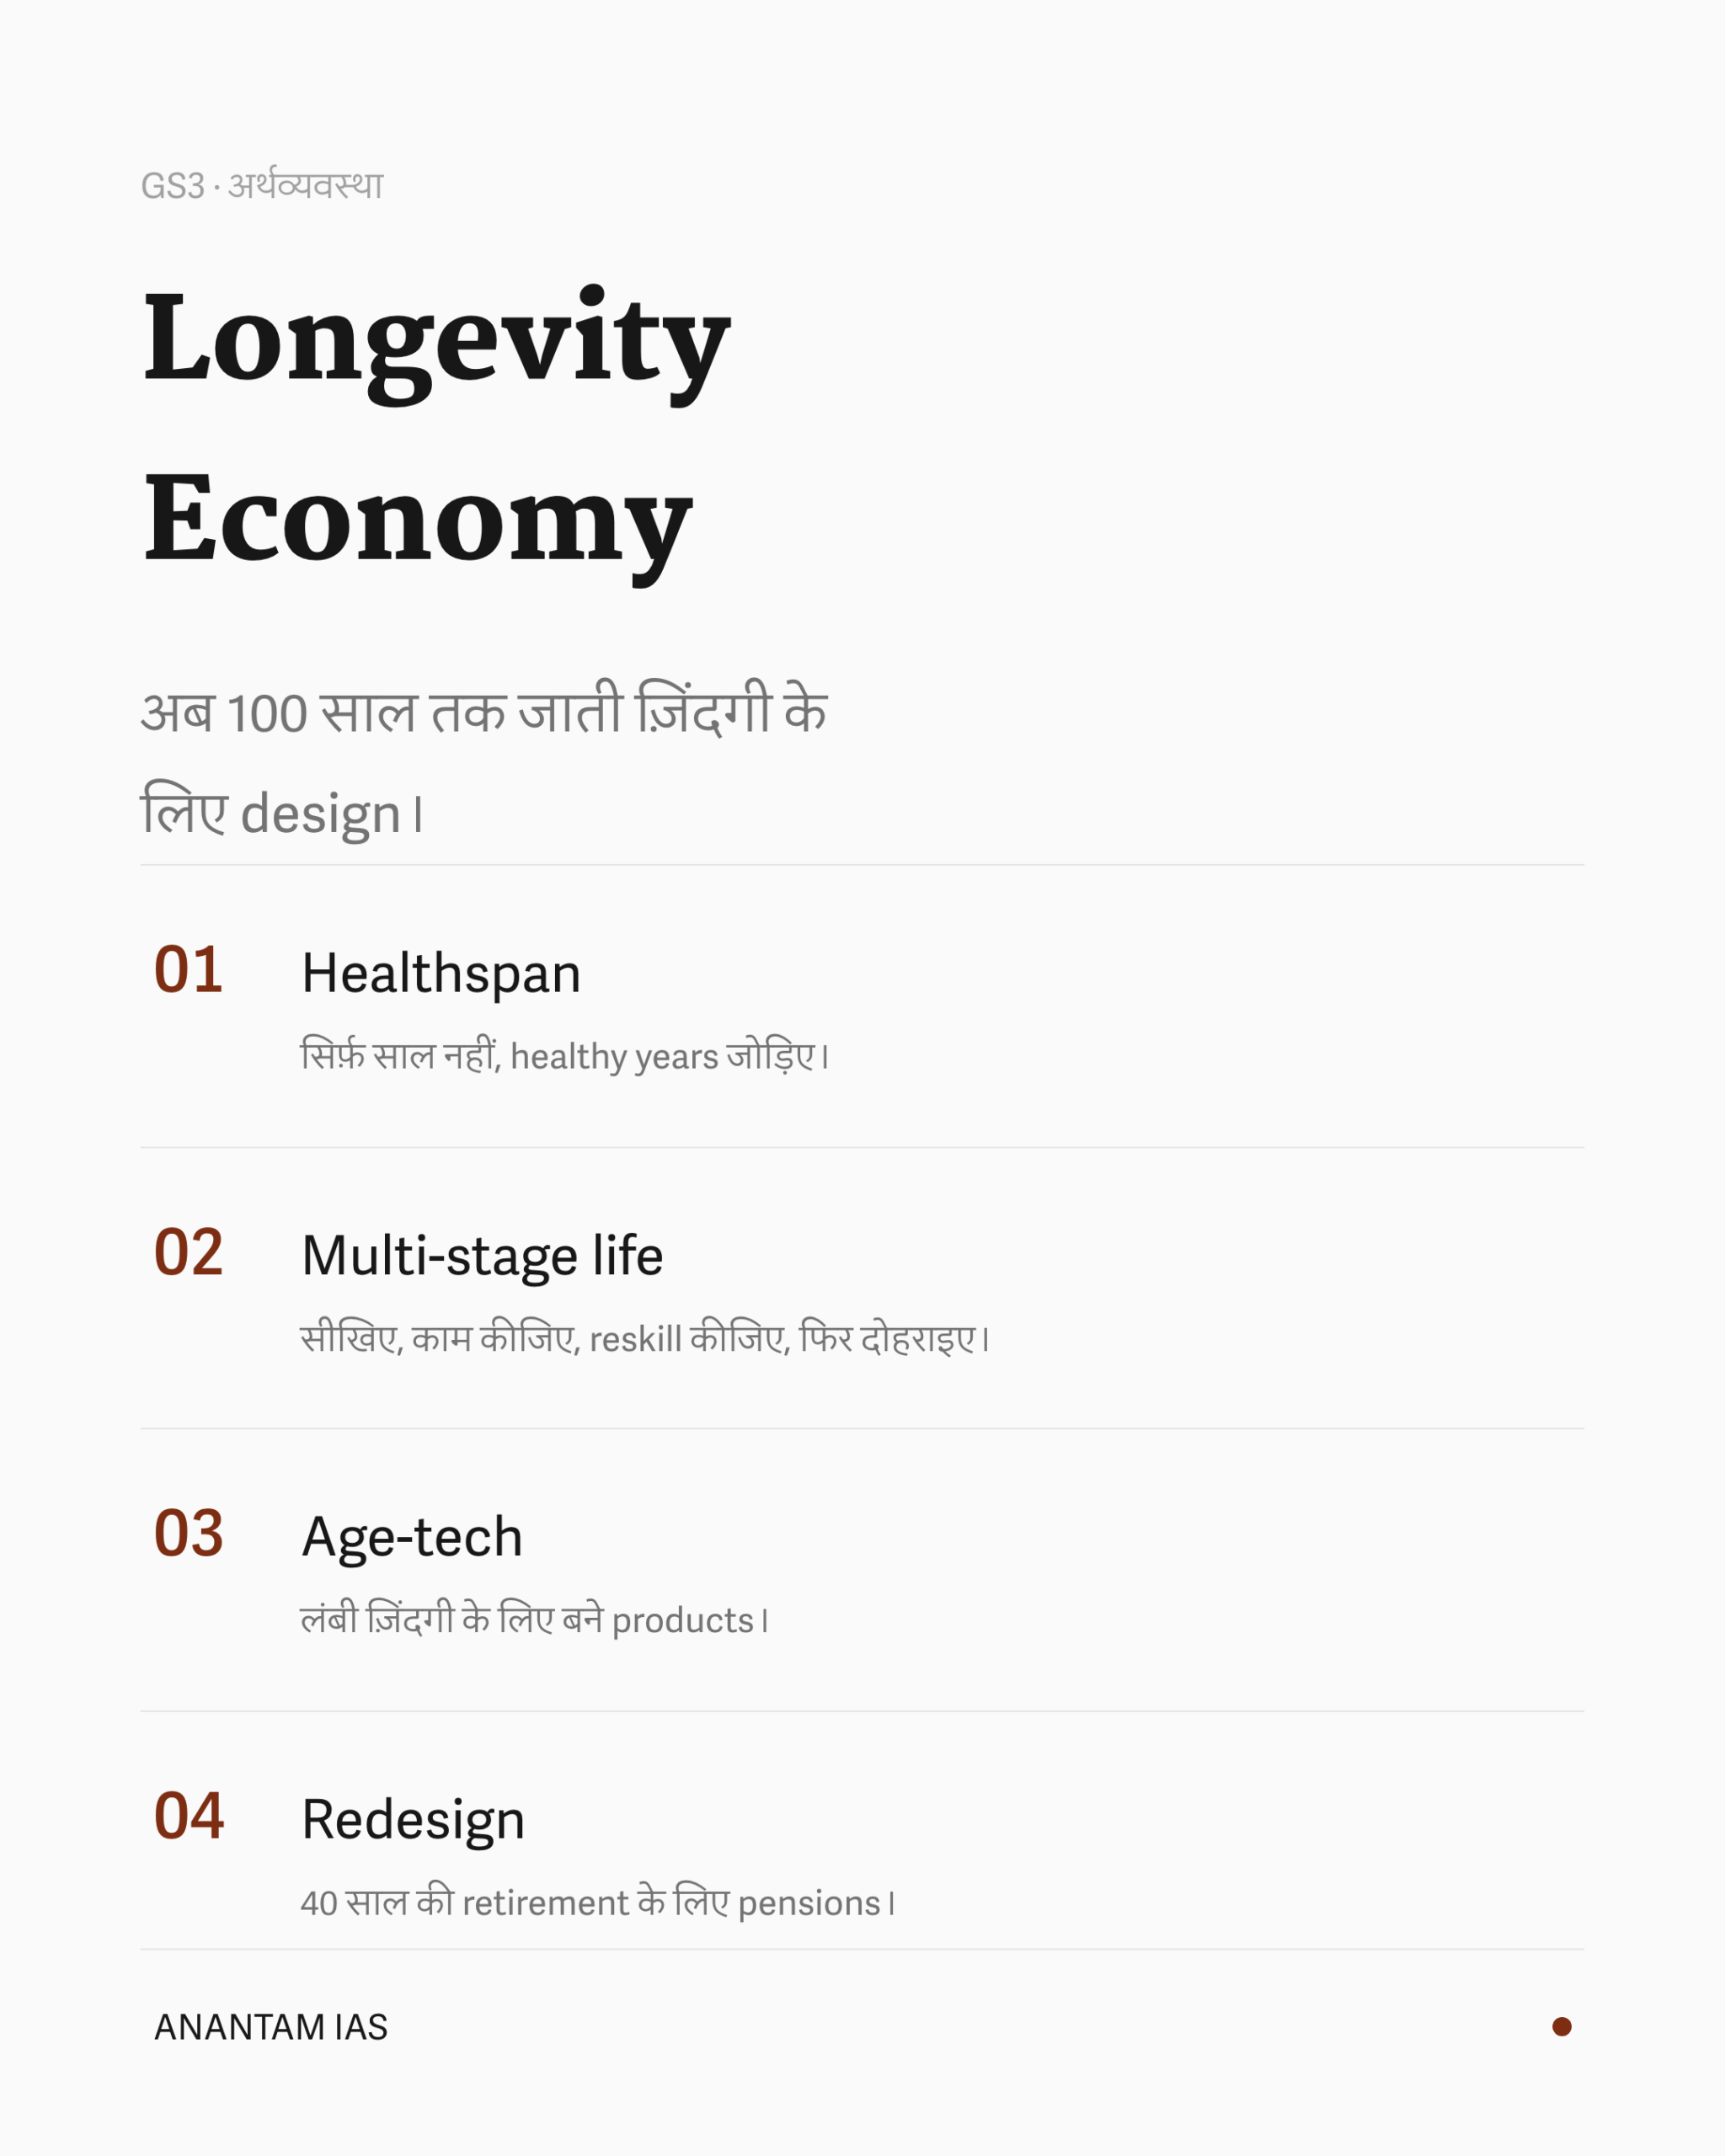
विचार से प्रमाण और फिर नीति तक एक कड़ी बनाइए। पहले दीर्घायु अर्थव्यवस्था को लंबी ज़िंदगी से बदली हुई अर्थव्यवस्था के रूप में परिभाषित कीजिए। फिर भारत की संख्याओं के साथ जीवनकाल और स्वास्थ्यकाल का फ़ासला रखिए, करीब 72 साल का जीवन और करीब 62 साल की सेहत। इससे दिखाइए कि दीर्घायु लाभांश भी हो सकती है और बिल भी। इसके बाद सिल्वर इकॉनमी से अंतर बताइए: सभी उम्र और निवेश, न कि सिर्फ़ बुज़ुर्गों का बाज़ार। आपूर्ति पक्ष के दो इंजन, जेरोसाइंस और एज-टेक, लिखिए। जीवन-क्रम को फिर से गढ़ने के लिए The 100-Year Life की बहु-चरण ज़िंदगी जोड़िए। अंत में भारत की दोहरी हक़ीक़त और 3 जोखिम लिखिए: दीर्घायु असमानता, पेंशन टिकाऊपन और देखभाल की कमी। फिर संतुलित फैसला दीजिए।
इन आम गलतियों से बचें
दीर्घायु अर्थव्यवस्था और सिल्वर इकॉनमी को पर्याय मत मानिए। यही पूरे विषय का बिंदु है। जीवनकाल और स्वास्थ्यकाल को भी न मिलाएँ। भारत 72 साल जीता है, लेकिन करीब 62 साल तक ही स्वस्थ रहता है, यह लिखे बिना मूल विचार छूट जाता है। भारत को सिर्फ़ युवा देश मत बताइए। वह युवा भी है और तेज़ी से बुज़ुर्ग भी हो रहा है। जेरोसाइंस को बुढ़ापे का इलाज मत बेचिए। इसे आशाजनक लेकिन अभी साबित न हुए क्षेत्र की तरह लिखिए। समानता का कोण भी न भूलें। जो दीर्घायु अर्थव्यवस्था सिर्फ़ अमीरों को मिल सके, उसकी आलोचना खुद एक बड़ा परीक्षा-योग्य बिंदु है।
एक छोटा उत्तर-ढाँचा
लंबी ज़िंदगी पूरी अर्थव्यवस्था को बदलती है = दीर्घायु अर्थव्यवस्था → मुख्य विचार: भारत में जीवनकाल (करीब 72 साल) ≠ स्वास्थ्यकाल (करीब 62 साल), करीब 10 साल का फ़ासला → फ़ासला बंद हो तो दीर्घायु लाभांश, खुला रहे तो बिल → सिल्वर इकॉनमी से बड़ी: सभी उम्र + निवेश, सिर्फ़ बुज़ुर्गों को सामान बेचना नहीं → आपूर्ति-पक्ष इंजन: जेरोसाइंस (बुढ़ापे को निशाना) + एज-टेक → जीवन-क्रम को 3-चरण से बहु-चरण “100-वर्ष जीवन” में बदलना → भारत: युवा लेकिन तेज़ी से बुज़ुर्ग (2050 तक 60+ लगभग 20%) → जोखिम: दीर्घायु असमानता, पतली पेंशन और देखभाल की कमी → निष्कर्ष: ऐसा अवसर जो जानबूझकर और समान नीति माँगता है।
डायग्राम या फ़्लोचार्ट का विचार
दो क्षैतिज पट्टियाँ बनाइए। ऊपर 72 तक जाती हुई लंबी “जीवनकाल” पट्टी और नीचे 62 तक जाती हुई छोटी “स्वास्थ्यकाल” पट्टी। इनके बीच के हिस्से को रंगकर “बीमारी में बीते साल” लिखिए। बगल में 2-स्तंभ बॉक्स बनाइए जिसमें सिल्वर इकॉनमी बुज़ुर्गों की सेवा करती दिखे और दीर्घायु अर्थव्यवस्था सभी उम्र में निवेश करती दिखे। ये दोनों चित्र उत्तर के केंद्रीय फ़र्क़ एक नज़र में समझा देंगे।
संतुलित निष्कर्ष की एक लाइन
अंकों के लिए उपयोगी पंक्ति यह है: “लंबी ज़िंदगी का असली लाभ बुढ़ापे के ज़्यादा साल नहीं, बल्कि स्वास्थ्य और उद्देश्य के ज़्यादा साल हैं। इसलिए भारत का काम बढ़ती जीवन प्रत्याशा को बढ़ते स्वास्थ्यकाल में बदलना है और दीर्घायु लाभांश को अमीरों की तरह ग़रीबों तक भी पहुँचाना है, ताकि लंबी ज़िंदगी एक और असमानता न बन जाए।”
आँकड़ों को रटने के बजाय कैसे इस्तेमाल करें?
कुछ लगान काफ़ी हैं: भारत की जीवन प्रत्याशा करीब 72 साल और स्वस्थ जीवन प्रत्याशा करीब 62 साल, यानी लगभग एक दशक का फ़ासला; 60 साल से ऊपर के लोगों की हिस्सेदारी 2050 तक लगभग दोगुनी होकर करीब 20 प्रतिशत, यानी करीब 320 मिलियन; और IMF के 2025 निबंध में Scott और Piot का “दीर्घायु लाभांश”, जिसमें पुरानी बीमारी कम होने पर GDP बढ़ने की बात है। इन्हें सही वाक्य में रखिए और स्रोत साफ़ बताइए। आँकड़ों को बिना संदर्भ के बिखेरना ज़रूरी नहीं।
सामान्य प्रश्न
दीर्घायु अर्थव्यवस्था को आसान भाषा में क्या समझें?
यह आर्थिक गतिविधि का वह पूरा दायरा है जो लोगों के बहुत लंबा जीने से बदलता है। यह कोई एक उद्योग नहीं, बल्कि स्वास्थ्य, काम, वित्त, तकनीक और नीति से होकर गुजरने वाली ताकत है। इसमें रोकथाम स्वास्थ्य, उम्र-अनुकूल तकनीक, दूसरी पेशा के लिए फिर प्रशिक्षण और लंबी सेवानिवृत्ति के लिए पेंशन डिज़ाइन सब आते हैं। अर्थशास्त्री Andrew Scott का मुख्य विचार है कि स्वस्थ जीवन के अतिरिक्त वर्षों को सिर्फ़ संभालने वाला ख़र्च नहीं, बल्कि निवेश की संपत्ति माना जाए।
दीर्घायु अर्थव्यवस्था और सिल्वर इकॉनमी में क्या अंतर है?
सिल्वर इकॉनमी एक बाज़ार है, जिसमें सेवानिवृत्ति गृह, पेंशन उत्पाद और चलने-फिरने के सहारे जैसी चीज़ें बुज़ुर्गों के लिए बेची जाती हैं। दीर्घायु अर्थव्यवस्था इससे बड़ी है। यह सभी उम्र को शामिल करती है, क्योंकि लंबी ज़िंदगी का रास्ता बुढ़ापे से कई दशक पहले बनता है। यह स्वस्थ वर्षों को उत्पादक संपत्ति बनाने में निवेश की बात करती है, सिर्फ़ बुज़ुर्गों को सामान बेचने की नहीं। संक्षेप में, सिल्वर इकॉनमी उपभोक्ता खंड है और दीर्घायु अर्थव्यवस्था पूरे समाज को फिर से गढ़ने का विचार।
जीवनकाल और स्वास्थ्यकाल में क्या अंतर है और यह क्यों ज़रूरी है?
जीवनकाल बताता है कि आप कितने साल जीते हैं। स्वास्थ्यकाल बताता है कि आप कितने साल गंभीर बीमारी और अक्षमता से मुक्त, अच्छी सेहत में जीते हैं। दोनों में बड़ा फ़र्क़ है। भारत में जीवन प्रत्याशा करीब 72 साल है, लेकिन स्वस्थ जीवन प्रत्याशा करीब 62 साल, यानी लगभग एक दशक बीमारी में बीतता है। यह फ़ासला इसलिए ज़रूरी है कि अतिरिक्त साल बीमार बीतें तो दीर्घायु वित्तीय बोझ बनती है, लेकिन स्वस्थ बीतें तो लाभांश। दीर्घायु अर्थव्यवस्था का केंद्रीय लक्ष्य यही फ़ासला बंद करना है।
भारत अभी युवा है, फिर भी दीर्घायु अर्थव्यवस्था उसके लिए क्यों ज़रूरी है?
क्योंकि भारत एक ही समय में युवा भी है और तेज़ी से बुज़ुर्ग भी हो रहा है। युवा आबादी का लाभांश अभी मौजूद है, लेकिन 60 साल से ऊपर के लोगों की हिस्सेदारी 2050 तक लगभग दोगुनी होकर करीब 20 प्रतिशत, यानी लगभग 320 मिलियन हो सकती है। पेंशन अभी पतली हैं और बुज़ुर्ग देखभाल का ढाँचा बहुत कम है। देश के बूढ़ा होने का इंतज़ार करने के बजाय अभी लंबी ज़िंदगी की योजना बनाना ज़रूरी है। तभी भारत दीर्घायु लाभांश हासिल कर पाएगा और बुढ़ापे के लिए बिना तैयारी के नहीं फँसेगा।
अभ्यास प्रश्न
प्रीलिम्स MCQ
- बुज़ुर्ग आबादी के अध्ययन में इस्तेमाल होने वाले शब्दों के संदर्भ में निम्नलिखित पर विचार कीजिए: (a) जीवनकाल और स्वास्थ्यकाल का मतलब एक ही है (b) स्वास्थ्यकाल उन वर्षों को बताता है जिनमें व्यक्ति गंभीर बीमारी या अक्षमता से मुक्त होकर अच्छी सेहत में रहता है (c) स्वास्थ्यकाल हमेशा जीवनकाल से ज़्यादा होता है (d) स्वास्थ्यकाल सिर्फ़ सेवानिवृत्ति में बिताए वर्षों को मापता है उत्तर: (b) स्वास्थ्यकाल अच्छी सेहत में बीता समय है। यह आम तौर पर जीवनकाल से छोटा होता है और दोनों के बीच का फ़ासला बीमारी में बीते वर्षों को दिखाता है।
- IMF की Finance & Development पत्रिका के निबंध में चर्चा किए गए “दीर्घायु लाभांश” का मतलब क्या है? (a) पेंशन निधि निवेश पर मिला ब्याज (b) लंबी, स्वस्थ और उत्पादक ज़िंदगी से मिलने वाला आर्थिक लाभ (c) 60 साल से ऊपर के नागरिकों को दिया गया सरकारी बोनस (d) आर्थिक मंदी में जीवन प्रत्याशा की कमी उत्तर: (b) दीर्घायु लाभांश उन बढ़ोतरी और कल्याण लाभों को बताता है जो समाज स्वस्थ बुढ़ापे में निवेश करे तो लंबी और स्वस्थ ज़िंदगी से मिल सकते हैं।
- “दीर्घायु अर्थव्यवस्था” को “सिल्वर इकॉनमी” से सबसे सही कौन-सा कथन अलग करता है? (a) दीर्घायु अर्थव्यवस्था सिर्फ़ 60 साल से ऊपर के लोगों से जुड़ी है (b) सिल्वर इकॉनमी सभी उम्र की है और दीर्घायु अर्थव्यवस्था सिर्फ़ बुज़ुर्गों के लिए है (c) दीर्घायु अर्थव्यवस्था सभी उम्र को शामिल करती है और स्वस्थ वर्षों को निवेश मानती है, जबकि सिल्वर इकॉनमी बुज़ुर्गों के लिए वस्तुओं और सेवाओं का बाज़ार है (d) दोनों में कोई फ़र्क़ नहीं है उत्तर: (c) सिल्वर इकॉनमी बुज़ुर्ग उपभोक्ता बाज़ार है। दीर्घायु अर्थव्यवस्था बड़ी है और सभी उम्र में स्वस्थ वर्षों के निवेश को शामिल करती है।
- बुढ़ापे के शोध के संदर्भ में “जेरोसाइंस” का सबसे सही अर्थ क्या है? (a) वरिष्ठ नागरिकों की सरकारी योजनाओं का अध्ययन (b) किसी एक बीमारी के बजाय बुढ़ापे की प्रक्रिया को निशाना बनाने वाला जीव विज्ञान (c) पेंशन निधि प्रबंधन का अर्थशास्त्र (d) सिर्फ़ हड्डी विकारों से जुड़ी चिकित्सा शाखा उत्तर: (b) जेरोसाइंस बुढ़ापे को खुद निशाना करती है। इसके अनुसार उम्र-संबंधी कई बीमारियों की साझा जैविक जड़ें होती हैं, जिन्हें बुढ़ापे की पहचान कहा जाता है।
- संयुक्त राष्ट्र अनुमानों के अनुसार 2050 तक भारत की 60 साल और उससे ऊपर की आबादी की हिस्सेदारी लगभग कितनी हो सकती है? (a) करीब 5 प्रतिशत (b) करीब 10 प्रतिशत (c) करीब 20 प्रतिशत (d) करीब 35 प्रतिशत उत्तर: (c) 60 साल और उससे ऊपर के लोगों की हिस्सेदारी 2020 के करीब 10 प्रतिशत से लगभग दोगुनी होकर 2050 तक करीब 20 प्रतिशत, यानी लगभग 320 मिलियन लोगों तक पहुँच सकती है।
मुख्य परीक्षा प्रश्न
- “जीवनकाल” और “स्वास्थ्यकाल” में अंतर स्पष्ट कीजिए। लंबी उम्र वाली आबादी को आर्थिक संपत्ति बनाने के बजाय राजकोषीय बोझ बनने से रोकने के लिए दोनों के फ़ासले को बंद करना क्यों ज़रूरी है? (15 अंक, 250 शब्द)
- “दीर्घायु अर्थव्यवस्था, सिल्वर इकॉनमी से बड़ी है।” बुढ़ापे के बदलते अर्थशास्त्र के संदर्भ में इस कथन की आलोचनात्मक जाँच कीजिए। (15 अंक, 250 शब्द)
- भारत को अक्सर युवा देश कहा जाता है, फिर भी वह तेज़ी से बुज़ुर्ग हो रहा है। पेंशन, स्वास्थ्य सेवा और देखभाल अर्थव्यवस्था के संदर्भ में इस दोहरी वास्तविकता से पैदा होने वाली नीति चुनौतियों पर चर्चा कीजिए। (15 अंक, 250 शब्द)
- स्वस्थ वर्षों बढ़ाने में जेरोसाइंस और एज-टेक की भूमिका की जाँच कीजिए। भारत जैसे देश के लिए इनमें कौन-से अवसर और जोखिम हैं? (10 अंक, 150 शब्द)
- “लंबी ज़िंदगी संपत्ति बनाने जितनी आसानी से असमानता भी बढ़ा सकती है।” इस कथन के प्रकाश में मूल्यांकन कीजिए कि भारत दीर्घायु लाभांश को सामाजिक और आर्थिक समूहों में समान रूप से कैसे बाँट सकता है। (15 अंक, 250 शब्द)