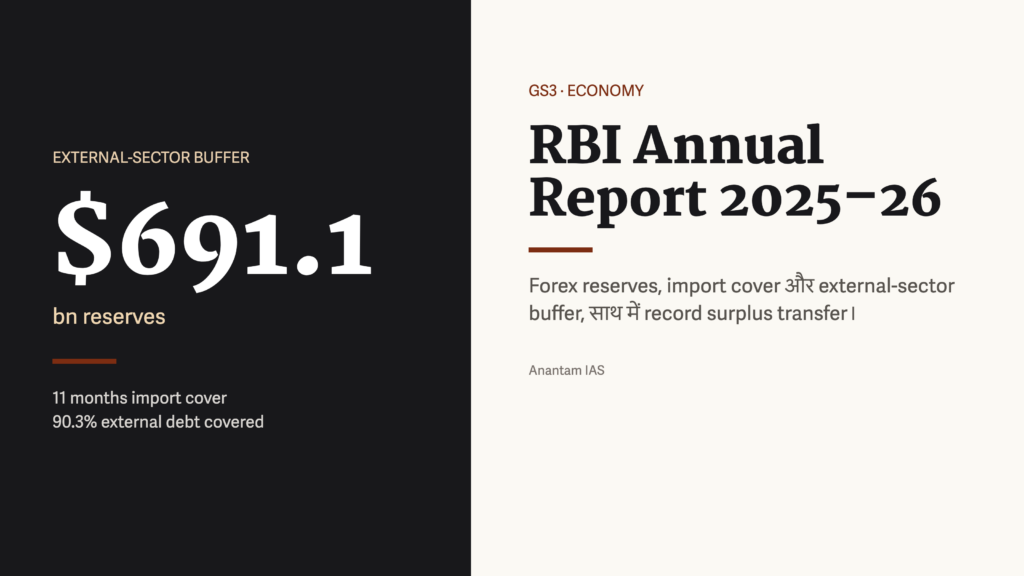
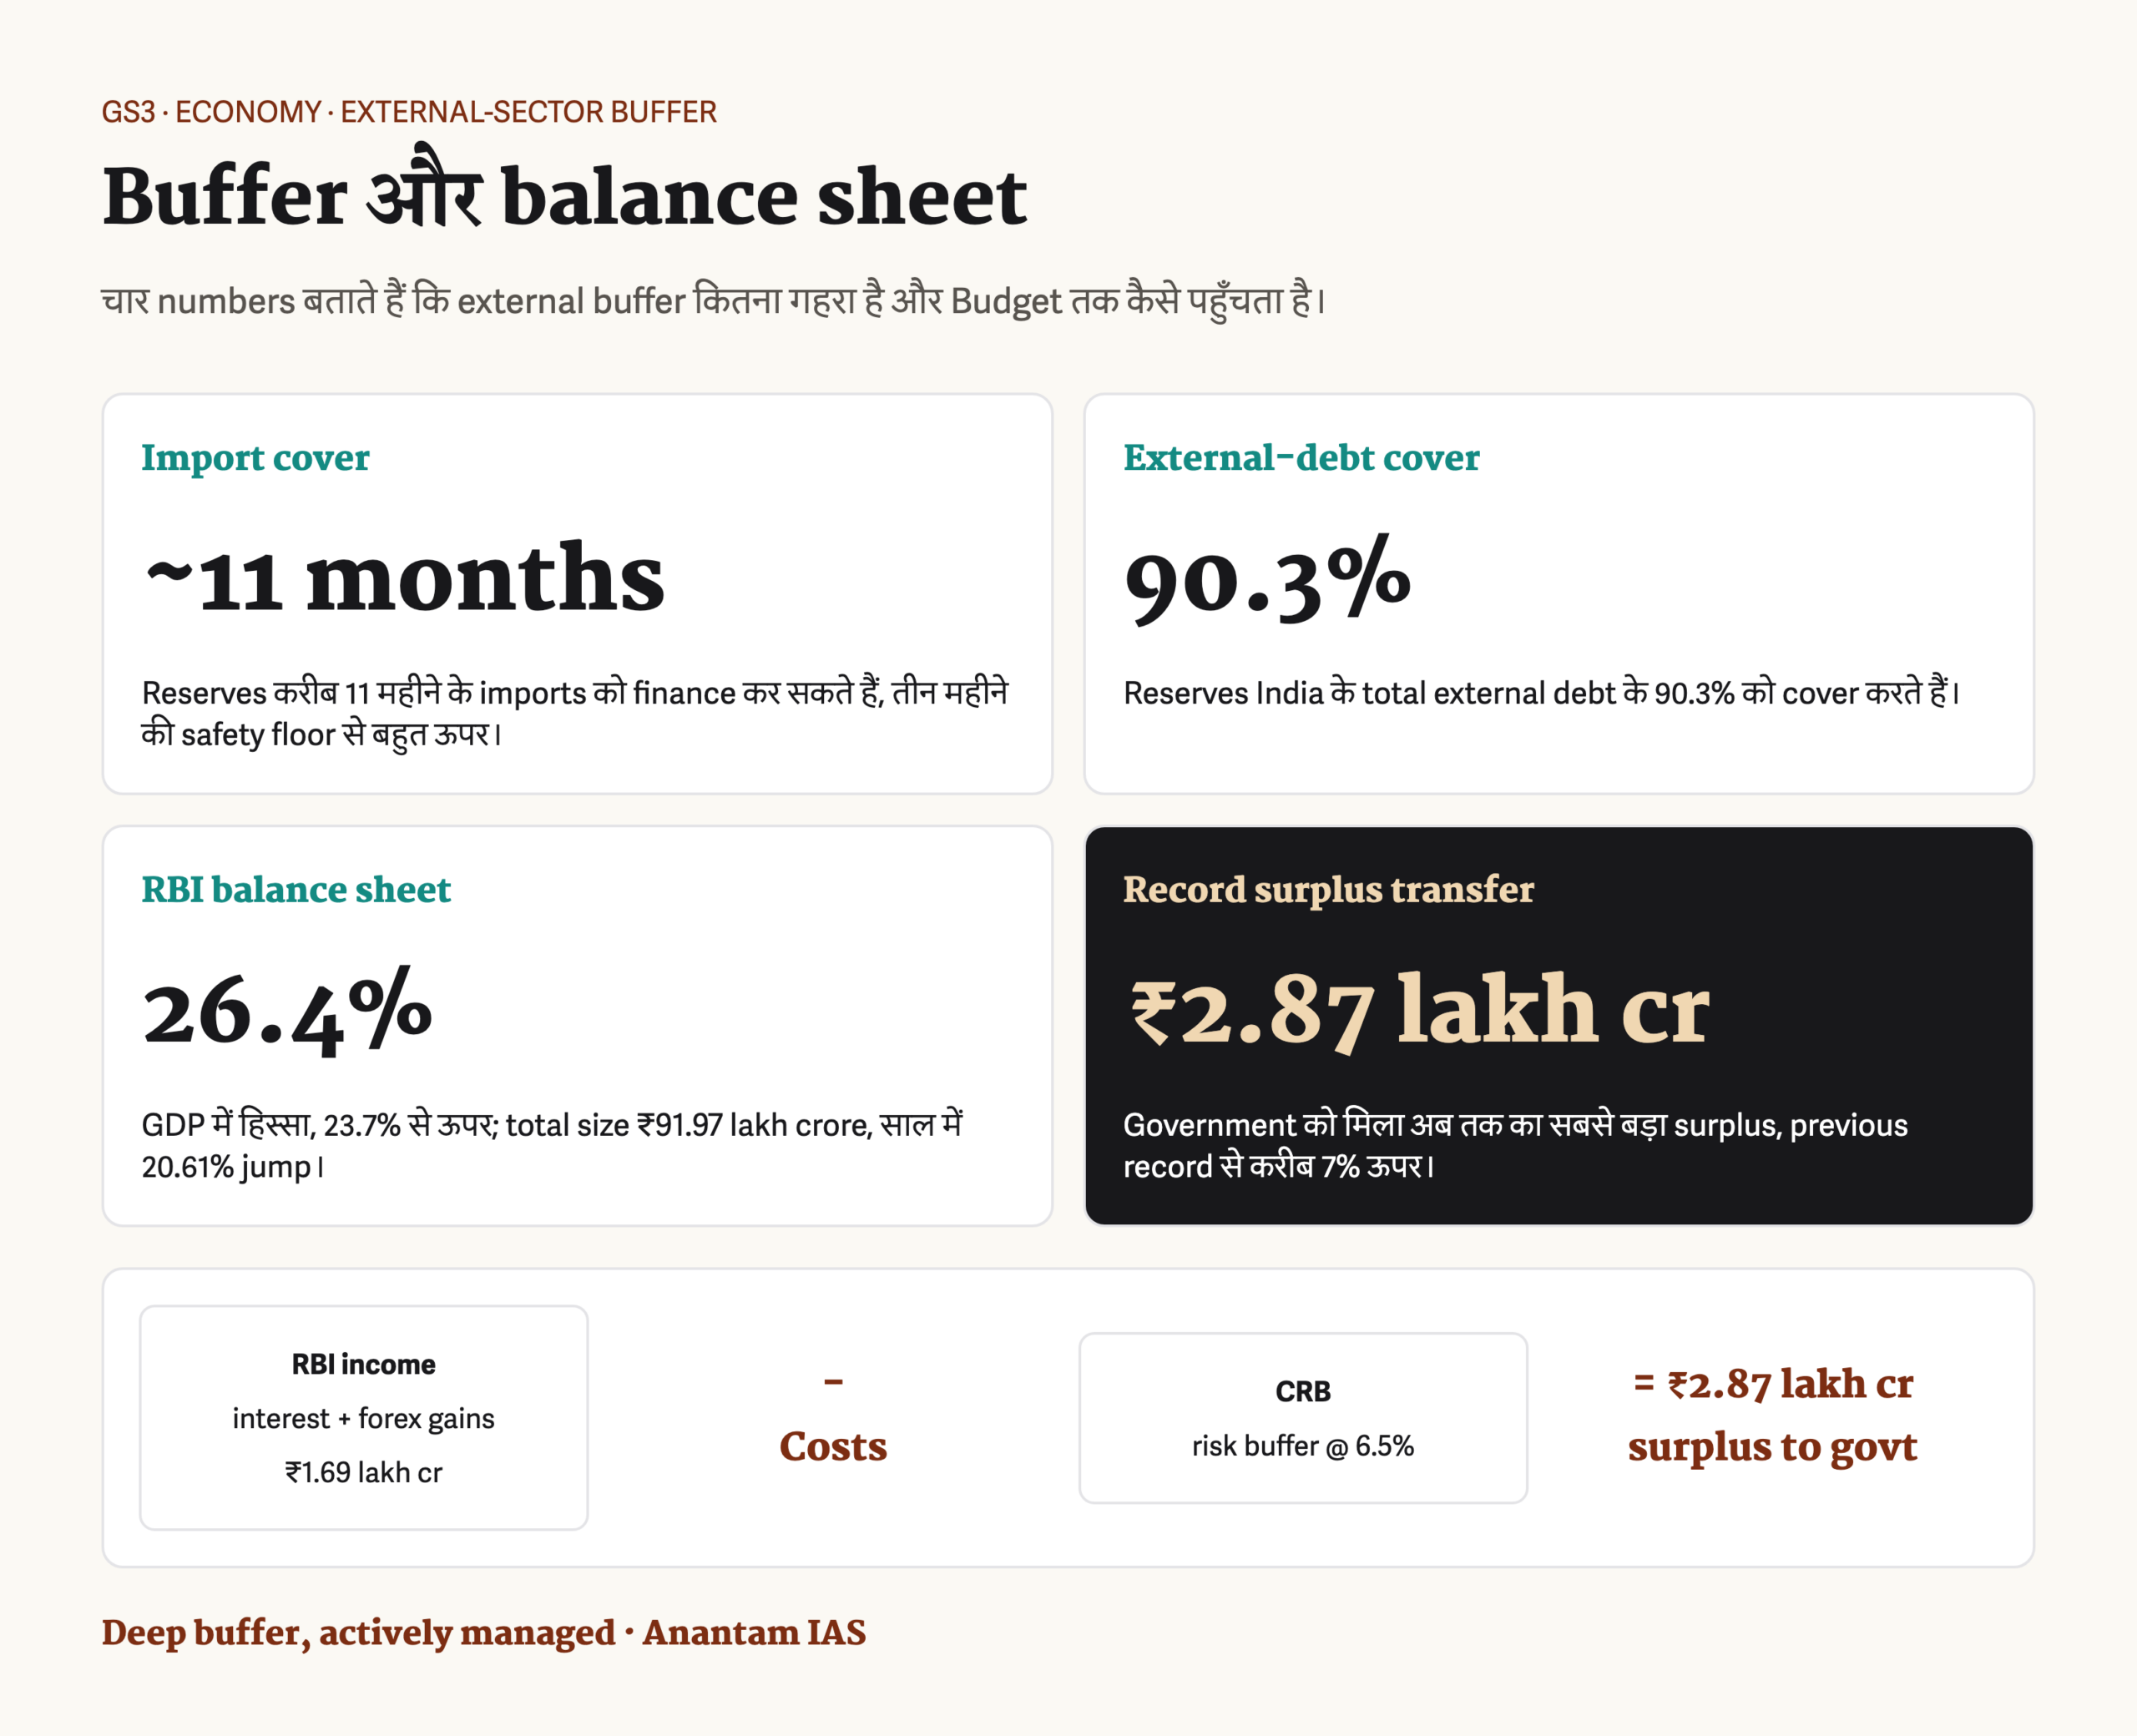
मार्च 2026 के अंत में भारत का विदेशी मुद्रा भंडार करीब $691.1 बिलियन था। यह लगभग 11 महीने के आयात के लिए काफ़ी था और कुल बाहरी कर्ज़ के करीब 90.3 प्रतिशत को कवर करता था। RBI की वार्षिक रिपोर्ट 2025-26, जिसे 23 मई 2026 को मंज़ूरी मिली, में यह जानकारी दी गई है। पूरे साल रुपये को संभालने के लिए RBI ने डॉलर बेचे, फिर भी यह बफर बना रहा।
जब भारतीय रिज़र्व बैंक ने मई के आखिर में 2025-26 की वार्षिक रिपोर्ट जारी की, तो ज़्यादातर अख़बारों ने एक संख्या को सुर्खी बनाया: केंद्र सरकार को दिया गया करीब ₹2.87 लाख करोड़ का रिकॉर्ड सरप्लस। लेकिन रिपोर्ट की असली कहानी कुछ पन्ने आगे है। वहाँ भारत के बाहरी क्षेत्र के बफर की हालत बताई गई है, जो अक्सर पहले पन्ने तक नहीं पहुँचती। रुपये में उतार-चढ़ाव वाले इस साल में RBI ने उसे संभालने के लिए डॉलर खर्च किए। इसके बावजूद मार्च 2026 के अंत में भारत का विदेशी मुद्रा भंडार करीब $691 बिलियन रहा। इससे लगभग 11 महीने के आयात का भुगतान किया जा सकता था। बफर बचा रहा। और वह कैसे बचा, यही वह बात है जिसे UPSC के उत्तर में समझाना चाहिए।
इसलिए यह लेख 2025-26 की रिपोर्ट को उस कोण से समझाता है जो परीक्षकों के लिए सबसे ज़रूरी है, यानी बाहरी क्षेत्र और RBI की अपनी बैलेंस शीट। इसमें बताया गया है कि भंडार किन चीज़ों से बना है, आयात कवर की संख्या क्यों मायने रखती है, एक साल में RBI की किताबें कैसे पाँचवें हिस्से से ज़्यादा बढ़ीं, सरकार को दिए गए रिकॉर्ड डिविडेंड का असल मतलब क्या है, और आर्थिक पूंजी ढाँचा (Economic Capital Framework) यह कैसे तय करता है कि RBI सरप्लस का कितना हिस्सा अपने पास रखे और कितना सरकार को दे। ये कुछ आंकड़े और इनके पीछे का तर्क समझ लें, तो भारत की बाहरी मजबूती और केंद्रीय बैंक की वित्तीय स्थिति पर पूछे जाने वाले लगभग हर सवाल का जवाब दिया जा सकता है।
RBI की वार्षिक रिपोर्ट क्या है और यह क्यों मायने रखती है
पहले दस्तावेज़ को समझिए, क्योंकि बहुत से अभ्यर्थी इसका मतलब जाने बिना इसे उद्धृत करते हैं। RBI की वार्षिक रिपोर्ट केंद्रीय बैंक के अपने कामकाज और उसके संभाले हुए अर्थतंत्र का सालाना लेखा-जोखा है। यह हर मई में उस वित्त वर्ष के लिए जारी होती है, जो पिछले मार्च में खत्म हुआ था। इसमें एक साथ दो बातें होती हैं। पहली, आकलन और आगे का अनुमान: RBI की नज़र में विकास, महँगाई, बाहरी क्षेत्र, बैंकिंग और आने वाला साल कैसा रहेगा। दूसरी, और जिसे ज़्यादातर लोग छोड़ देते हैं, RBI की अपनी ऑडिट की हुई बैलेंस शीट। इसमें दिखता है कि केंद्रीय बैंक के पास क्या है, उस पर क्या देनदारी है, उसने कितना कमाया और बची हुई रकम सरकार के साथ कैसे बाँटी। 2025-26 की रिपोर्ट में RBI के केंद्रीय बोर्ड ने 23 मई 2026 को खातों को मंज़ूरी दी और उसके बाद रिपोर्ट सार्वजनिक हुई।
केंद्रीय बैंक की बैलेंस शीट पढ़ने लायक क्यों है? क्योंकि RBI सिर्फ़ नियामक नहीं है। वह अपने आप में एक बहुत बड़ी वित्तीय संस्था भी है। उसकी परिसंपत्तियों में देश का विदेशी मुद्रा भंडार, सोना और सरकारी प्रतिभूतियाँ आती हैं। देनदारियों में आपके बटुए के नोट आते हैं, क्योंकि चलन में मौजूद मुद्रा जारी करने वाले बैंक की देनदारी होती है। इसके अलावा वाणिज्यिक बैंक RBI के पास जो जमा रखते हैं, RBI के अपने रिज़र्व और पूंजी भी इसी तरफ़ होते हैं। बैलेंस शीट बढ़ती या घटती है, तो इससे पता चलता है कि RBI ने व्यवस्था में कितना पैसा डाला या वहाँ से कितना निकाला, उसके भंडार का मूल्य कैसे बदला और जोखिम के ख़िलाफ़ वह कितना सहारा रख रहा है। 2025-26 में बैलेंस शीट 20.61 प्रतिशत बढ़कर करीब ₹91.97 लाख करोड़ हो गई। RBI के हिसाब से यह भारत की GDP का लगभग 26.4 प्रतिशत था, जबकि एक साल पहले यह 23.7 प्रतिशत था।
एक साल में पाँचवें हिस्से की यह बढ़ोतरी ध्यान देने लायक है। इसकी मुख्य वजह RBI का और परिसंपत्तियाँ खरीदना नहीं था। बड़ा हिस्सा पुनर्मूल्यांकन (revaluation) से आया। बैंक के पास पहले से मौजूद भंडार और सोने की रुपये में कीमत तेज़ी से बढ़ी, क्योंकि सोने के दाम चढ़े और डॉलर के मुकाबले रुपया कमजोर हुआ। RBI का मुद्रा और स्वर्ण पुनर्मूल्यांकन खाता, जिसमें ये काग़ज़ी लाभ दर्ज होते हैं, साल भर में करीब ₹13.03 लाख करोड़ से बढ़कर ₹21.69 लाख करोड़ हो गया। यानी किताबें आंशिक रूप से इसलिए बढ़ीं क्योंकि दुनिया ने उनमें पहले से मौजूद चीज़ों की कीमत नए सिरे से लगाई। नई बनी रकम और पहले से मौजूद परिसंपत्तियों के दोबारा आंके गए मूल्य के बीच का यह फ़र्क़ समझना ही वह बारीकी है, जो बाहरी क्षेत्र के औसत उत्तर को बेहतर बनाती है।
विदेशी मुद्रा भंडार: चार हिस्से और आयात कवर का मतलब
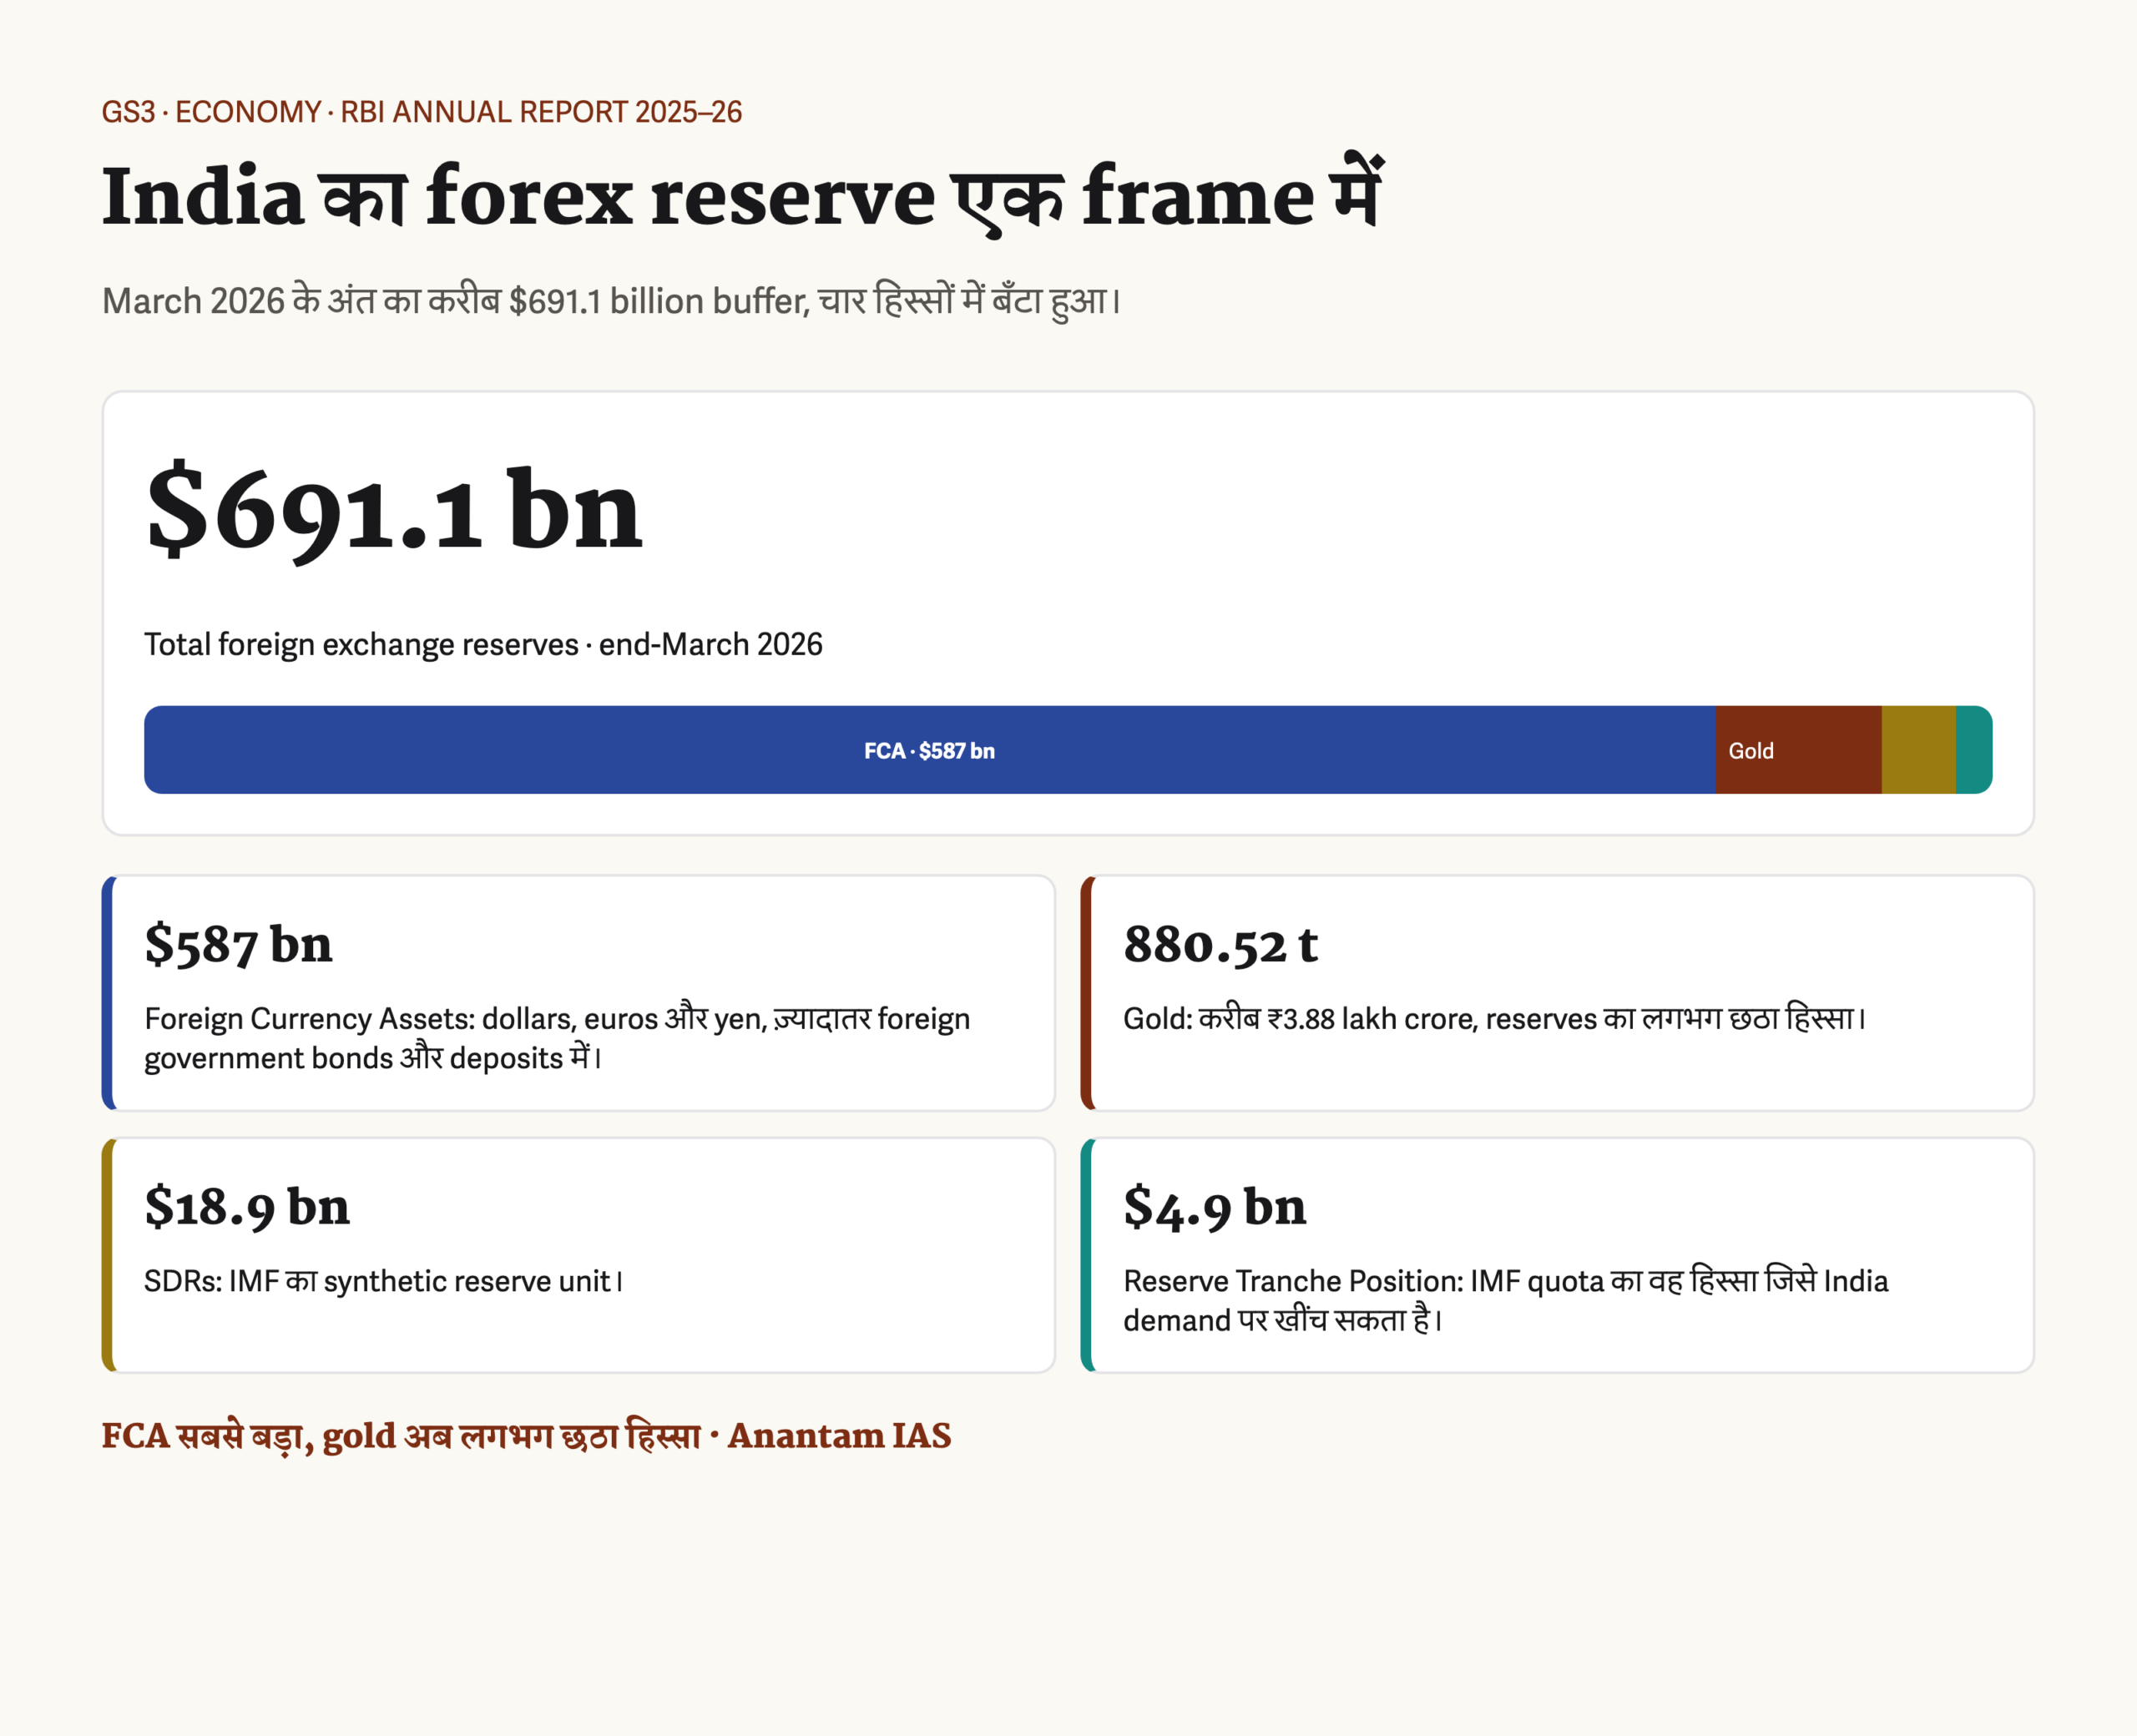
अब बाहरी बफर पर आइए। GS3 के लिए रिपोर्ट का यही सबसे अहम हिस्सा है। भारत का विदेशी मुद्रा भंडार उन बाहरी परिसंपत्तियों का भंडार है, जिनका इस्तेमाल RBI देश के विदेशी भुगतानों के लिए या बाज़ार बिगड़ने पर रुपये को संभालने के लिए कर सकता है। आसान भाषा में, यह देश का इमरजेंसी फंड है। मार्च 2026 के अंत में रिपोर्ट के अनुसार यह करीब $691.1 बिलियन था। यह दुनिया के बड़े बाहरी बफरों में शामिल है और इसके चार हिस्से हैं, जिन्हें हर अभ्यर्थी को इसी क्रम में बता पाना चाहिए। सबसे बड़ा हिस्सा विदेशी मुद्रा संपत्तियाँ (Foreign Currency Assets, FCA) है। इसमें मुख्य रूप से विदेशी सरकारी बॉन्ड और जमा के रूप में रखे डॉलर, यूरो, येन और दूसरी मुद्राएँ आती हैं। इसकी राशि करीब $587 बिलियन थी। इसके बाद सोना आता है, जिसकी मात्रा 880.52 टन और कीमत करीब ₹3.88 लाख करोड़ थी। यह अब कुल भंडार का लगभग छठा हिस्सा है। तीसरा हिस्सा विशेष आहरण अधिकार (Special Drawing Rights, SDR) है। यह अंतर्राष्ट्रीय मुद्रा कोष की ओर से सदस्य देशों को दिया जाने वाला कृत्रिम रिज़र्व यूनिट है और इसकी राशि करीब $18.9 बिलियन थी। आख़िर में रिज़र्व ट्रांश स्थिति (Reserve Tranche Position) है। यह IMF कोटे का वह हिस्सा है, जिसे भारत माँग होने पर बिना शर्त वापस ले सकता है। इसकी राशि करीब $4.9 बिलियन थी।
इस बफर की सेहत जाँचने का आम तरीका आयात कवर है। इसका मतलब है कि अगर कल से विदेशी मुद्रा आने का हर दूसरा रास्ता बंद हो जाए, तो भंडार कितने महीनों के आयात का भुगतान कर सकता है। 2025-26 के आंकड़ों पर भारत का कवर करीब 11 महीने था। यह काफ़ी आरामदायक स्थिति है और अर्थशास्त्री जिस तीन महीने की न्यूनतम सुरक्षा-रेखा को जोखिम का स्तर मानते हैं, उससे बहुत ऊपर है। आयात कवर इसलिए मायने रखता है क्योंकि संकट में कर्ज़दाता या घबराया हुआ बाज़ार असल में एक ही सवाल पूछता है: क्या देश विदेश से ज़रूरी चीज़ें खरीदने का भुगतान करता रह सकता है? 11 महीने का आंकड़ा कहता है कि हाँ, और कुछ अतिरिक्त गुंजाइश के साथ। रिपोर्ट ने एक और भरोसा देने वाला अनुपात बताया। भंडार भारत के कुल बाहरी कर्ज़ के करीब 90.3 प्रतिशत के बराबर था। यानी ज़रूरत पड़ने पर देश अपने भंडार से दुनिया के प्रति अपनी लगभग पूरी देनदारी चुका सकता था।
लेकिन रिपोर्ट ने दबाव की बात भी साफ़-साफ़ कही है। यहीं एक अच्छा उत्तर नंबर पाता है। भंडार पूरे साल एक जैसी रफ़्तार से नहीं बढ़ा। भुगतान संतुलन के आधार पर, यानी मूल्यांकन के असर को हटाने पर, अप्रैल से दिसंबर 2025 के बीच इसमें करीब $30.8 बिलियन की कमी आई। पूंजी का आना चालू खाते के घाटे से कम रहा और रुपये को संभालने के लिए RBI ने डॉलर बेचे। इसलिए सुर्खियों में रहने वाली कुल संख्या कुछ हद तक इसलिए ऊँची बनी रही क्योंकि सोने और मुद्रा के पुनर्मूल्यांकन ने वास्तव में खर्च किए गए डॉलर का असर ढक दिया। बफर बड़ा है और बाहरी स्थिति मज़बूत है। बाहरी कर्ज़ GDP का नियंत्रित 20.4 प्रतिशत है और अल्पकालिक कर्ज़ भंडार के मुकाबले संभालने लायक हिस्सा है। लेकिन यह भंडार सक्रिय रूप से संभाला जा रहा है, यूँ ही पड़ा नहीं है। यही फ़र्क़ भंडार को स्थिर ट्रॉफी मानने और उसे काम करने वाले झटके-रोधक के रूप में समझने के बीच है।
रिकॉर्ड सरप्लस ट्रांसफर और उससे होने वाला काम
अब उस संख्या पर आइए जिसने खबर बनाई। 2025-26 के लिए RBI के केंद्रीय बोर्ड ने केंद्र सरकार को ₹2,86,588.46 करोड़ का सरप्लस ट्रांसफर मंज़ूर किया। यह करीब ₹2.87 लाख करोड़ है, बैंक के इतिहास में सबसे बड़ा भुगतान और पिछले साल के करीब ₹2.69 लाख करोड़ के रिकॉर्ड से लगभग 7 प्रतिशत ज़्यादा। लोग इसे आम तौर पर RBI का “डिविडेंड” कहते हैं और तुलना ठीक भी है। जैसे कोई कंपनी अपने मालिक को मुनाफ़ा देती है, वैसे ही RBI अपनी बची हुई आय सरकार को देता है, क्योंकि RBI का मालिकाना सरकार के पास है। लेकिन इसका तरीका ठीक से समझना ज़रूरी है, क्योंकि परीक्षक अक्सर इसी बात को परखते हैं।
यह सरप्लस आता कहाँ से है? RBI को कई रास्तों से आय होती है। वह अपने पास रखे घरेलू सरकारी बॉन्ड पर ब्याज कमाता है, विदेश में रखी विदेशी मुद्रा परिसंपत्तियों से रिटर्न पाता है और विदेशी मुद्रा खरीदने-बेचने से लाभ कमाता है। 2025-26 में विदेशी मुद्रा के काम से खास तौर पर अच्छी आय हुई। बैंक ने जिन डॉलर को खरीदा था, उन्हें रुपये की कमजोर स्थिति में बेचने पर विनिमय-दर के लेन-देन से करीब ₹1.69 लाख करोड़ का लाभ दर्ज किया। एक साल पहले यह ₹1.11 लाख करोड़ था। इस आय के सामने RBI की लागत आती है, जैसे मुद्रा छापना, कर्ज़ का प्रबंधन और संस्था चलाना। सबसे अहम बात, वह जोखिम के लिए कुछ रकम अलग रखता है। खर्च और प्रावधान के बाद जो बचता है, वही RBI अधिनियम की धारा 47 के तहत सरकार को दिया जाने वाला सरप्लस है।
यह ट्रांसफर केंद्रीय बजट के लिए छोटी बात नहीं है। करीब ₹2.87 लाख करोड़ की यह गैर-कर आय सरकार को 2025-26 के राजकोषीय घाटे का लक्ष्य हासिल करने में मदद करती है। यह लक्ष्य GDP का 4.4 प्रतिशत रखा गया था। सरकार को इसके लिए कर बढ़ाने या खर्च घटाने की ज़रूरत कम पड़ती है। RBI से बड़ी रकम मिलने पर वित्त मंत्री को कुछ राहत मिलती है, जबकि कम रकम बजट पर दबाव बढ़ाती है। इसलिए RBI अपने पास कितना रखे और सरकार को कितना दे, यह तय करने वाला नियम राजनीतिक रूप से संवेदनशील है। अब इसी नियम को चलाने वाले ढाँचे पर आते हैं।
आर्थिक पूंजी ढाँचा: RBI अपने पास कितना रखता है
RBI के जोखिम-कुशन और सरकार के चेक के बीच का बँटवारा कौन तय करता है? इसके लिए आर्थिक पूंजी ढाँचा (Economic Capital Framework, ECF) नाम की नियम-पुस्तिका है। इस हिस्से पर अभ्यर्थी अक्सर अस्पष्ट रहते हैं, इसलिए इसे साफ़ समझना चाहिए। आर्थिक पूंजी वह बफर है, जो केंद्रीय बैंक अपने ऊपर आने वाले जोखिमों के ख़िलाफ़ रखता है। उसके भंडार और बॉन्ड की कीमत गिर सकती है, बाज़ार पलट सकता है या संकट में उसे आख़िरी सहारा देने वाले कर्ज़दाता के रूप में काम करना पड़ सकता है। ECF वह फ़ॉर्मूला है, जो बताता है कि यह बफर कितना बड़ा होना चाहिए। इसी से तय होता है कि सरप्लस में से सरकार को ट्रांसफर करने के लिए कितनी रकम “मुक्त” है।
मौजूदा ढाँचा बिमल जालान समिति (Bimal Jalan Committee) से आया। RBI ने इसे 2018 में बनाया था, जब वित्त मंत्रालय ने बैंक को वैश्विक तौर-तरीकों के साथ मिलाने की बात कही थी। इसे 2019 में अपनाया गया। इसका मुख्य औज़ार आकस्मिक जोखिम बफर (Contingent Risk Buffer, CRB) है। यह RBI की बैलेंस शीट का वह हिस्सा है, जिसे मौद्रिक और वित्तीय स्थिरता पर आने वाले झटकों के लिए अलग रखा जाता है। समिति ने सुझाव दिया था कि CRB को बैलेंस शीट के 5.5 से 6.5 प्रतिशत के दायरे में रखा जाए और पूरे ढाँचे की हर पाँच साल में समीक्षा हो। 2025-26 में RBI ने CRB को इस दायरे की ऊपरी सीमा, यानी 6.5 प्रतिशत, पर रखा और इसमें ₹1,09,379.64 करोड़ डाले। बफर को ऊपरी सीमा पर रखने का मतलब है कि बैंक जोखिम को लेकर सावधान है। वह ज़्यादा रकम अलग रख रहा है और इसलिए सरकार को अधिकतम संभव रकम से थोड़ा कम मिल रहा है।
जालान ढाँचे की पाँच साल में समीक्षा होनी थी, इसलिए RBI की एक आंतरिक समिति ECF को फिर से देख रही है। उत्तर में यही चल रही बहस बतानी चाहिए। तनाव साफ़ है। सरकार को हमेशा अधिक आय चाहिए, इसलिए वह छोटा बफर और बड़ा ट्रांसफर चाहेगी। दूसरी ओर RBI अपना स्वायत्त फैसला और वित्तीय ताक़त बचाने के लिए मोटा कुशन रखना चाहता है। बफर बहुत कम कर दें, तो डिविडेंड बढ़ेगा लेकिन अगली आपदा में केंद्रीय बैंक खुला पड़ सकता है। बहुत ज़्यादा रखें, तो बजट को वह रकम कम मिलेगी जिसे जनता के काम में लगाया जा सकता है। ECF इसी संतुलन की जगह है और इसमें बदलाव का असर सीधे सरकार के राजकोषीय हिसाब पर पड़ता है। पूरी रिपोर्ट से मिलने वाली वैचारिक समझ यही है: RBI का भंडार, उसकी बैलेंस शीट, सरप्लस और जोखिम बफर एक ही जुड़ी हुई व्यवस्था हैं। बाहरी क्षेत्र का बफर इस व्यवस्था का सबसे दिखाई देने वाला चेहरा है।
मुख्य परीक्षा के उत्तर के लिए
यह GS पत्र 3 के लिए बहुत काम का विषय है। इसमें भारतीय अर्थव्यवस्था, संसाधनों का जुटाव, बाहरी क्षेत्र, भुगतान संतुलन और RBI जैसी संस्थाओं की भूमिका आती है। विदेशी मुद्रा भंडार की पर्याप्तता, विनिमय-दर प्रबंधन, केंद्रीय बैंक की वित्तीय स्थिति, RBI और सरकार के बीच सरप्लस ट्रांसफर और आर्थिक पूंजी ढाँचे पर सवाल आएँ, तो इस सामग्री का इस्तेमाल किया जा सकता है। यह नियामक संस्थाओं की स्वायत्तता के कारण GS पत्र 2 और आर्थिक संप्रभुता व मजबूती के कारण निबंध पत्र में भी काम आएगा। परीक्षक उसी कौशल को अंक देते हैं, जिसका इस्तेमाल इस लेख में हुआ है: कुछ सही आंकड़ों को कारण और असर की साफ़ कड़ी से जोड़िए और बफर को बजट के साथ रखकर समझाइए।
उत्तर कैसे बनाएँ
उत्तर की शुरुआत बैलेंस शीट से नहीं, बफर से कीजिए। पहले विदेशी मुद्रा भंडार और आयात कवर की परिभाषा दें, मुख्य आंकड़े लिखें और फिर दिखाएँ कि भंडार RBI की किताबों और सरप्लस से कैसे जुड़ता है। कड़ी इस क्रम में रखें: रिपोर्ट क्या है, भंडार के चार हिस्से कौन-से हैं, पर्याप्तता जाँचने के लिए आयात कवर क्यों ज़रूरी है, यानी 11 महीने और तीन महीने की न्यूनतम सीमा से ऊपर, बफर को सक्रिय रूप से कैसे संभाला गया, यानी रुपये को बचाने के लिए डॉलर बेचे गए, बैलेंस शीट क्यों बढ़ी, यानी सिर्फ़ नई परिसंपत्तियों से नहीं बल्कि पुनर्मूल्यांकन से, सरप्लस ट्रांसफर किस काम आता है, यानी राजकोषीय घाटे में, और ECF यह बँटवारा कैसे तय करता है। अंत में RBI के कुशन और सरकार की आय के बीच संतुलन पर अपना आकलन दें। परिभाषा, संरचना, जाँच, प्रबंधन, ट्रांसफर और मूल्यांकन का यह क्रम भंडार या RBI की वित्तीय स्थिति पर पूछे गए लगभग हर सवाल में काम आएगा।
इन आम गलतियों से बचें
बढ़ती हुई बैलेंस शीट को यह सबूत न मानें कि RBI ने बहुत पैसा छापा। इसकी काफी बढ़ोतरी पहले से मौजूद भंडार और सोने के पुनर्मूल्यांकन से हुई। सरप्लस को “लाभ कर” न कहें और इसे कंपनी डिविडेंड क़ानून से न मिलाएँ। यह RBI अधिनियम की धारा 47 के तहत, जोखिम के लिए रकम अलग रखने के बाद सरकार को दिया जाता है। आयात कवर को उसकी न्यूनतम सीमा के बिना न लिखें। 11 महीने का मतलब तभी साफ़ होगा, जब आप बताएँ कि तीन महीने पाठ्यपुस्तक में न्यूनतम सुरक्षा-रेखा है। ECF को तय हो चुका विषय भी न बताएं। लिखें कि इसकी समीक्षा चल रही है और बफर का स्तर RBI व वित्त मंत्रालय के बीच मौजूदा तनाव का मुख्य बिंदु है।
उत्तर का छोटा ढाँचा
RBI वार्षिक रिपोर्ट 2025-26 → मार्च 2026 के अंत में विदेशी मुद्रा भंडार करीब $691 बिलियन, करीब 11 महीने का आयात कवर, बाहरी कर्ज़ का करीब 90.3 प्रतिशत → चार हिस्से: FCA करीब $587 बिलियन + सोना (880.52 टन, करीब ₹3.88 लाख करोड़) + SDR करीब $18.9 बिलियन + रिज़र्व ट्रांश स्थिति करीब $4.9 बिलियन → बफर का सक्रिय प्रबंधन: रुपये को बचाने के लिए RBI ने डॉलर बेचे, इसलिए भुगतान संतुलन के आधार पर करीब $30.8 बिलियन की कमी → बैलेंस शीट ₹91.97 लाख करोड़, GDP का 26.4 प्रतिशत, 20.61 प्रतिशत बढ़ोतरी, मुख्य वजह पुनर्मूल्यांकन → धारा 47 के तहत रिकॉर्ड सरप्लस ट्रांसफर ₹2.87 लाख करोड़ → ECF (बिमल जालान समिति, 2019): CRB 6.5 प्रतिशत पर, समीक्षा जारी → निष्कर्ष: बड़ा लेकिन सक्रिय रूप से संभाला गया बफर; RBI और सरकार के बीच बँटवारा नीति का तनाव है।
डायग्राम या फ्लोचार्ट का विचार
दो हिस्सों वाला चित्र बनाइए। बाईं तरफ़ चार रिज़र्व घटकों का स्टैक्ड बार या डोनट हो, जिसमें FCA सबसे बड़ा और सोने का हिस्सा अलग से उभरा हुआ दिखे। दाईं तरफ़ सरल प्रवाह हो: RBI की आय (ब्याज + विदेशी मुद्रा लाभ) में से लागत घटाएँ, फिर CRB का प्रावधान (6.5 प्रतिशत) घटाएँ और सरकार को मिलने वाला सरप्लस (₹2.87 लाख करोड़) बचता है। संरचना और प्रवाह को साथ दिखाने वाला साफ़ चित्र पूरी रिपोर्ट को एक नज़र में समझा देता है और उत्तर की कॉपी में जल्दी बनाया जा सकता है।
संतुलित निष्कर्ष की एक लाइन
अंकों तक पहुँचने वाली लाइन: “भारत का बाहरी बफर भरोसा पैदा करने जितना बड़ा है। इसमें 11 महीने का आयात कवर है और भंडार लगभग पूरे बाहरी कर्ज़ के बराबर है। लेकिन 2025-26 की रिपोर्ट की असली परीक्षा संस्थागत है: ऐसा संतुलन बनाना जिसमें केंद्रीय बैंक अगला झटका सहने लायक मज़बूत रहे और सरकार को उस आय की ज़रूरत भी पूरी हो, जिसे बफर अपने पास रोक कर रखता है।”
आंकड़ों का बोझ डाले बिना उनका इस्तेमाल
पूरी बैलेंस शीट याद रखने की ज़रूरत नहीं है। सिर्फ़ पाँच आधार-आंकड़े काफ़ी हैं: भंडार के लिए $691 बिलियन, आयात कवर के लिए 11 महीने, बैलेंस शीट के लिए ₹91.97 लाख करोड़ और GDP का 26.4 प्रतिशत, सरप्लस ट्रांसफर के लिए ₹2.87 लाख करोड़ और CRB के लिए 6.5 प्रतिशत। इन्हें सही वाक्यों में रखेंगे, तो उत्तर भरोसेमंद लगेगा। आंकड़ों का स्रोत भी साफ़ लिखिए, जैसे “RBI की 2025-26 वार्षिक रिपोर्ट के अनुसार”। बिना संदर्भ के संख्याएँ बिखेरने से बचें।
सामान्य प्रश्न
RBI की वार्षिक रिपोर्ट 2025-26 ने भारत के विदेशी मुद्रा भंडार के बारे में क्या बताया? इसमें भारत का विदेशी मुद्रा भंडार मार्च 2026 के अंत में करीब $691.1 बिलियन बताया गया है। यह लगभग 11 महीने के आयात के लिए काफ़ी था और कुल बाहरी कर्ज़ के करीब 90.3 प्रतिशत को कवर करता था। भंडार चार हिस्सों से बना था: विदेशी मुद्रा संपत्तियाँ, करीब $587 बिलियन; सोना, 880.52 टन और करीब ₹3.88 लाख करोड़ मूल्य का; विशेष आहरण अधिकार, करीब $18.9 बिलियन; और IMF के साथ रिज़र्व ट्रांश स्थिति, करीब $4.9 बिलियन। रुपये को संभालने के लिए RBI ने पूरे साल डॉलर बेचे, फिर भी बफर बड़ा बना रहा।
इस साल सरकार को RBI का सरप्लस ट्रांसफर कितना मिला? RBI के केंद्रीय बोर्ड ने 2025-26 के लिए ₹2,86,588.46 करोड़ का सरप्लस ट्रांसफर मंज़ूर किया। यह करीब ₹2.87 लाख करोड़, अब तक का सबसे बड़ा भुगतान और पिछले रिकॉर्ड से करीब 7 प्रतिशत ज़्यादा था। RBI अपनी लागत पूरी करने और जोखिम के लिए रकम अलग रखने के बाद RBI अधिनियम की धारा 47 के तहत यह पैसा सरकार को देता है। यह गैर-कर आय की बड़ी मद है और केंद्रीय बजट को अपने घाटे का लक्ष्य हासिल करने में मदद करती है।
आर्थिक पूंजी ढाँचा क्या है और यह क्यों मायने रखता है? बिमल जालान समिति ने 2019 में जिस आर्थिक पूंजी ढाँचे की सिफ़ारिश की, वह नियम-पुस्तिका तय करती है कि RBI अपनी आय का कितना हिस्सा जोखिम बफर के रूप में रखे और कितना सरकार को दे। इसका मुख्य औज़ार आकस्मिक जोखिम बफर है, जिसे बैलेंस शीट के 5.5 से 6.5 प्रतिशत के दायरे में रखने की बात कही गई थी। 2025-26 में RBI ने इसे 6.5 प्रतिशत पर रखा। इस ढाँचे की समय-समय पर समीक्षा होती है और बफर का स्तर RBI तथा वित्त मंत्रालय के बीच मुख्य तनाव का विषय है।
आयात कवर क्या है और 11 महीने को अच्छा क्यों माना जाता है? आयात कवर बताता है कि अगर किसी देश में विदेशी मुद्रा आने के बाकी सभी रास्ते बंद हो जाएँ, तो उसका भंडार कितने महीनों के आयात का भुगतान कर सकता है। अर्थशास्त्री तीन महीने को न्यूनतम सुरक्षा-रेखा मानते हैं, इसलिए भारत का करीब 11 महीने का कवर आराम से मज़बूत है। इससे बाज़ार और कर्ज़दाताओं को संकेत मिलता है कि लंबे बाहरी झटके में भी भारत ज़रूरी आयात और अपनी बाहरी देनदारियों का भुगतान कर सकता है। भंडार रखने का यही मूल काम है।
अभ्यास प्रश्न
प्रीलिम्स MCQ
- RBI वार्षिक रिपोर्ट 2025-26 के अनुसार, भारत का विदेशी मुद्रा भंडार निम्नलिखित में से किन घटकों से बना है?
(a) विदेशी मुद्रा संपत्तियाँ, सोना, SDR और रिज़र्व ट्रांश स्थिति
(b) विदेशी मुद्रा संपत्तियाँ, सोना और कच्चे तेल का भंडार
(c) सोना, SDR और विदेशों में वाणिज्यिक बैंकों की जमा
(d) विदेशी मुद्रा संपत्तियाँ, सोना और घरेलू सरकारी बॉन्ड
उत्तर: (a) चार घटक विदेशी मुद्रा संपत्तियाँ, सोना, विशेष आहरण अधिकार और IMF के साथ रिज़र्व ट्रांश स्थिति हैं। - विदेशी मुद्रा भंडार के संदर्भ में इस्तेमाल होने वाले “आयात कवर” के बारे में कौन-सा कथन सही है?
(a) यह आयातित वस्तुओं पर लगाया गया सीमा शुल्क है
(b) यह मापता है कि विदेशी मुद्रा भंडार कितने महीनों के आयात का भुगतान कर सकता है
(c) यह रुपये में निपटाए गए आयात का हिस्सा है
(d) यह RBI की ओर से तय सोने के आयात की सीमा है
उत्तर: (b) आयात कवर बताता है कि भंडार कितने महीनों के आयात का भुगतान कर सकता है। भारत का कवर करीब 11 महीने था, जो तीन महीने की जोखिम-रेखा से बहुत ऊपर है। - RBI हर साल केंद्र सरकार को जो सरप्लस ट्रांसफर करता है, वह किस प्रावधान के तहत होता है?
(a) RBI अधिनियम की धारा 7
(b) संविधान का अनुच्छेद 280
(c) RBI अधिनियम की धारा 47
(d) FRBM Act, 2003
उत्तर: (c) RBI अधिनियम की धारा 47 के तहत खर्च और प्रावधान पूरे करने के बाद RBI अपना सरप्लस सरकार को देता है। 2025-26 में यह करीब ₹2.87 लाख करोड़ का रिकॉर्ड था। - आर्थिक पूंजी ढाँचे के हिस्से के रूप में RBI के पास रखा जाने वाला आकस्मिक जोखिम बफर बैलेंस शीट के किस दायरे में रखने की सिफ़ारिश की गई थी?
(a) 1.5 से 2.5 प्रतिशत
(b) 5.5 से 6.5 प्रतिशत
(c) 8 से 10 प्रतिशत
(d) 12 से 15 प्रतिशत
उत्तर: (b) बिमल जालान समिति ने बैलेंस शीट के 5.5 से 6.5 प्रतिशत CRB की सिफ़ारिश की थी। 2025-26 में RBI ने इसे ऊपरी सीमा, यानी 6.5 प्रतिशत, पर रखा। - RBI का मौजूदा आर्थिक पूंजी ढाँचा किस समिति की सिफ़ारिशों पर आधारित है?
(a) Urjit Patel Committee
(b) Y.V. Reddy Committee
(c) Bimal Jalan Committee
(d) Narasimham Committee
उत्तर: (c) बिमल जालान समिति को 2018 में बनाया गया था और उसकी सिफ़ारिशों के आधार पर 2019 में मौजूदा आर्थिक पूंजी ढाँचा अपनाया गया। समिति ने हर पाँच साल में समीक्षा की बात भी कही थी।
मुख्य परीक्षा के अभ्यास प्रश्न
- RBI की 2025-26 वार्षिक रिपोर्ट में बताए गए भारत के विदेशी मुद्रा भंडार की संरचना समझाइए और चर्चा कीजिए कि भंडार की पर्याप्तता मापने के लिए आयात कवर सबसे उपयोगी एकल पैमाना क्यों है। (15 अंक, 250 शब्द)
- “भंडार की बड़ी सुर्खी वाली संख्या के पीछे सक्रिय रूप से खर्च किया गया बफर छिपा हो सकता है।” 2025-26 में रुपये को बचाने के लिए RBI की डॉलर बिक्री के संदर्भ में विश्लेषण कीजिए कि विदेशी मुद्रा भंडार बाहरी क्षेत्र के लिए झटके-रोधक की तरह कैसे काम करता है। (15 अंक, 250 शब्द)
- RBI के आर्थिक पूंजी ढाँचे और आकस्मिक जोखिम बफर की भूमिका समझाइए। RBI और केंद्र सरकार के बीच इस बफर का स्तर बार-बार तनाव का विषय क्यों बनता है? (15 अंक, 250 शब्द)
- 2025-26 में सरकार को RBI का सरप्लस ट्रांसफर अब तक का सबसे बड़ा था। इस सरप्लस के स्रोतों और केंद्रीय बजट व राजकोषीय प्रबंधन के लिए इसके महत्व पर चर्चा कीजिए। (10 अंक, 150 शब्द)
- 2025-26 में RBI की बैलेंस शीट बढ़कर GDP के करीब 26.4 प्रतिशत हो गई। बाहरी क्षेत्र के दबाव के दौर में इस बढ़ोतरी से भंडार के पुनर्मूल्यांकन, मौद्रिक विस्तार और केंद्रीय बैंक की वित्तीय ताक़त के बारे में क्या पता चलता है, इसका मूल्यांकन कीजिए। (15 अंक, 250 शब्द)