कोई देश खुद को “चिप राष्ट्र” कह सकता है और फिर भी कच्चे सिलिकॉन से एक भी चिप (chip) न बनाता हो। 2026 में भारत की स्थिति यही है। 28 फ़रवरी 2026 को प्रधानमंत्री ने Micron का साणंद संयंत्र शुरू किया, जो भारत में बनी मेमोरी मॉड्यूल भेजने वाली पहली ISM समर्थित इकाई बनी। करीब 31 मार्च 2026 को Kaynes Semicon ने अपने साणंद संयंत्र में व्यावसायिक उत्पादन शुरू किया। दोनों असली उपलब्धियाँ हैं। लेकिन कोई भी नंगे सिलिकॉन पर ट्रांज़िस्टर उकेरने वाला फैब (fab) नहीं है। ईमानदार कहानी यह है: भारत लंबी सीढ़ी की पहली पायदान पर चढ़ा है, और यह पायदान वास्तविक है।
फ़िल्मी कहानी एक छलाँग में दुनिया की सबसे उन्नत चिप्स की आत्मनिर्भरता है। बनने लायक कहानी क्रम से चढ़ती है: पहले पैकेज और परीक्षण, फिर मैच्योर-नोड कारख़ाना, फिर अपना डिज़ाइन, और बहुत बाद में लीडिंग एज। बजट 2026-27 में India Semiconductor Mission 2.0 की फंडिंग को ध्यान से पढ़ें तो सरकार ने चुपचाप दूसरा रास्ता चुना है। परीक्षा का सवाल है कि भारत सही क्रम में चढ़ता है या नहीं, और हर पायदान के नीचे की लागत चुका सकता है या नहीं।
मुद्दा क्या है?
बहस इस पर नहीं कि भारत को चिप उद्योग बनानी चाहिए। 90% से ज़्यादा सेमीकंडक्टर आयात करने वाले देश को, हथियार बने आपूर्ति श्रृंखलाओं वाली दुनिया में, ऐसा करना ही चाहिए। बहस यह है कि “बनाना” ईमानदारी से क्या है।
फैब, यानी फ़ैब्रिकेशन प्लांट (fabrication plant), आगे वाला कारख़ाना है जो कच्चे सिलिकॉन वेफ़र पर अरबों ट्रांज़िस्टर उकेरती है। इसमें अरबों डॉलर, हज़ारों प्रक्रिया चरण और गहरी तकनीकी कौशल लगती है। ATMP, Assembly, Testing, Marking and Packaging, पीछे वाला सिरा है। यह बने वेफ़र को काटकर पैकेज, परीक्षण और इस्तेमाल योग्य चिप बनाता है। OSAT, Outsourced Semiconductor Assembly and Test, इसी पीछे वाले सिरे का ठेका संस्करण है। ATMP और OSAT चिप बनाते नहीं, उसे पूरा करते हैं। पूँजी और मार्जिन कम, कमाई जल्दी, इसलिए शुरुआत की सही जगह।
नोड (node) 28nm या 2nm में ट्रांज़िस्टर फ़ीचर आकार का मोटा पैमाना है। छोटा नोड ज़्यादा घना और तेज़, लेकिन बहुत महँगा। आज 2nm से 3nm लीडिंग-एज है, जो नए फ़ोन और AI सर्वरों में है। 28nm और ऊपर मैच्योर या लीगेसी नोड हैं, जो कारें, उपकरण, बिजली तंत्र और औद्योगिक इलेक्ट्रॉनिक्स चलाते हैं। डिज़ाइन IP ब्लूप्रिंट और बार-बार इस्तेमाल होने वाले निर्माण खंडों की फैबलेस परत है, जहाँ फैब के बिना चिप डिज़ाइन और मालिकाना हक होता है। भारत की सॉफ़्टवेयर-इंजीनियरिंग ताकत स्वाभाविक रूप से यहाँ बैठती है।
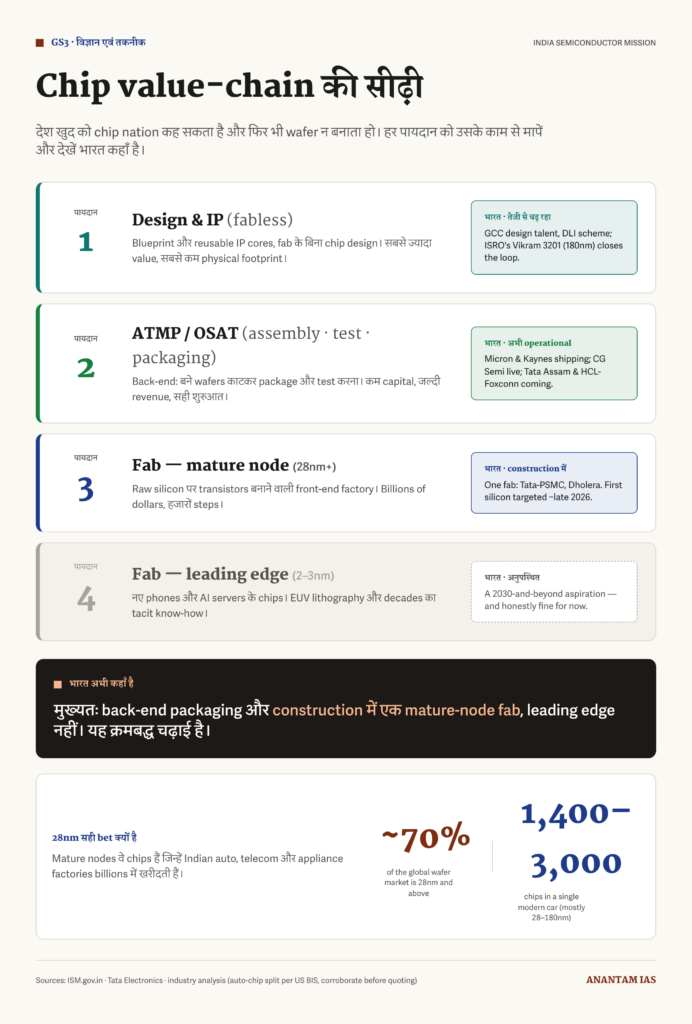
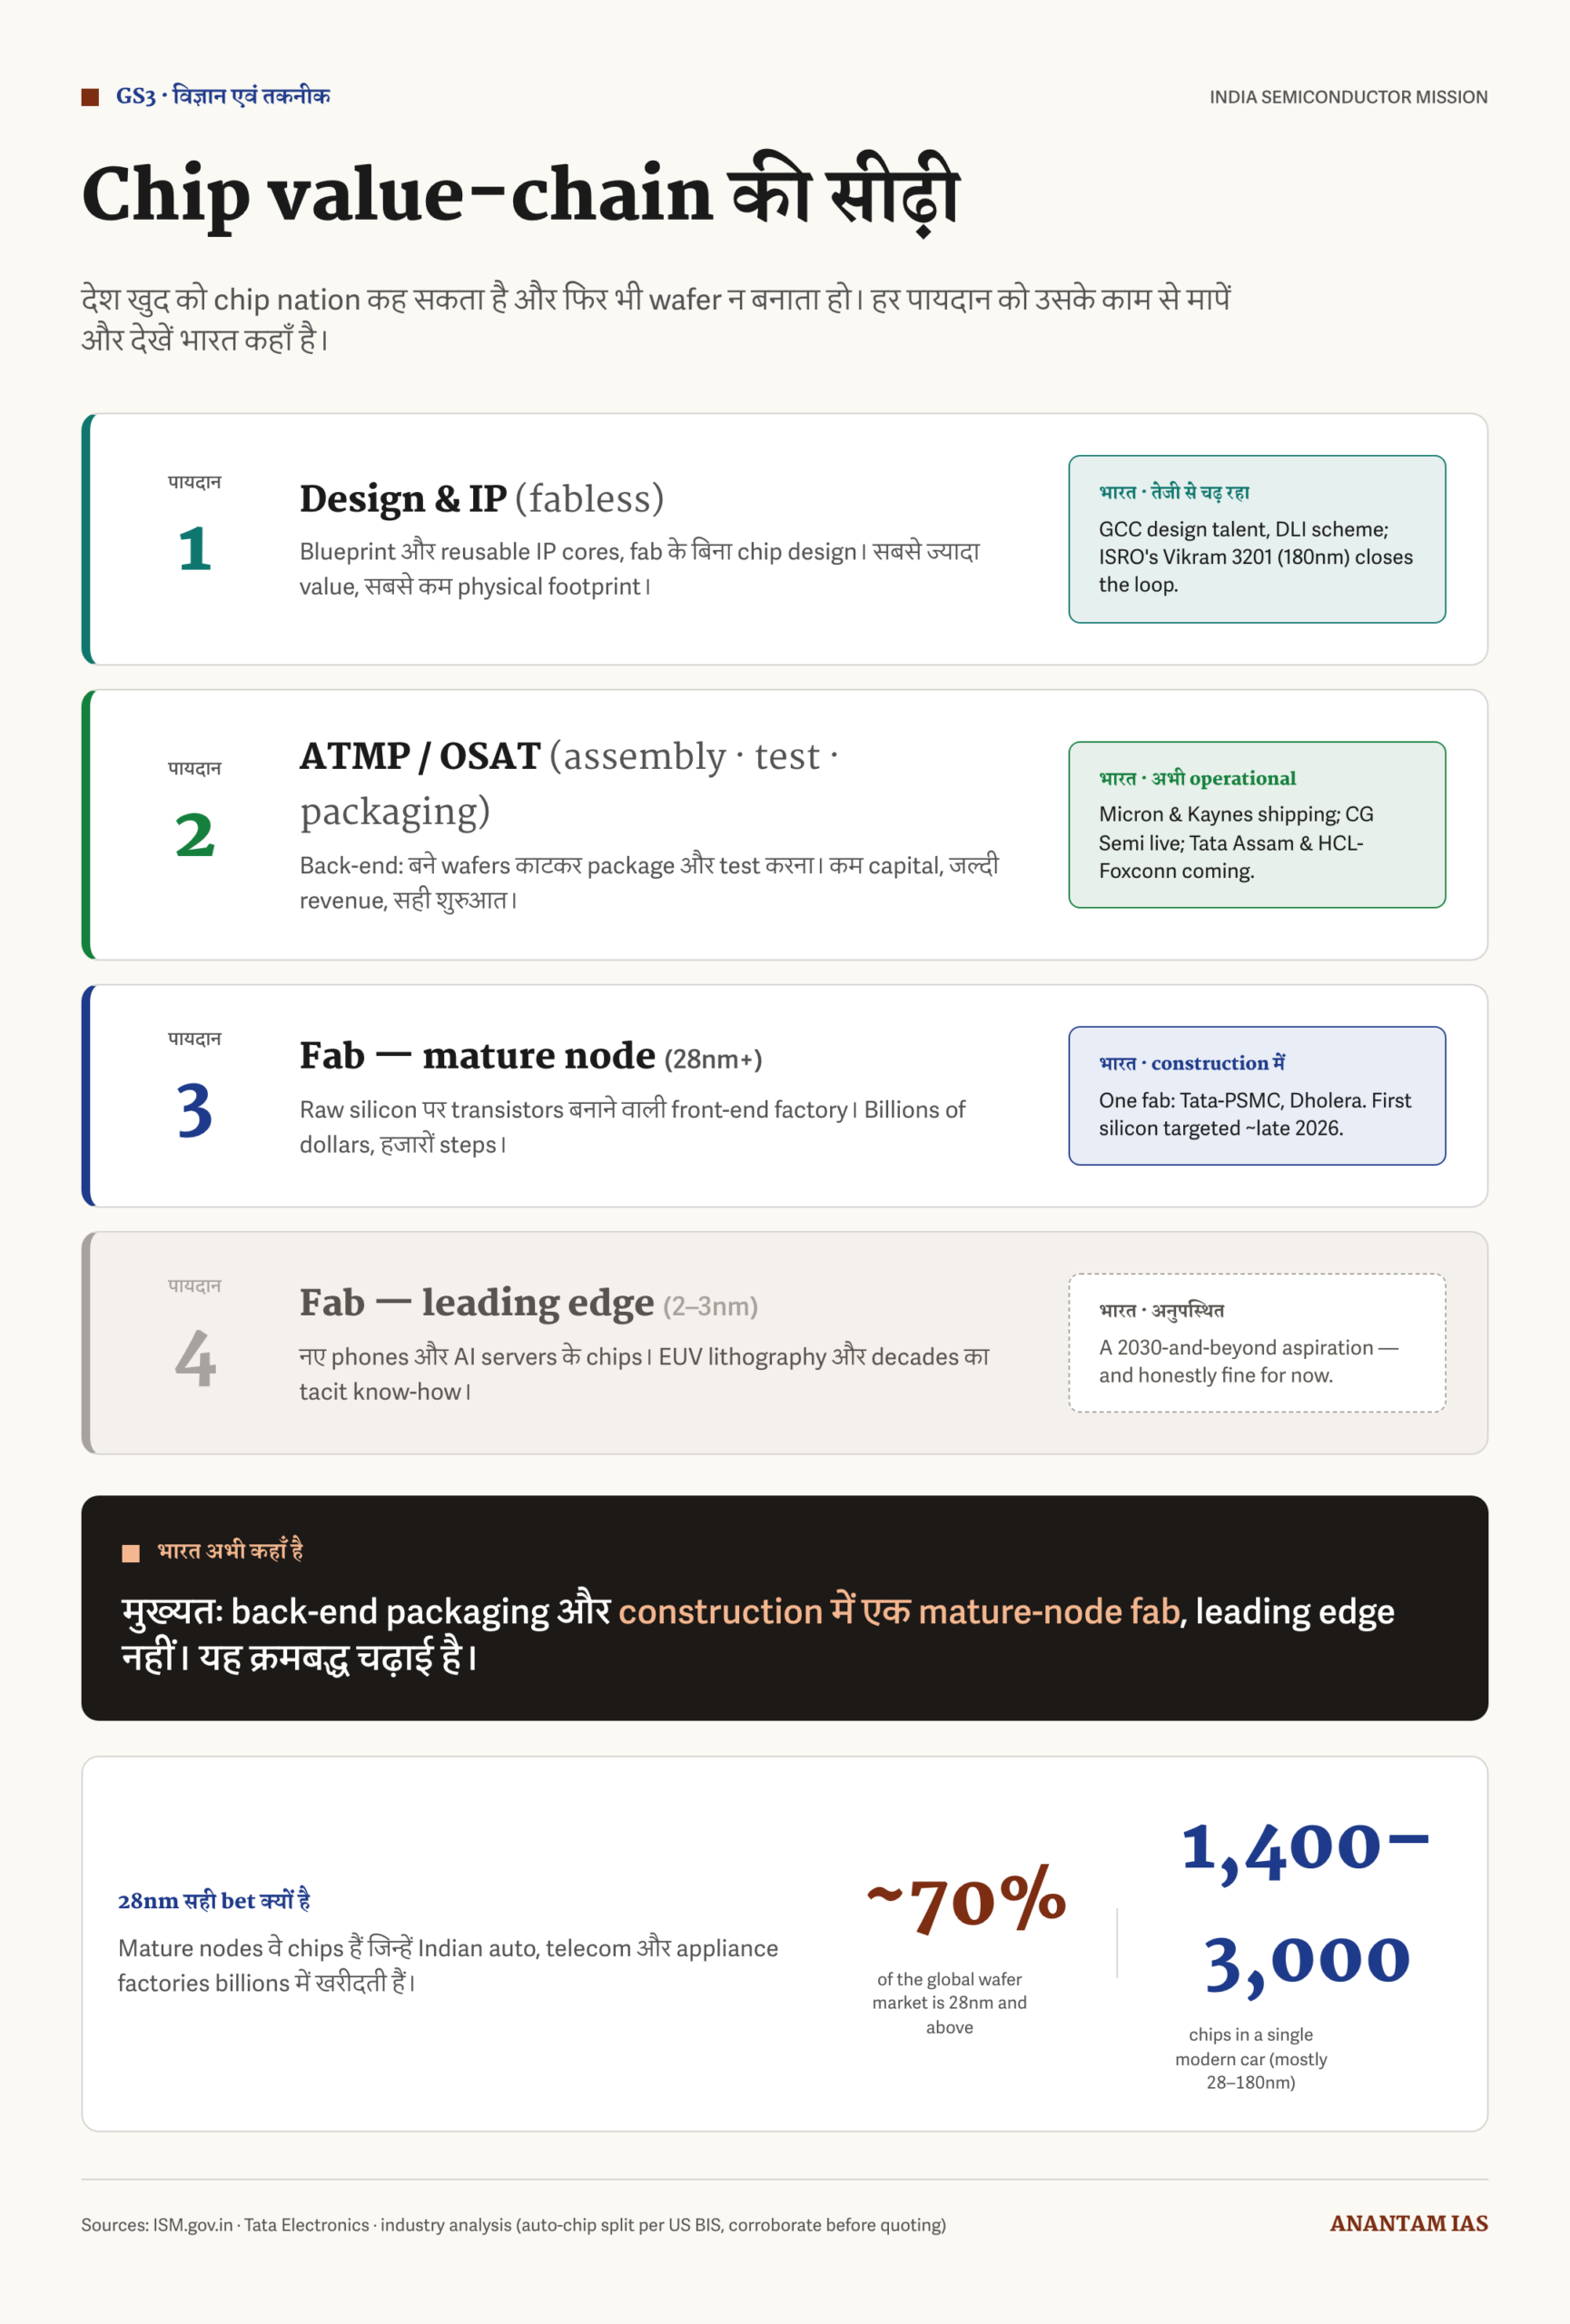
अब तस्वीर साफ़ है। भारत का धक्का मुख्यतः पीछे वाले सिरे की पैकेजिंग, निर्माण में एक मैच्योर-नोड फैब और महत्वाकांक्षा के रूप में डिज़ाइन IP है। यह लीडिंग-एज विनिर्माण नहीं है और ऐसा दावा भी नहीं होना चाहिए। असली विषय सीढ़ी है और भारत कौन-सी पायदान पर है।
आँकड़े क्या बताते हैं?
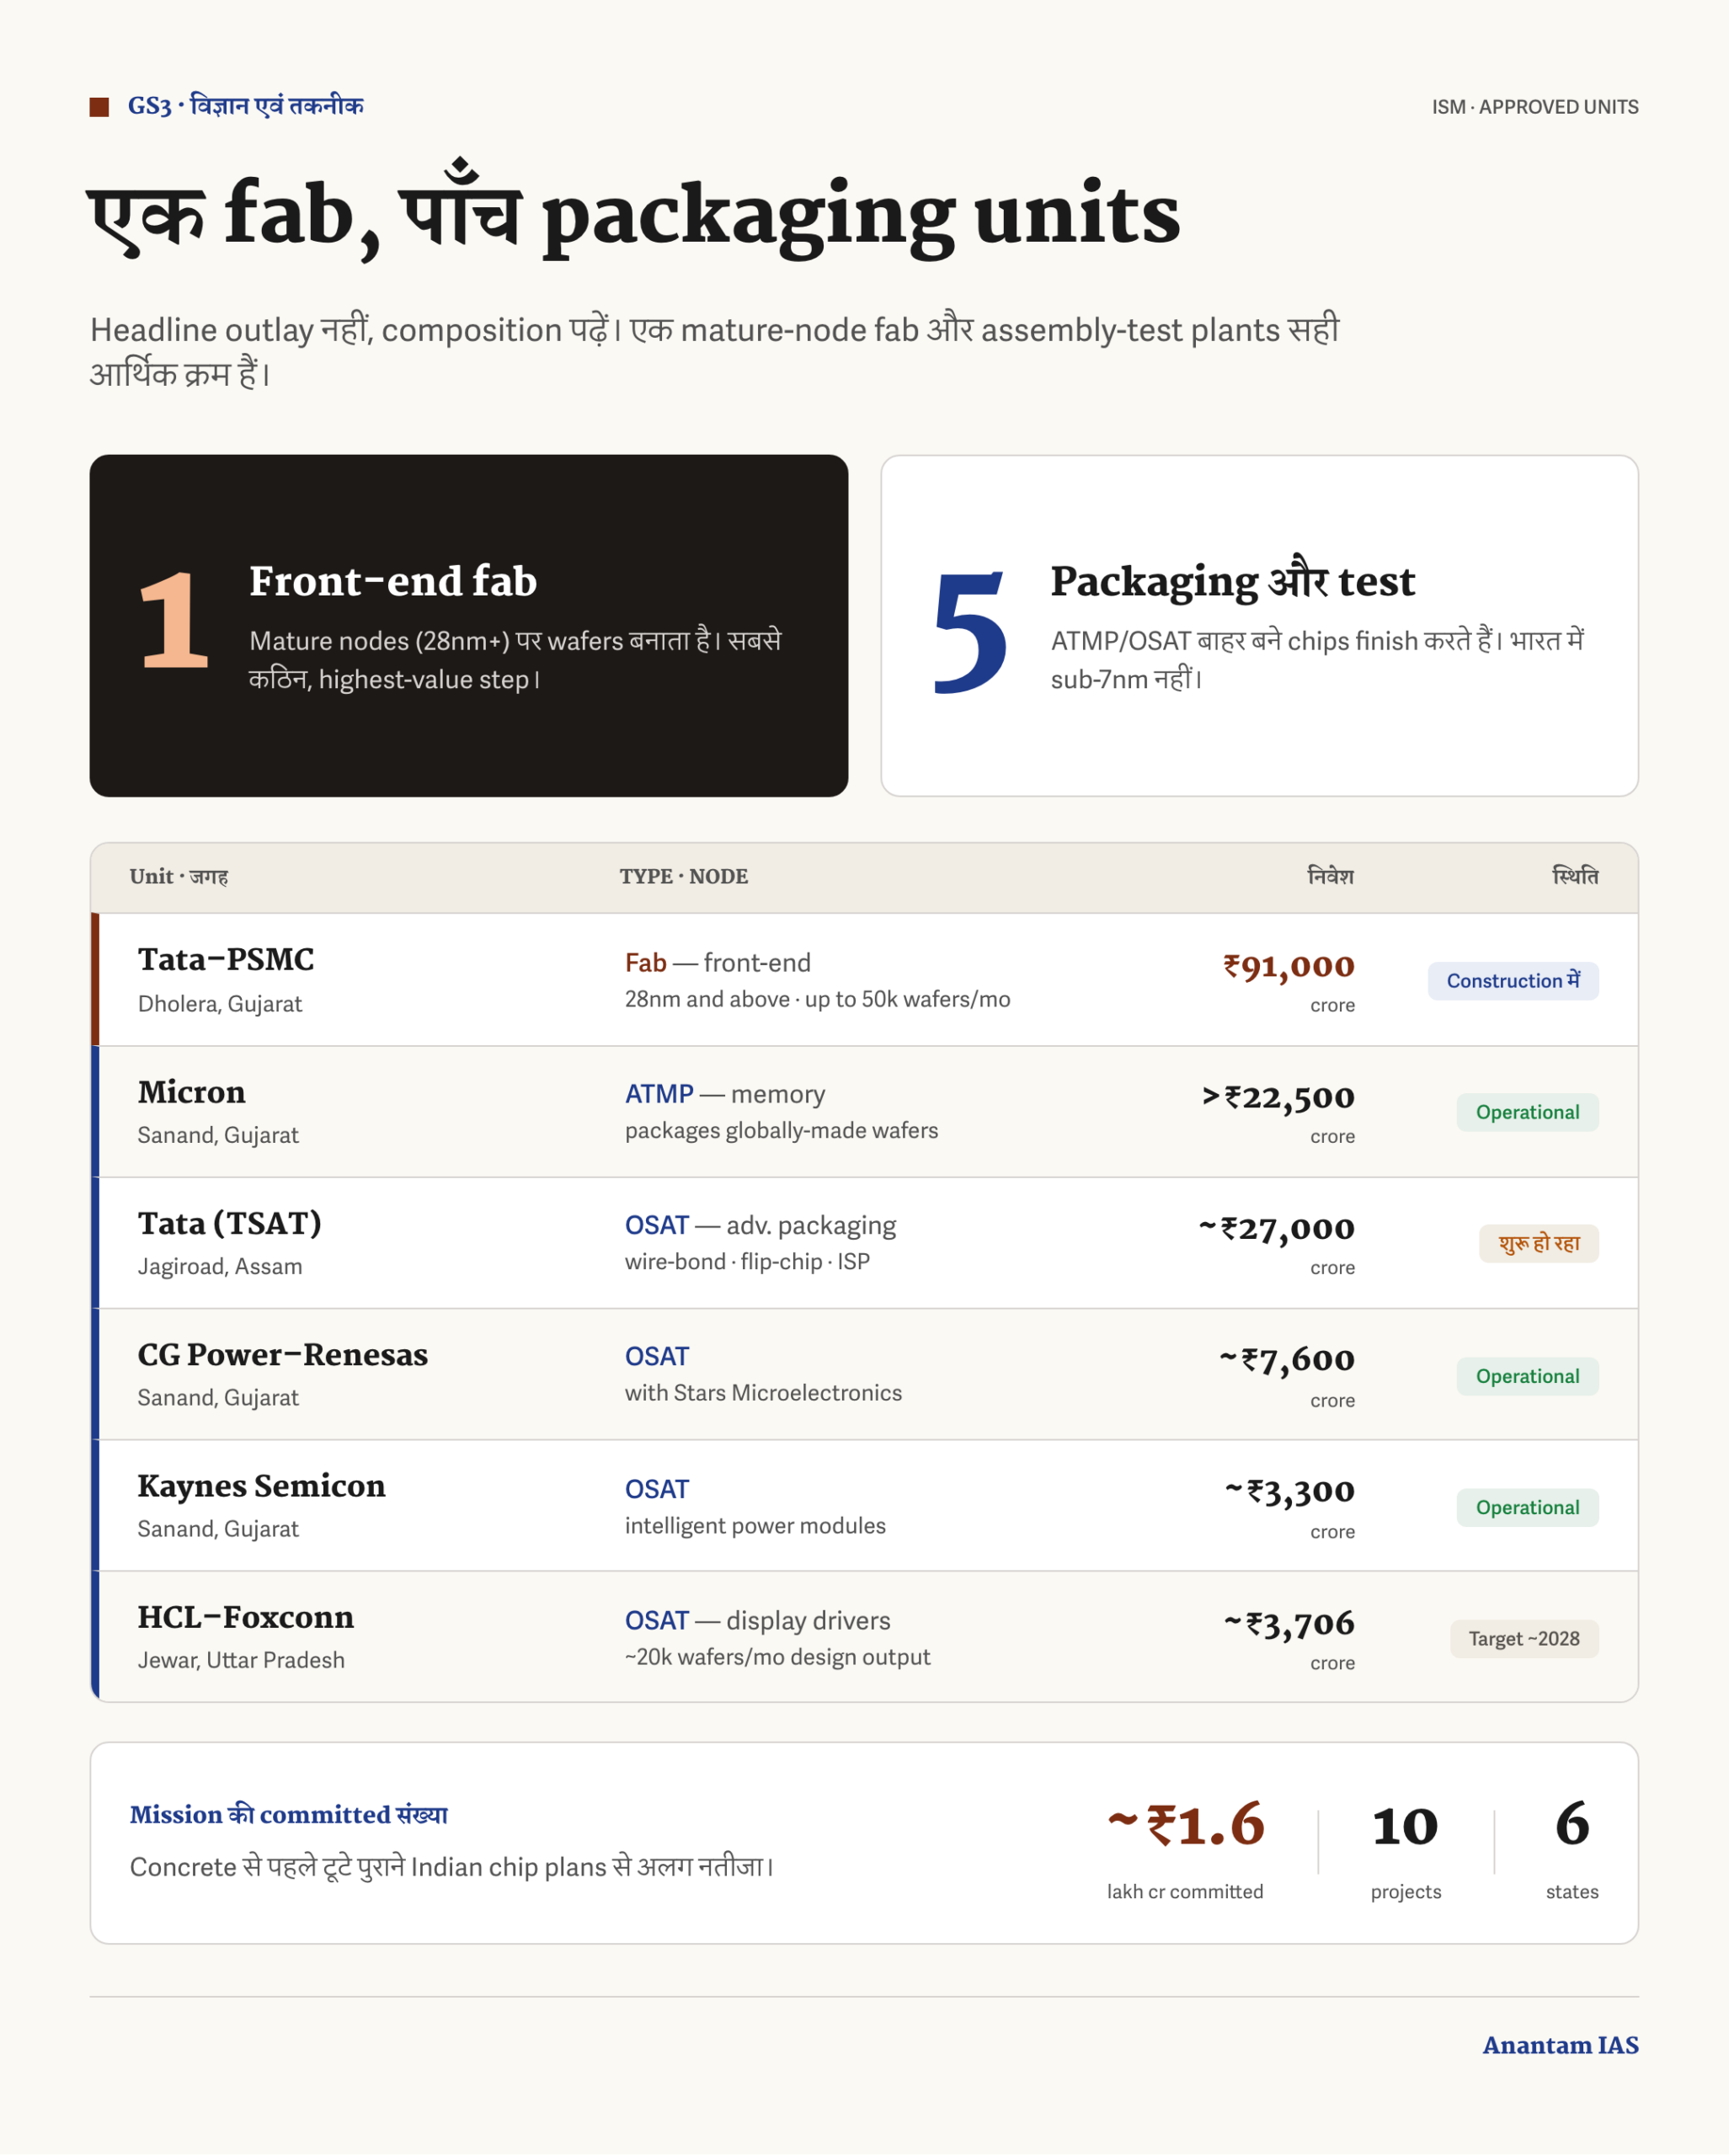
केंद्रीय मंत्रिमंडल ने दिसंबर 2021 में India Semiconductor Mission को ₹76,000 करोड़, करीब 10 बिलियन डॉलर, आवंटन के साथ मंज़ूरी दी। फैब, पैकेजिंग इकाइयों और डिज़ाइन को परियोजना लागत का 50% तक राजकोषीय सहारा मिला। दिसंबर 2025 तक छह राज्यों में 10 मंज़ूर परियोजनाएँ और करीब ₹1.6 लाख करोड़ निवेश वादे आए। पुराने भारतीय चिप प्लान कंक्रीट से पहले टूटते थे, इसलिए यह अलग नतीजा है।
लेकिन बनावट असली रीढ़ है। केवल एक आगे वाला फैब है: गुजरात के धोलेरा में Tata-PSMC संयंत्र, लागत ₹91,000 करोड़ तक, क्षमता 50,000 वेफ़र/माह तक, नोड 28nm और ऊपर। बाकी पैकेजिंग और परीक्षण हैं। Micron साणंद ATMP, ₹22,500 करोड़ से ज़्यादा, 28 फ़रवरी 2026 को शुरू हुआ और वैश्विक फैब में बने मेमोरी वेफ़र को मॉड्यूल बनाता है। असम के जगीरोड में Tata OSAT करीब ₹27,000 करोड़, 2026 में चालू; CG Power-Renesas साणंद करीब ₹7,600 करोड़ चालू; Kaynes Semicon करीब ₹3,300 करोड़, 31 मार्च 2026 के आसपास उत्पादन; उत्तर प्रदेश में जेवर के पास HCL-Foxconn डिस्प्ले-ड्राइवर इकाई करीब ₹3,706 करोड़, लक्ष्य 2028। खाता है: एक मैच्योर-नोड फैब + पाँच पैकेजिंग/परीक्षण इकाइयाँ। भारत में कोई 7nm से नीचे का फैब नहीं।
यह शर्म की बात नहीं। वैश्विक वेफ़र बाज़ार का करीब 70% 28nm और ऊपर है। आधुनिक कार के ज़्यादातर चिप्स 28nm से 180nm के बीच होते हैं और एक वाहन में 1,400 से 3,000 चिप्स हो सकते हैं। धोलेरा भारतीय ऑटो, दूरसंचार और उपकरण कारख़ानों की वास्तविक माँग को निशाना बनाता है।
भारत का सेमीकंडक्टर बाज़ार 2024-25 में करीब 45-50 बिलियन डॉलर था, 2030 तक 100-120 बिलियन डॉलर की ओर और Deloitte के उद्योग अनुमान में 2035 तक करीब 300 बिलियन डॉलर। आखिरी आँकड़ा सरकारी आंकड़ा नहीं है। आज 90% से ज़्यादा चिप ज़रूरत आयात होती है और रोडमैप 2035 तक करीब 60% माँग घरेलू रूप से पूरा करने का है। ख़रीद असली है, जो पुराने “बनाओ और उम्मीद करो” प्रयासों में नहीं था।
रणनीति के पक्ष में तर्क
28nm फैब और पैकेजिंग समूह कायरता नहीं, भारतीय माँग से क्षमता मिलाना है। वैश्विक माँग का करीब 70% मैच्योर नोड पर और ऑटोमोटिव चिप्स 28-180nm में हैं। धोलेरा इस दशक में न जीती जा सकने वाली लीडिंग-एज दौड़ के बजाय टिकाऊ बाज़ार पर है।
पैकेजिंग सही पहली पायदान है और उत्पाद भेज रही है। Micron फ़रवरी 2026, Kaynes मार्च 2026, CG Power चालू; Tata असम OSAT और HCL-Foxconn आने वाले हैं। पीछे वाले सिरे में पूँजी कम और कमाई जल्दी आती है। यही कामगार ताकत, आपूर्तिकर्ता और चलाने का अनुशासन आगे फैब के लिए बनते हैं।
बाज़ार 45-50 बिलियन डॉलर से 2030 तक 100-120 बिलियन डॉलर की ओर है। EV, डेटा केंद्र, मोबाइल विनिर्माण और PLI समर्थित इलेक्ट्रॉनिक्स माँग देते हैं। कारख़ाना ग्राहक नहीं खोज रहा, ग्राहक मौजूद हैं।
डिज़ाइन IP भारत की गहरी ताकत से मिलता है। बहुराष्ट्रीय GCC में दुनिया के चिप-डिज़ाइन इंजीनियरों का बड़ा हिस्सा भारत में काम करता है। Design Linked Incentive कैप्टिव टैलेंट को भारतीय-स्वामित्व IP में बदलने के लिए 100 डिज़ाइन फ़र्म लक्ष्य करता है, जिनमें कम से कम 20 को ₹1,500 करोड़ राजस्व पार बढ़ाना है। 2025 में सामने आया ISRO का Vikram 3201, पहला स्वदेशी 32-बिट माइक्रोप्रोसेसर, डिज़ाइन-से-फ़ैब्रिकेशन लूप बंद होने का प्रमाण है।
बजट 2026-27 में ISM 2.0 का पहले साल का प्रावधान करीब ₹1,000 करोड़ है। ध्यान फैब खींचने से स्वदेशी उपकरण, सामग्री, रसायन, गैसें, पूरे ढेर का भारतीय डिज़ाइन IP, उद्योग-नेतृत्व वाला शोध, कौशल और आपूर्ति-श्रृंखला लचीलापन पर गया। सरकार ने बाध्यकारी अड़चनें, फैब के नीचे का हिमशैल, पहचानी हैं।
रणनीति के ख़िलाफ़ तर्क
चिप इकोसिस्टम रिबन काटने से नहीं, देश में बचे मूल्य और रणनीतिक स्वायत्तता से मापा जाता है। पैकेजिंग संप्रभुता नहीं। चालू इकाइयाँ बाहर बने वेफ़र पैकेज और परीक्षण करती हैं। Micron वैश्विक फैब के वेफ़र और HCL-Foxconn डिस्प्ले ड्राइवर पैकेज करेंगे। पीछे वाला सिरा मूल्य श्रृंखला का पतला हिस्सा पकड़ता है, सबसे कठिन ऊँचे-मूल्य वेफ़र बनाना बाहर रहता है। इसलिए “चिप राष्ट्र” पैकेजिंग समूह की सीमा बढ़ा-चढ़ाकर बताता है।
लीडिंग-एज फ़ासला कुछ साल की मेहनत भर नहीं, ढाँचे का है। भारत 2nm तक डिज़ाइन कर सकता है, 28nm से नीचे फ़ैब्रिकेट नहीं। 2-3nm विनिर्माण में चरम-पराबैंगनी लिथोग्राफ़ी का लगभग एक-आपूर्तिकर्ता वैश्विक एकाधिकार, हज़ारों प्रक्रिया चरण और दशकों का मौन जान-कैसे चाहिए। लीडिंग एज 2030 के बाद की आकांक्षा है।
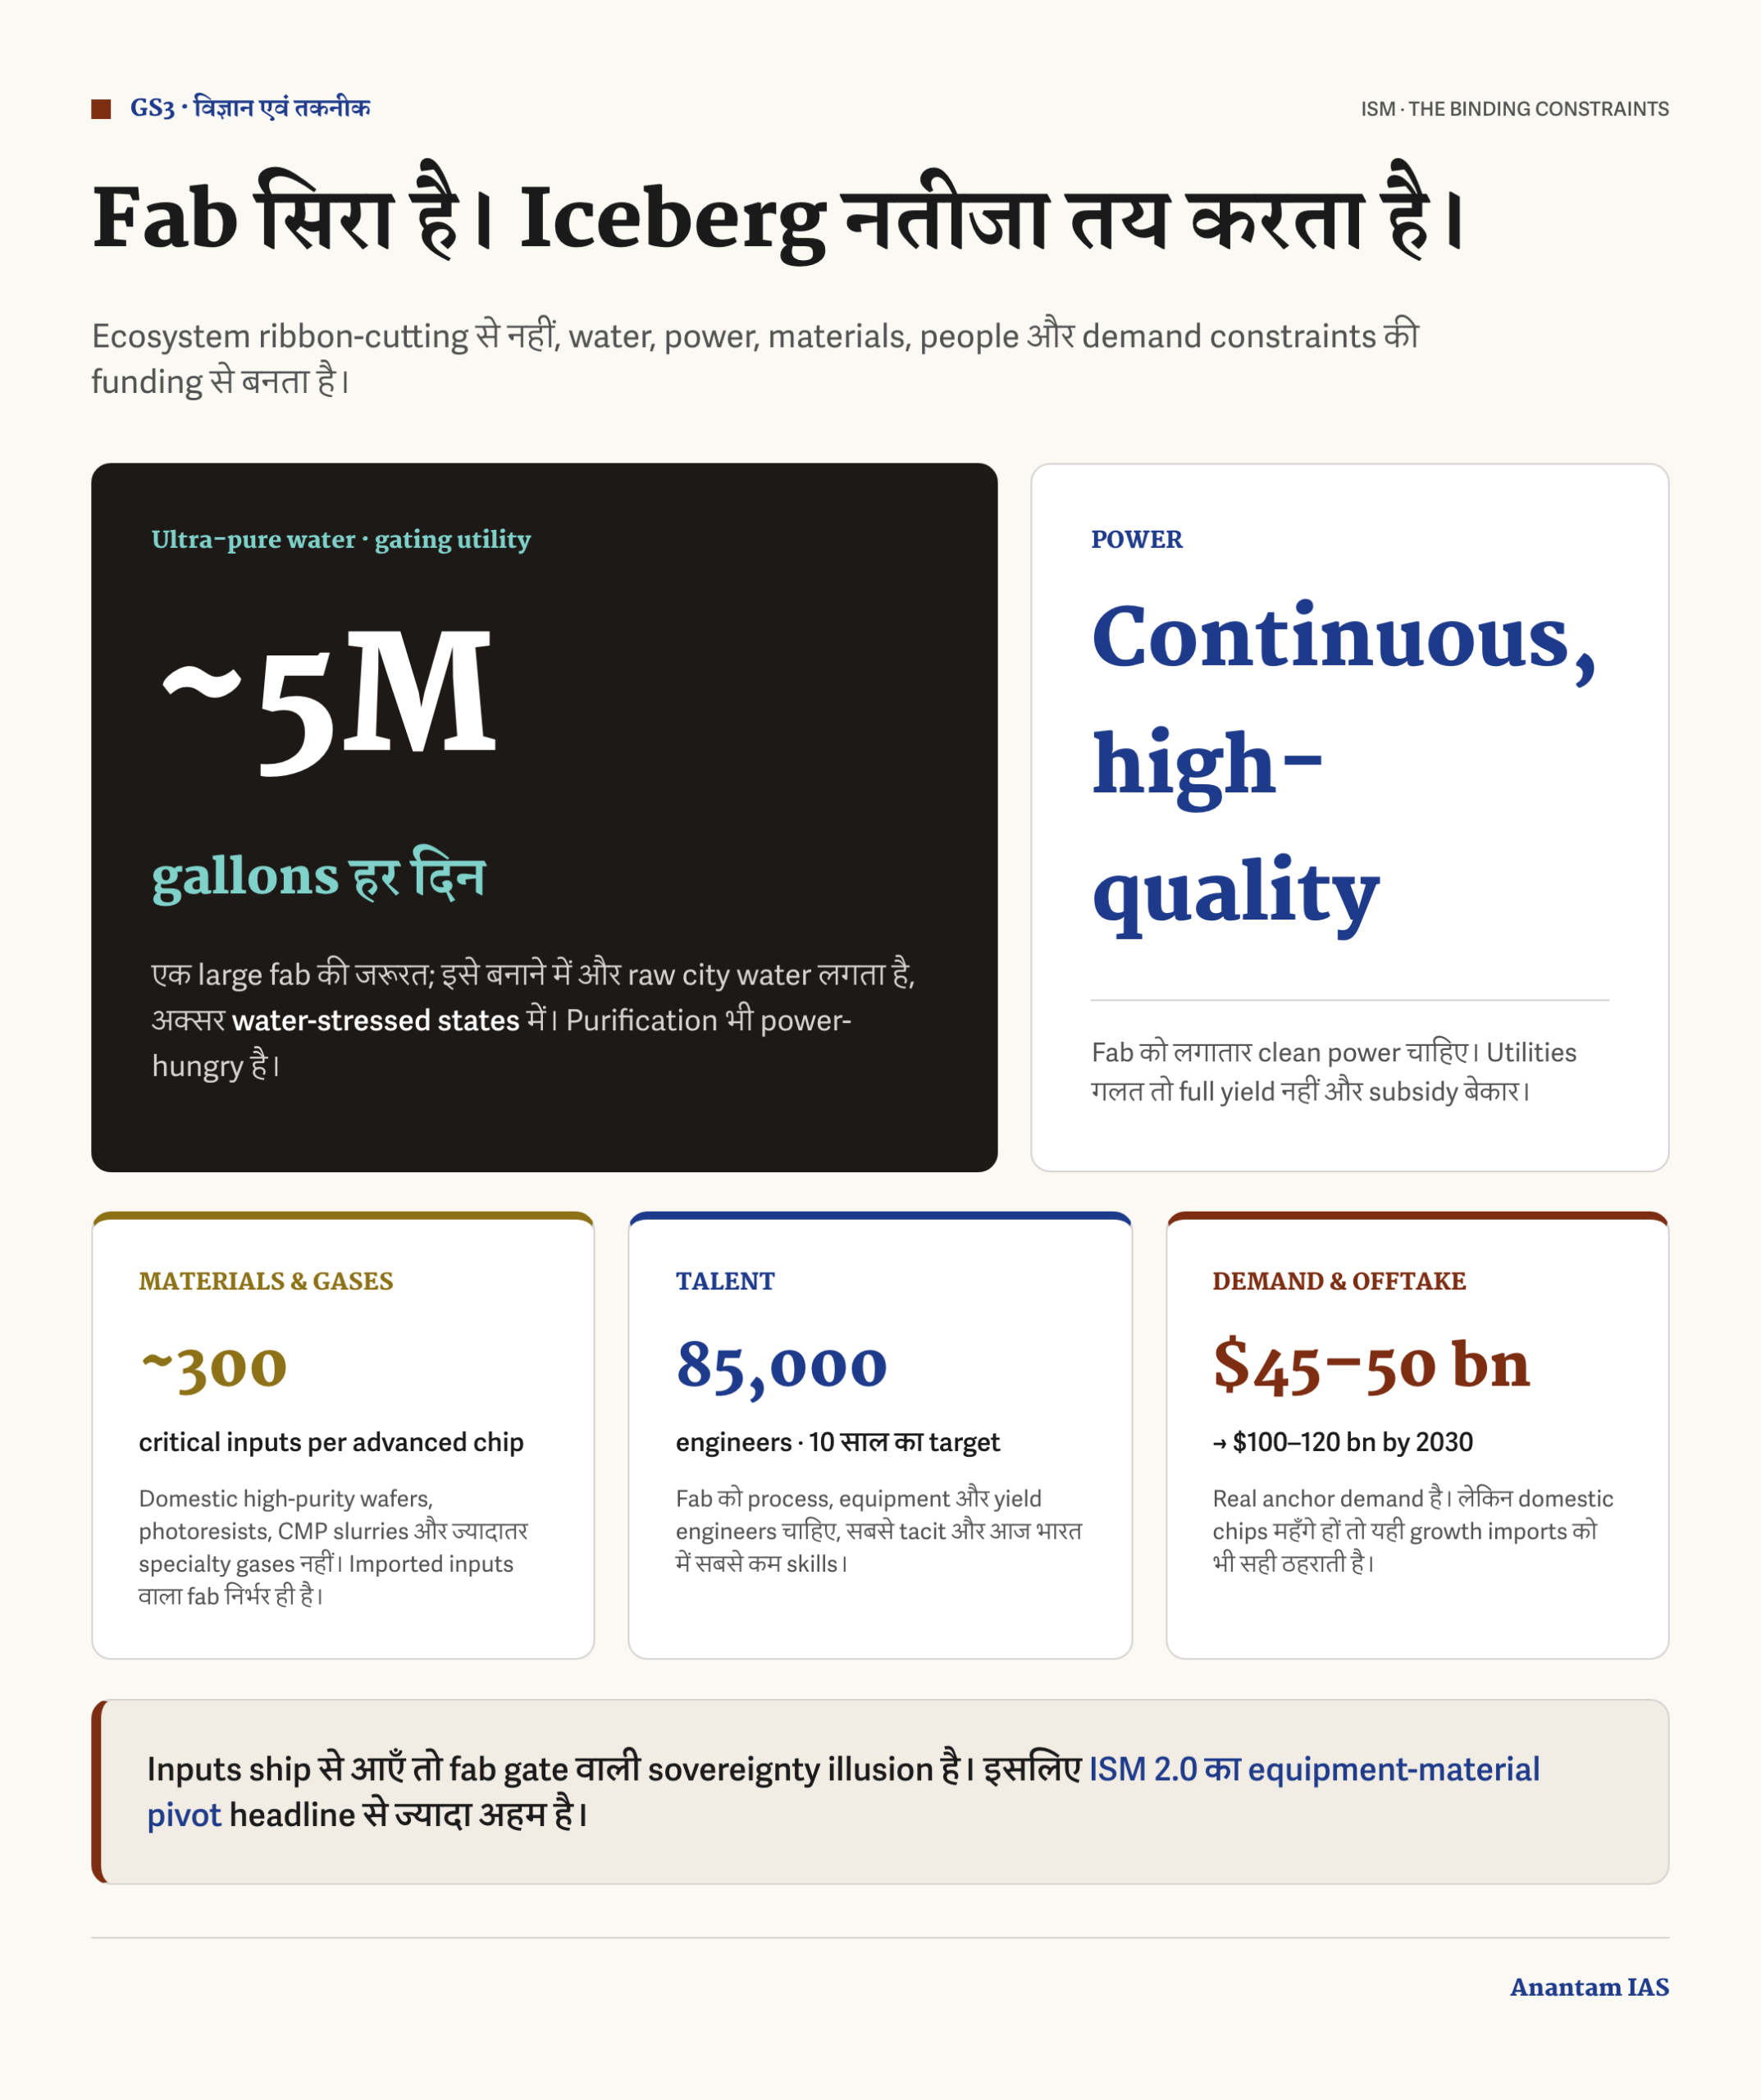
सामग्री, रसायन और गैसें छिपी निर्भरता हैं। भारत में उच्च-शुद्ध सिलिकॉन वेफ़र का घरेलू उत्पादन नहीं; उन्नत फ़ोटोरेज़िस्ट, CMP घोल और खास गैसें बहुत कम या नहीं। जापान, कोरिया और USA ऊँचे सिरे पर हावी हैं। उन्नत चिप्स करीब 300 नाज़ुक इनपुट और 50 वर्गों के खास उपकरण पर चलते हैं। आयातित इनपुट वाला फैब निर्भरता से मुक्त नहीं।
पानी और बिजली स्थानीय अड़चनें हैं। एक बड़े फैब को रोज़ करीब 5 मिलियन गैलन अति-शुद्ध पानी (ultra-pure water) चाहिए, जिसे बनाने में और ज़्यादा कच्चा शहरी पानी लगता है। लगातार उच्च-गुणवत्ता बिजली और बिजली खाने वाला शुद्धिकरण ज़रूरी है। ग़लत सुविधाओं में सब्सिडी ऐसे संयंत्र पर जाती है जो पूरी उपज पर नहीं चल सकता।
Chips-to-Startup दस साल में 85,000 सेमीकंडक्टर इंजीनियर लक्ष्य करता है, डिज़ाइन औज़ार सैकड़ों संस्थानों में हैं। लेकिन फैब को प्रक्रिया, उपकरण और उपज इंजीनियर चाहिए, जो मौन कौशल हैं और अभी कम हैं। टैलेंट पाइपलाइन असली लेकिन धीमी है, कंक्रीट से पीछे।
50% तक पूँजी सहारा असाधारण सब्सिडी है। वैश्विक मैच्योर-नोड क़ीमतें गिरें तो भारतीय फैब को चलते रहने के लिए बार-बार सहारा चाहिए। बाज़ार बढ़ोतरी आयात को भी सही ठहराती है: घरेलू चिप्स महँगे हुए तो इलेक्ट्रॉनिक्स जोड़ने वाले बाहर ख़रीदेंगे। लंगर माँग दोनों तरफ़ काटती है।
गहरी संरचनात्मक तस्वीर
दरार यह नहीं कि भारत चिप्स बना रहा है या नहीं। सवाल है मूल्य की कौन-सी पायदान पकड़ रहा है और क्रम ईमानदार है या नहीं। चार पायदान देखें: सबसे ज़्यादा ब्लूप्रिंट और मार्जिन वाला डिज़ाइन/IP; बाहर बनी चिप्स पूरा करने वाला पैकेजिंग/परीक्षण; 28nm और ऊपर वेफ़र बनाने वाला मैच्योर-नोड फैब; और 2-3nm लीडिंग-एज फैब, जो कठिनाई का शिखर है। भारत डिज़ाइन में तेज़, पैकेजिंग पर चालू, मैच्योर-नोड फैब पर निर्माण में और लीडिंग एज पर अनुपस्थित है। यह जान-बूझकर क्रम वाली चढ़ाई है।
मुश्किल बयानबाज़ी की पायदान छोड़ने पर आती है। पैकेजिंग संयंत्र को फैब कहना या 2nm भविष्य को पास बताना भौतिकी से न पूरी होने वाली उम्मीद बनाता है। हर पायदान अपने पैमाने पर आँकें: पैकेजिंग जमा जीत; मैच्योर-नोड फैब कठिन अगला कदम; डिज़ाइन IP सबसे ऊँचे-मूल्य की बाज़ी; लीडिंग एज अभी पहुँच से बाहर, और फ़िलहाल यह ठीक है।
हथियार बनी दुनिया में चिप आयात पर निर्भर न रहने का तकनीकी तर्क सामग्री पर भी लागू है। ₹91,000 करोड़ फैब आयातित फ़ोटोरेज़िस्ट, घोल और खास गैस पर निर्भर रह सकता है। फैब द्वार पर संप्रभुता भ्रम है यदि इनपुट जहाज़ से आएँ। इसलिए ISM 2.0 उपकरण/सामग्री मोड़ सुर्खियों से ज़्यादा अहम है और ₹76,000 करोड़ मिशन में ₹1,000 करोड़ पादटिप्पणी जैसा कोष नहीं होना चाहिए। लीगेसी/मरम्मत उपकरण मैच्योर नोड के लिए ठीक, लेकिन तकनीक गहराई पर छत है। दशक का सवाल 28nm लाइन चलाना नहीं, वह उपकरण-सामग्री आधार बनाना है जो आगे बढ़ने दे।
क्या किया जाना चाहिए?
- सीढ़ी ईमानदारी से क्रम में चढ़ें। पैकेजिंग/परीक्षण, फिर मैच्योर-नोड फैब, फिर डिज़ाइन IP, और उसके बाद लीडिंग-एज जगह। पीछे वाले सिरे की जीत जमा करें, 2nm ज़्यादा न बेचें।
- सामग्री, रसायन और गैसों को निर्णायक स्तर पर फंड करें। भारतीय खास-रसायन उद्योग से फ़ोटोरेज़िस्ट, घोल, उच्च-शुद्ध अभिकर्मक और खास गैसें स्थानीय बनाएँ। ISM 2.0 का पहला स्तंभ बजट में फैब सब्सिडी के सामने छोटा न रहे।
- पानी और बिजली को रोकने वाला बुनियादी ढाँचा मानें। समर्पित अति-शुद्ध-पानी संयंत्र, सख़्त पुनर्चक्रण, पक्की कैप्टिव बिजली नवीकरणीय के साथ और समूह योजना पहले दिन से हों। सूखे ज़िले में 5-मिलियन-गैलन/दिन फैब फँसा परिसंपत्ति न बने।
- पूरे ढेर का टैलेंट बनाएँ। 85,000 इंजीनियर लक्ष्य के साथ संस्थानों को चलते फैब और OSAT इकाइयों की अप्रेंटिसशिप से जोड़ें। प्रक्रिया, उपकरण और उपज इंजीनियर असली लाइनों पर सीखें।
- डिज़ाइन-IP और फैबलेस परत पर ज़ोर दें। GCC टैलेंट को DLI से भारतीय-स्वामित्व IP में बदलें। यह सबसे ऊँचे-मूल्य, सबसे कम-पदचिह्न पायदान है जहाँ भारत शून्य से शुरू नहीं करता।
- 2nm ताज के बजाय बचाव योग्य जगह चुनें। उन्नत पैकेजिंग और चिपलेट, सिलिकॉन कार्बाइड व गैलियम नाइट्राइड यौगिक सेमीकंडक्टर पर बढ़ें। EV और ग्रिड हार्डवेयर में माँग मौजूद है।
- सब्सिडी उतरने के रास्ते और माँग के लंगर तय करें। प्रोत्साहन मील के पत्थर, सरकार, दूरसंचार, ऑटोमोटिव और रक्षा ख़रीद की तय ख़रीद से जोड़ें, ताकि फैब हमेशा सब्सिडी पर न रहे और सस्ते आयात का विरोध केवल शुल्क दीवार न हो।
ये सभी निर्माण के पक्ष में हैं और कोई लीडिंग-एज कल्पना नहीं। क्रम में चढ़ा इकोसिस्टम, फंडेड सामग्री आधार और सुलझाई सुविधाएँ जोड़कर क्षमता बनाते हैं, वैश्विक क़ीमत डगमगाने पर नई सब्सिडी माँगने वाली कारख़ाना नहीं।
मुख्य परीक्षा के उत्तर में इसका इस्तेमाल
यह साफ़ GS3 विषय है: विज्ञान और तकनीक, स्वदेशीकरण, भारतीयों की विज्ञान-तकनीक उपलब्धियाँ और औद्योगिक/निवेश नीति। हल्का GS2 फैलाव सरकारी हस्तक्षेप और तकनीक साझेदारियों पर है।
संभावित प्रश्न:
- भारत का सेमीकंडक्टर धक्का ज़रूरी है लेकिन क्रमबद्ध होना चाहिए। लीडिंग-एज के बजाय पैकेजिंग और मैच्योर-नोड फ़ैब्रिकेशन को प्राथमिकता देने का तर्क समझाइए।
- “फैब सिरा है, इकोसिस्टम हिमशैल है।” ISM की सफलता तय करने वाली अड़चनों का आलोचनात्मक विश्लेषण कीजिए।
- ISM चिप आयात पर निर्भरता कैसे घटाना चाहता है और कौन-सी ढाँचागत चुनौतियाँ बाकी हैं?
उत्तर में लिखने लायक आँकड़े:
- ISM 1.0: ₹76,000 करोड़, करीब 10 बिलियन डॉलर, दिसंबर 2021, 50% तक राजकोषीय सहारा।
- ISM 2.0: वित्त वर्ष 2026-27 में करीब ₹1,000 करोड़; उपकरण, सामग्री, रसायन/गैसें, डिज़ाइन IP, शोध और कौशल।
- दिसंबर 2025 तक छह राज्यों में 10 परियोजनाएँ और करीब ₹1.6 लाख करोड़ वादा।
- एक आगे वाला फैब + पाँच पैकेजिंग/परीक्षण इकाइयाँ; भारत में 7nm से नीचे क्षमता नहीं।
- Tata-PSMC धोलेरा: ₹91,000 करोड़ तक, 50,000 वेफ़र/माह, 28nm और ऊपर।
- 90% से ज़्यादा चिप ज़रूरत आयातित; 2035 तक करीब 60% घरेलू लक्ष्य।
- बाज़ार 2024-25 में 45-50 बिलियन डॉलर, 2030 तक 100-120 बिलियन डॉलर।
- वैश्विक वेफ़र बाज़ार का करीब 70% 28nm और ऊपर; कार चिप्स ज़्यादातर 28-180nm।
- बड़ा फैब रोज़ करीब 5 मिलियन गैलन अति-शुद्ध पानी माँग सकता है।
- Chips-to-Startup: दस साल में 85,000 सेमीकंडक्टर इंजीनियर लक्ष्य।
मुख्य शब्द: फैब, ATMP, OSAT, मैच्योर नोड, 28nm, लीडिंग एज, डिज़ाइन IP, फैबलेस, DLI, Chips-to-Startup, उन्नत पैकेजिंग, चिपलेट, यौगिक सेमीकंडक्टर, अति-शुद्ध पानी, खास गैसें, आयात निर्भरता, मूल्य श्रृंखला और आत्मनिर्भर।
संतुलित निष्कर्ष: भारत की चिप कहानी सीढ़ी के बारे में ईमानदार होने पर सबसे मज़बूत है। संप्रभुता एक फैब द्वार पर नहीं, पायदान दर पायदान बनती है। सिद्ध पैकेजिंग और बनता मैच्योर-नोड फैब असली शुरुआत हैं, जिन्हें सामग्री, पानी, बिजली और टैलेंट आधार ऊपर ले जाए।
उत्तर कैसे बनाएँ?
तनाव से शुरू करें: देश चिप राष्ट्र कह सकता है लेकिन एक वेफ़र खरोंच से फ़ैब्रिकेट नहीं करता, और यही फ़ासला विषय है। अगली पंक्ति में फैब, OSAT और नोड परिभाषित करें। शुरुआती शरीर में तीन आँकड़े काफ़ी: ₹76,000 करोड़ मिशन, ₹1.6 लाख करोड़ वादा और एक-फैब-पाँच-पैकेजिंग बनावट। फिर लिखें कि भारत पहली पायदान पर है, शिखर पर नहीं।
दोनों पक्ष मज़बूत रखें। निर्माण का समर्थन करें तो सामग्री निर्भरता और लीडिंग-एज फ़ासला मानें। आलोचक हों तो 28nm समझदार बाज़ी और पैकेजिंग पैसे के लिहाज़ से सही पहली पायदान मानें। सुधारों को ईमानदार क्रम, सामग्री आधार, सुविधाएँ, पूरे ढेर का टैलेंट, डिज़ाइन IP, जगह और सब्सिडी उतरना में बाँटें।
आम गलतियाँ
- हर इकाई को फैब न कहें। अधिकांश OSAT/ATMP पैकेजिंग हैं। फ़ैब्रिकेशन से मिलाना सबसे आम तकनीकी ग़लती है।
- लीडिंग एज को पास न बताएँ। भारत 2nm डिज़ाइन कर सकता है, 28nm से नीचे फ़ैब्रिकेट नहीं।
- एकतरफ़ा न हों। संप्रभुता बयानबाज़ी की आलोचना से पहले मैच्योर-नोड और पैकेजिंग का मज़बूत पक्ष मानें, या उलटा।
- हिमशैल न भूलें। पानी, बिजली, सामग्री और टैलेंट छोड़े तो सफलता कहाँ तय होगी, यही छूट गया।
- “भारत चिप महाशक्ति बनने को तैयार” जैसी सजावट पर ख़त्म न करें। क्रम वाले सिद्धांत या नाम की अड़चन पर बंद करें।
उत्तर की छोटी रीढ़
- परिचय: चिप राष्ट्र बनाम बिना-फैब तनाव; अगली पंक्ति में फैब, OSAT, नोड।
- प्रमाण: मिशन आवंटन, वादा निवेश और एक-फैब-पाँच-पैकेजिंग बनावट।
- तर्क: क्रम/मैच्योर-नोड का पक्ष, फिर संप्रभुता अतिशयोक्ति और सामग्री फ़ासला।
- निदान: चार-पायदान मूल्य श्रृंखला; निचली-मूल्य पायदान पहले, सामग्री असली परीक्षा।
- आगे: सरकार, ISM, उद्योग और राज्यों के कर्ता के साथ बाँटे कदम।
- निष्कर्ष: सवाल की शब्दावली के अनुसार संतुलित पंक्ति।
आरेख या फ़्लोचार्ट का विचार
15 अंक वाले में ऊर्ध्व सीढ़ी: डिज़ाइन/IP → पैकेजिंग/परीक्षण → मैच्योर-नोड फैब → लीडिंग-एज फैब। भारत चिह्न: डिज़ाइन मज़बूत, पैकेजिंग चालू, मैच्योर नोड निर्माण में, लीडिंग एज अनुपस्थित। 10 अंक वाले में ताकत बनाम अड़चन तालिका: बाज़ार माँग/डिज़ाइन टैलेंट के सामने सामग्री निर्भरता/सुविधाएँ।
नैतिकता और शासन का पक्ष
पानी-तनाव वाले ज़िले में 5-मिलियन-गैलन/दिन फैब बँटवारे का सवाल उठाता है: निर्यात वाला संयंत्र को भूजल मिले और खेत राशन करें? शासन उत्तर है अति-शुद्ध-पानी पुनर्चक्रण, कैप्टिव नवीकरणीय बिजली और मंज़ूरी में पारदर्शी स्थानीय जल बजट। नीति का लक्ष्य जायज़ है, लेकिन जायज़ियत इस पर है कि पानी, बिजली, सामग्री और टैलेंट को सुर्खी सब्सिडी जितनी गंभीर फंडिंग मिले।
आँकड़ों को यांत्रिक बनाए बिना कैसे लिखें?
तीन आँकड़े चुनें: पैमाने के लिए ₹1.6 लाख करोड़; ढाँचे के लिए एक फैब + पाँच पैकेजिंग; रणनीति के लिए वैश्विक बाज़ार का करीब 70% 28nm और ऊपर। हर आँकड़े के बाद मतलब लिखें। 5-मिलियन-गैलन आँकड़ा तभी उपयोगी है जब उसे सुविधा रोकने वाली अड़चन से जोड़ें।
सामान्य प्रश्न
फैब और OSAT या ATMP इकाई में क्या फ़र्क है?
फैब आगे वाला कारख़ाना है जो कच्चे सिलिकॉन वेफ़र पर ट्रांज़िस्टर बनाती है। OSAT/ATMP पीछे वाले सिरे में तैयार वेफ़र को जोड़, पैकेज और परीक्षण करके इस्तेमाल योग्य चिप्स बनाते हैं। चालू भारतीय इकाइयाँ ज़्यादातर पैकेजिंग हैं; Tata-PSMC धोलेरा असली आगे वाला फैब है, वह भी मैच्योर नोड पर।
क्या भारत लीडिंग-एज चिप्स बनाता है?
नहीं। भारत 2nm तक चिप्स डिज़ाइन कर सकता है, लेकिन 28nm से नीचे फ़ैब्रिकेट नहीं। धोलेरा 28nm और ऊपर निशाना बनाता है। 2-3nm में EUV लिथोग्राफ़ी, हज़ारों प्रक्रिया चरण और दशकों का मौन जान-कैसे चाहिए, इसलिए यह 2030 के बाद की आकांक्षा है, मौजूदा क्षमता नहीं।
सबसे उन्नत चिप्स के बजाय 28nm पर ध्यान क्यों?
क्योंकि बाज़ार वहाँ है। वैश्विक वेफ़र बाज़ार का करीब 70% 28nm और ऊपर है। कारें, उपकरण और औद्योगिक तंत्र के ज़्यादातर चिप्स 28-180nm में हैं। मैच्योर नोड भारतीय ऑटोमोटिव, दूरसंचार और इलेक्ट्रॉनिक्स माँग से मेल खाते और लीडिंग-एज दौड़ से ज़्यादा हासिल करने योग्य व पैसे के लिहाज़ से टिकाऊ हैं।
ISM 2.0, ISM 1.0 से क्या बदलता है?
ISM 1.0 दिसंबर 2021 में ₹76,000 करोड़ आवंटन और 50% पूँजी सहारा से फैब व पैकेजिंग इकाइयाँ खींचने पर था। बजट 2026-27 का ISM 2.0 पहले साल करीब ₹1,000 करोड़ के साथ स्वदेशी उपकरण, सामग्री, रसायन/गैसें, भारतीय डिज़ाइन IP, उद्योग-नेतृत्व वाला शोध, कौशल और आपूर्ति-श्रृंखला लचीलापन पर मुड़ता है। 1.0 ने कारख़ाना बनाई; 2.0 उसे भारतीय शर्तों पर चलाने वाला इकोसिस्टम बनाना चाहता है।