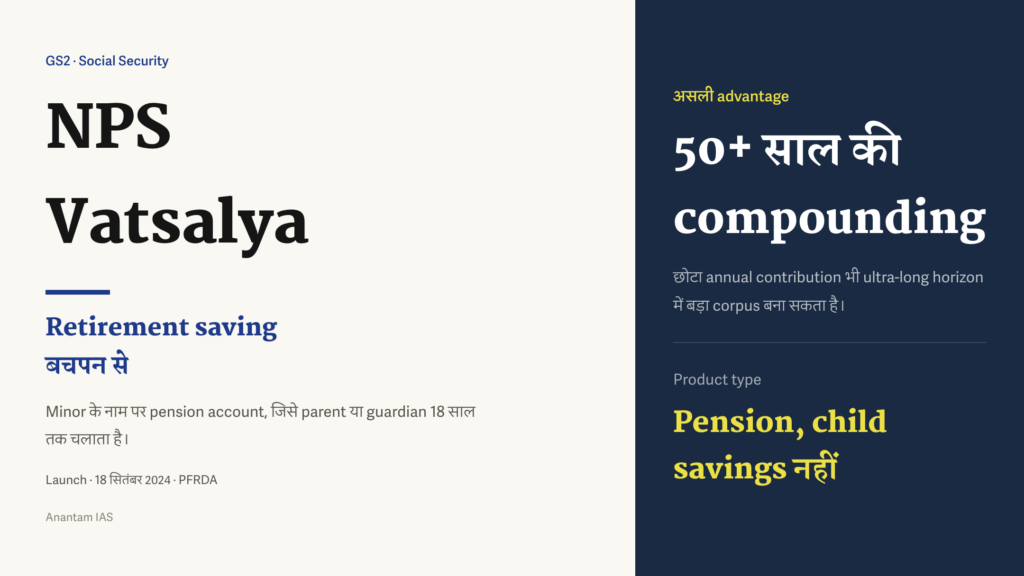
अधिकतर पेंशन योजनाएँ कहती हैं कि रिटायरमेंट की बचत तीस की उम्र में शुरू कीजिए, जब तनख्वाह स्थिर हो और समझ आ जाए कि काम के साल सीमित हैं। NPS वात्सल्य (NPS Vatsalya) इस सोच को उलट देता है। माता-पिता उस बच्चे के लिए रिटायरमेंट खाता खोल सकते हैं जो रिटायरमेंट शब्द लिख भी नहीं सकता, और पालने से अंशदान शुरू कर सकते हैं। केंद्रीय बजट 2024-25 में इसकी घोषणा हुई और वित्त मंत्री निर्मला सीतारमण ने 18 सितंबर 2024 को इसे शुरू किया। यह नाबालिग के नाम पर अंशदायी पेंशन खाता है, जिसे माता-पिता या अभिभावक चलाते हैं। वही राष्ट्रीय पेंशन प्रणाली का ढाँचा इसे संभालता है जो करोड़ों कामकाजी भारतीयों की रिटायरमेंट बचत चलाता है। तर्क साहसी लेकिन सीधा है: चक्रवृद्धि को 30 के बजाय 50 या 60 साल दीजिए, तो छोटा सालाना अंशदान भी बुढ़ापे का गंभीर तकिया बन सकता है।
समय पर यही दाँव योजना को बजट की एक पंक्ति से बड़ा बनाता है। भारत अमीर होने से तेज़ बूढ़ा हो रहा है, पेंशन कवरेज कम है और बुज़ुर्गों की देखभाल सँभालने वाला संयुक्त परिवार ढाँचा कमज़ोर हो रहा है। इसलिए आज के बच्चों के रिटायरमेंट का पैसा कौन देगा, यह वास्तविक सवाल है। NPS वात्सल्य जल्दी जवाब की सरकारी कोशिश है। यह सामाजिक सुरक्षा, वित्तीय समावेश और पेंशन क्षेत्र के सुधार के मिलन पर है। इसलिए इसे एक-पंक्ति की सामयिक खबर के बजाय ठीक से समझना ज़रूरी है।
NPS वात्सल्य क्या है और इसे क्यों शुरू किया गया?
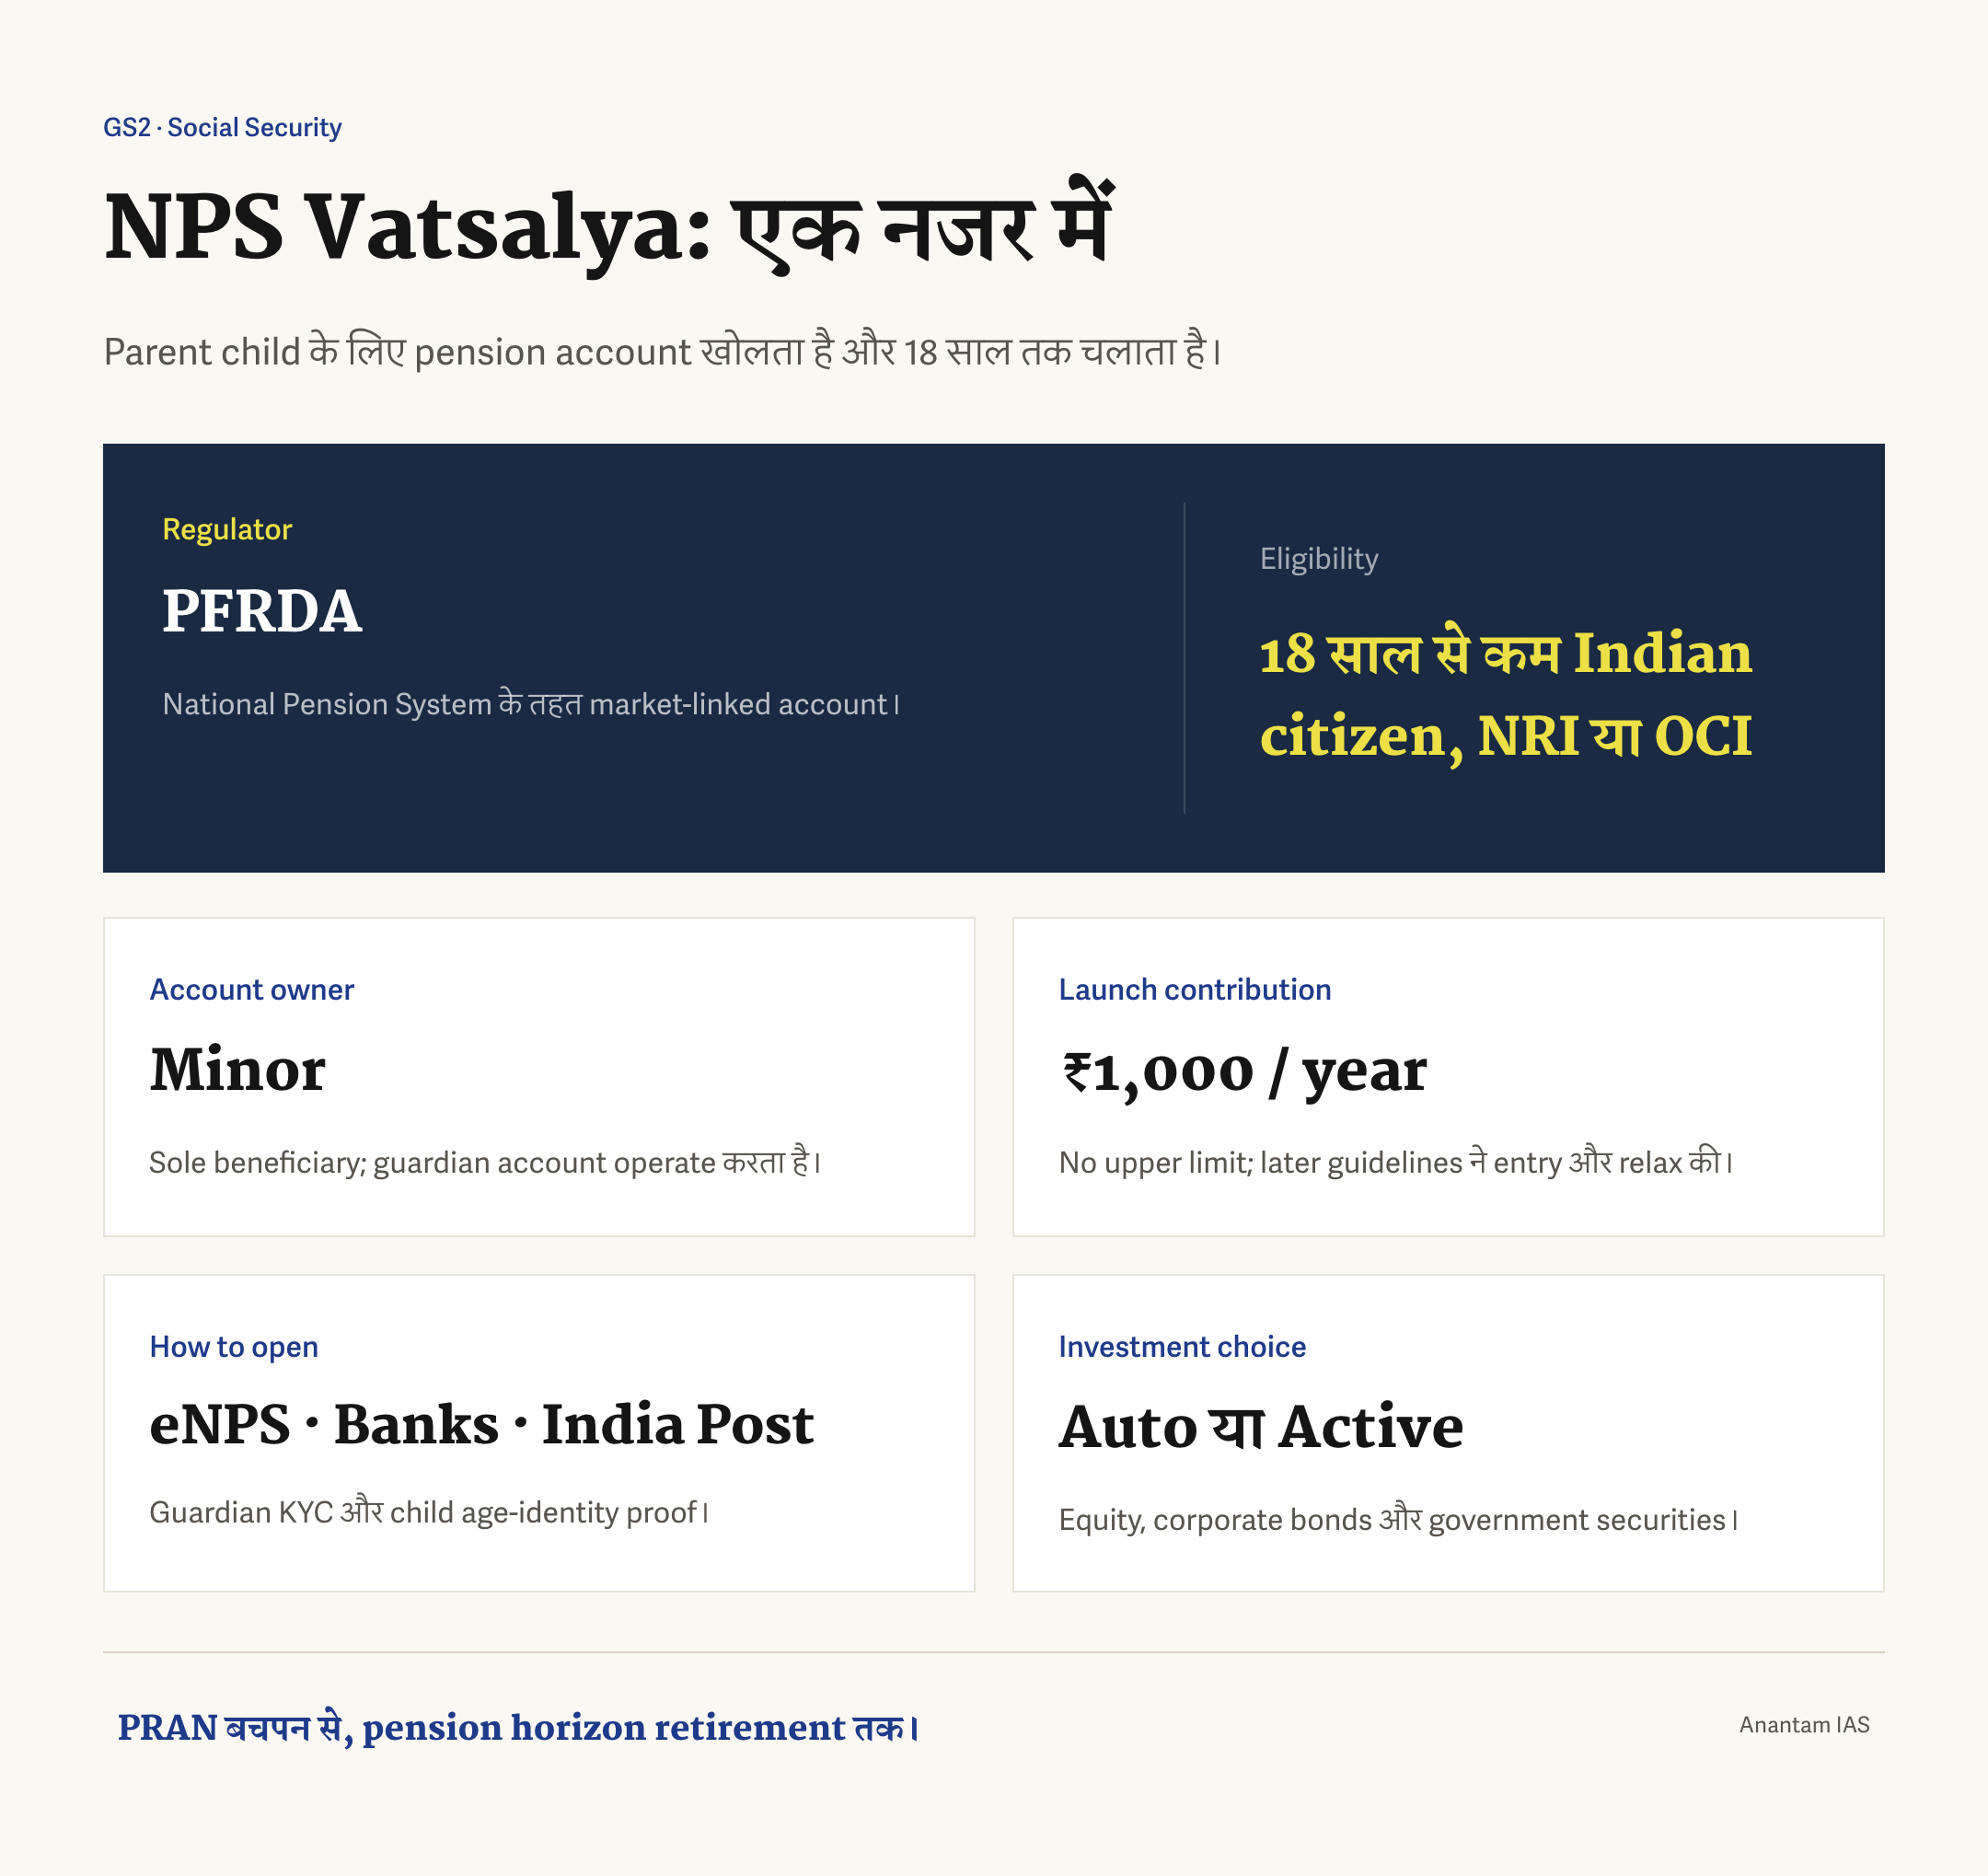
वात्सल्य का अर्थ माता-पिता का बच्चे के लिए कोमल और रक्षा वाला प्यार है, और योजना इसी रिश्ते पर बनी है। NPS वात्सल्य 18 साल से कम किसी भारतीय नागरिक, नाबालिग NRI या OCI के लिए स्वैच्छिक, अंशदायी और बाज़ार से जुड़ा पेंशन खाता है। खाता नाबालिग के नाम पर होता है और वही अकेला लाभार्थी है, लेकिन माता-पिता या क़ानूनी अभिभावक वयस्क होने तक इसे खोलते और चलाते हैं। इसे पेंशन निधि विनियामक और विकास प्राधिकरण यानी PFRDA नियंत्रित करता है, जो व्यापक राष्ट्रीय पेंशन प्रणाली को देखता है। इसलिए वात्सल्य नई संस्था नहीं, मौजूदा NPS में प्रवेश का नया दरवाज़ा है।
इसे अभी शुरू करने के दो कारण हैं। पहला बचत की संस्कृति है। भारतीय घर काफ़ी बचाते हैं, लेकिन सोना, संपत्ति और बैंक जमा में, लंबे क्षितिज वाले बाज़ार औज़ारों में कम और रिटायरमेंट के साफ़ लक्ष्य से लगभग नहीं। जन्म के समय पेंशन खाता खोलकर योजना लंबी अवधि, इक्विटी से जुड़ी बचत की आदत एक पीढ़ी पहले शुरू करना चाहती है। दूसरा आबादी वाला कारण है। 60 साल से अधिक आबादी का हिस्सा लगातार बढ़ रहा है और आने वाले दशकों में करीब दोगुना हो सकता है। औपचारिक पेंशन कवरेज कम है और सरकार और संगठित क्षेत्र के कर्मचारियों में सिमटा है। अनौपचारिक अर्थव्यवस्था का बड़ा कार्यबल व्यावसायिक पेंशन के बिना बुढ़ापे में जाएगा। NPS वात्सल्य अकेले फ़ासला नहीं भरता, लेकिन पेंशन नीति की दिशा दिखाता है: निर्धारित लाभ के वादा से जल्दी निर्धारित अंशदान की ओर जाएँ और चक्रवृद्धि को काम करने दें।
योजना की असली बिक्री वाली बात अंशदान नहीं, दौड़ का मैदान है। 30 की उम्र में NPS शुरू करने वाला बचतकर्ता 60 तक करीब 30 साल देता है। तीन साल के बच्चे का खाता करीब छह दशक पाता है। इतने लंबे समय में इक्विटी और ऋण के ज़रिए चक्रवृद्धि होने वाला मामूली सालाना अंशदान, आधे समय में उसी पैसे से कई गुना कॉर्पस (corpus) बना सकता है। वित्त मंत्रालय वात्सल्य को “लंबे क्षितिज पर चक्रवृद्धि की ताक़त” से इसी कारण जोड़ती है। यही योजना का दावा है और आगे दिखेगा कि सबसे तीखी आलोचना की जड़ भी।
विशेषताएँ, अंशदान और खाता कैसे चलता है?
शुरुआत के समय अभिभावक को न्यूनतम ₹1,000 प्रति वर्ष अंशदान करना था और ऊपरी सीमा नहीं थी। फ़र्श जानबूझकर नीचे रखा गया ताकि रोज़ मजदूरी वाले घर से वेतनभोगी परिवार तक जुड़ सकें। PFRDA की बाद की मार्गदर्शिका ने प्रवेश की बाधा और ढीली की, लेकिन डिज़ाइन का इरादा वही है। हर नाबालिग खाते को स्थायी रिटायरमेंट खाता संख्या यानी PRAN मिलता है, वही अनोखा 12 अंकों वाला पहचान चिह्न जो NPS में उपयोग होता है। शुरुआत के दिन वित्त मंत्री ने करीब 75 जगहों पर नए नाबालिग ग्राहकों को PRAN कार्ड दिए थे।
अभिभावक eNPS से ऑनलाइन या पॉइंट ऑफ़ प्रेजेंस के ज़रिए खाता खोल सकता है। पॉइंट ऑफ़ प्रेजेंस PFRDA में पंजीकृत बिचौलिए हैं, जिनमें बड़ी बैंकें, इंडिया पोस्ट और पेंशन फंड शामिल हैं। अभिभावक का साधारण KYC सेट और बच्चे की उम्र और पहचान का सबूत चाहिए। खाता खुलने पर अभिभावक वयस्क NPS ग्राहकों वाला औज़ार-सेट और PFRDA में पंजीकृत पेंशन फंड प्रबंधक चुनता है। Auto Choice में जीवनचक्र फंड समय के साथ इक्विटी से ज़्यादा सुरक्षित ऋण की ओर झुकता है। आक्रामक, मध्यम और सतर्क रूपों में अलग इक्विटी छतें हैं और वात्सल्य का तयशुदा मध्यम जीवनचक्र फंड है। Active Choice में अभिभावक इक्विटी, कॉर्पोरेट बॉन्ड, सरकारी प्रतिभूतियाँ और छोटे वैकल्पिक संपत्ति हिस्से का बँटवारा तय करता है। शुरुआती नियमों में इक्विटी 75% तक थी, हालांकि PFRDA ने लंबे क्षितिज वाले खातों के लिए पेंशन फंडों को ज़्यादा आक्रामक पैटर्न बनाने की ओर बढ़ाया है।
दो और लीवर ज़रूरी हैं। नकदी सीमित है, शून्य नहीं। खाता कम से कम तीन साल चलने के बाद अभिभावक अंशदान के 25% तक आंशिक निकासी कर सकता है, रिटर्न इसमें शामिल नहीं होते। बच्चे के 18 होने से पहले अधिकतम तीन बार निकासी हो सकती है। कारण सीमित हैं: नाबालिग की शिक्षा, बताई गई बीमारियों का इलाज और 75% से अधिक विकलांगता। कर में केंद्रीय बजट 2025 ने धारा 80CCD(1B) की ₹50,000 तक अतिरिक्त NPS कटौती को बच्चे के वात्सल्य खाते के अंशदान तक बढ़ाया। यह पुरानी ₹1.5 लाख की छत के ऊपर माता-पिता को असली कर प्रोत्साहन देता है।
बच्चे के 18 साल होने पर क्या होता है?
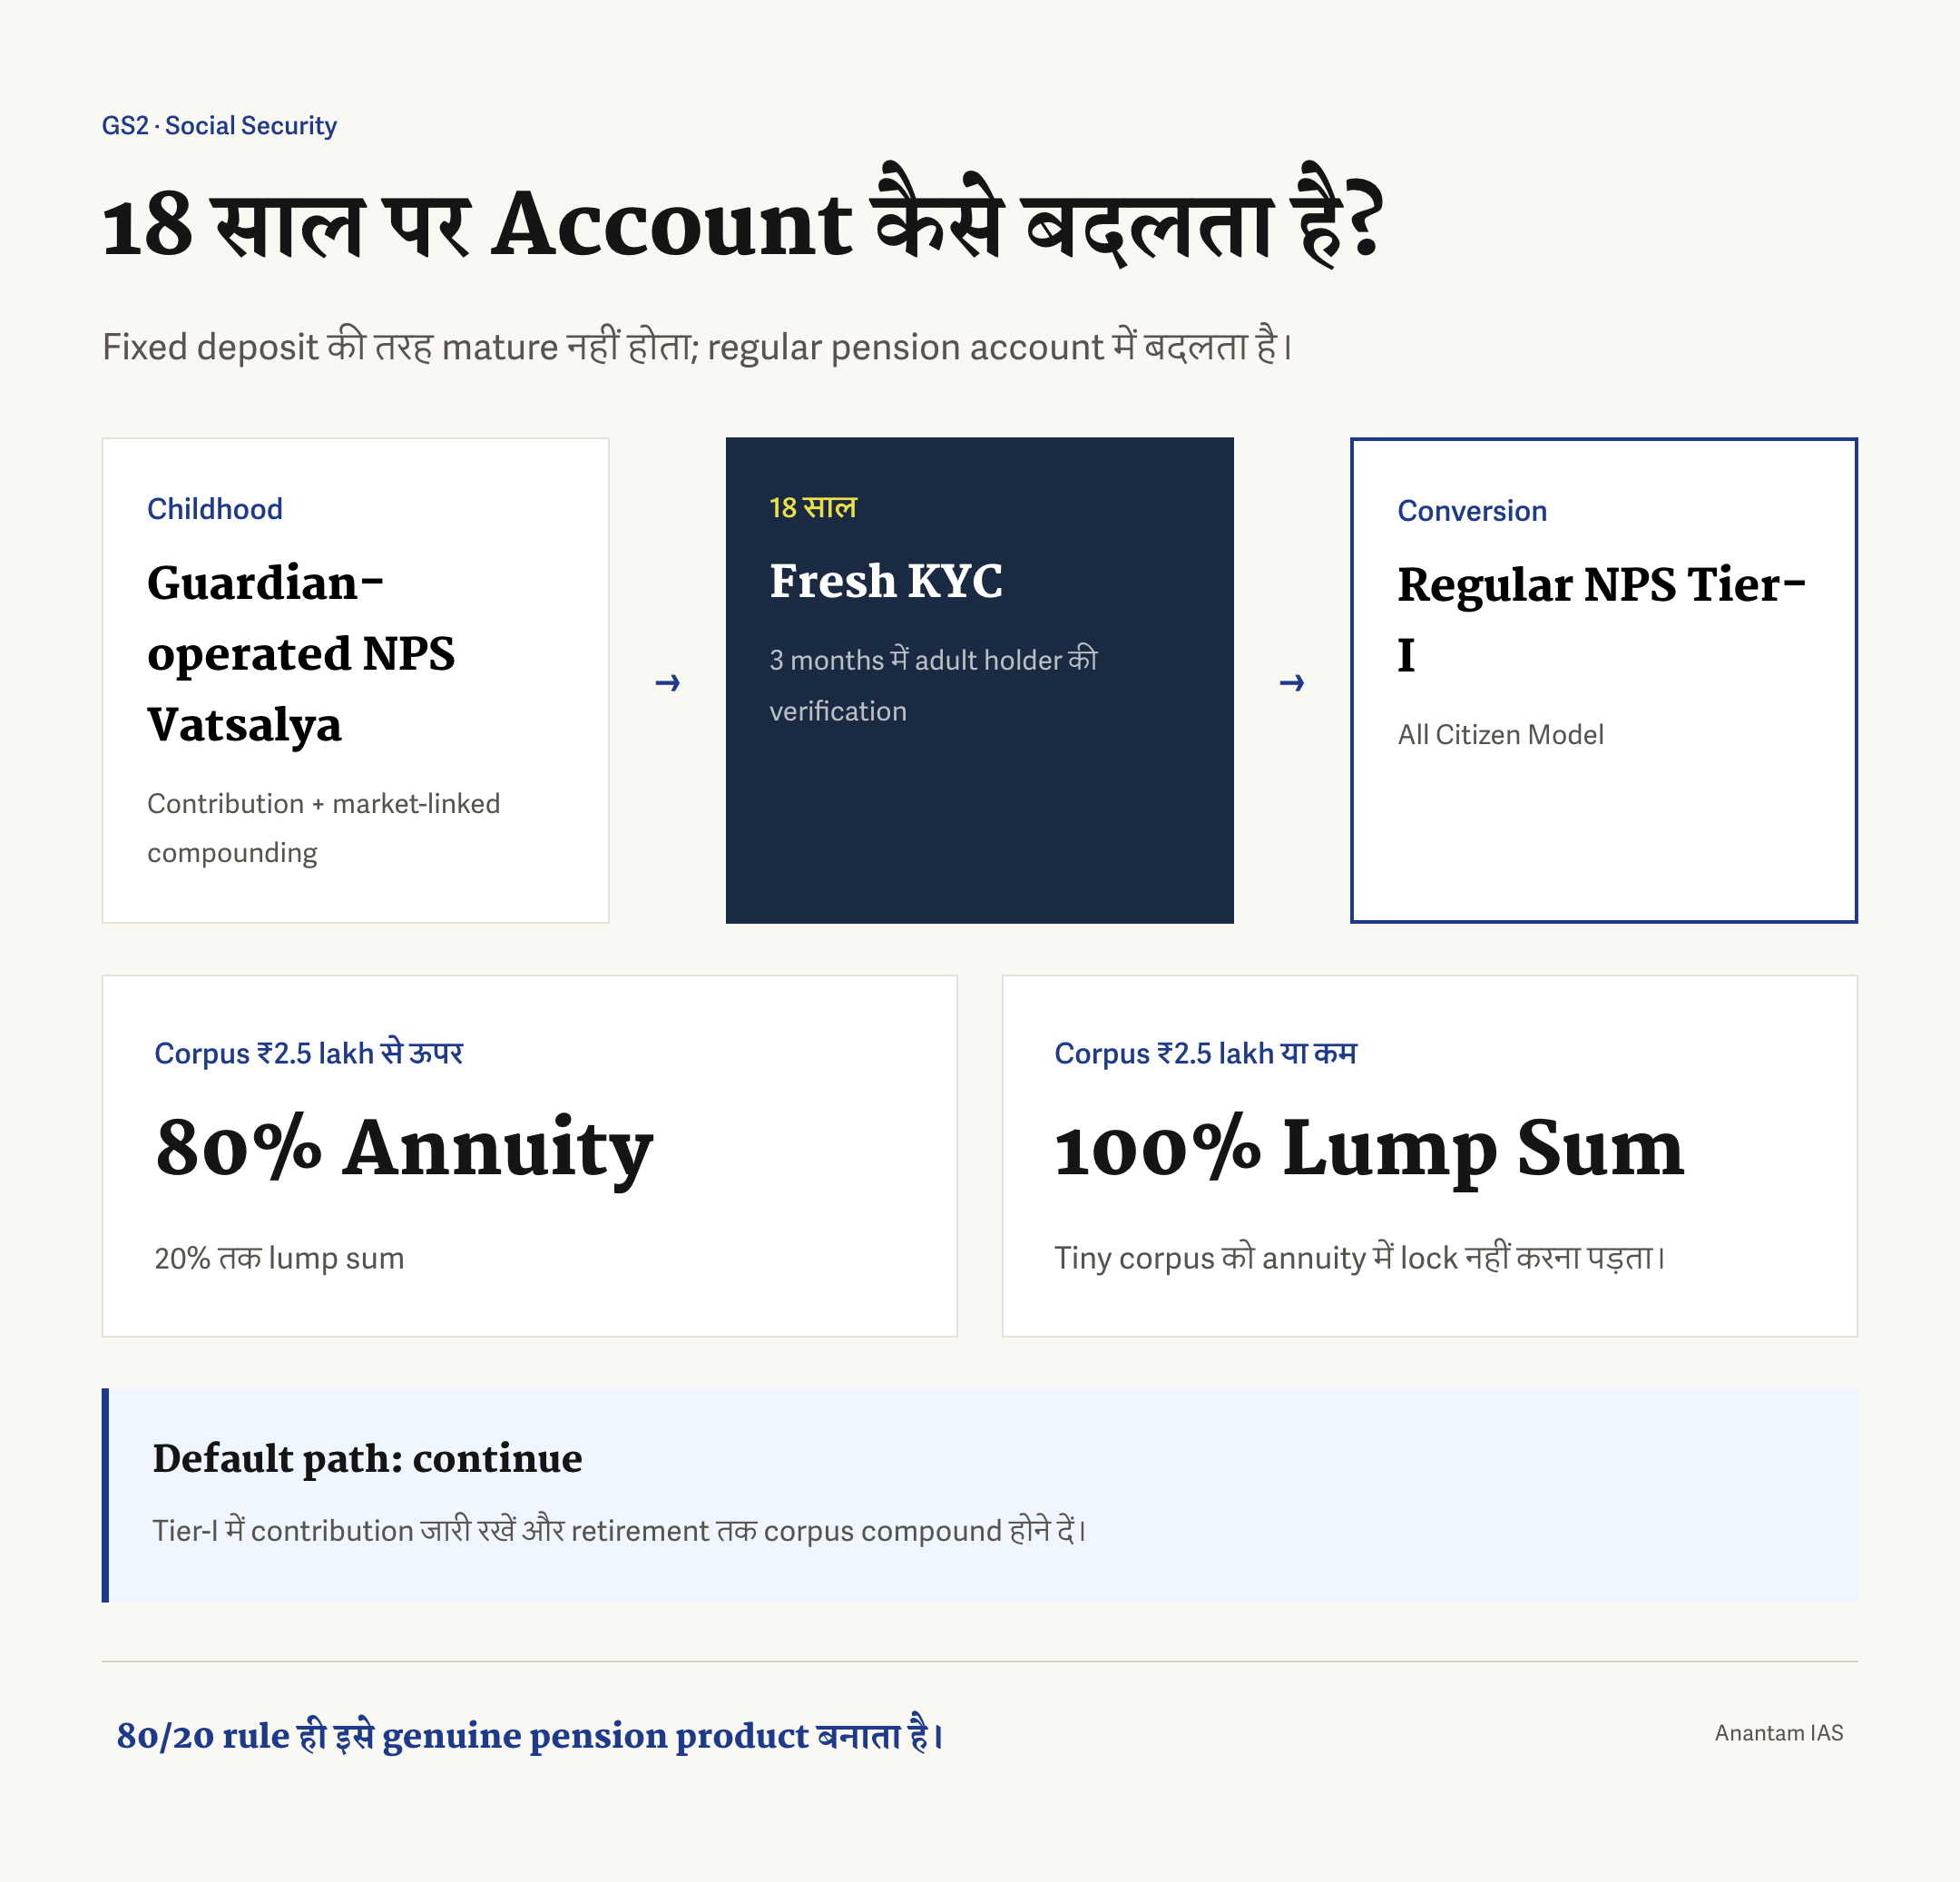
NPS वात्सल्य का सबसे अलग हिस्सा नाबालिग के वयस्क बनने पर बदलना है। खाता सावधि जमा की तरह पककर पूरा भुगतान नहीं देता। 18 साल पर यह ऑल सिटिजन मॉडल के नियमित राष्ट्रीय पेंशन प्रणाली खाते, यानी साधारण NPS टियर-I, में बदलता है। नए वयस्क ग्राहक को वयस्कता के तीन महीने के भीतर नया KYC पूरा करना होता है, क्योंकि पहले अभिभावक की पहचान से खाता चल रहा था और अब वयस्क धारक की सीधी जाँच चाहिए। दोबारा KYC तक निकासी नहीं चलती। उसके बाद खाता साधारण NPS नियमों और निकासी मानकों में चलता है।
18 साल पर नए वयस्क के पास विकल्प हैं। तयशुदा और इच्छित रास्ता जारी रखना है: बदला NPS टियर-I खाता चलता रहे, अंशदान जारी रहे और कॉर्पस रिटायरमेंट तक चक्रवृद्धि करे। वात्सल्य के साल आजीवन पेंशन की नींव हैं, वयस्कता का भुगतान नहीं। बाहर निकलना भी हो सकता है। कॉर्पस ₹2.5 लाख से अधिक हो तो कम से कम 80% से एन्युटी (annuity) खरीदनी होगी। एन्युटी जीवन भर नियमित पेंशन देने वाला वित्तीय उत्पाद है। केवल 20% एकमुश्त लिया जा सकता है। कॉर्पस ₹2.5 लाख या कम हो तो पूरी रकम एकमुश्त निकाली जा सकती है, क्योंकि छोटे कॉर्पस की एन्युटी बहुत छोटी पेंशन देगी।
80/20 नियम योजना का कब्ज़ा है। भारी एन्युटीकरण वात्सल्य को असली पेंशन उत्पाद बनाता है, केवल लंबी अवधि की बचत योजना नहीं। सरकार 18 साल के युवा को पूरा हवा का झोंका नहीं देती जिसे एक साथ ख़र्च किया जा सके। कॉर्पस बुढ़ापे की आय धारा में बदलता है। यही लंबे रिटायरमेंट-शैली लॉक-इन की लागत है, क्योंकि अधिकतर पैसा आज़ाद नकदी नहीं बनता। क्रम याद रखें: बचपन का अंशदान → 18 पर नए KYC के बाद NPS टियर-I में बदलना → पेंशन जारी रखें या मानक NPS निकासी नियम लें। नाबालिग की मृत्यु पर पूरी जमा दौलत अभिभावक या नामित को मिलती है। चलाने वाले अभिभावक की मृत्यु पर नए KYC के साथ नया अभिभावक दर्ज होता है ताकि खाता चलता रहे।
फ़ायदे, महत्व और बड़ा संदर्भ
परिवार के लिए NPS वात्सल्य अनुशासित, पेशेवर ढंग से चलाया और सस्ता लंबे क्षितिज वाला कॉर्पस देता है। ₹50,000 की कटौती कर की मिठास है और चक्रवृद्धि की घड़ी सबसे पहली क़ानूनी उम्र से शुरू होती है। NPS की प्रशासनिक लागत भारतीय वित्त में सबसे कम में है। कई दशकों की होल्डिंग में यह बहुत मायने रखता है, क्योंकि शुल्क भी रिटर्न के ख़िलाफ़ चक्रवृद्धि होते हैं। नाबालिग अकेला लाभार्थी है, इसलिए बचत शादी या कॉलेज जैसे नज़दीकी लक्ष्य के बजाय बच्चे के अपने रिटायरमेंट से बँधी है। यह बुढ़ापे के बारे में दशकों पहले सोचने का जानबूझकर सांस्कृतिक धक्का है।
बड़े स्तर पर महत्व भारत के सामाजिक-सुरक्षा फ़ासलों में है। अनौपचारिक क्षेत्र समेत बड़ी आबादी सरकारी पेंशन या संगठित क्षेत्र के भविष्य निधि के बिना रिटायर करेगी और निजी बचत और परिवार के सहारे पर निर्भर होगी। जल्दी, व्यक्तिगत मालिकाना और पोर्टेबल पेंशन पोट कवरेज को थोड़ा चौड़ा करता है। वित्तीय समावेश यहाँ असामान्य दिशा में बढ़ता है: वयस्कों के बजाय बच्चे औपचारिक व्यवस्था में PRAN और बाज़ार से जुड़े खाते के साथ आते हैं। सरकार उम्मीद करती है कि बचत की संस्कृति योजना से आगे चले। बुज़ुर्गों का हिस्सा बढ़ने और संयुक्त परिवार की सुरक्षा घटने से बुढ़ापे का सहारा व्यक्ति और राज्य पर सरक रहा है। आज के बच्चों का रिटायरमेंट चुपचाप पहले से फंड करना 2050 के दशक और उसके बाद की आय समस्या से पहले काम शुरू करना है।
यह पेंशन क्षेत्र के सुधार की साफ़ चाप में भी बैठता है। भारत निर्धारित-लाभ मॉडल से, जहाँ राज्य तय पेंशन का वादा और फंडिंग का जोखिम उठाता था, NPS जैसे निर्धारित-अंशदान व्यवस्था की ओर गया है। इसमें व्यक्ति बाज़ार से जुड़े फंडों में कॉर्पस बनाता और निवेश का जोखिम उठाता है। वात्सल्य शुरुआत की उम्र सबसे नीचे ले जाता है। दूसरी लंबी अवधि के विकल्पों में पब्लिक प्रॉविडेंट फंड 15 साल के लिए तय ऋण-जैसा, कर-मुक्त रिटर्न देता है। सुकन्या समृद्धि योजना आकर्षक गारंटी दर देती है लेकिन केवल बालिका और करीब 21 साल तक। वात्सल्य दशकों की इक्विटी बढ़ोतरी ले सकता है, जो 50 वर्षों में तय-रिटर्न औज़ारों से आगे जा सकती है। समय, इक्विटी और चक्रवृद्धि का यही अलग फ़ायदा है।
आलोचनाएँ, सीमाएँ और ईमानदार निष्कर्ष
पहली और सबसे बड़ी आलोचना नकदी का लॉक-इन है। कॉर्पस रिटायरमेंट के लिए है, इसलिए बहुत लंबी अवधि के लिए बँधा रहता है। 18 से पहले आंशिक निकासी छोटी और सख़्त शर्तों वाली हैं। 18 पर 80% एन्युटी नियम अधिकतर कॉर्पस को पेंशन धारा में रखता है, आज़ाद नकदी नहीं बनाता। बच्चे के कॉलेज या पहले घर के लिए बचाने वाले माता-पिता के लिए यह ग़लत औज़ार है। स्वतंत्र विश्लेषक म्यूचुअल फंड या PPF को बेहतर नकदी और 60 से पहले लक्ष्यों के लिए ज़्यादा इस्तेमाल योग्य पैसा बताते हैं। कर की सिलवट भी है: नियम जहाँ 80% निकासी दे सकते हैं, आयकर अधिनियम अक्सर NPS एकमुश्त में केवल 60% छूट देता रहा है, इसलिए अतिरिक्त हिस्सा करयोग्य हो सकता है।
दूसरी सीमा बाज़ार जोखिम है। रिटर्न गारंटी नहीं हैं। वे फंड, संपत्ति मिश्रण और बाज़ार के व्यवहार पर निर्भर करते हैं। 50 साल के क्षितिज में इक्विटी का लंबी दौड़ वाला तर्क मज़बूत है, लेकिन बुरे वर्षों में कॉर्पस घटेगा। माता-पिता को बच्चे का घोंसला गिरता देखना PPF या सुकन्या समृद्धि जैसे मूलधन-सुरक्षित विकल्पों से ज़्यादा असहज लग सकता है। तीसरी व्यवहार और जागरूकता की समस्या है। माता-पिता को बच्चे की ओर से दशकों लंबा जटिल फ़ैसला लेना, फंड प्रबंधक और संपत्ति आवंटन चुनना और तुरंत के ख़र्चों के बावजूद अंशदान जारी रखना है। आलोचक मानते हैं कि अधिकतर परिवार आज की ज़रूरतों के सामने 50 साल बाद की पेंशन को प्राथमिकता नहीं देंगे। कम जागरूकता से अपटेक वित्तीय साक्षर शहरी घरों में सिमट सकता है, जिन्हें धक्के की कम ज़रूरत है।
ईमानदार फ़ैसला यह है कि NPS वात्सल्य असली और बिगड़ती समस्या के लिए सोचा-समझा औज़ार है। जल्दी शुरू करें, चक्रवृद्धि को समय दें और कॉर्पस असली पेंशन में बंद रखें, यह तर्क ठीक है। लेकिन यह रिटायरमेंट उत्पाद है जो बच्चे की बचत उत्पाद जैसा दिखता है। आलोचना इसी फ़ासले में है। स्वैच्छिक अंशदायी योजना अकेले भारत का बहुत बड़ा पेंशन कवरेज फ़ासला नहीं भर सकती। अनौपचारिक कार्यबल के लिए चौड़ी जाल चाहिए। यह रिटायरमेंट बचत की तयशुदा उम्र तीस से पालने तक सरका सकती है और पीढ़ी को पेंशन खाता हमेशा से मौजूद चीज़ की तरह देखना सिखा सकती है। संस्कृति बदलने वाले धक्के की संकरी कसौटी पर यह बड़े पहेली का समझदार हिस्सा है, कवरेज का हल नहीं।
मुख्य परीक्षा के उत्तर में कैसे लिखें?
योजना GS पत्र 2 में कल्याण, कमज़ोर वर्गों की सुरक्षा और सामाजिक सुरक्षा के साथ GS पत्र 3 में संसाधन जुटाना, वित्तीय बाज़ार और पेंशन क्षेत्र में काम आती है। इसे केवल योजना का वर्णन न बनाएँ। भारत की बुढ़ापे की आय चुनौती और निर्धारित-लाभ से निर्धारित-अंशदान पेंशन की सरक के बड़े तर्क में रखें। छोटी योजना को ढाँचागत कहानी से जोड़ना अंक दिलाता है।
उत्तर का ढाँचा
समस्या से शुरू करें: बढ़ता बुज़ुर्ग हिस्सा, पतला पेंशन कवरेज और कमज़ोर परिवार सुरक्षा जाल। फिर NPS वात्सल्य को नापी-तुली प्रतिक्रिया और PFRDA नियंत्रित नाबालिग पेंशन खाता परिभाषित करें। अंशदान, निवेश का विकल्प और 18 पर बदलना दो-तीन कसी पंक्तियों में लिखें। ज़्यादातर उत्तर महत्व और आलोचना के संतुलन में रखें: जल्दी चक्रवृद्धि और बच्चे के वित्तीय समावेश के सामने नकदी का लॉक-इन, बाज़ार जोखिम और जागरूकता की समस्याएँ। पेंशन सुधार में जगह और सीमाओं के ईमानदार फ़ैसले पर खत्म करें।
आम गलतियों से बचें
इसे बच्चे की बचत या शिक्षा-बचत योजना न कहें। यह पेंशन उत्पाद है। 18 पर NPS टियर-I में बदलना न भूलें, यही PPF या सुकन्या खाते से अलग विशेषता है। हर संख्या न भरें; शुरुआत का वर्ष, नाबालिग पात्रता और 80/20 निकासी नियम काफ़ी हैं। इसे पेंशन फ़ासले का हल न बनाएँ। यह धक्का है, जाल नहीं।
छोटा उत्तर-रीढ़
भारत की बुढ़ापे की आय समस्या (बुढ़ापा, कम पेंशन कवरेज, बिखरता संयुक्त परिवार) → PFRDA नियंत्रित नाबालिग पेंशन खाता, अभिभावक चलाया → कम न्यूनतम अंशदान, कोई ऊपरी सीमा नहीं, Auto/Active निवेश, बचपन से PRAN → 18 पर नए KYC के बाद NPS टियर-I में बदलना, निकासी में 80% एन्युटी / 20% एकमुश्त तर्क → महत्व: जल्दी चक्रवृद्धि, बच्चों का वित्तीय समावेश, पेंशन कवरेज, आबादी का बदलाव, निर्धारित-अंशदान सुधार → आलोचना: नकदी का लॉक-इन, बाज़ार जोखिम, कम जागरूकता, परिवार की प्राथमिकता → फ़ैसला: संस्कृति बदलने वाला धक्का, कवरेज का हल नहीं।
डायग्राम या फ़्लोचार्ट का विचार
बाएँ से दाएँ प्रवाह बनाएँ: “अभिभावक नाबालिग के लिए खाता खोलता है” → “बचपन के अंशदान + चक्रवृद्धि” → “18 साल: नया KYC, NPS टियर-I में बदलना” → काँटा: “अंशदान जारी” और “निकासी: 80% एन्युटी / 20% एकमुश्त; छोटे कॉर्पस में पूरी एकमुश्त”। जीवनचक्र प्रवाह बदलने को साफ़ दिखाता है, जो योजना का हृदय है।
संतुलित निष्कर्ष की एक लाइन
“NPS वात्सल्य भारत के पेंशन फ़ासले का हल नहीं, क्योंकि स्वैच्छिक योजना इतना चौड़ा फ़ासला नहीं भर सकती। यह रिटायरमेंट बचत की तयशुदा शुरुआत उम्र तीस से पालने तक लाने की कोशिश है और इस संकरी कसौटी पर समझदार लेकिन आंशिक सुधार है।”
आँकड़े कैसे इस्तेमाल करें?
दो-तीन आँकड़े काफ़ी हैं: शुरुआत 18 सितंबर 2024; PFRDA और NPS का ढाँचा; और ₹2.5 लाख से ऊपर कॉर्पस में 80/20 निकासी नियम। निर्धारित-अंशदान पेंशन, पेंशन कवरेज फ़ासला, वित्तीय समावेश, चक्रवृद्धि की ताक़त और आबादी का बदलाव मुख्य शब्द जोड़ें। ब्रोशर की तरह हर संख्या न दोहराएँ।
सामान्य प्रश्न
NPS वात्सल्य क्या है और कौन खोल सकता है? यह PFRDA नियंत्रित, अंशदायी और बाज़ार से जुड़ी पेंशन योजना है, 18 सितंबर 2024 को शुरू हुई। 18 से कम भारतीय नागरिक, नाबालिग NRI या OCI के लिए खुल सकती है। खाता बच्चे के नाम पर और वही अकेला लाभार्थी होता है। माता-पिता या क़ानूनी अभिभावक वयस्क होने तक चलाते हैं।
कितना अंशदान ज़रूरी है और ऊपरी सीमा क्या है? शुरुआत पर न्यूनतम ₹1,000 प्रति वर्ष था और ऊपरी सीमा नहीं थी। फ़र्श नीचे था ताकि अलग आय वाले परिवार जुड़ सकें। केंद्रीय बजट 2025 ने धारा 80CCD(1B) की अतिरिक्त ₹50,000 NPS कटौती को बच्चे के वात्सल्य अंशदान तक बढ़ाया।
बच्चे के 18 होने पर खाते का क्या होता है? यह ऑल सिटिजन मॉडल के नियमित NPS टियर-I में बदलता है। नए वयस्क को तीन महीने में नया KYC करना होता है। कॉर्पस ₹2.5 लाख से ऊपर हो तो निकासी में कम से कम 80% एन्युटी और 20% एकमुश्त होता है। ₹2.5 लाख या कम कॉर्पस पूरा निकाला जा सकता है। जारी रखना तयशुदा रास्ता है।
18 से पहले पैसा निकाला जा सकता है? सीमित तरीके से। खाता तीन साल चलने के बाद अंशदान के 25% तक आंशिक निकासी, रिटर्न छोड़कर, अधिकतम तीन बार हो सकती है। कारण नाबालिग की शिक्षा, बताई गई बीमारियाँ या 75% से अधिक विकलांगता हैं। सख़्त नकदी डिज़ाइन का हिस्सा है, क्योंकि यह रिटायरमेंट उत्पाद है।
अभ्यास प्रश्न
प्रीलिम्स MCQ
- NPS वात्सल्य के संदर्भ में कथनों पर विचार कीजिए। यह NPS के तहत PFRDA नियंत्रित है; केवल बालिका के लिए खुलता है; खाता नाबालिग के नाम पर होता है। कौन-सा/से सही है/हैं?
(a) केवल 1
(b) केवल 1 और 3
(c) केवल 2 और 3
(d) 1, 2 और 3।
उत्तर: (b) NPS वात्सल्य लिंग से अलग 18 से कम भारतीय नागरिक के लिए है। कथन 2 ग़लत है। PFRDA नियंत्रण और नाबालिग नाम सही हैं। - NPS वात्सल्य किस वर्ष शुरू हुई और कौन नियंत्रित करता है?
(a) 2022, RBI
(b) 2023, SEBI
(c) 2024, PFRDA
(d) 2025, IRDAI।
उत्तर: (c) बजट 2024-25 में घोषणा और 18 सितंबर 2024 को शुरुआत हुई। पेंशन निधि विनियामक और विकास प्राधिकरण नियंत्रित करता है। - नाबालिग ग्राहक के 18 साल होने पर खाता:
(a) पककर पूरा नकदी देता है
(b) नए KYC के बाद ऑल सिटिजन मॉडल के नियमित NPS टियर-I में बदलता है
(c) अपने आप बंद होता है
(d) सावधि जमा में स्थानांतरित होता है।
उत्तर: (b) मानक NPS टियर-I में बदलाव होता है और नए वयस्क को तीन महीने में नया KYC करना होता है। - 18 पर निकासी में कॉर्पस ₹2.5 लाख से अधिक हो तो तय बँटवारा क्या है?
(a) पूरा एकमुश्त
(b) 60% एकमुश्त, 40% एन्युटी
(c) कम से कम 80% एन्युटी, 20% तक एकमुश्त
(d) पूरी एन्युटी।
उत्तर: (c) ₹2.5 लाख से ऊपर न्यूनतम 80% एन्युटी और 20% एकमुश्त है। नीचे कॉर्पस पूरी निकासी हो सकता है। - 18 से पहले आंशिक निकासी के बारे में सही कथन कौन-सा है?
(a) खुलने के बाद कभी भी असीमित
(b) तीन साल बाद अंशदान के 25% तक, अधिकतम तीन बार, शिक्षा या बताई बीमारी जैसे कारणों पर
(c) शादी के लिए केवल एक बार
(d) कभी अनुमति नहीं।
उत्तर: (b) तीन साल की अवधि, 25% अंशदान, अधिकतम तीन निकासी और बताए गए उद्देश्य नियम हैं।
मुख्य परीक्षा प्रश्न
- “NPS वात्सल्य बच्चे की बचत योजना नहीं, जल्दी शुरुआत वाला पेंशन उत्पाद है।” इस कथन की जाँच कीजिए और आँकिए कि योजना भारत के पेंशन कवरेज फ़ासले को कितना छू सकती है। (15 अंक, 250 शब्द)
- भारत के आबादी बदलाव और निर्धारित-लाभ से निर्धारित-अंशदान पेंशन व्यवस्था की सरक के संदर्भ में NPS वात्सल्य का महत्व बताइए। (15 अंक, 250 शब्द)
- NPS वात्सल्य के डिज़ाइन का नकदी लॉक-इन, बाज़ार से जुड़े रिटर्न और 18 साल पर खाता बदलने के संदर्भ में आलोचनात्मक मूल्यांकन कीजिए। (15 अंक, 250 शब्द)
- “भारत में वित्तीय समावेश ने अधिकतर वयस्कों को निशाना बनाया; NPS वात्सल्य इसे बच्चों तक बढ़ाती है।” दावे और योजना की सफलता के घरेलू व्यवहार अनुमानों का विश्लेषण कीजिए। (10 अंक, 150 शब्द)
- NPS वात्सल्य की पब्लिक प्रॉविडेंट फंड और सुकन्या समृद्धि योजना जैसे लंबे क्षितिज बचत औज़ारों से तुलना कीजिए और बुढ़ापे की सुरक्षा में इसकी अलग भूमिका बताइए। (10 अंक, 150 शब्द)