हर साल भारतीय घरों में चुपचाप एक कठोर छँटाई होती है। विद्यार्थी कठिन प्रवेश परीक्षा निकालकर अच्छे कॉलेज में सीट पाता है, फिर परिवार कैलकुलेटर लेकर बैठता है। फ़ीस बड़ी होती है, बैंक ऐसी गिरवी माँगता है जो परिवार के पास नहीं, और गारंटर बनने से रिश्तेदार विनम्रता से मना कर देता है। PM Vidyalaxmi इसी बातचीत को रास्ते से हटाने की सरकारी कोशिश है। केंद्रीय मंत्रिमंडल ने 6 नवंबर 2024 को इस केंद्रीय क्षेत्र योजना को मंज़ूरी दी। इसका वादा है कि भारत के टॉप संस्थानों में दाख़िला पाने वाले मेधावी छात्र को बैंक से बिना गिरवी और बिना गारंटर शिक्षा ऋण मिले। सरकार की क्रेडिट गारंटी से बैंक का जोखिम घटता है और कम आय वाले छात्रों के ब्याज का एक हिस्सा सरकार देती है।
यह वादा एक बजट पंक्ति से कहीं बड़ा है। भारत ने बढ़ोतरी की उम्मीद युवा आबादी पर रखी है और National Education Policy 2020 ने उच्च शिक्षा में सकल नामांकन अनुपात को 2035 तक 50% करने का लक्ष्य दिया। मामूली आय वाले घर का होशियार छात्र पैसे की कमी से सीट छोड़ दे तो यह लक्ष्य पूरा नहीं होगा। इसलिए शिक्षा मंत्रालय के उच्च शिक्षा विभाग की PM Vidyalaxmi पहुँच, समानता और आबादी वाला लाभांश, तीनों से जुड़ती है। नाम के कारण एक आम उलझन भी होती है। 2015 से एक पुराना Vidya Lakshmi पोर्टल है, जिसका काम अलग लेकिन संबंधित है। UPSC में योजना और पोर्टल का फ़र्क ठीक लिखना बहुत ज़रूरी है।
योजना क्या है और इसे क्यों शुरू किया गया?
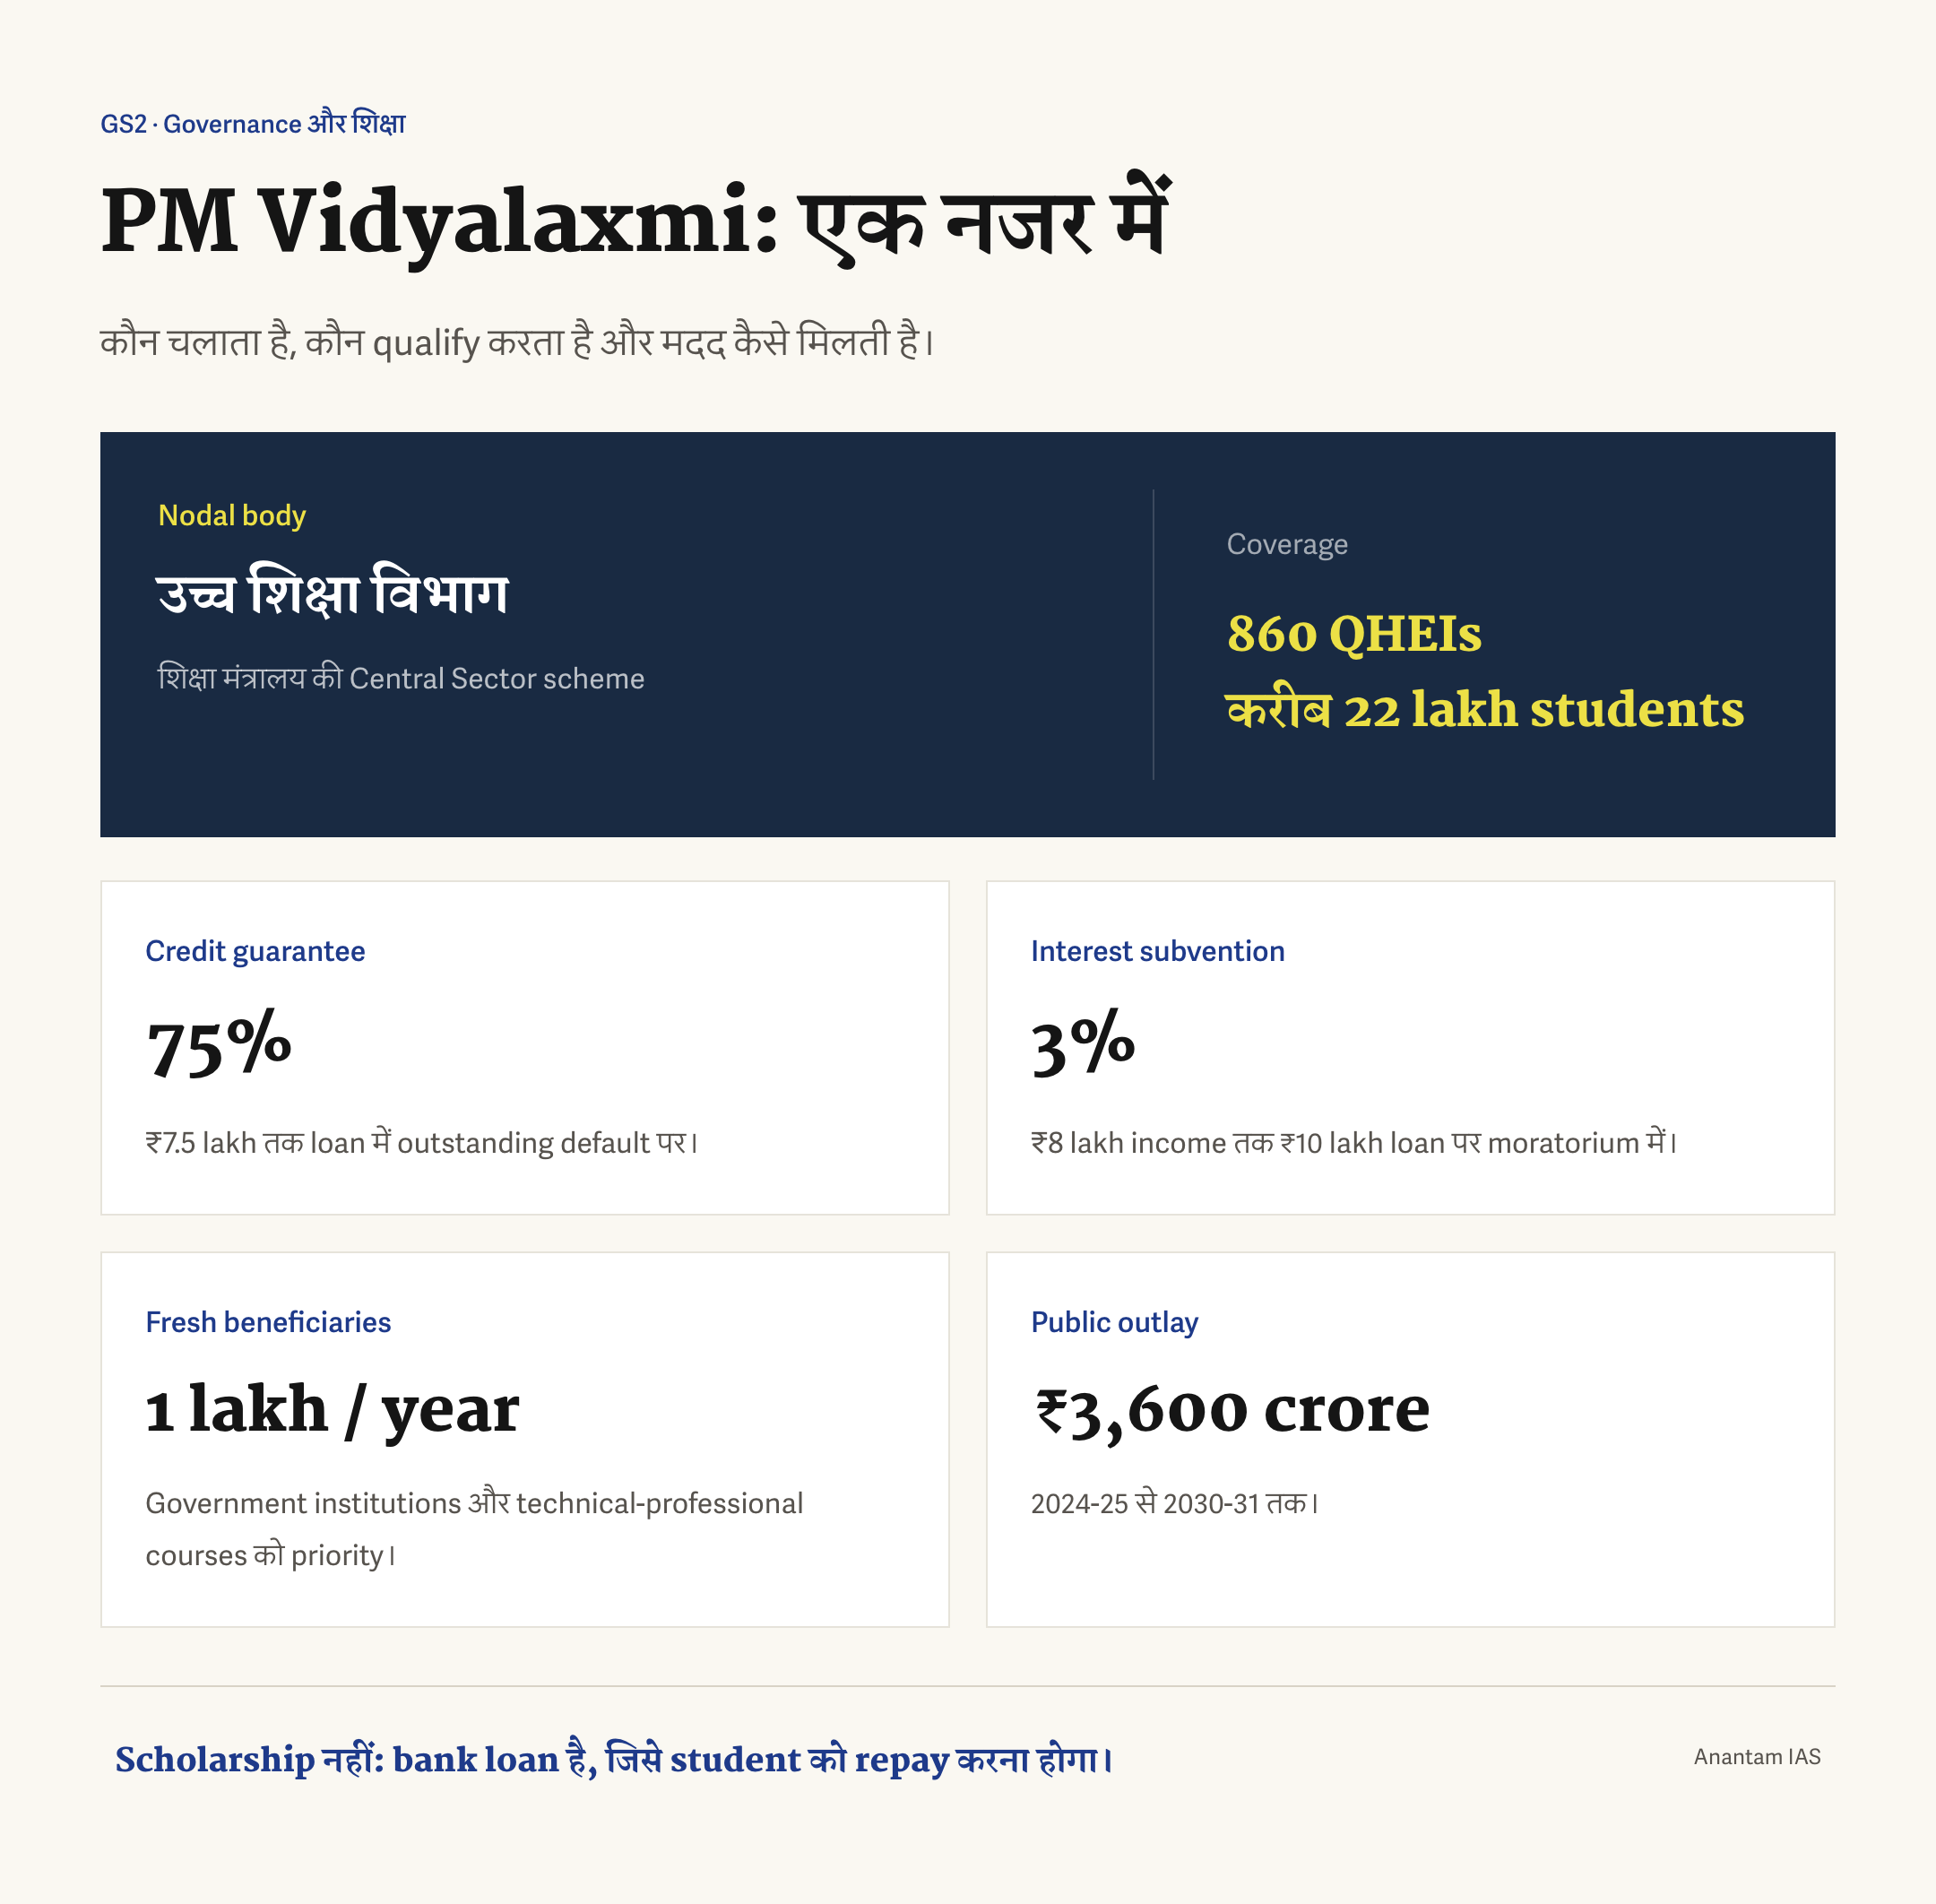
PM Vidyalaxmi छात्रवृत्ति या मुफ़्त पैसा नहीं है। यह ऋण योजना है, जिसमें दो सरकारी सहारे जुड़े हैं। टॉप मान्यता प्राप्त संस्थान में दाख़िला लेने वाले छात्र को ट्यूशन और पाठ्यक्रम से जुड़ी लागतों के लिए शिक्षा ऋण मिल सकता है। उसे कुछ गिरवी नहीं रखना और गारंटर नहीं ढूँढना पड़ता। पैसा बैंक का ही होता है और छात्र को वापस करना होता है। सरकार उन दो माँगों को हटाती है जो साधारण परिवार का ऋण सबसे अधिक रोकती हैं: जमानत और सह-हस्ताक्षरकर्ता।
यह केंद्रीय क्षेत्र योजना है। इसका पूरा पैसा केंद्र सरकार देती है, केंद्र प्रायोजित योजना की तरह राज्य हिस्सा नहीं देते। पैसा, डिज़ाइन और जवाबदेही केंद्र, खासकर उच्च शिक्षा विभाग, के पास है। शिक्षा संविधान की समवर्ती सूची में है, इसलिए उच्च-शिक्षा वित्त को पूरी तरह केंद्र से चलाने का फ़ैसला यह भी दिखाता है कि इस नीति को कौन चला रहा है।
इसे अभी और इसी रूप में शुरू करने का सीधा कारण बढ़ती शिक्षा लागत है। फ़ीस परिवार की आय से तेज़ बढ़ी है। फ़ासला भरने वाला बैंक ऋण उसी छात्र तक नहीं पहुँचता जिसे सबसे अधिक ज़रूरत है, क्योंकि पहली पीढ़ी के विद्यार्थी का परिवार जमानत नहीं दे सकता। इसकी नीति वंशावली NEP 2020 से आती है, जिसने सार्वजनिक और निजी संस्थानों में हर मेधावी छात्र तक वित्तीय मदद पहुँचाने की सिफ़ारिश की। सरकार का अनुमान है कि बैंक का जोखिम लेकर और ब्याज का बोझ थोड़ा घटाकर होशियार दाख़िला पत्र को असल नामांकन में बदलना छात्रवृत्ति कोष से अधिक भरोसेमंद हो सकता है।
PM Vidyalaxmi कैसे काम करती है?
योजना भारत के हर कॉलेज को कवर नहीं करती। यह गुणवत्ता वाले उच्च शिक्षा संस्थानों यानी QHEIs के लिए है और द्वारपाल National Institutional Ranking Framework (NIRF) है। संस्थान तब पात्र होता है जब वह NIRF की समग्र, श्रेणी-विशेष या विषय-विशेष सूची में टॉप 100 में हो; राज्य सरकार का संस्थान हो और 101 से 200 रैंक में हो; या केंद्र सरकार के नियंत्रण में हो। टॉप 100 में सरकारी और निजी दोनों संस्थान आ सकते हैं। सूची हर साल ताज़ा NIRF रैंकिंग से अपडेट होती है, इसलिए जमी नहीं है। शुरुआत में 860 संस्थान शामिल हैं, जिनमें एक साल में करीब 22 लाख छात्र योजना का लाभ ले सकते हैं।
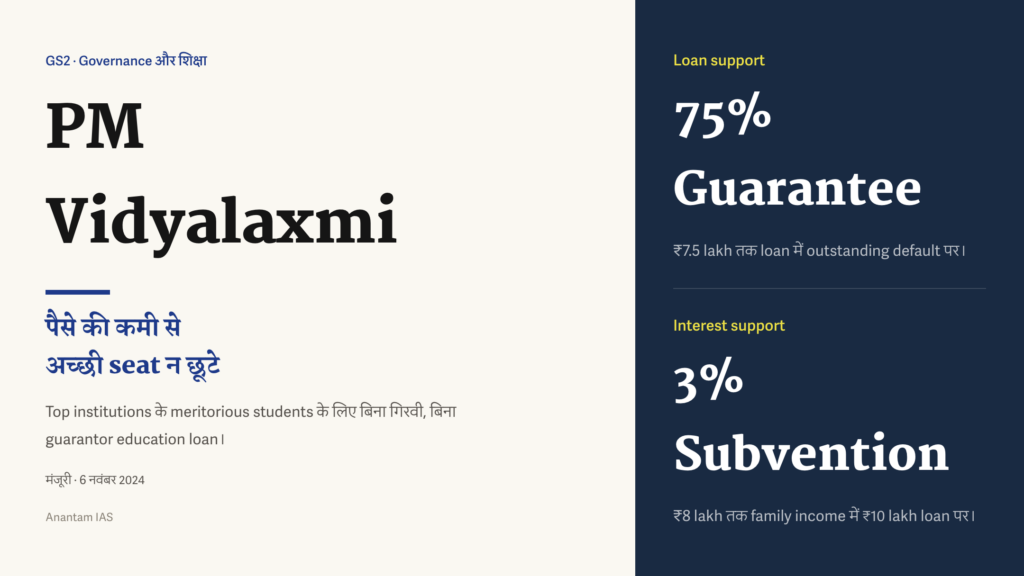
इसके भीतर दो अलग सहारे हैं। पहला क्रेडिट गारंटी (credit guarantee) है। ₹7.5 लाख तक के ऋण में उधारकर्ता चुकौती रोक दे तो सरकार बकाया चूक के 75% की बैंक को गारंटी देती है। यानी बाकी रकम का तीन-चौथाई सरकार भरने का वादा करती है। इससे बैंक गिरवी और गारंटर की माँग छोड़ सकता है, क्योंकि नुकसान का अधिकतर जोखिम छात्र के परिवार के बजाय राज्य उठाता है। यह खासकर छोटे ऋण पर काम आता है, जहाँ पहली पीढ़ी और कम आय वाले उधारकर्ता अधिक होते हैं।
दूसरा सहारा ब्याज सहायता (interest subvention) है और इसकी शर्तें कड़ी हैं, क्योंकि इसका ख़र्च सीधे ख़जाने पर आता है। वार्षिक पारिवारिक आय ₹8 लाख तक हो, छात्र किसी दूसरी सरकारी छात्रवृत्ति या ब्याज-सहायता योजना में न आता हो, तो ₹10 लाख तक के ऋण पर मोहलत अवधि में 3% ब्याज सहायता मिलती है। मोहलत वह छूट की अवधि है जब छात्र पढ़ रहा होता है और चुकौती शुरू नहीं हुई। यह असीमित नहीं है। हर साल करीब एक लाख नए छात्रों की सीमा है। सरकारी संस्थानों और तकनीकी-पेशेवर पाठ्यक्रमों को प्राथमिकता मिलेगी, जहाँ फ़ीस अधिक और रोज़गार क्षमता अपेक्षाकृत साफ़ होती है। योजना के दौरान करीब 7 लाख नए छात्र सहायता पा सकते हैं। रिसाव घटाने के लिए भुगतान धुंधली भरपाई से नहीं, ई-वाउचर और केंद्रीय बैंक डिजिटल करेंसी बटुए से होगा। पूरे पैकेज के लिए 2024-25 से 2030-31 तक ₹3,600 करोड़ का आवंटन है।
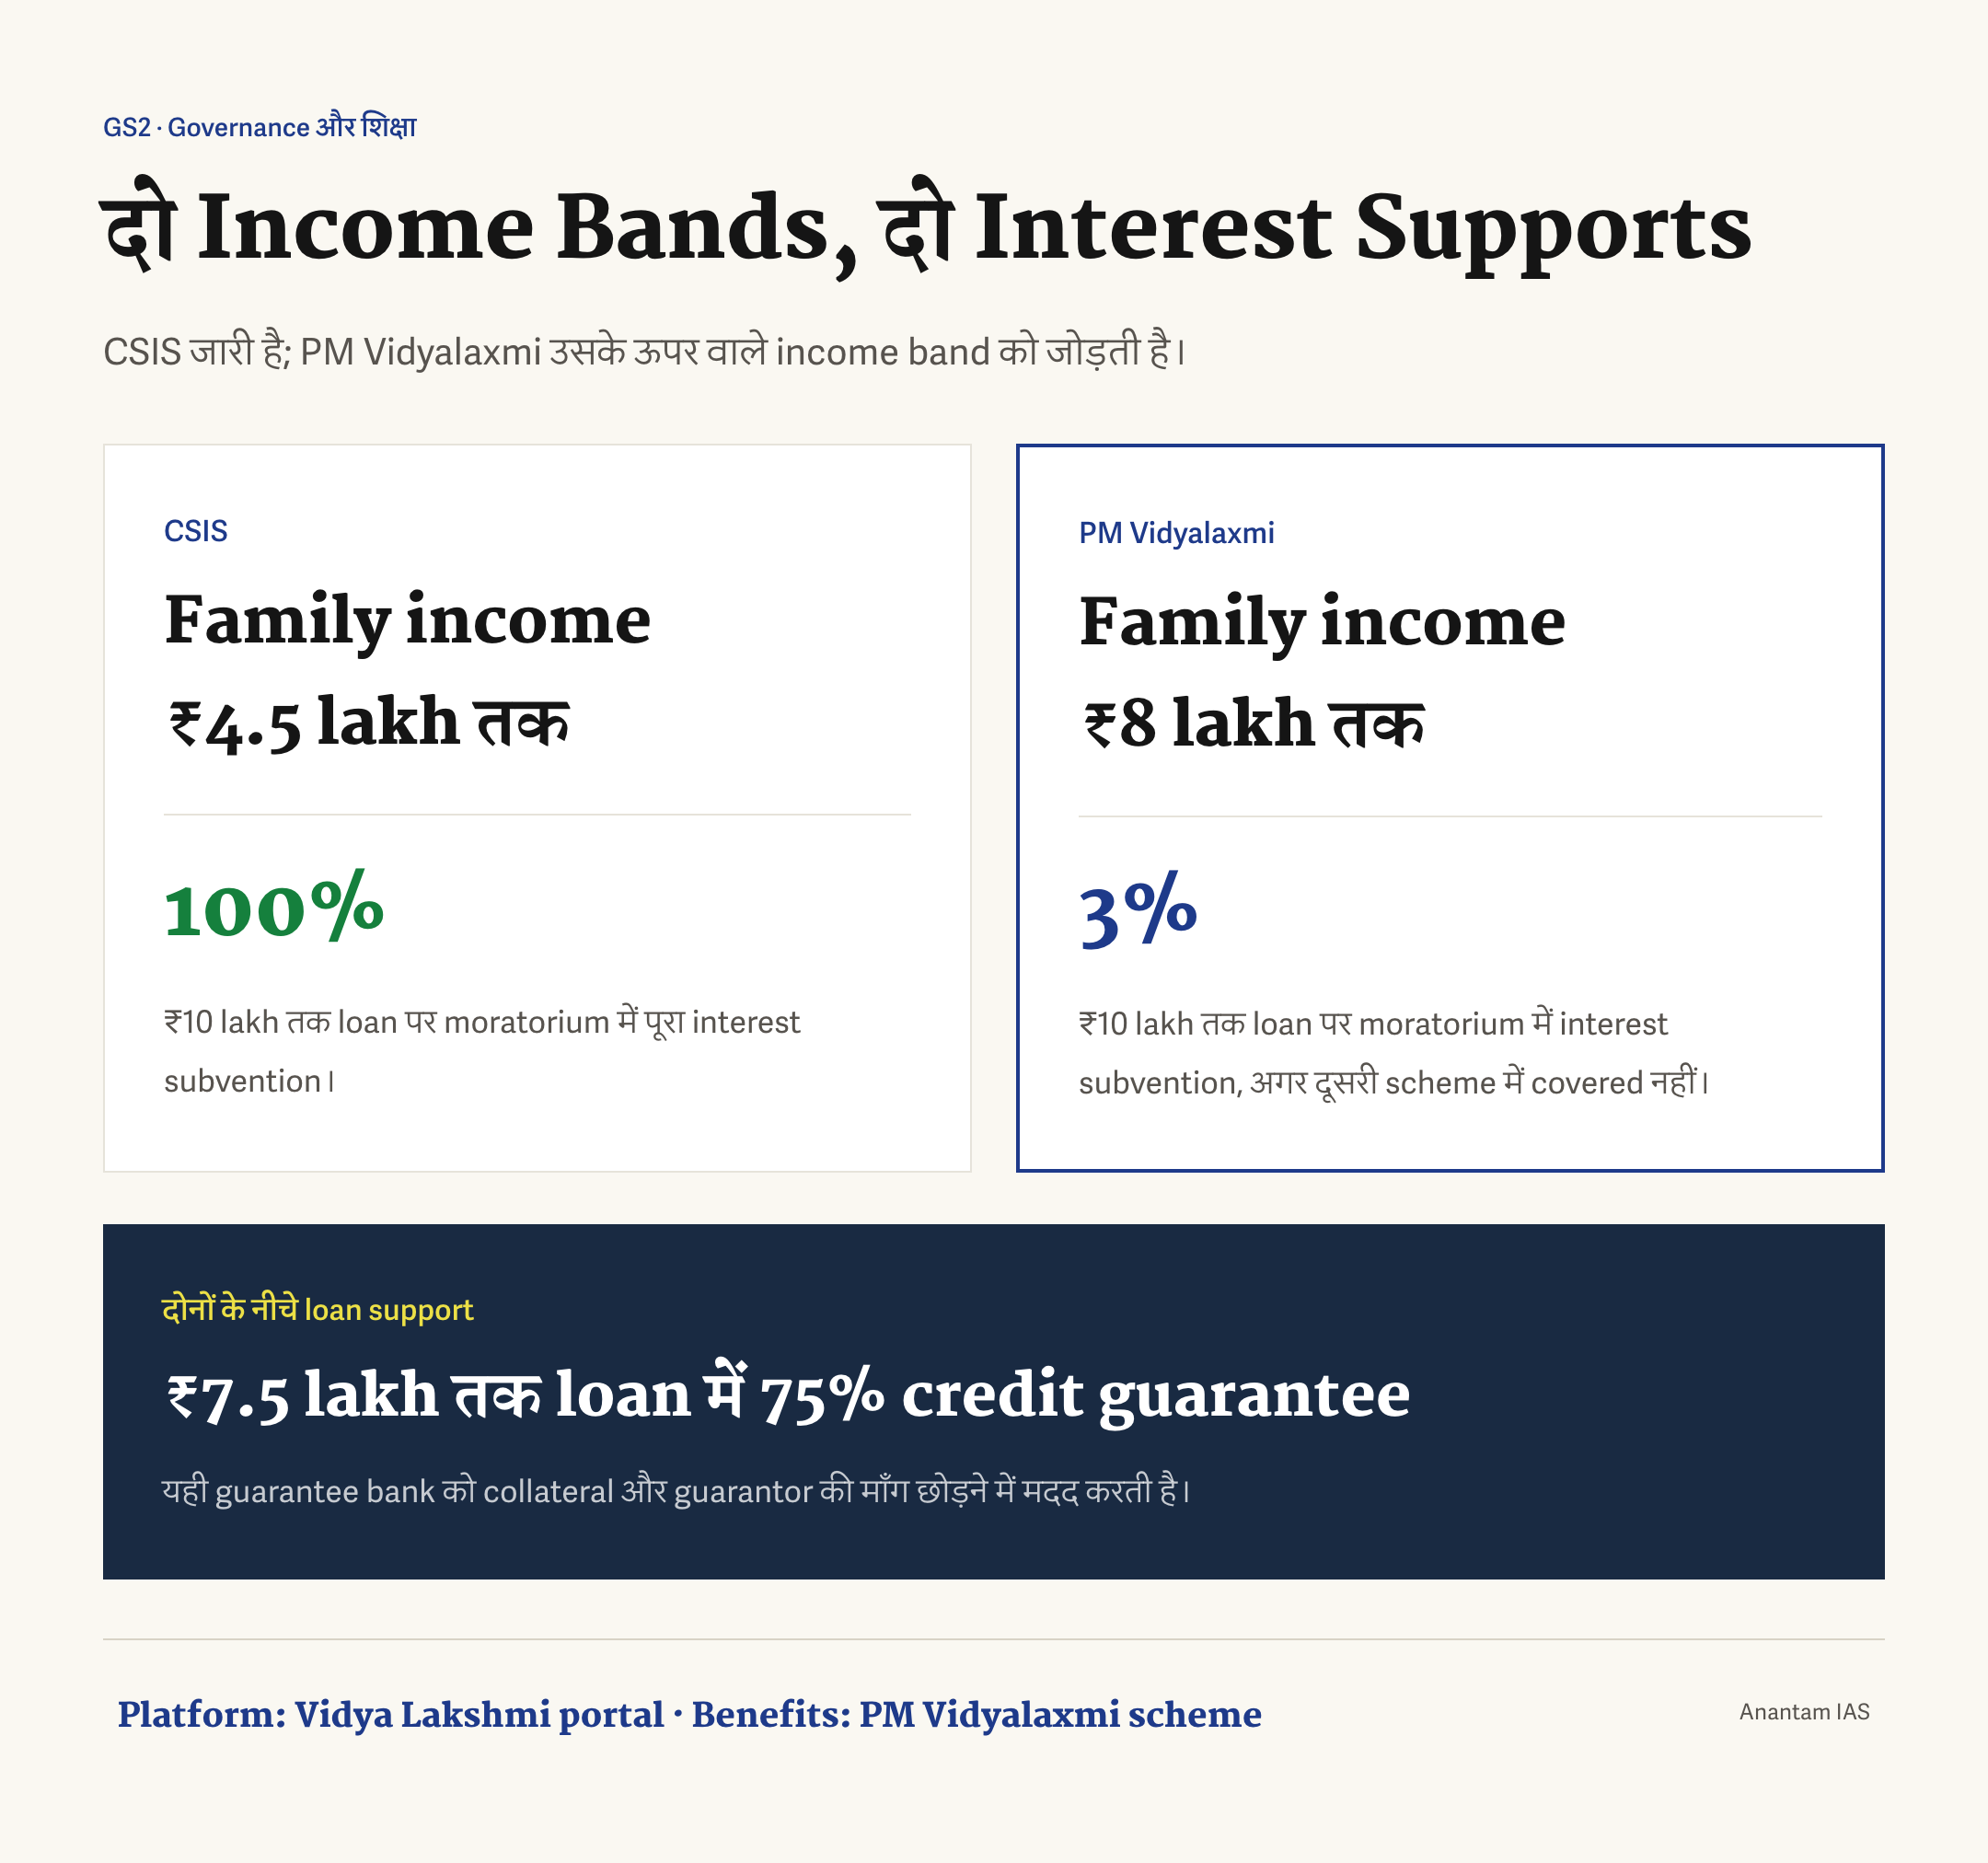
PM Vidyalaxmi, Vidya Lakshmi पोर्टल और CSIS में फ़र्क
तीन नाम लगभग एक जैसे सुनाई देते हैं, लेकिन वे एक चीज़ नहीं हैं। सबसे पुराना Vidya Lakshmi पोर्टल 2015 में शुरू हुआ। वह योजना नहीं, एक-खिड़की वेबसाइट है। इसे पहले NSDL e-Governance कहलाने वाली Protean eGov Technologies ने बनाया और चलाया। यह Department of Financial Services, Department of Higher Education और Indian Banks’ Association के मार्गदर्शन में चलता है। छात्र एक साझा आवेदन पत्र भर सकता है, कई बैंकों के शिक्षा-ऋण उत्पाद तुलना कर सकता है, एक साथ आवेदन भेज सकता है और स्थिति देख सकता है। इसे ऋण आवेदनों की साझा पाइप समझिए।
2024 की PM Vidyalaxmi योजना उसी पाइप के उन्नत संस्करण से लाभ देती है। उच्च शिक्षा विभाग एकीकृत PM-Vidyalaxmi पोर्टल चला रहा है, जहाँ छात्र एक सरल प्रक्रिया से शिक्षा ऋण और ब्याज सहायता, दोनों के लिए आवेदन कर सकता है। हर बैंक वही प्रक्रिया उपयोग करता है। इसलिए फ़र्क साफ़ है: Vidya Lakshmi मंच है; PM Vidyalaxmi योजना, क्रेडिट गारंटी और सहायता हैं जो मंच से पहुँचती हैं। ख़बर में आवेदनों “पोर्टल पर खुलने” की बात मंच है और “योजना मंज़ूर होने” की बात 2024 मंत्रिमंडल फ़ैसला है।
तीसरा नाम Central Sector Interest Subsidy scheme यानी CSIS है। यहाँ दोहरी गिनती से बचें। PM Vidyalaxmi पुराने सहारों को हटाती नहीं। यह PM Vidyalaxmi-USP छतरी के Credit Guarantee Fund Scheme for Education Loans और CSIS को पूरक करती है। CSIS अलग और निचली आय पट्टी के लिए जारी है। वार्षिक पारिवारिक आय ₹4.5 लाख तक हो और मंज़ूर संस्थान में तकनीकी या पेशेवर पाठ्यक्रम हो, तो ₹10 लाख तक के ऋण पर मोहलत में पूरा ब्याज सरकार देती है। PM Vidyalaxmi की नई 3% सहायता इसके ऊपर वाली पट्टी, ₹4.5 लाख से अधिक और ₹8 लाख तक, को पकड़ती है और केवल उन छात्रों को मिलती है जो दूसरी योजना में नहीं आते। एक पंक्ति में: CSIS ₹4.5 लाख आय तक 100% ब्याज सहायता देता है; PM Vidyalaxmi ₹8 लाख तक 3% सहायता जोड़ती है; और नई क्रेडिट गारंटी नीचे बिना गिरवी ऋण संभव बनाती है। ये तीन परतदार औज़ार हैं, प्रतिद्वंद्वी नहीं।
महत्व: पहुँच, समानता और आबादी वाला लाभांश
PM Vidyalaxmi का सबसे मज़बूत पक्ष पहुँच और समानता है। उच्च शिक्षा में भारत का सकल नामांकन अनुपात धीरे-धीरे बढ़कर हाल की आधिकारिक सर्वे में करीब 28% है, जबकि NEP 2020 का लक्ष्य 2035 तक 50% है। केवल सीटें बनाकर इतना फ़ासला नहीं भरेगा। छात्रों को उन्हें उठा पाने योग्य बनाना होगा। गिरवी और गारंटर की माँग पहली पीढ़ी के विद्यार्थियों, कम आय वाले परिवारों और पारिवारिक संपत्ति के बिना इलाकों के छात्रों को असमान रूप से रोकती है। योजना बाहर रखने के उस चुप रूप को निशाना बनाती है जो अस्वीकृति पत्र में नहीं दिखता, क्योंकि छात्र आवेदन ही नहीं करता।
इसके ऊपर भविष्य के वित्त का तर्क है। भारत की बड़ी कामकाजी उम्र की आबादी तभी आबादी वाला लाभांश बनेगी जब कुशल और रोज़गार योग्य हो। उच्च शिक्षा इस बदलने का इंजन है। तकनीकी और पेशेवर पाठ्यक्रम, इंजीनियरिंग, चिकित्सा और प्रबंधन, को प्राथमिकता वहाँ मदद देती है जहाँ ऊँची फ़ीस और कमाई की क्षमता मिलती हैं। पात्रता को NIRF से जोड़ना मर्ज़ी वाली सूची के बजाय वस्तुनिष्ठ, सालाना अपडेट द्वार देता है और राजनीतिक पसंदीदा चुनना घटाता है। CBDC बटुए और ई-वाउचर से सहायता और एक डिजिटल पोर्टल से ऋण देने पर पारदर्शी पटरी बनती है, जो नकद भरपाई से कम रिसाव होता है। सरकार छात्र को अनुदान देने के बजाय बैंक की गारंटी लेकर अपेक्षाकृत छोटे आवंटन से बहुत बड़ा निजी ऋण पूल खोलती है। यही क्रेडिट-गारंटी औज़ार का तर्क है।
शासन में PM Vidyalaxmi उस राज्य का साफ़ उदाहरण है जो नकद देने के बजाय अपनी बैलेंस शीट का भरोसा देता है और निजी बैंकों को वह सामाजिक ऋण देने के लिए तैयार करता है जिससे वे नहीं तो बचते। यह शिक्षा नीति के साथ आधुनिक कल्याण पहुँच का केस स्टडी है, जहाँ चेक की जगह गारंटी, सहायता और डिजिटल पटरियाँ काम करती हैं।
चुनौतियाँ, आलोचनाएँ और आगे का रास्ता
सबसे बड़ी आलोचना कवरेज की है। PM Vidyalaxmi NIRF से पहचाने टॉप 860 संस्थानों तक पहुँचती है। भारत के अधिकतर छात्र हज़ारों साधारण राज्य कॉलेज और निजी संस्थानों में पढ़ते हैं जो टॉप 100 या राज्य 101-200 पट्टी में नहीं आएँगे। सब तक पहुँच की भाषा वाली योजना वास्तव में पहले से फ़ायदे वाली परत, अच्छे कॉलेज में पहुँच चुके छात्रों, को कवर करती है। गरीब परिवारों के सबसे होशियार छात्रों की मदद होती है, लेकिन औसत गरीब छात्र बड़ी समानता समस्या के बावजूद पुराने और पतले सहारों पर छोड़ दिया जाता है। मेधा इनाम और पहुँच चौड़ी करने के बीच तनाव है और योजना मेधा की ओर अधिक झुकती है।
सीमाओं की समस्या भी है। 75% क्रेडिट गारंटी केवल ₹7.5 लाख तक के ऋण पर है। टॉप निजी संस्थान में कई साल की पेशेवर डिग्री की असल लागत इससे बहुत अधिक हो सकती है। छत के ऊपर पुरानी गिरवी वाली बात लौट सकती है। ब्याज सहायता भी हर साल करीब एक लाख छात्रों और ₹4.5 लाख से ₹8 लाख आय पट्टी तक सीमित है। कई उधारकर्ताओं को बिना गिरवी ऋण मिलेगा, लेकिन ब्याज में कोई मदद नहीं। पोर्टल वाली हर योजना में मंज़ूरी और पहुँच के बीच फ़ासला आता है। बैंकों को वास्तव में ऋण व्यवहार बदलना होगा, छात्रों और अभिभावकों को योजना पता होनी चाहिए और एकीकृत पोर्टल को दर्जनों बैंकों में सहज चलना होगा। छोटे क़स्बों और लक्ष्य परिवारों में जानकारी बना-या-बिगाड़ कारक है।
आगे का रास्ता फ़ासलों से ही निकलता है। संस्थान सूची समय के साथ चौड़ी हो सकती है, NIRF रैंक में नीचे जाए या ऊपरी स्तरों के बाहर मान्यता प्राप्त संस्थान जोड़े जाएँ। तब योजना मेधा इनाम से असली पहुँच औज़ार बनेगी। फ़ीस और आय बढ़ने के साथ ₹7.5 लाख गारंटी छत और ₹8 लाख आय रेखा को समय-समय पर संशोधित करना होगा, वरना असल मायने में मदद छोटी होती जाएगी। लगातार जानकारी अभियान, सरल बैंक-स्तर शिकायत निपटान और मंज़ूर ऋणों में कितने वास्तव में निकले, इसकी सख़्त निगरानी ज़रूरी है। योजना अपने घोषित काम के लिए अच्छी डिज़ाइन है। ईमानदार सवाल यह है कि उसका घोषित काम काफ़ी महत्वाकांक्षी है या नहीं।
मुख्य परीक्षा के उत्तर में कैसे लिखें?
PM Vidyalaxmi GS पत्र 2 में कमज़ोर वर्गों की कल्याण योजनाओं, शिक्षा सामाजिक क्षेत्र और सरकारी नीतियों-हस्तक्षेप से सीधे जुड़ती है। समावेशी बढ़ोतरी, मानव पूँजी या आबादी वाले लाभांश वाले GS पत्र 3 प्रश्न और शिक्षा-समानता-अवसर वाले निबंध में भी उदाहरण है। इसे केवल विशेषताओं की सूची नहीं, राज्य द्वारा सीधे अनुदान की जगह गारंटी और सहायता से कल्याण पहुँचाने के केस स्टडी की तरह लिखें।
उत्तर का ढाँचा
योजना नहीं, समस्या से शुरू करें। गिरवी और गारंटर की माँग सक्षम छात्रों को अच्छे कॉलेजों से बाहर रखती है। फिर एक पंक्ति में उच्च शिक्षा विभाग और केंद्रीय क्षेत्र टैग के साथ PM Vidyalaxmi बताएँ। दो सहारे अलग रखें: 75% क्रेडिट गारंटी और 3% सहायता, अपनी-अपनी छतों के साथ। NEP 2020 सकल नामांकन लक्ष्य और आबादी वाले लाभांश से महत्व जोड़ें। कवरेज और सीमाओं की संतुलित आलोचना दें और आगे के रास्ते पर ख़त्म करें। समस्या → डिज़ाइन → महत्व → आलोचना → आगे का रास्ता का यह चाप मूल्यांकन प्रश्न में काम करेगा।
आम गलतियों से बचें
PM Vidyalaxmi योजना को Vidya Lakshmi पोर्टल न समझें। मंच और योजना की एक पंक्ति का फ़र्क सावधानी से पढ़ना दिखाता है। क्रेडिट गारंटी और ब्याज सहायता को मिलाएँ नहीं, छतें और तर्क अलग हैं। योजना सभी छात्रों को कवर करती है, ऐसा न कहें। पहुँच NIRF वाले 860 संस्थान है और यही आलोचना विश्वसनीय बनाती है। बहुत आँकड़े न भरें, दो या तीन लंगर काफ़ी हैं।
छोटा उत्तर रीढ़
गिरवी और गारंटर बाधाएँ → PM Vidyalaxmi, उच्च शिक्षा विभाग की केंद्रीय क्षेत्र योजना, नवंबर 2024 → NIRF पात्रता, 860 QHEIs, करीब 22 लाख छात्र → सहारा 1: ₹7.5 लाख तक ऋण पर 75% क्रेडिट गारंटी → सहारा 2: ₹8 लाख तक पारिवारिक आय में ₹10 लाख ऋण पर 3% ब्याज सहायता, हर साल एक लाख छात्र → एकीकृत पोर्टल और CBDC ई-वाउचर → महत्व: NEP 2020 सकल नामांकन लक्ष्य, समानता, आबादी वाला लाभांश → आलोचना: संकरी कवरेज, मामूली छतें, जानकारी → आगे: संस्थान सूची चौड़ी करें, छतें संशोधित करें, वितरण ट्रैक करें।
आरेख या फ़्लोचार्ट का विचार
आय पट्टियों की दो-स्तंभ सीढ़ी बनाइए। बाईं तरफ़ “₹4.5 लाख तक” को CSIS और “100% ब्याज सहायता” से जोड़ें। दाईं तरफ़ “₹4.5 लाख से अधिक, ₹8 लाख तक” को PM Vidyalaxmi और “3% सहायता” से जोड़ें। दोनों के नीचे एक पट्टी रखें: “75% क्रेडिट गारंटी, बिना गिरवी ऋण”। इससे औज़ार किस तरह परत होते हैं, एक मिनट में दिख जाता है।
संतुलित निष्कर्ष की एक लाइन
“PM Vidyalaxmi राज्य की बैलेंस शीट को भारत के होशियार छात्रों के लिए पहुँच में बदलती है। लेकिन टॉप संस्थानों से नीचे पहुँच बढ़ने और मामूली छतों के असल फ़ीस के साथ चलने तक यह पिरामिड के शीर्ष पर अवसर अधिक बढ़ाएगी, आधार पर कम।”
आँकड़े कैसे इस्तेमाल करें?
छोटा सेट चुनें: पैमाने के लिए 860 QHEIs और करीब 22 लाख छात्र; दो छतों के लिए ₹7.5 लाख और ₹10 लाख; 3% सहायता और ₹8 लाख आय रेखा; 2024-25 से 2030-31 तक ₹3,600 करोड़ आवंटन; और मौजूदा करीब 28% सकल नामांकन अनुपात के सामने NEP 2020 का 2035 तक 50% लक्ष्य। आँकड़ा वहीं दें जहाँ तर्क साबित करे, ढेर में नहीं।
सामान्य प्रश्न
PM Vidyalaxmi आसान भाषा में क्या है? यह 6 नवंबर 2024 को मंत्रिमंडल से मंज़ूर उच्च शिक्षा विभाग की केंद्रीय क्षेत्र योजना है। टॉप रैंक संस्थान में दाख़िला वाले मेधावी छात्र को सरकारी क्रेडिट गारंटी के साथ बिना गिरवी और बिना गारंटर शिक्षा ऋण मिलता है। कम आय वाले छात्रों के ब्याज का हिस्सा भी सरकार देती है। उद्देश्य है कि पैसे की कमी अच्छा दाख़िला न रोके।
PM Vidyalaxmi पुराने Vidya Lakshmi पोर्टल से कैसे अलग है? 2015 का Vidya Lakshmi पोर्टल एक-खिड़की वेबसाइट है, जहाँ छात्र कई बैंकों में ऋण आवेदन और स्थिति देखते हैं। वह मंच है, लाभ नहीं। PM Vidyalaxmi 2024 की योजना, क्रेडिट गारंटी और ब्याज सहायता है, जो उन्नत एकीकृत पोर्टल से पहुँचती है। एक पाइप है, दूसरी उससे बहने वाली सहायता।
कौन पात्र है और क्या लाभ मिलता है? NIRF से चुने 860 QHEIs के छात्र: समग्र, श्रेणी या विषय टॉप 100; रैंक 101-200 वाले राज्य संस्थान; और केंद्र सरकार संस्थान। ₹7.5 लाख तक ऋण पर 75% सरकारी क्रेडिट गारंटी के साथ बिना गिरवी ऋण मिलता है। वार्षिक पारिवारिक आय ₹8 लाख तक होने पर करीब एक लाख छात्र हर साल मोहलत में ₹10 लाख ऋण तक 3% ब्याज सहायता भी पा सकते हैं।
PM Vidyalaxmi का CSIS से क्या रिश्ता है? यह CSIS को हटाती नहीं, पूरक करती है। CSIS ₹4.5 लाख वार्षिक पारिवारिक आय तक मंज़ूर तकनीकी-पेशेवर पाठ्यक्रम में ₹10 लाख ऋण पर पूरी ब्याज सहायता देता है। PM Vidyalaxmi उसके ऊपर ₹4.5 लाख से ₹8 लाख पट्टी में 3% सहायता जोड़ती है, अगर छात्र किसी दूसरी योजना से सहारा नहीं ले रहा है।
अभ्यास प्रश्न
प्रीलिम्स MCQ
- PM Vidyalaxmi के प्रशासन के बारे में कौन-सा कथन सही है?
(a) यह राज्यों द्वारा मुख्य रूप से लागू केंद्र प्रायोजित योजना है
(b) यह शिक्षा मंत्रालय के उच्च शिक्षा विभाग की केंद्रीय क्षेत्र योजना है
(c) इसे RBI के जरिए वित्त मंत्रालय चलाती है
(d) इसे कौशल विकास और उद्यमिता मंत्रालय चलाती है।
उत्तर: (b) PM Vidyalaxmi पूरी तरह केंद्र-वित्त केंद्रीय क्षेत्र योजना है और उच्च शिक्षा विभाग के तहत आती है। - PM Vidyalaxmi की सरकारी क्रेडिट गारंटी के बारे में सही कथन कौन-सा है?
(a) ₹10 लाख तक ऋण पर 100% गारंटी
(b) ₹7.5 लाख तक ऋण में बकाया चूक पर 75% गारंटी
(c) ₹10 लाख तक ऋण पर 75% गारंटी
(d) बिना छत 50% गारंटी।
उत्तर: (b) गारंटी ₹7.5 लाख तक ऋण में बकाया चूक के 75% को कवर करती है, जिससे बैंक गिरवी या गारंटर के बिना ऋण दे सकता है। - PM Vidyalaxmi की ब्याज सहायता में कौन-सी शर्त सही है?
(a) ₹8 लाख वार्षिक पारिवारिक आय तक ₹10 लाख ऋण पर 3% सहायता
(b) आय से अलग सभी उधारकर्ताओं के लिए 5% सहायता
(c) ₹8 लाख आय तक पूरी सहायता
(d) केवल ₹8 लाख से अधिक आय के लिए 3% सहायता।
उत्तर: (a) दूसरी योजना से न आने वाले छात्र को ₹8 लाख पारिवारिक आय तक ₹10 लाख ऋण पर मोहलत में 3% सहायता मिलती है। - PM Vidyalaxmi में पात्र QHEIs की पहचान किस ढाँचे से होती है?
(a) केवल NAAC मान्यता ग्रेड
(b) National Institutional Ranking Framework (NIRF)
(c) UGC स्वायत्त-कॉलेज सूची
(d) QS World University Rankings।
उत्तर: (b) QHEIs NIRF से आते हैं: समग्र, श्रेणी या विषय टॉप 100; राज्य संस्थान 101-200; और केंद्र सरकार संस्थान, शुरुआत में करीब 860। - PM Vidyalaxmi और CSIS का रिश्ता क्या है?
(a) PM Vidyalaxmi CSIS को पूरी तरह हटाती है
(b) दोनों ₹8 लाख तक एक ही आय पट्टी कवर करते हैं
(c) CSIS ₹4.5 लाख आय तक पूरी सहायता देता है और PM Vidyalaxmi ₹8 लाख तक 3% सहायता जोड़ती है
(d) CSIS केवल ₹10 लाख से ऊपर ऋण पर है।
उत्तर: (c) CSIS ₹4.5 लाख तक पूरी सहायता जारी रखता है। PM Vidyalaxmi उससे ऊपर ₹4.5 से ₹8 लाख पट्टी में 3% सहायता देती है।
मुख्य परीक्षा प्रश्न
- “PM Vidyalaxmi पुरानी योजनाओं को हटाए बिना उच्च शिक्षा की वित्तीय बाधाएँ हटाना चाहती है।” योजना के डिज़ाइन की जाँच कीजिए और समझाइए कि क्रेडिट गारंटी और ब्याज सहायता मौजूदा CSIS ढाँचे को कैसे पूरक करते हैं। (15 अंक, 250 शब्द)
- शिक्षा नीति में पहुँच और मेधा हमेशा एक लक्ष्य नहीं हैं। NEP 2020 के उच्च शिक्षा सकल नामांकन अनुपात बढ़ाने के लक्ष्य के संदर्भ में PM Vidyalaxmi का आलोचनात्मक मूल्यांकन कीजिए। (15 अंक, 250 शब्द)
- क्रेडिट गारंटी और ब्याज सहायता औज़ार राज्य को अपेक्षाकृत कम सार्वजनिक ख़र्च में कल्याण पहुँचाने देते हैं। PM Vidyalaxmi को मुख्य उदाहरण बनाकर चर्चा कीजिए। (10 अंक, 150 शब्द)
- PM Vidyalaxmi पात्रता NIRF रैंकिंग से जुड़ी है। छात्र-कल्याण योजना के द्वार के रूप में संस्थागत रैंकिंग उपयोग करने के फ़ायदे और सीमाओं का विश्लेषण कीजिए। (10 अंक, 150 शब्द)
- “योजना उतनी ही अच्छी है जितनी उसकी पहुँच।” PM Vidyalaxmi के संदर्भ में जानकारी, बैंक व्यवहार और कवरेज सहित अमल की चुनौतियों पर चर्चा कीजिए और आगे का रास्ता सुझाइए। (15 अंक, 250 शब्द)