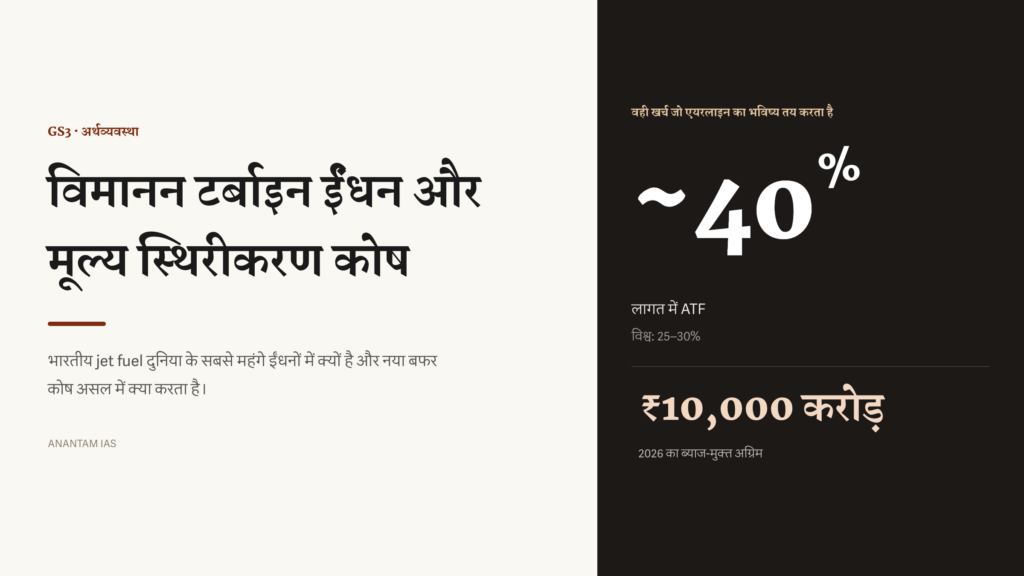
आपने कभी भी एयरलाइन टिकट खरीदा हो, उसमें एक छुपा हुआ यात्री जरूर होता है: कुछ लीटर साफ, केरोसिन जैसा तरल, जिसे एविएशन टर्बाइन ईंधन (Aviation Turbine Fuel) या ATF कहते हैं। किसी भी भारतीय एयरलाइन के लिए उड़ान का यह सबसे बड़ा खर्च है। उद्योग के अधिकतर अनुमान इसे कुल संचालन खर्च का करीब 40% बताते हैं, जबकि दुनिया के दूसरे हिस्सों में यह हिस्सा करीब एक चौथाई से एक तिहाई रहता है। इसलिए ATF की कीमत बदलने पर केवल किराया थोड़ा ऊपर-नीचे नहीं होता। इससे तय होता है कि एयरलाइन कमाएगी भी या नहीं, और इतिहास में इसी ने कुछ एयरलाइनों के बचने या बंद होने में भूमिका निभाई है।
इसीलिए पश्चिम एशिया संकट के बाद अंतरराष्ट्रीय जेट-ईंधन कीमतें बढ़ने पर केंद्र का नया कदम ध्यान देने लायक है। सरकार ने ATF मूल्य स्थिरीकरण कोष (Price Stabilisation Fund) बनाया है ताकि भारतीय एयरलाइनों और उनके यात्रियों को तेज कीमत झटके से कुछ राहत मिले। लेकिन यह कोष उससे भी पुरानी कहानी का नया अध्याय है: भारत में जेट ईंधन की कीमत और कर कैसे तय होते हैं, यह दुनिया के सबसे महंगे ईंधन में क्यों गिना जाता है और स्थायी समाधान बार-बार कर वसूली की राजनीति में क्यों अटक जाता है। UPSC के लिए यह GS3 का साफ उदाहरण है, जिसमें बुनियादी ढांचा, ऊर्जा, सार्वजनिक वित्त और राजकोषीय संघवाद एक ही उत्पाद से जुड़ जाते हैं।
ATF क्या है और एयरलाइन के लिए इतना अहम क्यों है
पहले ईंधन को समझिए। एविएशन टर्बाइन ईंधन का Jet A-1 ग्रेड कच्चे तेल से निकला परिष्कृत पेट्रोलियम उत्पाद है। रसायन के लिहाज से यह केरोसिन का करीबी रिश्तेदार है, पर इसकी गुणवत्ता की शर्तें कहीं सख्त हैं, क्योंकि इसे जेट इंजन में बहुत कम तापमान और बहुत ऊंचाई पर भरोसेमंद ढंग से जलना और बहना होता है। यह शून्य से 40 डिग्री से बहुत नीचे जाकर जमता है, इंजन को हवा में रोक देने वाली गंदगी से बचता है और इतनी साफ तरह जलता है कि टरबाइन पंख हजारों घंटे ठीक रहें। यानी यह उस माहौल के लिए बनाया गया ईंधन है जहां इंजन रुकना जानलेवा हो सकता है।
विमान इसे बहुत ज्यादा मात्रा में इस्तेमाल करते हैं, इसलिए ATF एयरलाइन अर्थशास्त्र पर हावी रहता है। लंबी उड़ान पर वाइड-बॉडी विमान ईंधन को टन के हिसाब से जलाता है और ईंधन बिल हिसाब की सबसे बड़ी पंक्ति बन जाती है। भारत में इसका हिस्सा वैश्विक मानक से लगातार ज्यादा है। विश्लेषक इसे अक्सर संचालन लागत का 35-40% बताते हैं और मौजूदा कीमत उछाल में कुछ एयरलाइनों ने इसे अपनी लागत के आधे से ज्यादा जाते देखा है। दुनिया के लगभग 25-30% औसत से तुलना करें तो समझ आता है कि भारतीय नागरिक उड्डयन इतनी पतली मार्जिन पर क्यों चलती है।
यह केवल आंकड़ा नहीं है। उड्डयन कारोबार में स्थिर लागत ज्यादा है, प्रतिस्पर्धा तेज है और यात्री कुछ सौ रुपये बचाने के लिए कंपनी बदल देता है। ऐसे में अस्थिर और भारी कर वाला ईंधन बिल जुड़ जाए तो मजबूत एयरलाइन भी एक खराब तिमाही दूर मुश्किल से रहती है। Kingfisher Airlines और Jet Airways के अनुभव में भी ऐसे ईंधन खर्च एक कारण थे जिन्हें वे न पूरी तरह सोख सके, न किराये में डाल सके। जब ईंधन आपकी लागत का 40% हो और उसकी कीमत आपके हाथ में न हो, तो आप असल में कच्चे तेल और रुपये पर दांव चला रहे होते हैं। नागरिक उड्डयन की हमारी व्याख्या में भी यही ढांचागत कमजोरी पृष्ठभूमि बनाती है।
भारत में ATF की कीमत और कर कैसे तय होते हैं
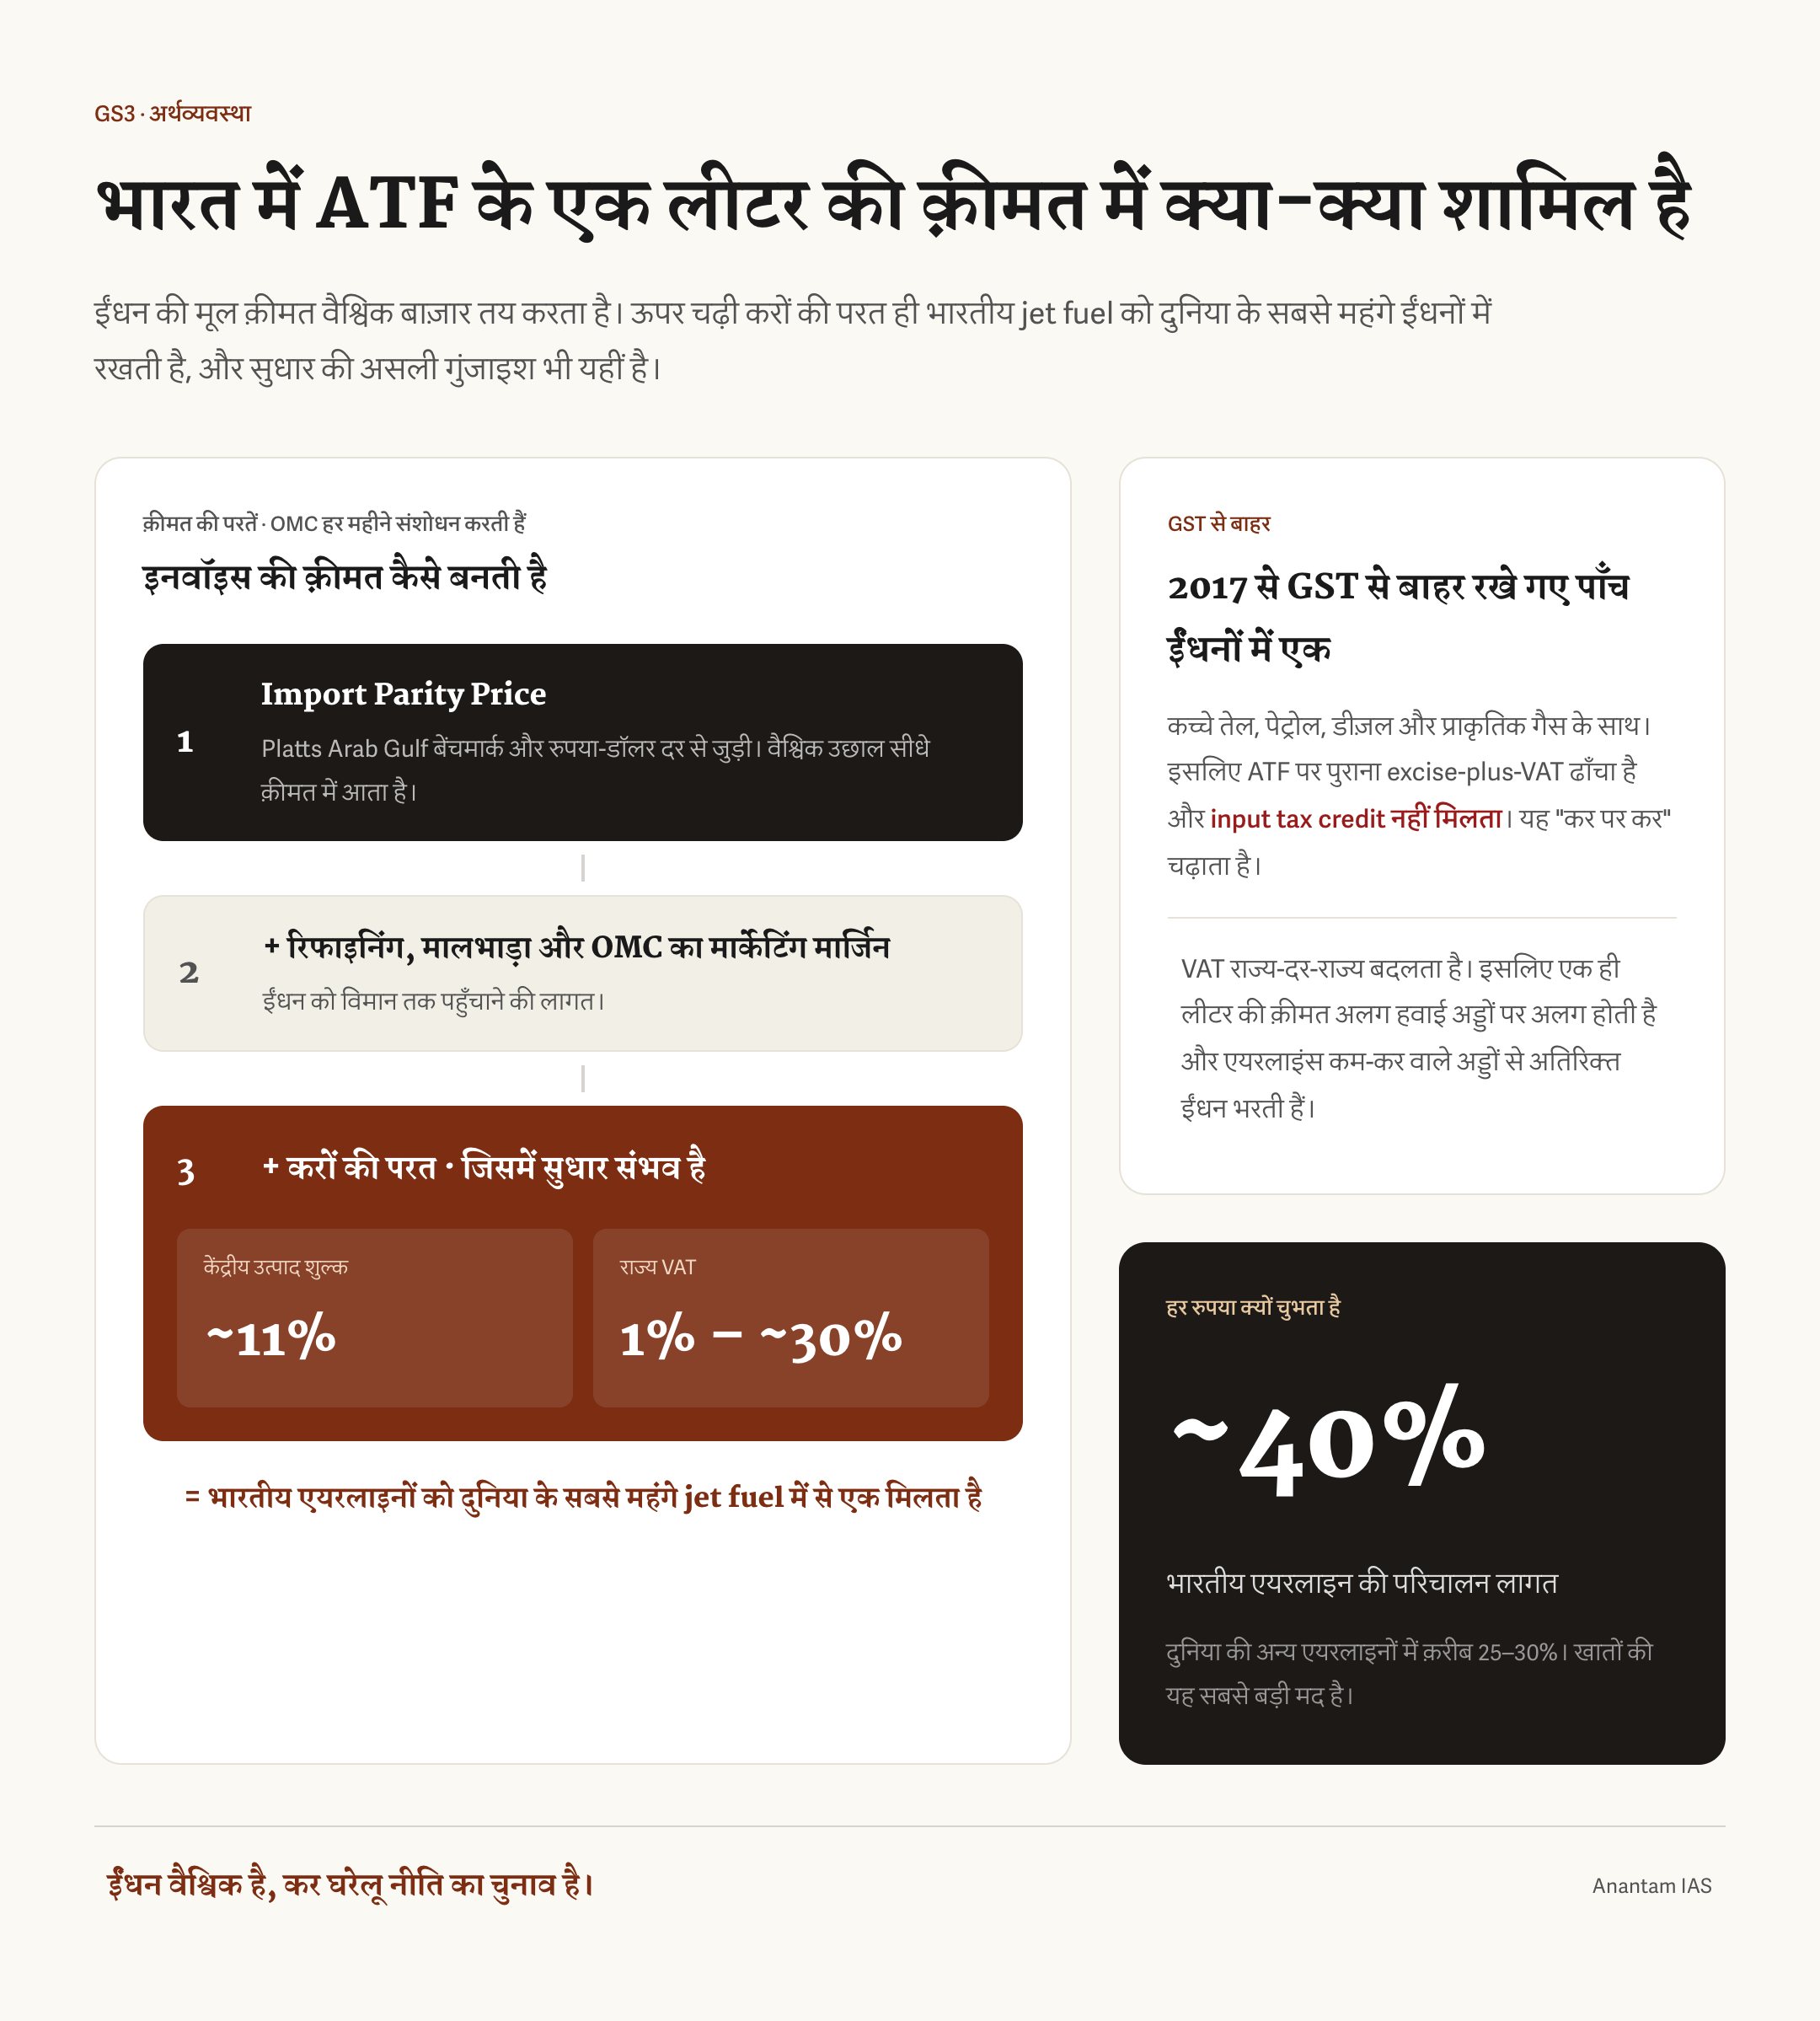
तो तेल विपणन कंपनी (OMC) के बिल पर आने वाला आंकड़ा बनता कैसे है? भारत में ATF की कीमत पेट्रोल और डीजल की तरह रोज बदलती कीमत से नहीं बदलती। Indian Oil, Bharat Petroleum और Hindustan Petroleum जैसी तीन सरकारी तेल विपणन कंपनियां इसे आमतौर पर हर महीने की शुरुआत में संशोधित करती हैं। संशोधन दो बातों के साथ चलता है: अंतरराष्ट्रीय जेट-ईंधन बेंचमार्क, यानी अरब खाड़ी क्षेत्र के लिए Platts आकलन, और रुपये-डॉलर विनिमय दर। भारत कच्चे तेल का बड़ा हिस्सा आयात करता है, इसलिए उत्पाद कीमत आयात समता कीमत (Import Parity Price) से जुड़ी रहती है, यानी ईंधन को आयात करने की कल्पित लागत से, न कि केवल यहां परिष्कृत करने की वास्तविक लागत से।
सरल भाषा में सूत्र है: आयात समता कीमत + रिफाइनिंग मार्जिन + भाड़ा + OMC विपणन मार्जिन + कर। परीक्षा के लिए इसमें दो बातें अहम हैं। पहली, आयात-समता कड़ी के कारण एयरलाइन को ईंधन का लगभग वही भाव देना पड़ता है जो उसे बाहर से मंगाने पर पड़ता, चाहे ईंधन भारत में परिष्कृत हो। इसलिए वैश्विक बेंचमार्क बढ़े या रुपया कमजोर हो, उसका असर सीधे एयरलाइन तक पहुंचता है। दूसरी, ऊपर लगे कर बहुत भारी और राज्यों में बहुत असमान हैं। यहीं असली कहानी शुरू होती है।
ATF उन पांच पेट्रोलियम उत्पादों में से एक है जिन्हें 2017 में GST लागू होने पर जानबूझकर बाहर रखा गया था। बाकी चार हैं कच्चा तेल, पेट्रोल, डीजल और प्राकृतिक गैस। इसलिए ATF पर आज भी पुराना दो-स्तरीय अप्रत्यक्ष कर ढांचा लागू है: केंद्र का उत्पाद शुल्क, करीब 11%, और उसके ऊपर हर राज्य का VAT। जेट ईंधन पर राज्य VAT बहुत अलग-अलग है, कुछ राज्यों में उड़ानें खींचने के लिए 1% तक और कुछ जगह ऊंचे बीस प्रतिशत तक। तमिलनाडु के आसपास यह करीब 29% रहा है और कई बड़े राज्यों में इतिहास में 20-30% दायरा दिखता रहा है।
इससे दो विकृतियां बनती हैं। GST से बाहर होने के कारण एयरलाइनें ईंधन कर पर इनपुट टैक्स क्रेडिट नहीं ले सकतीं, इसलिए उत्पाद शुल्क और VAT का परत-दर-परत “कर पर कर” किराये में जुड़ता जाता है। फिर VAT राज्य के हिसाब से बदलती है, इसलिए एक ही लीटर ATF अलग-अलग हवाई अड्डों पर बहुत अलग कीमत का होता है। एयरलाइनें कभी-कभी कम-कर हवाई अड्डे से अतिरिक्त ईंधन लेकर चलती हैं ताकि अधिक-कर हवाई अड्डे पर खरीद कम करनी पड़े, इसे टैंकरिंग (tankering) कहते हैं। भारी आयात-समता आधार और इस कर परत को मिलाएं तो वही पुरानी सुर्खी बनती है: भारतीय ATF दुनिया के सबसे महंगे जेट ईंधन में से है।
इसीलिए एयरलाइनें और नागरिक उड्डयन मंत्रालय वर्षों से ATF को GST में लाने की मांग कर रहे हैं। एक राष्ट्रीय दर और इनपुट टैक्स क्रेडिट से परत और हवाई अड्डे-से-हवाई अड्डे का अंतर दोनों घट सकते हैं। लेकिन मामला GST Council में अटकता है, जहां राज्यों के पास वोट हैं। दिसंबर 2024 की 55वीं GST Council बैठक में प्रस्ताव रखा गया और राज्यों ने फिर से मना कर दिया। कारण राजकोषीय संघवाद है: ATF पर VAT राज्यों की सीधी और भरोसेमंद राजस्व धारा है; GST में जाने पर उसका नियंत्रण साझा, सूत्र से चलने वाले पूल में चला जाएगा। UDAN क्षेत्रीय कनेक्टिविटी योजना के तहत राज्यों ने छोटे शहरों की उड़ानों के लिए VAT 1% या उससे कम रखने पर सहमति दी थी। मौजूदा संकट में दिल्ली और महाराष्ट्र जैसे बड़े अधिकार क्षेत्रों ने भी अस्थायी राहत के लिए VAT को करीब 7% तक घटाया। पैटर्न साफ है: राज्य उड़ानें लाने या संकट घटाने के लिए VAT घटा सकती हैं, पर स्थायी रूप से यह औजार छोड़ना नहीं चाहतीं।
ATF मूल्य स्थिरीकरण कोष: मंत्रिमंडल ने क्या मंजूर किया
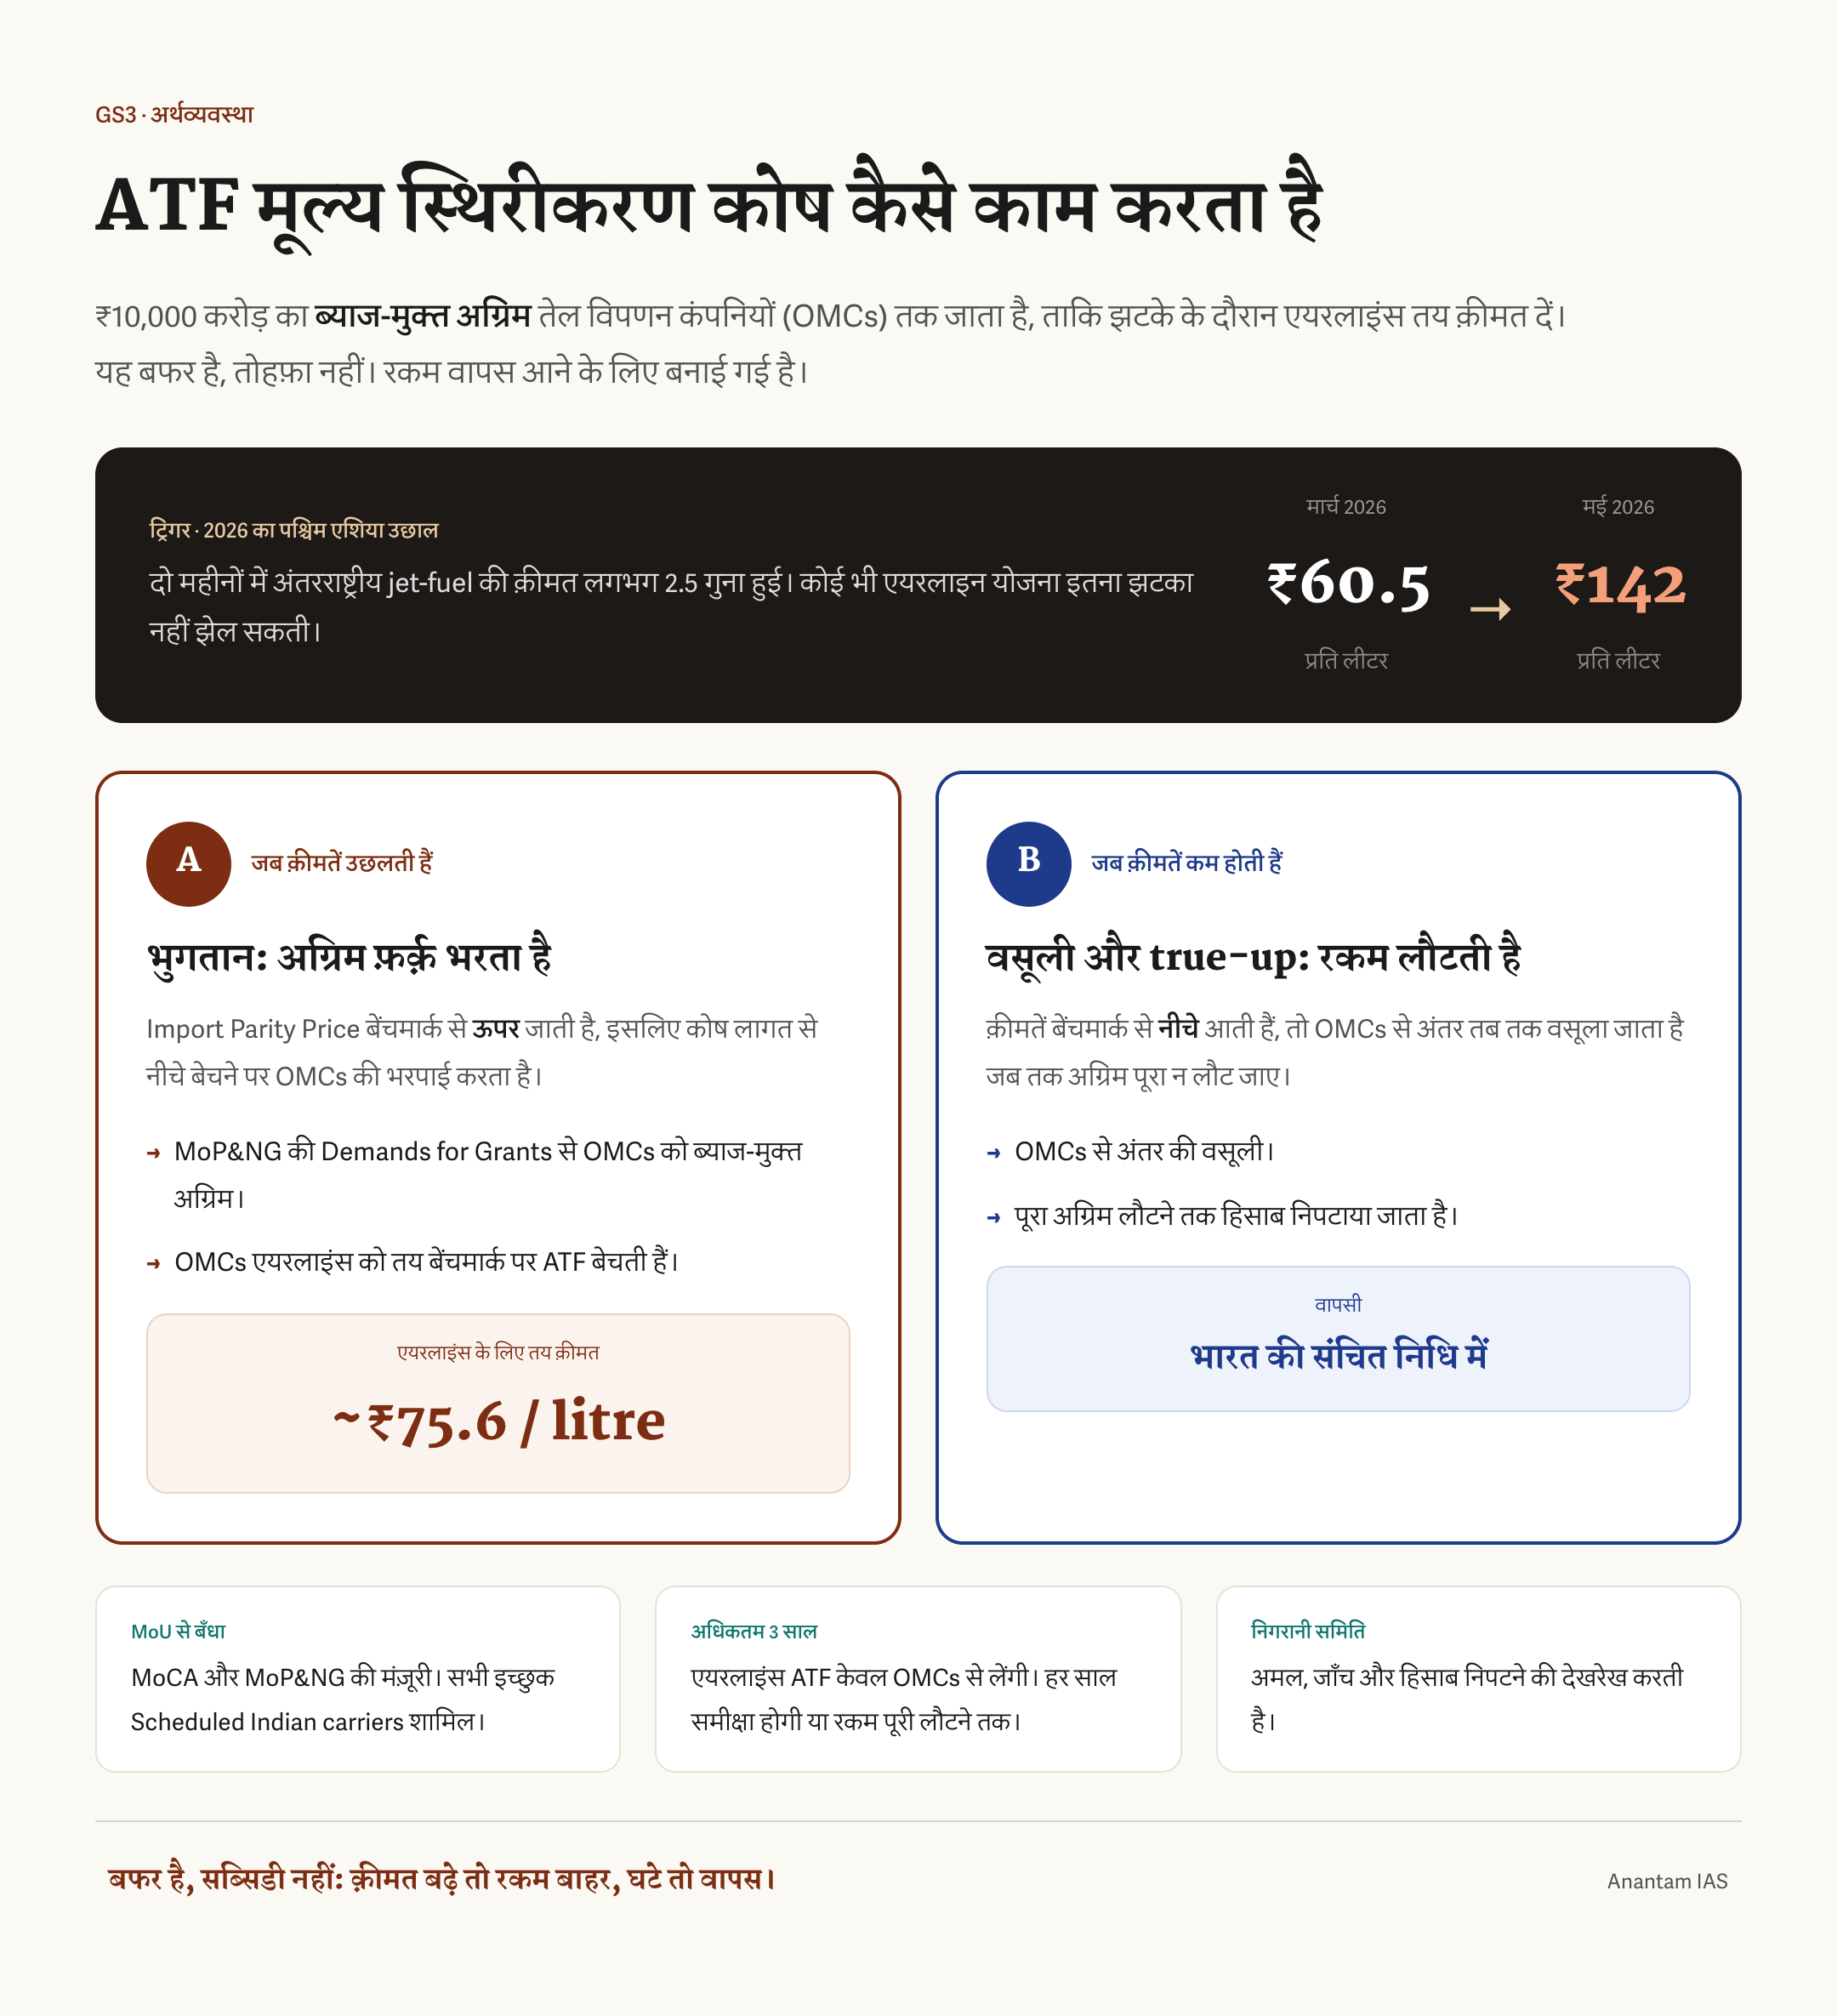
इसी पृष्ठभूमि में नया कदम आया। 3 जून 2026 को केंद्रीय मंत्रिमंडल ने Scheduled Indian Airlines, यानी घरेलू और अंतरराष्ट्रीय दोनों वाहकों, के लिए ATF मूल्य स्थिरीकरण कोष बनाने को एक बार की बजट सहायता के रूप में अधिकतम ₹10,000 करोड़ मंजूर किए। तत्काल वजह पश्चिम एशिया संकट से आई अंतरराष्ट्रीय जेट-ईंधन कीमतों की असाधारण अस्थिरता थी। सरकार के अपने आंकड़ों में ATF मार्च 2026 में करीब ₹60.5 प्रति लीटर था और मई तक लगभग ₹142 प्रति लीटर पहुंच गया, दो महीनों में करीब 2.5 गुना। ऐसा झटका कोई एयरलाइन कारोबारी योजना आसानी से नहीं झेल सकती।
योजना की बनावट ठीक से समझना जरूरी है, क्योंकि यह तोहफा नहीं बल्कि बफर है। पैसा एयरलाइनों को अनुदान के रूप में नहीं जाता। यह Ministry of Petroleum and Natural Gas की अनुदान मांगों (Demands for Grants) के जरिए तेल विपणन कंपनियों को ब्याज-मुक्त अग्रिम के रूप में जाता है। कंपनियां फिर भाग लेने वाली एयरलाइनों को लगभग ₹75.6 प्रति लीटर की तय, अनुमान लगाने लायक बेंचमार्क कीमत पर ATF बेचती हैं, जो उछली बाजार दर से कम है। जब चालू आयात समता कीमत बेंचमार्क से ऊपर होता है तो अग्रिम कंपनियों को लागत से नीचे बिक्री का फर्क भरता है। जब अंतरराष्ट्रीय कीमतें नीचे आकर बेंचमार्क से कम हो जाएं तो वसूली और सही हिसाब (Recovery and True-Up) शुरू होता है: फर्क कंपनियों से वापस लिया जाता है और Consolidated Fund of India में लौटता है, जब तक पूरा अग्रिम निपट न जाए। इसलिए करदाता का जोखिम स्थायी खर्च नहीं, वसूली योग्य ऋण जैसा है।
इसके पांच संचालन हिस्से याद रखें। कोष सभी इच्छुक Scheduled Indian वाहकों को शामिल करता है, इसलिए यह चुनिंदा विजेता नहीं चुनता। तय कीमत एयरलाइनों को योजना और टिकट कीमत के लिए अनुमान लगाने लायक ईंधन लागत देती है। एयरलाइनों और तेल विपणन कंपनियों के बीच समझौता ज्ञापन है, जिस पर नागरिक उड्डयन मंत्रालय और पेट्रोलियम व प्राकृतिक गैस मंत्रालय की सहमति रहती है। इसके तहत भाग लेने वाली एयरलाइनें वार्षिक समीक्षा के अधीन, अधिकतम तीन साल या अग्रिम की पूरी वसूली तक, ATF केवल इन्हीं कंपनियों से खरीदने को मानती हैं। अमल, जांच और निपटान को निगरानी समिति देखती है।
पूरी व्यवस्था को साथ पढ़ें तो यह क्लासिक मूल्य-स्थिरीकरण बफर है: झटका आने पर आज पैसा लगाइए, जो बाद में वापस आने के लिए बनाया गया है, और एयरलाइनों को तय ईंधन कीमत दीजिए ताकि भू-राजनीतिक उछाल सीधे यात्रियों तक न पहुंचे। सोच में यह प्याज, आलू और दालों के लिए सरकार के मूल्य स्थिरीकरण कोष से मिलता-जुलता है, जहां चरम कीमतों के समय बफर बनता है और बाजार सामान्य होने पर छोड़ या वसूली होती है। फर्क इतना है कि यहां भौतिक भंडार की जगह वसूली योग्य अग्रिम से तय ईंधन कीमत का समर्थन किया जा रहा है।
यह क्यों अहम है और कठिन सवाल क्या हैं
कोष के पक्ष में मजबूत तर्क हैं। भारत जैसे विशाल देश के लिए नागरिक उड्डयन अहम बुनियादी ढांचा है। ईंधन झटका बाहरी और अस्थायी है; चरम सीजन में वाहकों को कमजोर होने देना या किराये को अचानक उछलने देना व्यापक अर्थव्यवस्था को नुकसान पहुंचाता है। वसूली योग्य अग्रिम डिजाइन का मतलब है कि सुर्खी वाले ₹10,000 करोड़ सीधी सब्सिडी नहीं, सशर्त देनदारी है: कीमतें गिरें तो पैसा लौटेगा। तय कीमत उस योजना निश्चितता को देती है जो कच्चे तेल और रुपये के साथ लागत बदलने पर लगभग असंभव है। तेल विपणन कंपनियों के जरिए सहारा देने से निजी एयरलाइनों को सीधे नकद राहत देने वाली छवि और नैतिक खतरा (moral hazard) भी कम होती है।
लेकिन आलोचनाएं भी सही हैं। अगर अंतरराष्ट्रीय कीमतें उम्मीद से ज्यादा समय तक ऊंचे रहें तो अग्रिम पूरी तरह वसूल न हो और अंतर संचित निधि पर आ जाए। तय-कीमत व्यवस्था बाजार संकेत को कमजोर कर सकती है और एयरलाइनों की ईंधन हेजिंग या कुशलता सुधारने की प्रेरणा घटा सकती है, यही क्लासिक नैतिक खतरा है। इसलिए सरकार ने इसे एक बार का, समय-बद्ध कदम कहा है। सबसे तेज आलोचना यह है कि कोष लक्षण को संभालता है, बीमारी को नहीं। भारत में ATF महंगा होने की ढांचागत वजह पश्चिम एशिया संकट नहीं, बल्कि GST से बाहर ईंधन, इनपुट टैक्स क्रेडिट न मिलना और राज्य VAT की हवाई अड्डे-से-हवाई अड्डे असमानता है। टिकाऊ हल ATF को GST में लाना और राज्य VAT को तर्कसंगत बनाना है। बफर समय खरीदता है, सुधार ढांचा बदलता है।
परीक्षा में इसी तनाव को पकड़ें: मूल्य स्थिरीकरण कोष असली झटके का बचाव योग्य अल्पकालिक जवाब है, पर यह GST में शामिल करने और VAT तर्कसंगत बनाने तक पहुंचने का पुल होना चाहिए, उसका विकल्प नहीं। राष्ट्रीय नेटवर्क को महंगे ईंधन से समस्या है, लेकिन समाधान राज्य-स्तर के राजस्व हितों में अटका है। जब तक केंद्र और राज्य ATF तथा GST पर नया सौदा नहीं बनाते, कच्चा तेल और भू-राजनीति हर बार ऐसे बफर की जरूरत पैदा करते रहेंगे।
मुख्य परीक्षा उत्तर के लिए
यह विषय GS3 में बुनियादी ढांचा, नागरिक उड्डयन, ऊर्जा, पेट्रोलियम उत्पाद कीमत, सार्वजनिक वित्त और राजकोषीय संघवाद के भीतर आता है। यह अर्थव्यवस्था और सरकार के हस्तक्षेप की बहस भी खोलता है: राज्य को कीमत झटके से किसी रणनीतिक क्षेत्र को कब बचाना चाहिए और किस कीमत पर? सबसे अच्छे उत्तर ATF को कर डिजाइन, संघीय सौदेबाजी और बाजार-बनाम-राज्य हस्तक्षेप पर बात करने के ठोस मामले की तरह इस्तेमाल करेंगे।
उत्तर कैसे बनाएं
खबर से नहीं, ढांचागत तथ्य से शुरू करें: ATF भारतीय वाहक की लागत का करीब 40% है, इसलिए इसकी कीमत क्षेत्र के बचने को तय करती है। फिर दो कारण समझाएं: आयात-समता कीमत और GST से बाहर होने के कारण भारी, असमान उत्पाद शुल्क और VAT। इसके बाद मूल्य स्थिरीकरण कोष को मौजूदा उदाहरण बनाएं: ब्याज-मुक्त अग्रिम बाहर जाता है, वसूली और सही हिसाब से पैसा वापस आता है। अंत में राहत और सुधार का फैसला दें: कोष समझदारी भरा पुल है, लेकिन स्थायी हल GST में शामिल करना और VAT तर्कसंगत बनाना है, जो राजकोषीय संघवाद में अटका है। यही ढांचा, कारण, हस्तक्षेप, सुधार वाला ढांचा उड्डयन लागत या पेट्रोलियम कर के लगभग हर प्रश्न में काम आएगा।
आम गलतियों से बचें
इसे केवल मंत्रिमंडल मंजूरी की समाचार रिपोर्ट न बनाएं। कोष को सब्सिडी न कहें; इसकी पहचान वसूली योग्य ब्याज-मुक्त अग्रिम है, अनुदान नहीं। “ATF को GST में लाएं” लिखकर राज्यों के विरोध, यानी VAT राजस्व, को छोड़ना आधा उत्तर है। और ATF GST के अंदर है, ऐसा बिल्कुल न लिखें; यह पांच पेट्रोलियम उत्पादों में से एक है जो बाहर है।
संक्षिप्त उत्तर-रीढ़
ATF ≈ भारतीय एयरलाइन लागत का 40% (दुनिया में ~25-30%) → आयात समता + मार्जिन + कर, तेल विपणन कंपनियों द्वारा मासिक संशोधन → GST के बाहर, केंद्रीय उत्पाद शुल्क + राज्य VAT (1% से ~30%), इनपुट टैक्स क्रेडिट नहीं → महंगा जेट ईंधन और हवाई अड्डे-से-हवाई अड्डे अंतर → 2026 पश्चिम एशिया उछाल (₹60.5 से ₹142/लीटर) → ₹10,000 करोड़ मूल्य स्थिरीकरण कोष: कंपनियों को ब्याज-मुक्त अग्रिम, एयरलाइनों को तय कीमत, वसूली और सही हिसाब से संचित निधि में वापसी → लाभ: क्षेत्र और यात्रियों को ढाल → जोखिम: बाजार विकृति, नैतिक खतरा, लक्षण इलाज → स्थायी हल: GST में शामिल करना + VAT तर्कसंगत बनाना।
आरेख या प्रवाह-चित्र का विचार
एक साधारण घेरा बनाएं: अंतरराष्ट्रीय ATF कीमत उछाल → तेल विपणन कंपनियां एयरलाइनों को तय बेंचमार्क कीमत पर ईंधन बेचती हैं → सरकार का ब्याज-मुक्त अग्रिम अंतर भरता है → कीमतें नरम पड़ें → कंपनियों से फर्क की वसूली → भारत की संचित निधि में वापसी। इसे “बफर, सब्सिडी नहीं” नाम दें। साथ में एक छोटी पट्टी में आधार कीमत + उत्पाद शुल्क + VAT दिखाकर कर बिंदु साफ किया जा सकता है।
संतुलित निष्कर्ष
“ATF मूल्य स्थिरीकरण कोष बाहरी झटके के खिलाफ एक बचाव योग्य बफर है, लेकिन बफर उधार का समय है। भारत का स्थायी जवाब जेट ईंधन को GST में लाना और राज्य VAT को तर्कसंगत बनाना है, जो आखिरकार सहयोगी राजकोषीय संघवाद की परीक्षा है।”
आंकड़े कैसे इस्तेमाल करें
दो या तीन खूंटे काफी हैं: संचालन लागत में ATF का करीब 40% हिस्सा, मार्च से मई 2026 के बीच ₹60.5 से ₹142 प्रति लीटर की छलांग और ₹10,000 करोड़ का कोष। GST Council की दिसंबर 2024 की असहमति, तेल विपणन कंपनियां और नागरिक उड्डयन व पेट्रोलियम मंत्रालयों का नाम गद्य में लें, ताकि उत्तर केवल सुर्खी नहीं, संस्था भी दिखाए।
सामान्य प्रश्न
भारत में एयरलाइनों के लिए ATF इतना बड़ा मुद्दा क्यों है? यह उनका सबसे बड़ा अकेला खर्च है: भारतीय वाहक के संचालन खर्च का करीब 35-40%, जबकि वैश्विक स्तर पर लगभग 25-30%। पतली उड्डयन मार्जिन में ATF की तेज बढ़त मुनाफा खत्म कर सकती है। Kingfisher और Jet Airways जैसे मामलों में भी ईंधन खर्च एक दबाव थे। जब ईंधन लागत का 40% हो और कीमत कच्चे तेल तथा रुपये से चलती हो, तो एयरलाइन का कारोबार उन्हीं पर दांव बन जाता है।
ATF GST में क्यों नहीं है और राज्य इसका विरोध क्यों करती हैं? ATF कच्चे तेल, पेट्रोल, डीजल और प्राकृतिक गैस के साथ उन पांच पेट्रोलियम उत्पादों में है जिन्हें 2017 में GST से बाहर रखा गया। इसलिए इस पर केंद्रीय उत्पाद शुल्क और राज्य VAT लगती है और इनपुट टैक्स क्रेडिट नहीं मिलता। एयरलाइनें GST में शामिल करना चाहती हैं, पर राज्य जेट-ईंधन VAT की सीधे मिलने वाली राजस्व छोड़ना नहीं चाहतीं। दिसंबर 2024 में GST Council ने इसे फिर स्वीकार नहीं किया।
जून 2026 में मंत्रिमंडल ने क्या मंजूर किया? Scheduled Indian Airlines के लिए अधिकतम ₹10,000 करोड़ की एक बार की बजट सहायता से ATF मूल्य स्थिरीकरण कोष। पैसा तेल विपणन कंपनियों को ब्याज-मुक्त अग्रिम के रूप में जाता है, जो भाग लेने वाली एयरलाइनों को तय बेंचमार्क कीमत पर ATF बेचती हैं। आयात समता कीमत ऊपर हो तो अग्रिम अंतर भरता है; कीमतें गिरने पर फर्क वसूल होकर भारत की संचित निधि में लौटता है। समझौता ज्ञापन अधिकतम तीन साल, वार्षिक समीक्षा या अग्रिम वसूली तक चलता है और निगरानी समिति इसे देखती है।
कोष सब्सिडी है या ऋण, और क्या यही असली समाधान है? यह सब्सिडी से ज्यादा वसूली योग्य ब्याज-मुक्त ऋण जैसा है, क्योंकि वसूली और सही हिसाब से कीमत सामान्य होने पर पैसा राजकोष में लौटना है। पश्चिम एशिया झटके के समय यह उपयोगी बफर है, लेकिन स्थायी समाधान नहीं। भारत के महंगे जेट ईंधन का टिकाऊ हल ATF को GST में लाना और राज्य VAT को तर्कसंगत बनाना है।
अभ्यास प्रश्न
प्रीलिम्स MCQ
- भारत में एविएशन टर्बाइन ईंधन (ATF) के बारे में निम्न में से कौन-सा सही है?
(a) ATF पर GST की एक राष्ट्रीय दर लगती है।
(b) ATF पर केंद्रीय उत्पाद शुल्क और राज्य VAT लगती है तथा यह GST से बाहर है।
(c) ATF की कीमत पेट्रोल और डीजल की तरह रोज बदलती है।
(d) ATF सभी अप्रत्यक्ष करों से मुक्त है।
उत्तर: (b) ATF पांच पेट्रोलियम उत्पादों में से एक है जो GST से बाहर है। इस पर केंद्रीय उत्पाद शुल्क और राज्य VAT लगती है तथा तेल विपणन कंपनियां इसे आमतौर पर मासिक चक्र पर संशोधित करती हैं। - भारतीय ATF कीमत में आयात समता कीमत मुख्य रूप से किसे दिखाती है?
(a) केवल घरेलू रिफाइनिंग की औसत लागत
(b) अंतरराष्ट्रीय बेंचमार्क और विनिमय दर से जुड़ी ईंधन आयात करने की काल्पनिक लागत
(c) GST Council की वार्षिक तय कीमत
(d) देश की सबसे कम राज्य VAT दर
उत्तर: (b) आयात समता कीमत ईंधन आयात करने की कल्पित लागत से जुड़ी है और Platts बेंचमार्क तथा रुपये-डॉलर दर का असर इसमें आता है। इसलिए वैश्विक कीमत उछाल सीधे पहुंच सकता है। - 2026 में मंजूर ATF मूल्य स्थिरीकरण कोष के तहत बजट सहायता किस रूप में दी जाती है?
(a) एयरलाइनों को सीधा नकद अनुदान
(b) यात्रियों को कर छूट
(c) तेल विपणन कंपनियों को ब्याज-मुक्त अग्रिम, जिन्हें सही हिसाब से वसूला जाता है
(d) एयरलाइनों में अंश पूँजी निवेश
उत्तर: (c) सहायता Ministry of Petroleum and Natural Gas की अनुदान मांगों के जरिए तेल विपणन कंपनियों को ब्याज-मुक्त अग्रिम के रूप में जाती है और वसूली तथा सही हिसाब से संचित निधि में वापसी की व्यवस्था है। - 2026 ATF मूल्य स्थिरीकरण कोष के संबंध में विचार करें:
1. यह केवल घरेलू अनुसूचित एयरलाइनों को शामिल करता है।
2. भाग लेने वाली एयरलाइनें अधिकतम तीन साल तक तेल विपणन कंपनियों से ही ATF खरीदती हैं।
3. एक निगरानी समिति अमल देखती है।
सही कथन कौन-से हैं?
(a) केवल 1 और 2
(b) केवल 2 और 3
(c) केवल 1 और 3
(d) 1, 2 और 3
उत्तर: (b) कोष इच्छुक Scheduled Indian वाहकों, घरेलू और अंतरराष्ट्रीय दोनों को शामिल करता है। इसलिए 1 गलत और 2 तथा 3 सही हैं। - भारत में ATF के दुनिया के महंगे जेट ईंधन में होने की सबसे आम ढांचागत वजह क्या है?
(a) भारत कच्चा तेल बिल्कुल नहीं बनाता।
(b) आयात-समता कीमत के साथ GST के बाहर केंद्रीय उत्पाद शुल्क और असमान राज्य VAT।
(c) एयरलाइनें तेल विपणन कंपनियों से ईंधन खरीदने से मना करती हैं।
(d) ATF निर्यात के लिए प्रतिबंधित है।
उत्तर: (b) GST से बाहर होने पर उत्पाद शुल्क और VAT की परत बनती है और राज्य VAT की दरें अलग-अलग हैं। आयात-समता कीमत आधार लागत को भी वैश्विक स्तर से जोड़ती है।
मुख्य परीक्षा अभ्यास प्रश्न
- “एविएशन टर्बाइन ईंधन भारतीय एयरलाइनों के बचने को तय करने वाली अकेली पंक्ति है।” भारत में ATF की कीमत और कर का परीक्षण कीजिए तथा बताइए कि यह जेट ईंधन को इतना महंगा क्यों बनाती है। (15 अंक, 250 शब्द)
- ATF को GST से बाहर रखना कर नीति के साथ-साथ राजकोषीय संघवाद का प्रश्न भी है। ATF को GST में लाने की मांग और राज्यों के विरोध के संदर्भ में चर्चा कीजिए। (15 अंक, 250 शब्द)
- रणनीतिक रूप से अहम क्षेत्र में सरकार के हस्तक्षेप के मॉडल के रूप में ATF मूल्य स्थिरीकरण कोष का आलोचनात्मक मूल्यांकन कीजिए। क्या यह बफर है या राहत पैकेज? (15 अंक, 250 शब्द)
- ATF मूल्य स्थिरीकरण कोष और कृषि में बफर-स्टॉक आधारित मूल्य स्थिरीकरण के डिजाइन और तर्क की तुलना कीजिए। यह तुलना मूल्य-स्थिरीकरण औजारों की सीमाओं के बारे में क्या बताती है? (10 अंक, 150 शब्द)
- “आपातकालीन राहत समय खरीदती है; केवल ढांचागत सुधार ढांचा बदलती है।” भारतीय नागरिक उड्डयन को ईंधन-कीमत झटकों से बचाने के लिए इस कथन के आलोक में स्थायी नीति ढांचा सुझाइए। (15 अंक, 250 शब्द)